
Bầu cử khơi sóng, nhưng không quyết định xu hướng
Giá vàng sau bầu cử là diễn biến của kim loại quý trước những thay đổi về tâm lý, đồng USD và kỳ vọng chính sách xuất hiện sau một cuộc bỏ phiếu, chứ không phải phản ứng có thể dự báo chỉ từ kết quả bầu cử. Thực tế mới nhất minh họa rõ điều đó: vàng từng bật tăng sau bầu cử giữa kỳ Mỹ, rồi nhanh chóng mất đà khi các lực cản kinh tế quay lại. Đà tăng hơn 5% trong tuần đầu phản ánh đồng USD và lợi suất trái phiếu suy yếu cùng kỳ vọng về chính sách tài khóa, nhưng phiên sau đó vàng giảm khi đồng bạc xanh phục hồi. Vì thế, gán toàn bộ biến động cho kết quả chính trị sẽ khiến nhà đầu tư bỏ qua các động lực quan trọng hơn. Bầu cử có thể châm ngòi cho một đợt dịch chuyển dòng tiền; nó không bảo đảm đợt dịch chuyển ấy kéo dài.
Cú đảo chiều cho thấy thị trường dễ đổi hướng
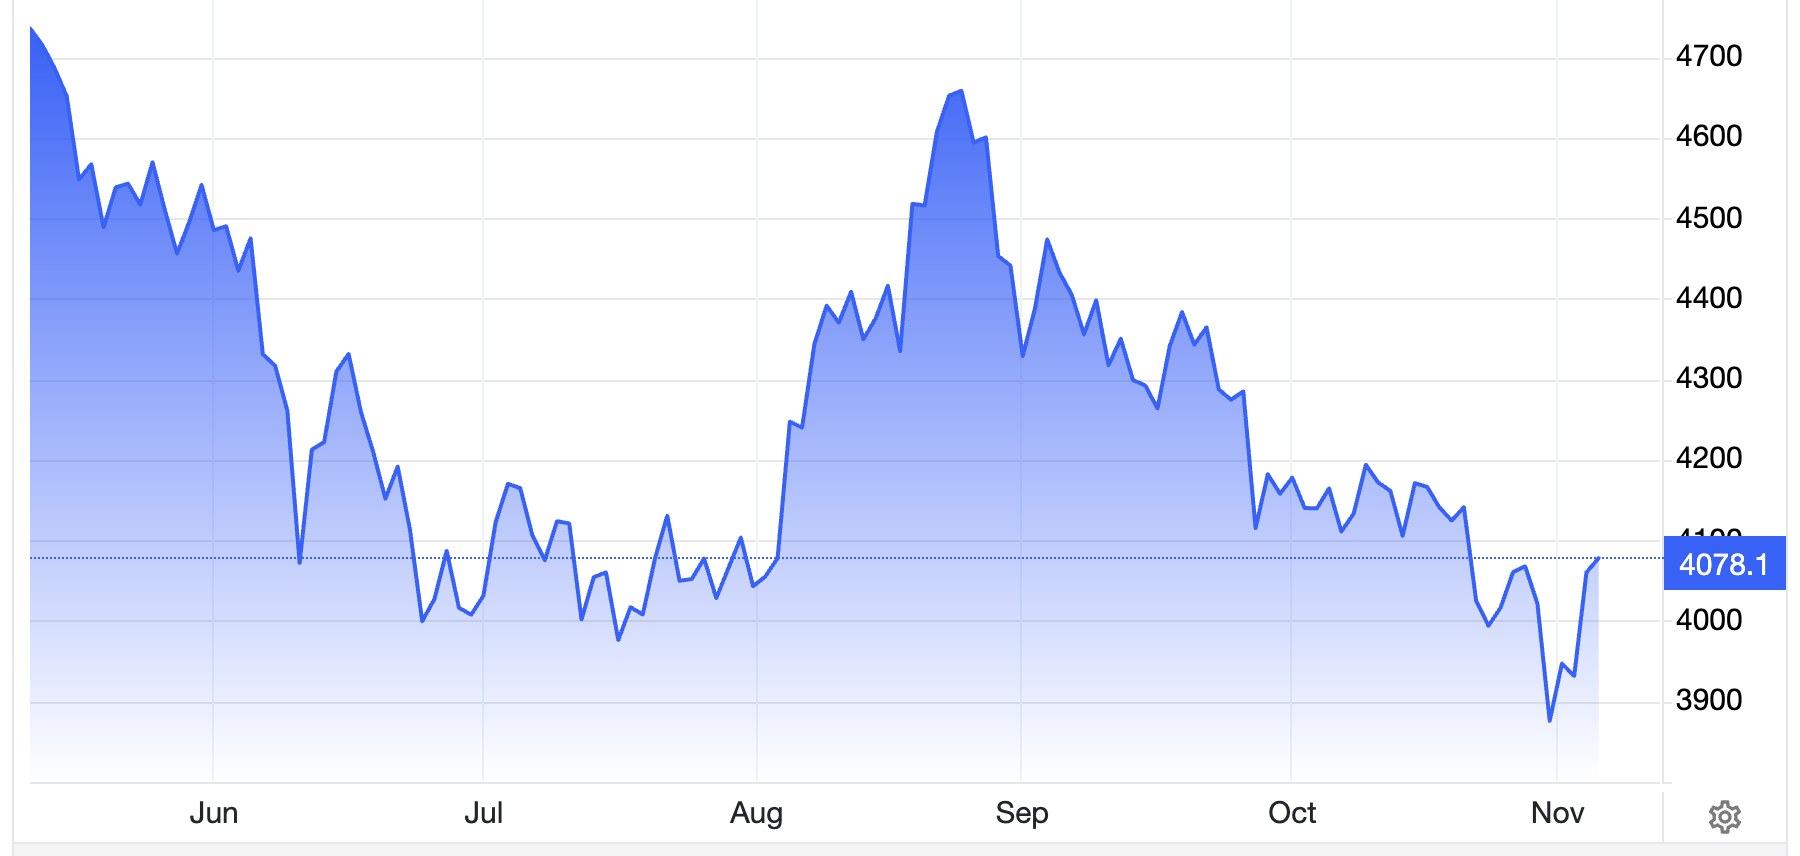
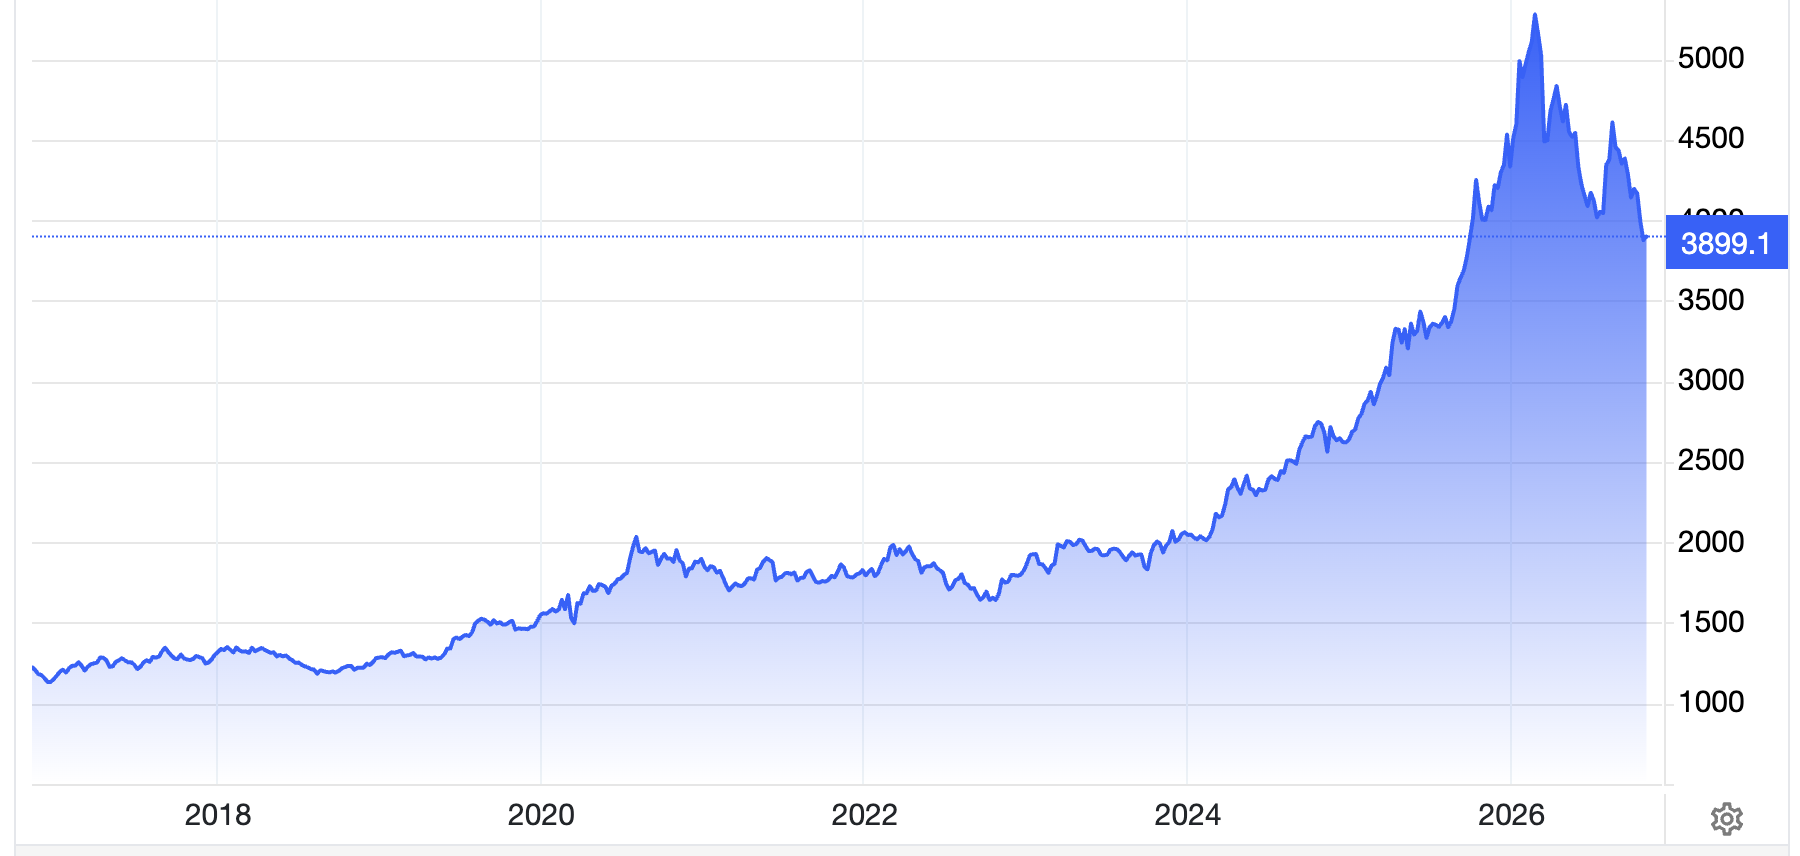
Diễn biến giá cho thấy sự hưng phấn ban đầu mong manh đến mức nào. Sau khi tăng từ vùng 3.900 USD/ounce lên mức cao 4.145 USD/ounce, vàng lao xuống vùng 4.048 USD/ounce trong khoảng một giờ, rồi hồi nhẹ lên quanh 4.065,97 USD/ounce vào sáng 8/11. Tuy nhiên, theo quy tắc tiền tệ của đề bài, các mức giá bằng ngoại tệ không được đưa vào bài; điều đáng lưu ý là tốc độ đảo chiều, không phải con số. Dữ liệu việc làm Mỹ mạnh hơn dự báo đã làm sống lại khả năng Fed duy trì hoặc tăng lãi suất, kéo theo đồng USD đi lên. Đây là lời nhắc rằng thị trường vàng có thể đổi hướng trước khi câu chuyện bầu cử kịp nguội. Ngưỡng tâm lý 4.000 USD/ounce được nguồn đề cập, nhưng không thể dùng như một kết luận độc lập về xu hướng.
Có một giới hạn đáng kể trong cách diễn giải biến động: cú giảm cũng có thể phản ánh hoạt động thanh lý vị thế khi nhà đầu tư cần bù lỗ ở các danh mục khác. Vì vậy, không nên xem mọi nhịp giảm là bằng chứng cho thấy nhu cầu trú ẩn đã biến mất.
USD và dữ liệu kinh tế lấn át câu chuyện chính trị
USD tác động giá vàng qua một kênh trực tiếp: khi đồng bạc xanh mạnh lên, vàng thường chịu sức ép; khi USD suy yếu, kim loại quý dễ được hỗ trợ. Nhưng chỉ nhìn lãi suất danh nghĩa cũng chưa đủ. Lợi suất thực — lợi suất trái phiếu sau khi tính đến lạm phát — mới là thước đo hữu ích hơn để đánh giá sức cạnh tranh của tài sản không sinh lãi như vàng. Dữ liệu việc làm mạnh khiến nhà giao dịch nâng kỳ vọng Fed tăng lãi suất trong tháng 12, đồng thời đồng USD bật tăng; cả hai diễn biến đều tạo áp lực lên vàng. Mặt khác, nhu cầu mua của các ngân hàng trung ương vẫn là lực đỡ: họ mua ròng 321 tấn vàng trong quý III/2026, mức cao nhất kể từ cuối năm 2024. Sự đối nghịch này giải thích vì sao vàng có thể rung lắc dữ dội mà chưa đủ căn cứ để kết luận xu hướng dài hạn đã đảo chiều.
Fed và giá vàng vì thế gắn với nhau qua cả kỳ vọng lãi suất lẫn phản ứng của USD và lợi suất thực. Thị trường không chỉ nghe tuyên bố của ngân hàng trung ương; họ định giá trước khả năng chính sách sẽ thay đổi.
Theo dõi Fed và các dữ liệu sắp công bố
Kết quả bầu cử chỉ là một phần của bức tranh. Trước mắt, nhà giao dịch chờ báo cáo việc làm phi nông nghiệp của Mỹ để cập nhật đánh giá về sức khỏe kinh tế và triển vọng lãi suất. Tiếp đó, chỉ số giá tiêu dùng tháng 10 sẽ giúp thị trường cân nhắc liệu áp lực lạm phát có đủ dai dẳng để hạn chế dư địa nới lỏng hay không. Cuộc họp Fed tháng 12 là phép thử quan trọng tiếp theo. Những mốc này có ý nghĩa lớn hơn một cú hích chính trị nhất thời, bởi chúng có thể làm thay đổi kỳ vọng về lợi suất thực và sức mạnh của USD — hai kênh truyền dẫn then chốt tới vàng.
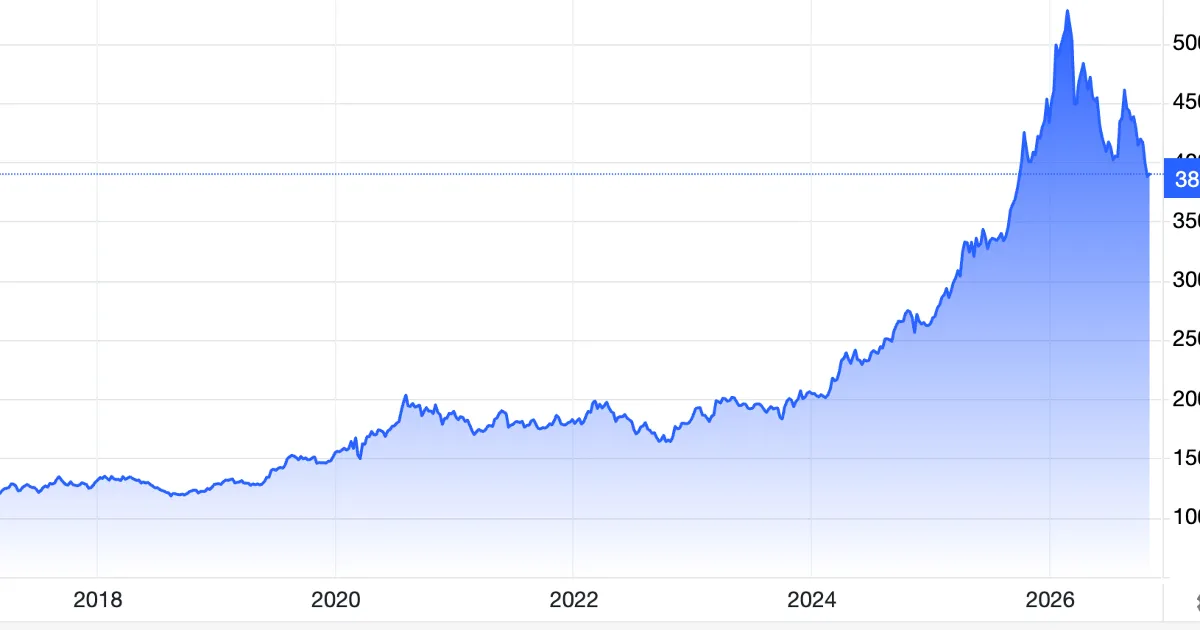
Kết luận hợp lý không phải là vàng chắc chắn tăng hay giảm sau bầu cử giữa kỳ Mỹ. Lịch sử và đợt biến động hiện tại đều không tạo ra một quy luật đủ để thay thế việc theo dõi dữ liệu. Nhà đầu tư nên nhìn vào phản ứng của Fed trước việc làm và lạm phát, đồng thời quan sát USD, lợi suất thực và lực mua của ngân hàng trung ương. Bầu cử có thể mở màn cho biến động; chính sách tiền tệ mới là biến số quyết định liệu cú hích ấy có trở thành xu hướng hay chỉ là một nhịp sóng ngắn.