
Bước ngoặt tháng 9: khi bảng xếp hạng bị đảo chiều
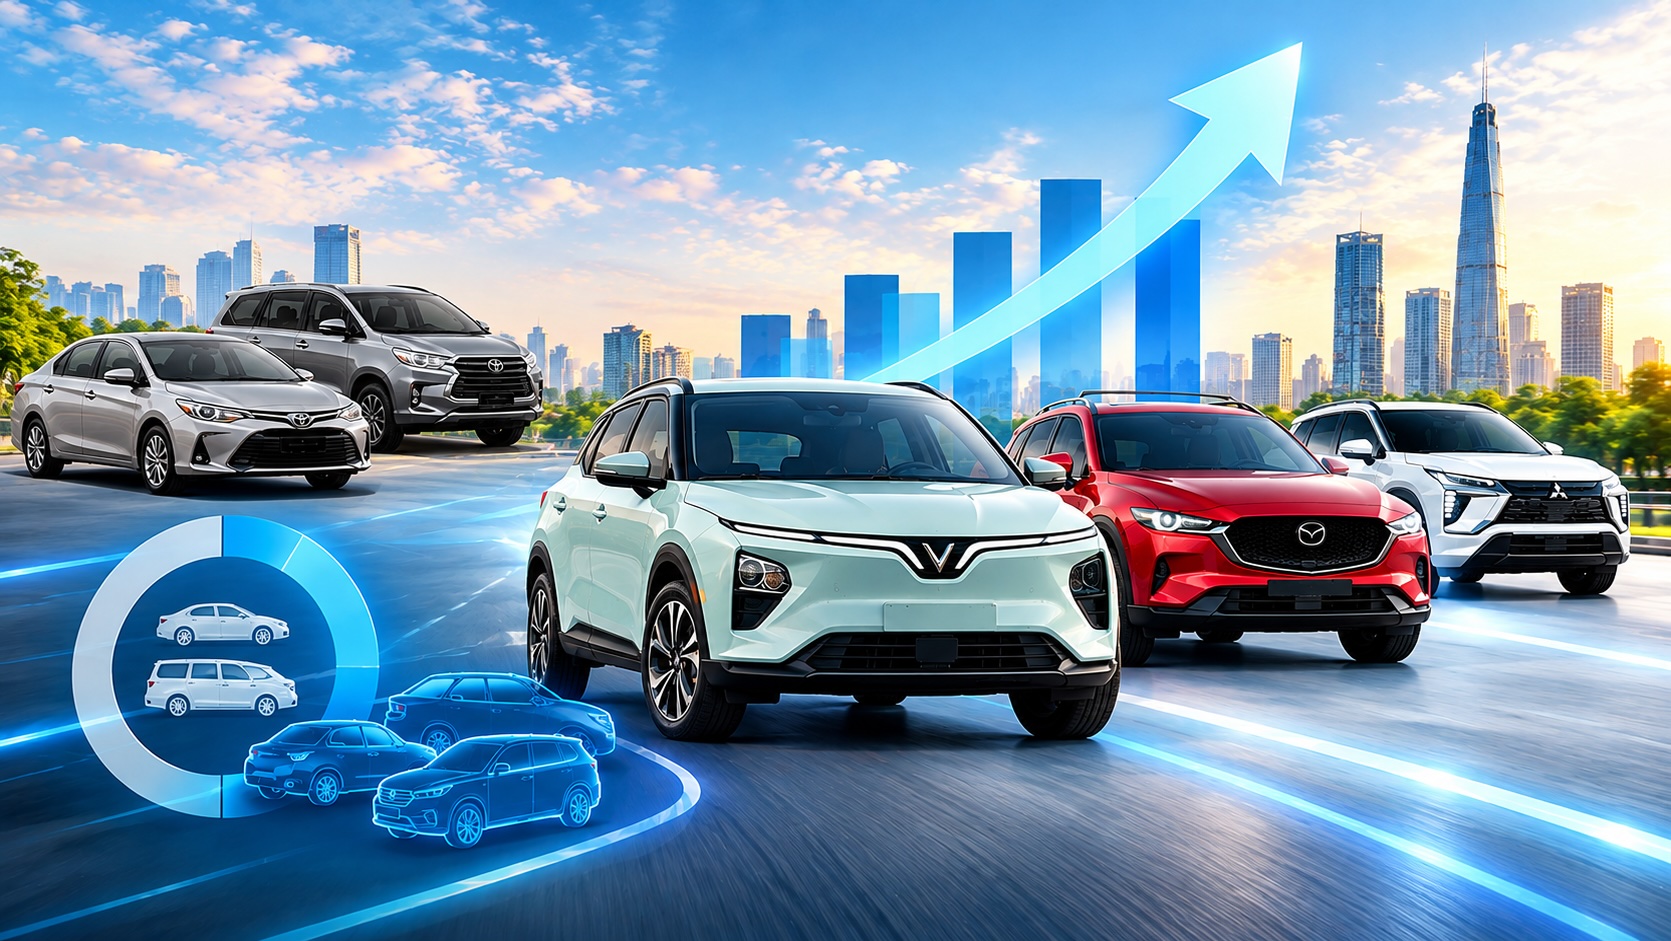
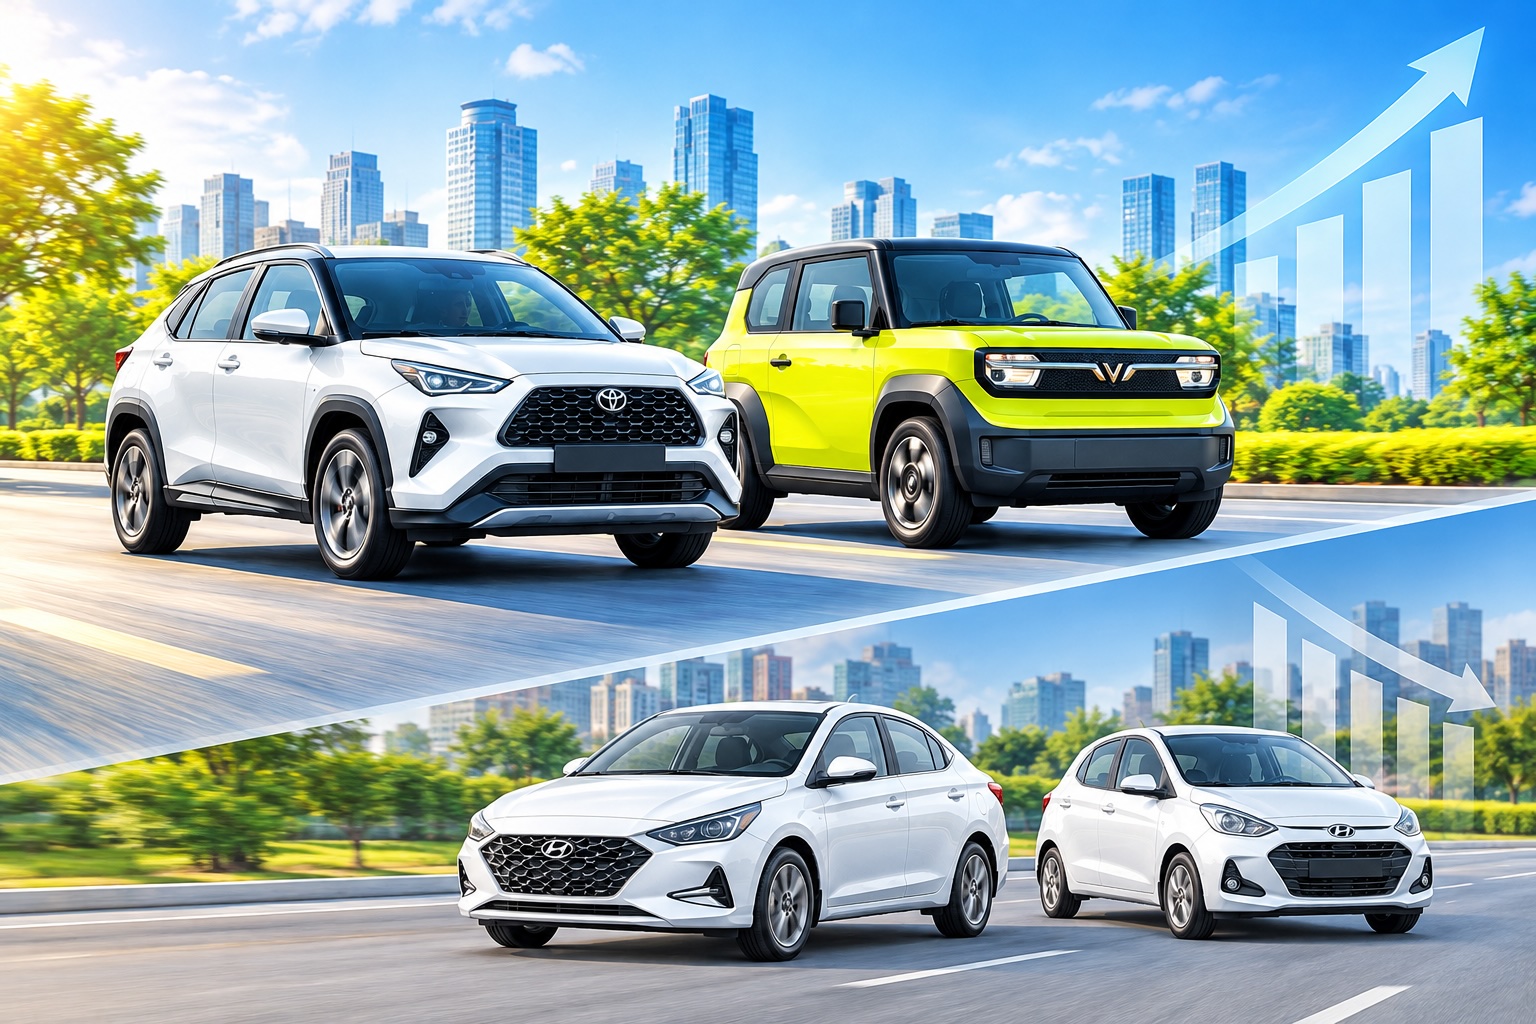
Sự thay đổi cấu trúc thị trường ô tô Việt Nam trong tháng 9/2026 là quá trình xe điện và các dòng B-SUV, Mini SUV gầm cao đô thị vươn lên chiếm ưu thế trong phân khúc xe tháng 9, đẩy sedan hạng B và xe cỡ A truyền thống vào thế suy thoái khi người dùng ưu tiên tính linh hoạt, công nghệ và chi phí vận hành hơn là chỉ nhu cầu di chuyển cơ bản.
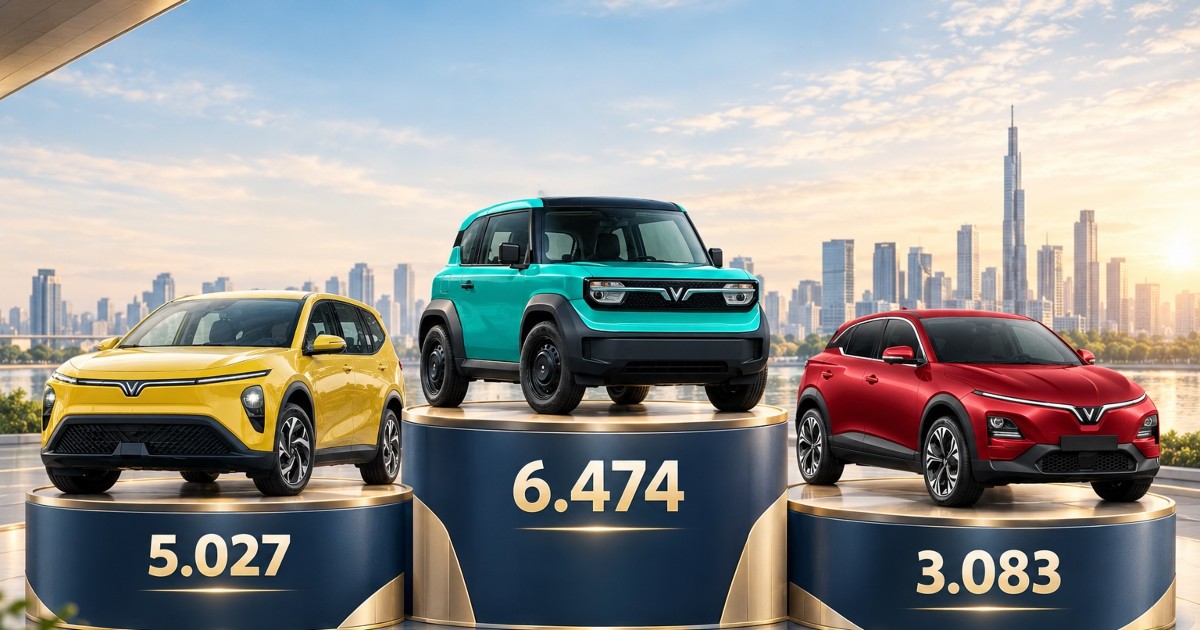
Điểm nhấn rõ nhất là việc xe điện bán chạy nhất thị trường không còn là ngoại lệ mà trở thành chuẩn mực mới. Mẫu xe điện mini VinFast VF 3 giữ ngôi vương toàn thị trường với 6.474 xe bàn giao trong tháng 9, nâng lũy kế từ đầu năm lên 42.272 xe. Đây không chỉ là một con số ấn tượng, mà là lời khẳng định: cuộc chơi đã đổi luật. Trong khi đó, doanh số toàn thị trường tăng mạnh, nhưng phần tăng trưởng lại chảy về xe điện và xe gầm cao đô thị, chứ không phải sedan hay xe cỡ A vốn từng là “cửa vào” của số đông người mua ô tô lần đầu.
Xe điện bứt phá: từ lựa chọn mới lạ thành dòng chủ lực
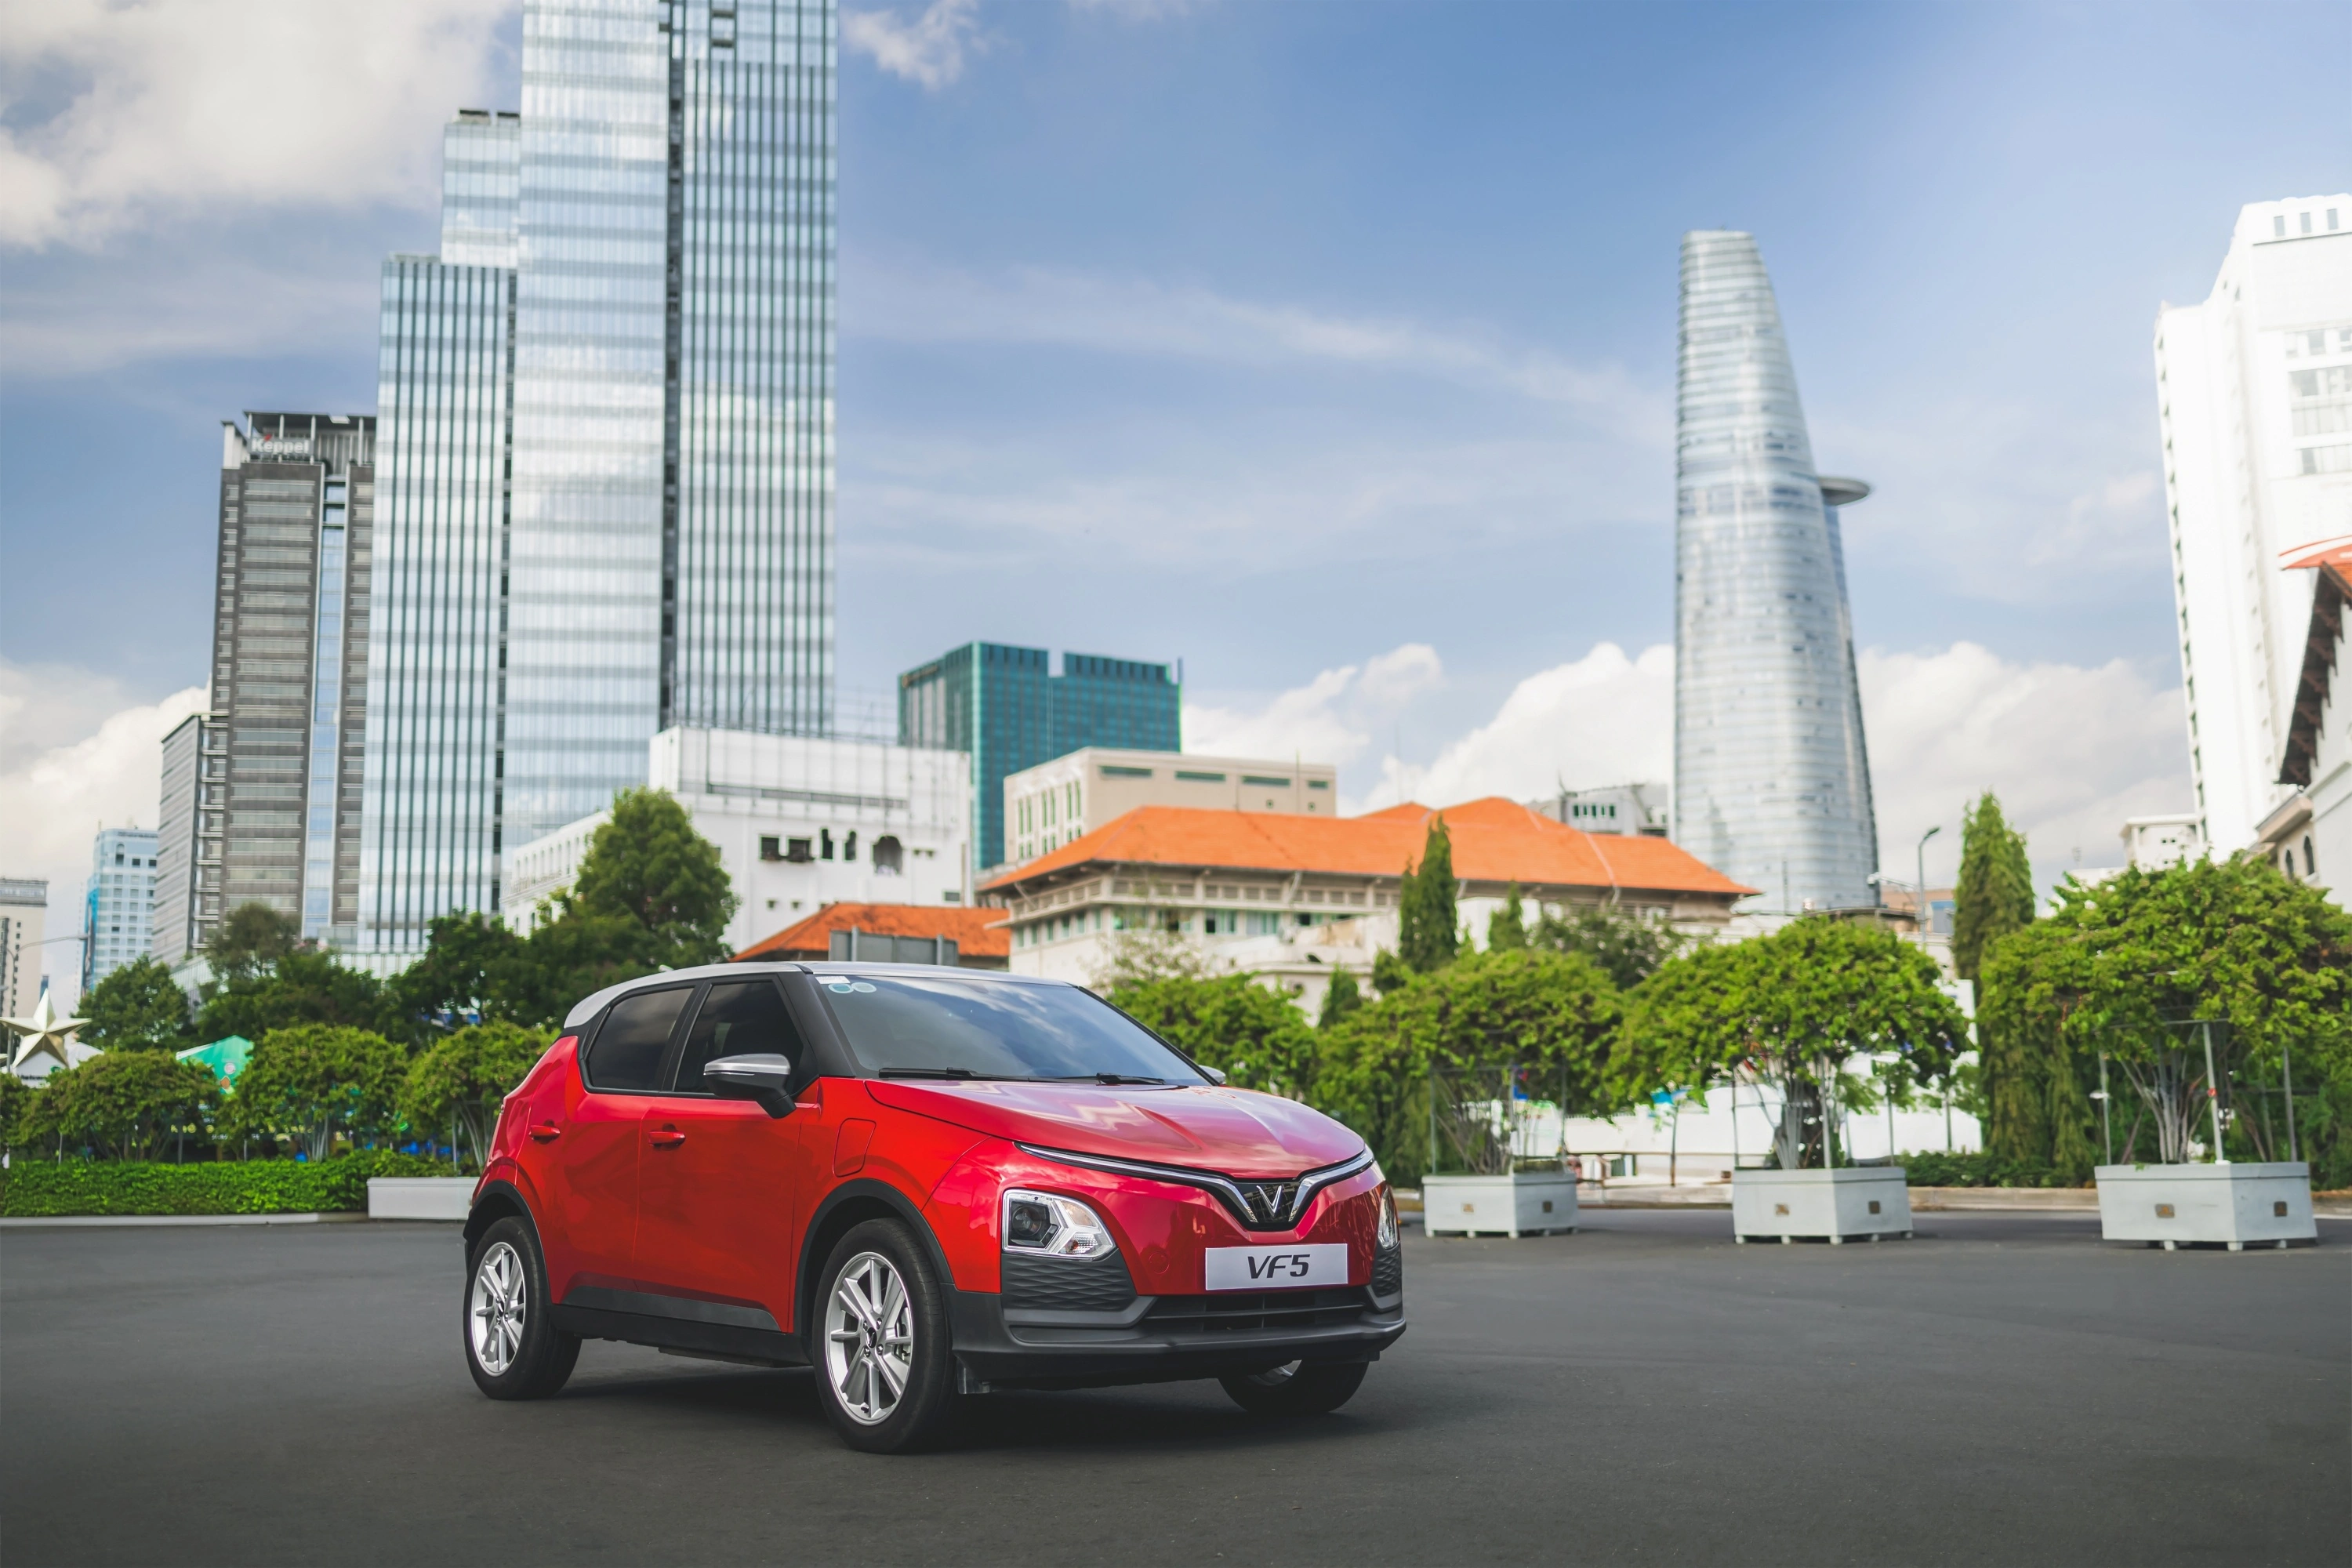
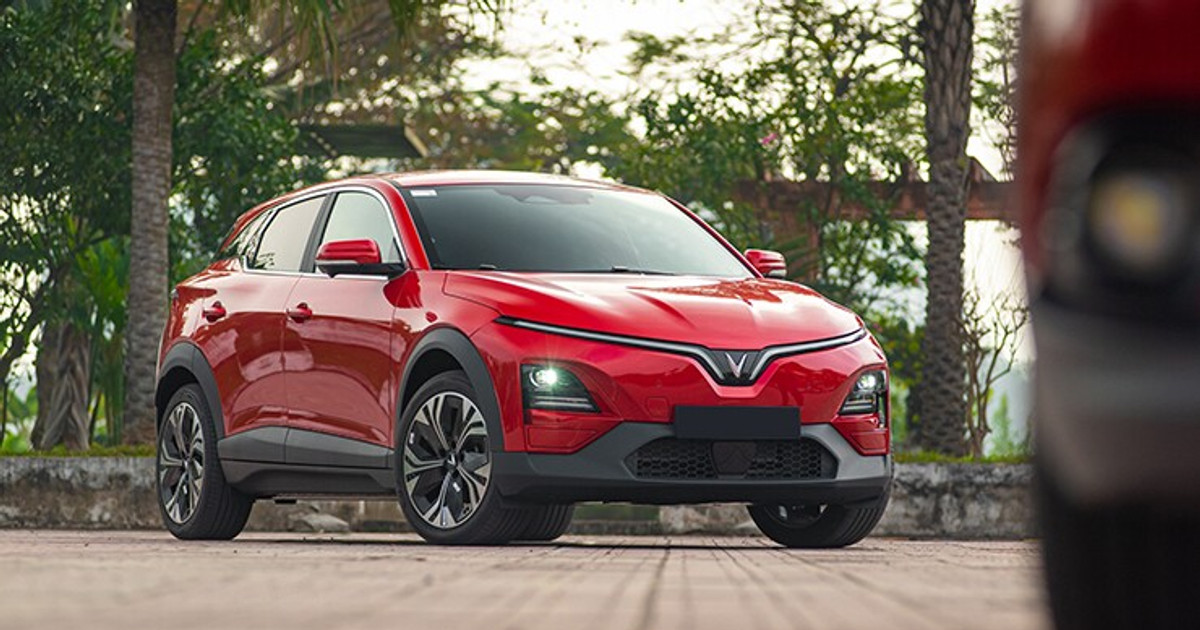
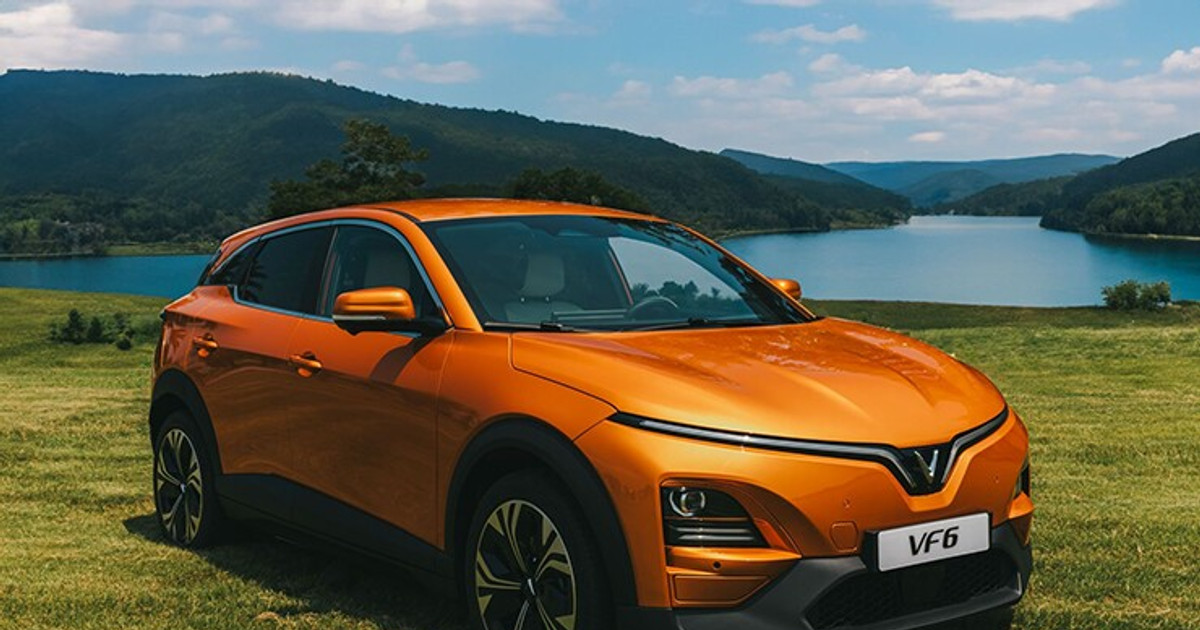
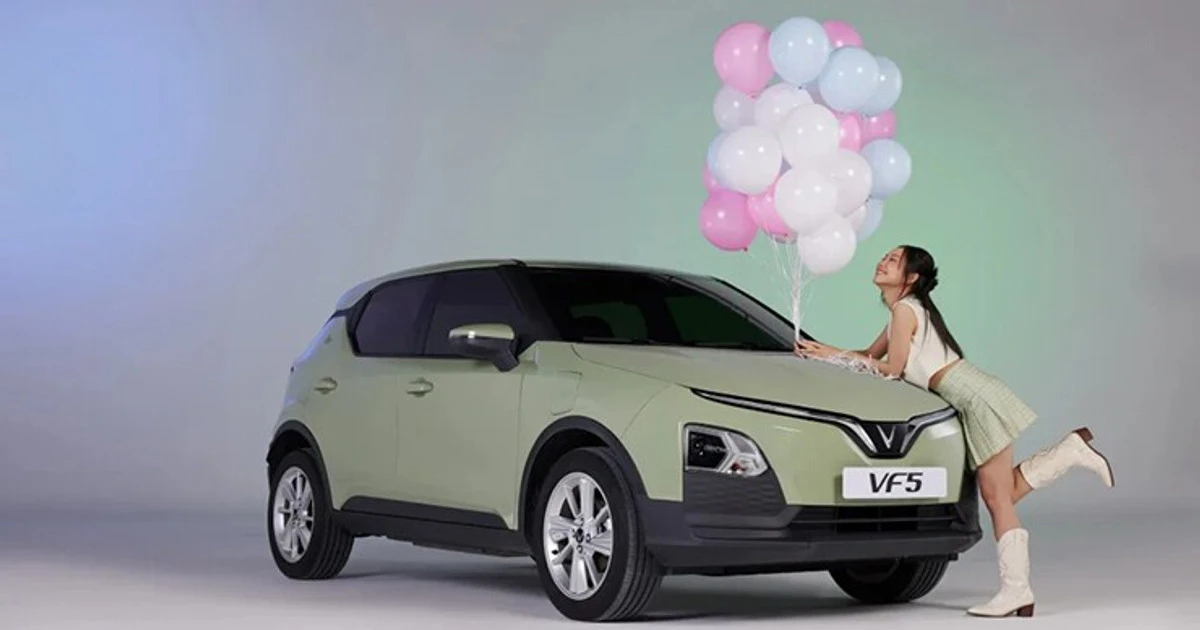
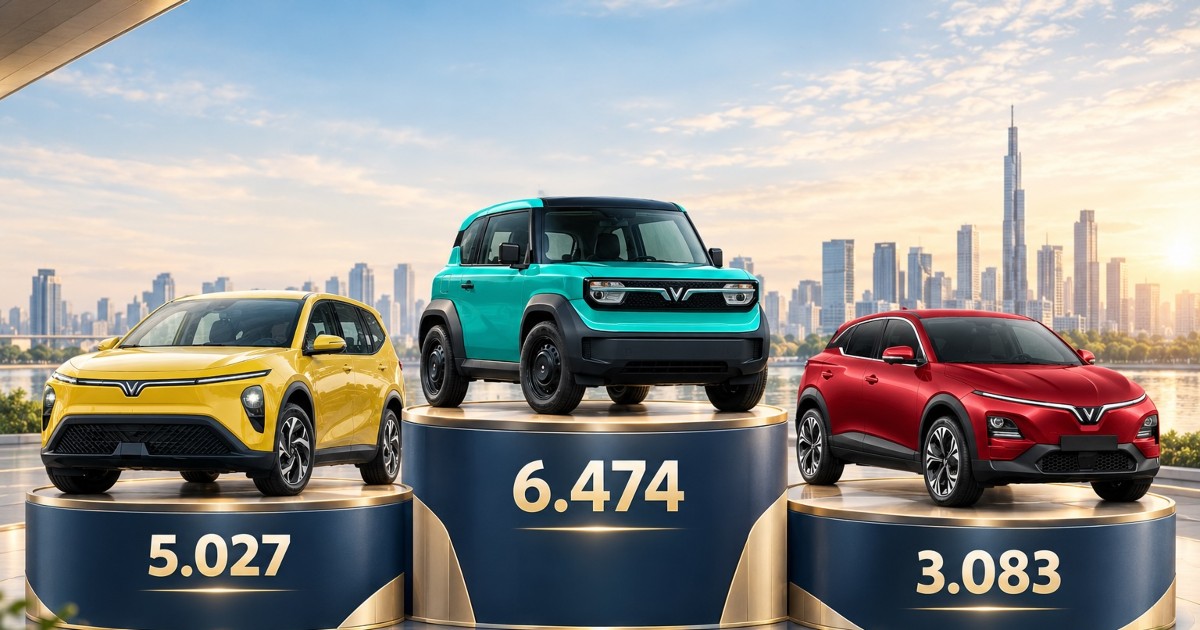
Nếu vài năm trước, xe điện còn bị xem là “thử nghiệm”, thì tháng 9/2026 cho thấy chúng đã trở thành dòng sản phẩm chủ lực. Không chỉ VF 3 dẫn đầu toàn thị trường, dải sản phẩm xe điện gầm cao như VF 5/Herio Green với 2.472 xe, VF 6 với 3.083 xe và MPV điện Limo Green với 5.027 xe đã tạo nên một mặt trận điện hóa phủ khắp từ xe điện mini đến MPV đa dụng.
Lý do rất thực tế: giá tiếp cận dễ chịu, chi phí vận hành siêu tiết kiệm nhờ chính sách hỗ trợ sạc pin miễn phí và thiết kế nhỏ gọn tối ưu cho giao thông nội đô đã “bòn rút” gần như toàn bộ tệp khách hàng vốn thuộc về xe cỡ A và sedan hạng B. Nói cách khác, xe điện không chỉ thêm lựa chọn, mà đang chiếm luôn sân nhà của xe xăng giá rẻ. Trong bối cảnh người dùng đòi hỏi nhiều hơn ở một chiếc xe ngoài chuyện đi lại, từ công nghệ đến trải nghiệm, xe điện trở thành câu trả lời hợp lý nhất hiện tại.
B-SUV và Mini SUV: xe gầm cao đô thị “nuốt chửng” sedan
Trên mặt trận xe động cơ đốt trong, B-SUV thị trường Việt mới là tâm điểm. Phân khúc B-SUV và các dòng xe gầm cao cỡ nhỏ đang tăng trưởng phi mã, trở thành nơi hút dòng tiền mạnh nhất của người tiêu dùng. Toyota Yaris Cross dẫn đầu nhóm xe xăng với 1.799 xe giao tay khách, gần gấp đôi tháng trước; Mazda CX-5 đạt 1.449 xe, Mitsubishi Xforce bán 1.323 xe. Những con số này cho thấy người mua đã bỏ phiếu bằng tiền cho xe gầm cao đô thị.
Trong khi đó, sedan mất thị phần thấy rõ. Hyundai Accent chỉ bán được 204 xe trong tháng, Grand i10 dừng ở 165 xe; lũy kế 9 tháng lần lượt là 2.645 và 1.637 xe. Đây không phải biến động ngắn hạn mà là dấu hiệu suy thoái cấu trúc của sedan hạng B và xe cỡ A tại một thị trường đang phát triển như Việt Nam. Khi hạ tầng đô thị thường xuyên ngập nước, khoảng sáng gầm cao, treo êm và khoang hành lý linh hoạt của B-SUV, C-SUV giải quyết trọn vẹn nỗi lo của khách hàng đô thị. Sedan giá rẻ đơn giản là không còn phù hợp với bài toán sử dụng mới.
Vì sao sự dịch chuyển diễn ra ngay lúc này?
Sự đảo chiều của phân khúc xe tháng 9 không phải ngẫu nhiên. Về phía người dùng, tư duy lựa chọn phương tiện đã thay đổi căn bản: họ đòi hỏi nhiều hơn ở một chiếc ô tô ngoài chức năng di chuyển cơ bản. Khi thu nhập bình quân đầu người tăng, ưu tiên chuyển sang an toàn, không gian linh hoạt và trải nghiệm công nghệ; những chiếc sedan giá rẻ, xe đô thị cỡ nhỏ chật chội không còn đáp ứng đủ kỳ vọng.
Về bối cảnh quốc tế, ngành ô tô toàn cầu đang chịu tác động từ các chính sách liên quan đến vật liệu chiến lược. Việc một số nguyên tố đất hiếm và nam châm bị hạn chế xuất khẩu đã tạo áp lực phải tái cấu trúc chuỗi cung ứng và đẩy nhanh xu hướng điện hóa, tối ưu nền tảng sản phẩm. Trong bức tranh đó, Việt Nam nổi lên là một trong những thị trường ô tô tăng trưởng nhanh nhất khu vực, nên mọi thay đổi về công nghệ và thị hiếu đều diễn ra với tốc độ rất cao.
Kỷ nguyên mới và áp lực cho các hãng xe đến 2030
Kỷ nguyên hoàng kim của sedan hạng B và xe cỡ A đang dần khép lại; sự lên ngôi của B-SUV, Mini SUV và xe điện cho thấy cấu trúc tiêu thụ ô tô tại Việt Nam đã bước sang giai đoạn mới, mang tính bão hòa với các dòng xe gầm thấp truyền thống. Điều này kéo theo áp lực chưa từng có lên các hãng xe và hệ thống đại lý.
Các nhà sản xuất buộc phải tái cấu trúc chiến lược phân phối, chuyển nguồn lực sang lắp ráp và nhập khẩu B-SUV hoặc xe điện hóa để tránh vòng xoáy tụt giảm thị phần. Cuộc cạnh tranh sẽ đặc biệt gay gắt từ cuối 2026 đến tầm nhìn 2030, khi yêu cầu về giá, trang bị an toàn chủ động ADAS và công nghệ kết nối thông minh trên xe gầm cao ngày càng khắt khe. Các hãng không thể bám mãi mô hình xe giá rẻ cấu hình cơ bản; họ phải liên tục làm mới sản phẩm, bắt nhịp xu hướng năng lượng xanh và tối ưu chi phí sở hữu nếu không muốn bị bỏ lại phía sau. Với người dùng, đây là thời điểm “vàng” để được hưởng lợi từ cạnh tranh và công nghệ.