
SEC đi đường vòng Quốc hội: cổ phiếu token hóa bước vào phép thử 5 năm
Miễn trừ SEC cho giao dịch on-chain cổ phiếu token hóa là cơ chế tạm thời cho phép chứng khoán truyền thống được biểu diễn dưới dạng token trên blockchain công khai và giao dịch qua các giao thức tài chính phi tập trung được cấp phép, mà không cần sàn chứng khoán đăng ký theo khuôn khổ cũ, nhằm thử nghiệm mô hình thị trường số trong phạm vi rủi ro được kiểm soát. Hai ngày sau khi Đạo luật CLARITY bị Thượng viện chặn với tỷ lệ 49–50, Chủ tịch SEC Paul Atkins kích hoạt “phương án B”: ban hành Order 34-106402, hay còn gọi là Quyền miễn trừ Đổi mới, cho phép một loại hình mới mang tên Sàn giao dịch chứng khoán được token hóa (TSV) vận hành giao dịch cấp hai cổ phiếu thuộc Hệ thống Thị trường Quốc gia (NMS) dưới dạng cổ phiếu token hóa trên các bể thanh khoản AMM có phép trong tối đa 5 năm, mà không phải đăng ký như sàn giao dịch chứng khoán quốc gia. Đây không phải chi tiết kỹ thuật nhỏ; đó là cách SEC dùng thẩm quyền hiện có để bảo vệ tầm nhìn thị trường chứng khoán Mỹ thời “on-chain”, thay vì ngồi chờ Quốc hội điều chỉnh.
Miễn trừ SEC và CFTC: hai nước cờ phối hợp để mở cửa giao dịch on-chain
Điều đáng nói không phải là miễn trừ tồn tại, mà là cách nó được thiết kế để bẻ cong, chứ không phá vỡ, luật hiện hành. Lệnh Release No. 34-106402 miễn trừ TSV khỏi định nghĩa “sàn giao dịch” trong Đạo luật Giao dịch Chứng khoán và miễn trừ một phần nhà cung cấp thanh khoản khỏi định nghĩa “nhà giao dịch” (dealer). Tuy vậy, mọi điều khoản chống gian lận, tuân thủ trừng phạt OFAC và quy định phát hành sơ cấp vẫn giữ nguyên; không hề có “miễn tội” cho blockchain. Mô hình này yêu cầu giao dịch cổ phiếu token hóa diễn ra trên hợp đồng thông minh có thể kiểm toán, công khai dữ liệu theo thời gian gần thực và dừng giao dịch đồng bộ khi cổ phiếu cơ sở trên sàn truyền thống bị ngắt. Song song, CFTC mở rộng lập trường không can thiệp cho các nhà cung cấp phần mềm thụ động trên toàn ngành, nghĩa là các mảnh ghép hạ tầng có thể hỗ trợ thị trường mới mà không bị buộc khoác áo “môi giới giới thiệu” truyền thống. Hai nước cờ này thể hiện sự phối hợp hiếm hoi: một bên mở cửa cho giao dịch on-chain, bên kia giải tỏa áp lực giấy phép cho tầng trung gian công nghệ.
Khung thử nghiệm nghiêm ngặt: không phải “miễn trừ trắng” cho DeFi
Dù nghe có vẻ táo bạo, miễn trừ SEC được rào kín bởi một bộ điều kiện khiến nhiều dự án tiền mã hóa quen kiểu “chạy nhanh, phá luật” khó mà tham gia. TSV phải đặt trụ sở tại Mỹ, không chấp nhận cấu trúc ngoài khơi; mọi người tham gia đều phải được cấp phép truy cập, giao dịch ẩn danh bị cấm, và quyền cổ đông của người nắm giữ cổ phiếu token hóa phải tương đồng hoàn toàn với cổ phiếu truyền thống, loại bỏ mọi cấu trúc phái sinh tổng hợp. SEC còn áp trần số lượng mã và khối lượng giao dịch: tối đa 75 cổ phiếu thuộc Hạng 1 với khối lượng không quá 0,25% khối lượng trung bình tháng, và tối đa 250 mã Hạng 2 với giới hạn 2,5% khối lượng giao dịch hàng ngày; vượt trần sẽ kích hoạt dừng giao dịch ba tháng đối với cổ phiếu tương ứng. Đây là sandbox ở cấp thị trường chứng khoán Mỹ, nhưng là sandbox có tường rào, camera và bảo vệ đầy đủ. Như Jamie Selway – Giám đốc Cục Giao dịch và Thị trường của SEC – nhận định, việc phê duyệt miễn trừ này là “cột mốc quan trọng để mở cửa thị trường vốn cho chứng khoán được token hóa”.
Phản ứng thị trường và thông điệp gửi tới DeFi
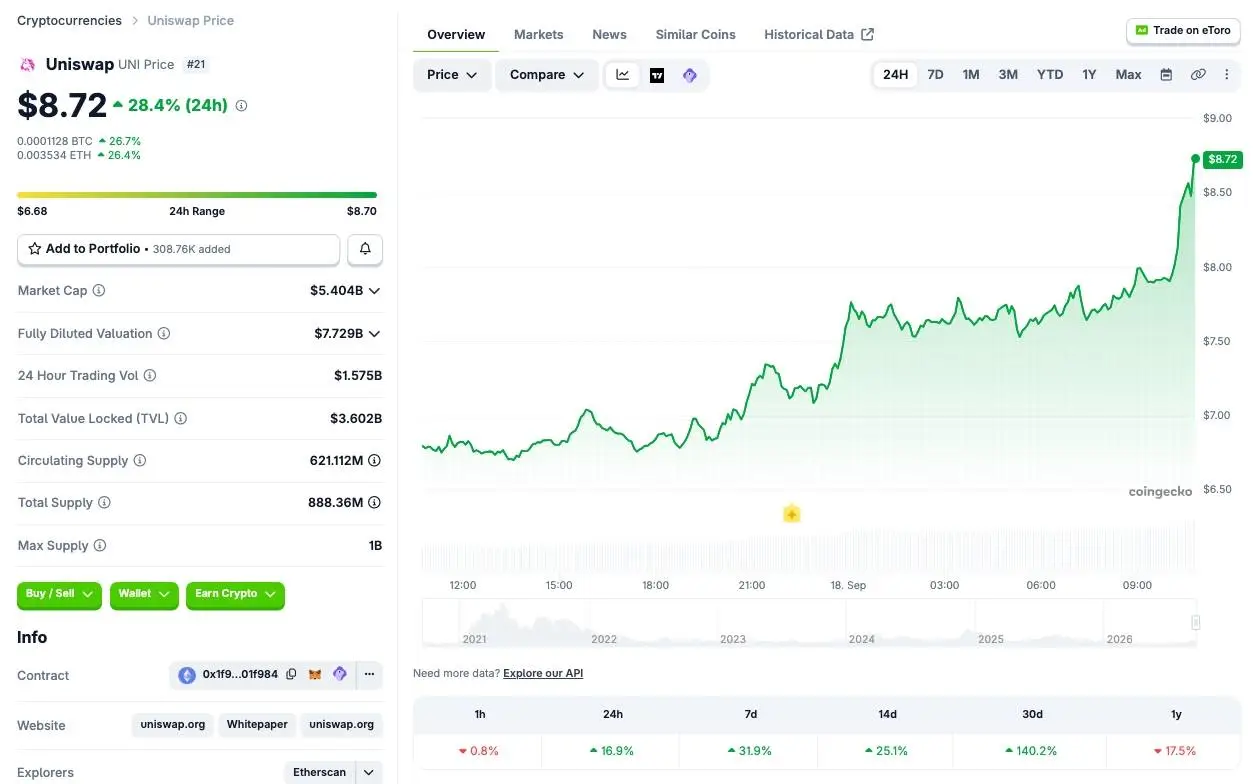
Thị trường rõ ràng đã hiểu thông điệp nhanh hơn nhiều nhà lập pháp. Token UNI – đại diện cho một trong những giao thức AMM lớn nhất – tăng gần 20% trong 24 giờ sau loạt thông báo miễn trừ, với mức 19,8% được ghi nhận. Đây không chỉ là đầu cơ ngắn hạn; đó là cách dòng vốn định giá khả năng Uniswap hoặc các AMM tương tự trở thành hạ tầng cho cổ phiếu token hóa được giao dịch on-chain trong khuôn khổ được SEC chấp thuận. Sự hỗ trợ từ CFTC dành cho nhà cung cấp phần mềm thụ động cũng gửi tín hiệu: nếu bạn xây hạ tầng trung lập, không ôm rủi ro của môi giới truyền thống, cơ quan quản lý sẵn sàng cho bạn “vùng xám hợp pháp” để hoạt động. Với các nhà phát triển DeFi, bài học ở đây khá rõ: kỷ nguyên “code là luật” đơn độc đang nhường chỗ cho “code + luật”, nơi ưu thế sẽ thuộc về những dự án đủ linh hoạt để cắm vào thị trường chứng khoán Mỹ, chấp nhận KYC, giới hạn khối lượng và kiểm toán on-chain.
Sau 5 năm: token hay giấy sẽ thắng trên Phố Wall?
SEC không giấu ý đồ biến phép thử thành cấu trúc vĩnh viễn nếu mọi thứ vận hành trơn tru. Lệnh miễn trừ sẽ hết hiệu lực sau 5 năm, nhưng cơ quan này có thể sửa đổi hoặc rút lại sớm hơn, đồng thời sẽ tận dụng giai đoạn này để thu thập dữ liệu thực tế và lấy ý kiến công chúng trước khi quyết định có “đóng đinh” giao dịch cổ phiếu token hóa thành một phần cố định của thị trường vốn Hoa Kỳ hay không. Nếu thí nghiệm thành công, miễn trừ SEC có thể chuyển hóa thành quy định vĩnh viễn, đưa cổ phiếu token hóa trở thành thành phần thường trực của thị trường chứng khoán Mỹ, thay đổi cách nhà đầu tư sở hữu và giao dịch tài sản tài chính. Nếu thất bại, TSV buộc phải đóng cửa hoặc đổi mô hình, và câu chuyện sẽ quay lại Quốc hội với bằng chứng mạnh hơn cho phe ủng hộ hoặc phản đối. Quan điểm của tôi: đây là lần hiếm hoi Phố Wall và DeFi có cơ hội viết chung một chương mới; bên nào biết tận dụng 5 năm tới để chứng minh mình đáng tin hơn sẽ định hình chuẩn mực cho cả thế hệ hạ tầng tài chính tiếp theo.