
Mức 0,1%/năm đánh dấu đợt giảm sâu tại SCB
Lãi suất tiết kiệm là khoản lợi tức ngân hàng trả cho khách hàng gửi tiền, được xác định theo số tiền, kỳ hạn và cách thức lĩnh lãi. Ngày 3/11, SCB đồng loạt giảm lãi suất tiết kiệm trực tuyến dành cho khách hàng cá nhân lĩnh lãi cuối kỳ ở các kỳ hạn từ 1 đến 36 tháng, với mức hạ từ 1,5 đến 3,2 điểm phần trăm, đưa biểu lãi suất về khoảng 0,1-0,7%/năm. Đây không phải một điều chỉnh nhỏ ở vài kỳ hạn: mức giảm trải rộng toàn bộ biểu được nêu. Đáng chú ý nhất, kỳ hạn 1-2 tháng giảm 1,5 điểm phần trăm, còn kỳ hạn 3-5 tháng giảm 1,8 điểm phần trăm; cả hai nhóm cùng xuống 0,1%/năm. Với người gửi tiền ngắn hạn, mức này làm lợi tức niêm yết thấp hơn rất xa so với các mức phổ biến trong bảng so sánh.
SCB cũng hạ lãi suất tiền gửi không kỳ hạn từ 0,5% xuống 0,1%/năm. Các kỳ hạn 6-11 tháng còn 0,5%/năm sau khi giảm 2,4 điểm phần trăm; kỳ hạn 12-18 tháng về 0,6%/năm, giảm 3,1-3,2 điểm. Mức cao nhất của biểu trực tuyến sau điều chỉnh chỉ còn 0,7%/năm, dành cho kỳ hạn 24-36 tháng và thấp hơn trước 3,2 điểm phần trăm. Các mức này cũng áp dụng cho tiết kiệm thông thường tại quầy và sản phẩm Tiết kiệm Phát Lộc Tài. Tuy nhiên, SCB giữ nguyên lãi suất riêng của sản phẩm tiền gửi thông thường 12 tháng và 13 tháng, lần lượt 3,7% và 8,7%/năm; nguồn không nêu điều kiện hưởng các mức này.
So sánh mặt bằng: khoảng cách với nhiều ngân hàng rất lớn
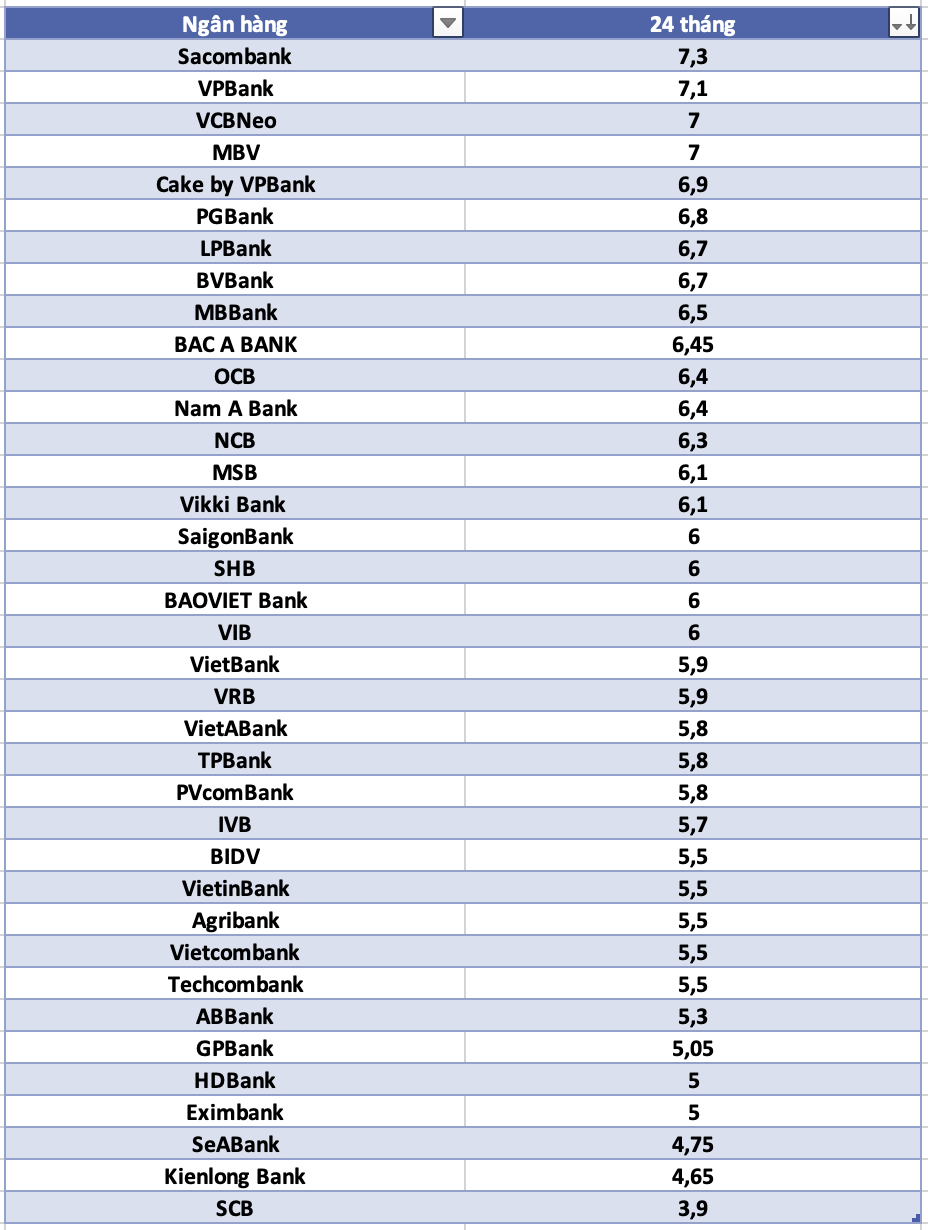
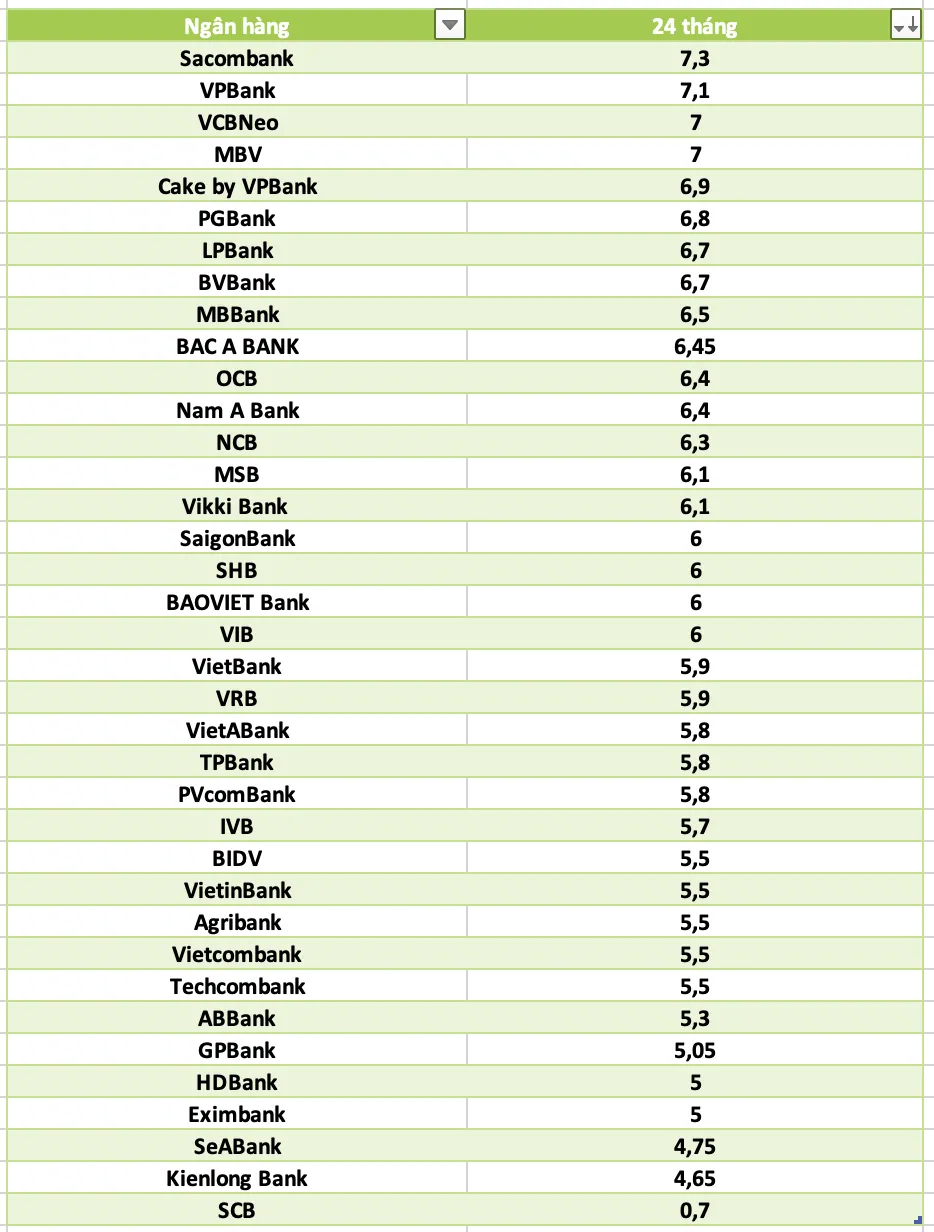
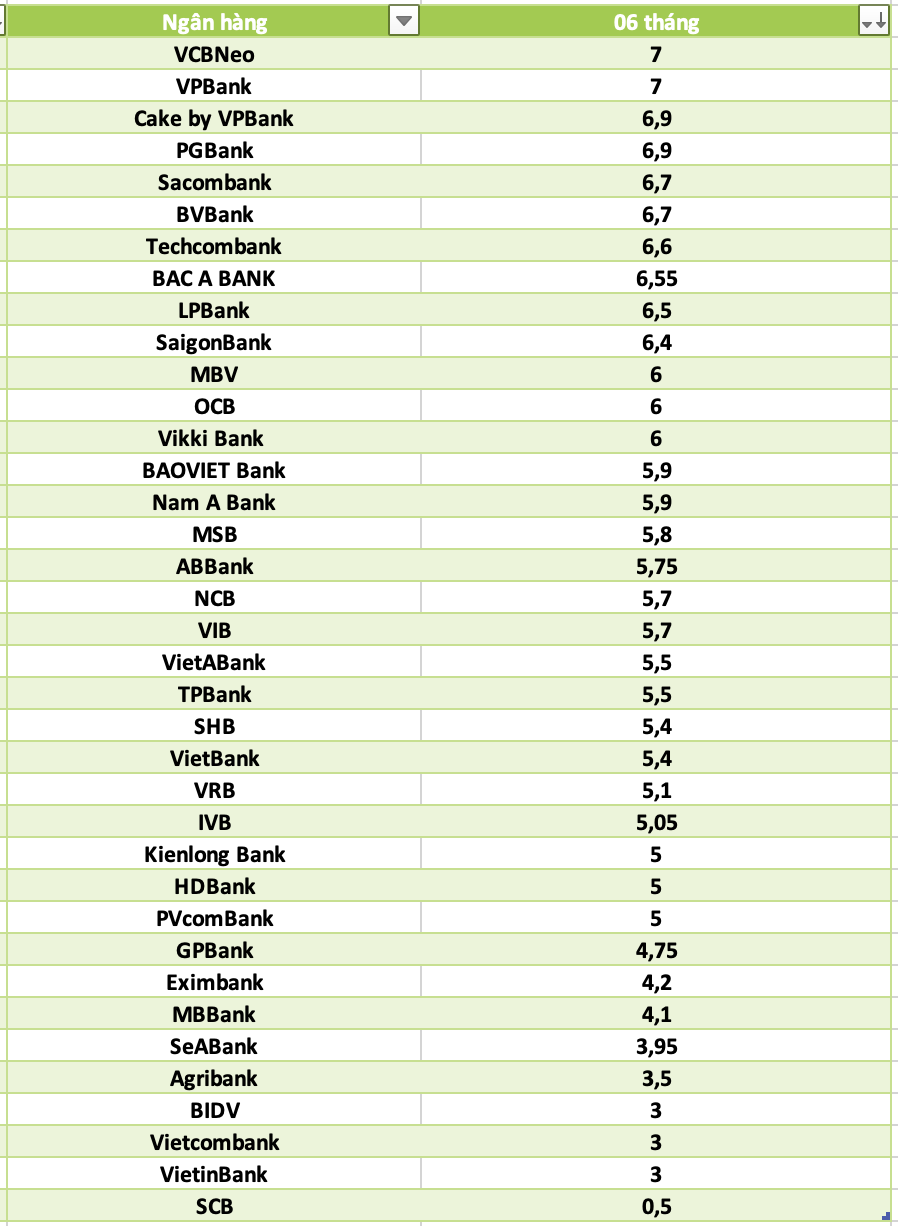
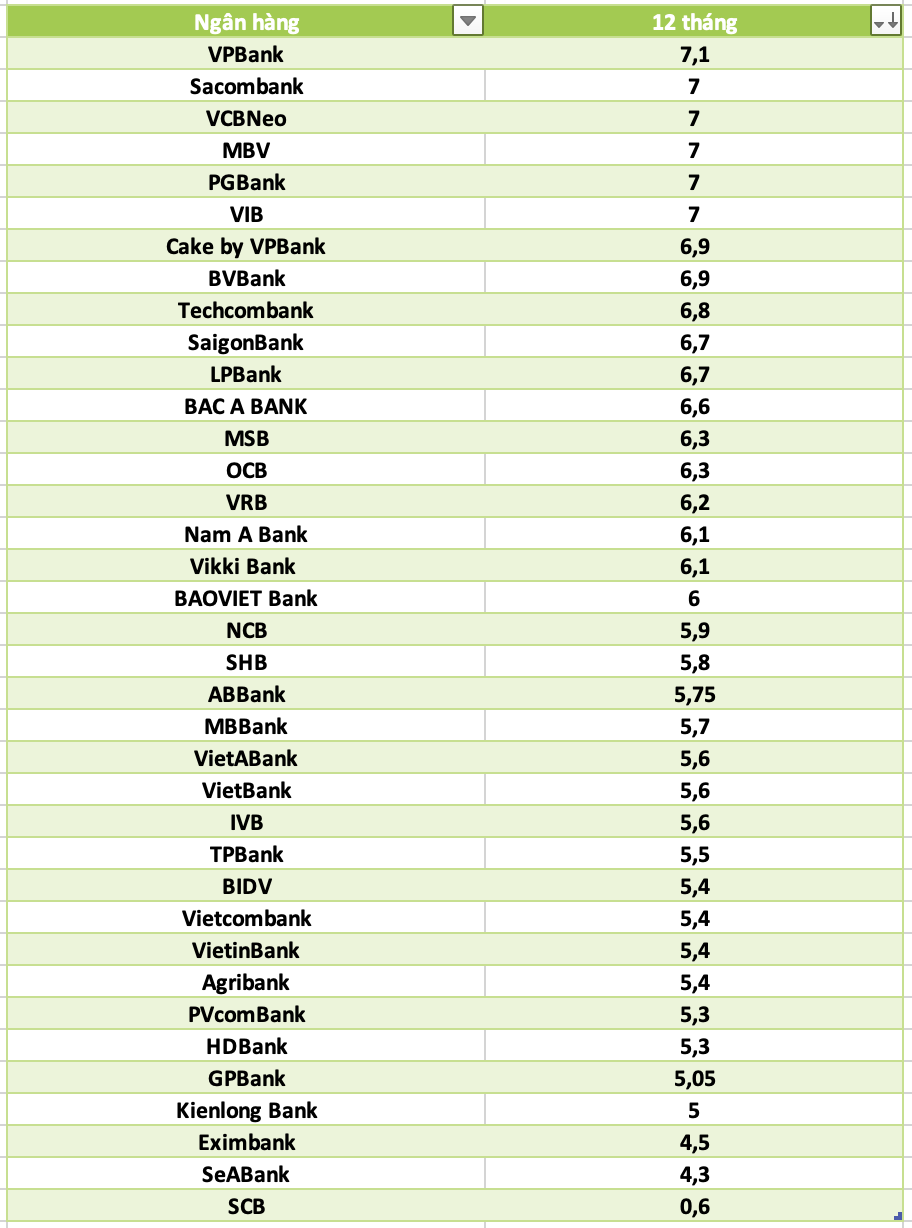
Biểu lãi suất trực tuyến niêm yết ngày 3/11 cho thấy SCB nằm ở mức đặc biệt thấp khi đặt cạnh các ngân hàng khác trong bảng tổng hợp. Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 4,75%/năm ở kỳ hạn 3 tháng, 6,6% ở kỳ hạn 6 và 9 tháng, cùng 6,8% ở kỳ hạn 12 và 18 tháng. Trái lại, SCB chỉ niêm yết 0,1% cho kỳ hạn 3 tháng và 0,5% cho kỳ hạn 6, 9 tháng. Chênh lệch này khiến việc chỉ nhìn tên kỳ hạn mà bỏ qua ngân hàng cụ thể trở nên rủi ro cho người đang so sánh nơi gửi. Trong cùng bảng, mức kỳ hạn 3 tháng tại nhiều ngân hàng khác đạt 4,75%; ở kỳ hạn 6 tháng, một số mức được ghi nhận từ khoảng 4,8% đến 7%/năm.
| Ngân hàng/nhóm ngân hàng | 3 tháng | 6 tháng | 12 tháng |
|---|---|---|---|
| Agribank, BIDV, Vietcombank, VietinBank | 4,75%/năm | 6,6%/năm | 6,8%/năm |
| SCB | 0,1%/năm | 0,5%/năm | 0,6%/năm |
| Eximbank, trực tuyến ngày thường | 4,7%/năm | 4,4%/năm | 4,7%/năm |
Bảng cho thấy không thể xem một mức lãi suất đơn lẻ là đại diện cho toàn thị trường. Cùng một kỳ hạn, lựa chọn ngân hàng và kênh gửi làm thay đổi đáng kể con số niêm yết. Đây là điểm cần nhớ hơn cả trước khi quyết định khóa tiền trong một kỳ hạn.
Eximbank cũng giảm, nhưng quy mô khác hẳn SCB
Trong bản tin ngày 3/11, Eximbank giảm 0,5 điểm phần trăm ở nhiều sản phẩm, tập trung vào kỳ hạn 6-12 tháng. Gửi tại quầy, lãi suất 6-11 tháng còn 4,2%/năm, kỳ hạn 12 tháng còn 4,5%; các kỳ hạn 13-60 tháng giữ ở 5%. Với tiền gửi trực tuyến thực hiện từ thứ Hai đến thứ Sáu, mức mới là 4,4% cho kỳ hạn 6-9 tháng, 4,7% ở 12 tháng và 5,2% từ 15 tháng trở lên. Tiền gửi trực tuyến cuối tuần có biểu khác: kỳ hạn 6-11 tháng còn 4,9%, 12 tháng còn 4,8%, còn kỳ hạn từ 15 tháng giữ ở 5,3%.
Ngày 4/11, thông tin về SCB tiếp tục thu hút chú ý bởi các kỳ hạn 1-5 tháng chạm 0,1%/năm. Dù cả hai diễn biến đều là giảm lãi suất tiền gửi, mức độ không thể đánh đồng: Eximbank hạ 0,5 điểm phần trăm ở các nhóm kỳ hạn được nêu, còn SCB giảm tới 3,2 điểm ở một số kỳ hạn. Người gửi cũng cần phân biệt sản phẩm, kênh giao dịch, ngày gửi và điều kiện áp dụng; riêng Eximbank, gói Combo CASA có mức cao nhất 5,6%/năm cho khách hàng hạng Infinite gửi kỳ hạn 15 tháng, kèm điều kiện của ngân hàng.
Đừng chọn kỳ hạn chỉ vì một con số nổi bật
Đợt điều chỉnh nhấn mạnh một thực tế: lãi suất ngân hàng không đồng đều giữa tổ chức, sản phẩm hay cách gửi. Mức 0,1%/năm tại SCB là thấp nhất được ghi nhận trong các dữ liệu nêu ở đây, nhưng không nên suy rộng thành mặt bằng chung. Ngược lại, các mức cao hơn trong bảng so sánh cũng không tự động áp dụng cho mọi khách hàng hoặc mọi sản phẩm; một số biểu phụ thuộc kênh gửi và điều kiện riêng. Trước khi gửi, cần kiểm tra đúng kỳ hạn, hình thức giao dịch, cách lĩnh lãi và biểu đang có hiệu lực tại thời điểm mở sổ. Với người cần linh hoạt, kỳ hạn ngắn và lãi suất niêm yết thấp có thể không đáp ứng mục tiêu sinh lời; với người ưu tiên lợi tức, đối chiếu nhiều ngân hàng là bước cần thiết.
Kết luận, đợt giảm của SCB là diễn biến nổi bật vì mức hạ sâu và biểu lãi suất có kỳ hạn chỉ còn 0,1%/năm ở nhóm 1-5 tháng. Eximbank cũng giảm, song mức điều chỉnh được nêu nhỏ hơn và lãi suất sau giảm vẫn khác rõ. Người gửi nên so sánh lãi suất kỳ hạn theo đúng sản phẩm thay vì dựa vào một con số quảng bá hoặc một mức đại diện.