
Trả góp điện thoại cao cấp là gì và vì sao dễ thành cái bẫy tài chính?
Trả góp điện thoại là hình thức mua smartphone mà người dùng chỉ thanh toán một phần giá trị ban đầu, phần còn lại được chia thành nhiều kỳ thanh toán hàng tháng kèm lãi suất trả góp hoặc các loại phí phụ trội, tạo cảm giác số tiền mỗi tháng khá nhỏ nhưng thực tế kéo dài nghĩa vụ tài chính và có thể làm ngân sách căng thẳng nếu cộng dồn với những khoản vay, trả góp khác. Khi mua điện thoại cao cấp theo kiểu này, nhiều người tin rằng mình đang "khéo" tiêu tiền: sở hữu máy xịn ngay, trả dần cho nhẹ. Nhưng cái giá thật sự không nằm ở số tiền kỳ đầu, mà ở việc bạn chấp nhận mang theo một nghĩa vụ cố định, không thể lùi, trong 6–12 tháng — đôi khi dài hơn — bất kể thu nhập biến động ra sao. Điều đáng lo hơn là phần lớn người mua không hề tính hết tổng chi trả, cũng không đặt câu hỏi: khoản trả góp này chiếm bao nhiêu phần trăm thu nhập và sẽ chèn ép những nhu cầu thiết yếu nào trong đời sống.
Những câu chuyện rất thật: khi chiếc smartphone đắt tiền nuốt trọn tiền tiết kiệm
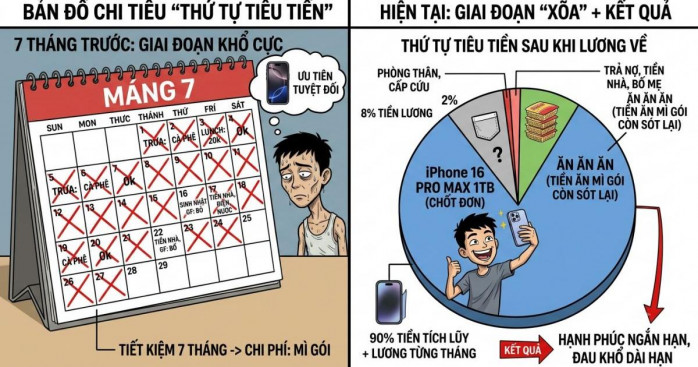
Một bạn trẻ 23 tuổi, lương 10 triệu đồng/tháng, đã phải tiết kiệm liên tục 7 tháng để mua chiếc iPhone giá 37 triệu đồng. Sau khi mua xong, tiền dự phòng trở về con số 0, chưa có khoản đầu tư nào cho việc học hành hay nghề nghiệp, và lại phải bắt đầu tích lũy lại từ đầu. Đó là ví dụ điển hình của việc đặt mua điện thoại cao cấp lên trên nền tảng tài chính và năng lực kiếm tiền trong tương lai. Mua điện thoại đắt tiền không sai; vấn đề là thứ tự ưu tiên. Ở tuổi 23, tài sản lớn nhất không phải chiếc iPhone, mà là khả năng kiếm tiền và kỹ năng bạn có thể dùng trong vài chục năm. Một chiếc máy vài chục triệu sẽ nhanh chóng rớt giá, trong khi một khóa học chất lượng hay vài năm tích lũy kinh nghiệm mang lại giá trị lâu dài hơn rất nhiều. Câu hỏi quan trọng không chỉ là "37 triệu mua được máy nào", mà còn là "37 triệu đó có thể làm được gì khác cho mình".
Khi trả góp điện thoại và đồ công nghệ âm thầm bào mòn thu nhập
Một người mới ra trường, chưa có thu nhập ổn định như Trúc Quỳnh đã mua smartphone giá 20 triệu bằng trả góp: trả trước 5 triệu, 15 triệu còn lại chia trong 12 tháng, tương đương 1,25 triệu đồng mỗi tháng. Nghe qua, mức này có vẻ dễ chịu. Nhưng ngoài khoản gốc, Quỳnh phải trả thêm 300.000 đồng phí hồ sơ và 50.000 đồng phí dịch vụ mỗi tháng trong 12 tháng, khiến tổng số tiền cho chiếc điện thoại tăng lên 20,9 triệu đồng. Đây là ví dụ rõ ràng cho việc người dùng không nhận ra tác động của lãi suất trả góp và phí phụ trội lên ngân sách: "từng khoản không quá lớn" nhưng khi cộng lại, mỗi tháng cô phải dành một khoản đáng kể chỉ để trả những món đã mua trước đó. Điều đáng sợ là cảm giác nhẹ nhàng ở thời điểm ký hợp đồng khiến nhiều người tiếp tục mua thêm đồ công nghệ, quần áo bằng hình thức mua trước, trả sau. Đến khi số tiền thanh toán cố định mỗi tháng ngày càng tăng, trong khi lương không đổi, áp lực tài chính smartphone và các món tiêu dùng đi kèm mới lộ diện.
Tỷ lệ trả góp trên thu nhập: con số bạn phải tính trước khi nâng cấp điện thoại
Một gia đình có thu nhập 25 triệu đồng/tháng, mỗi tháng phải dành khoảng 6,5 triệu đồng để trả góp cho tivi, tủ lạnh, máy giặt, điều hòa. Riêng các khoản trả góp này đã chiếm 26% thu nhập, tương đương hơn 1/4 tổng thu nhập của gia đình. Hãy tưởng tượng thêm một chiếc điện thoại cao cấp mua trả góp; tỷ lệ này rất dễ vượt quá ngưỡng an toàn, khiến tiền dành cho học phí, ăn uống, khoản phát sinh bị thu hẹp. Nếu thu nhập giảm hoặc có chi bất ngờ, những nghĩa vụ thanh toán cố định hàng tháng có thể làm gia đình khó xoay xở hơn về tài chính. Một nguyên tắc tối thiểu là lập danh sách toàn bộ khoản trả góp, ngày đến hạn và số tiền phải trả, cộng thêm các khoản chi cố định như thuê nhà, điện nước, ăn uống, bảo hiểm, nợ khác. Nếu sau khi trừ đi tất cả mà số tiền dư quá thấp, thì việc mua thêm điện thoại trả góp chẳng khác nào tự cắt bớt ngân sách cho những nhu cầu thiết yếu.
Mua điện thoại cao cấp thông minh: ưu tiên tài chính dài hạn, không chạy theo bề nổi
Ở các thành phố lớn, việc mua điện thoại cao cấp đã trở thành điều bình thường trong mắt nhiều người trẻ: điện thoại vài chục triệu, cà phê 50–70 nghìn một cốc, trung tâm thương mại cuối tuần đông. Mạng xã hội càng khiến cảm giác đó trở nên "chuẩn mực": ai cũng thấy bạn bè dùng máy mới, đi du lịch, ăn nhà hàng, nhưng không ai thấy được phía sau là 7 tháng tiết kiệm, tiền vay hay nhiều khoản trả góp chồng lên nhau. Các chương trình trả góp 0% được quảng bá như giải pháp giúp giảm áp lực lúc mua, nhưng ngay cả khi không phát sinh lãi suất, nhiều nghĩa vụ thanh toán cùng lúc vẫn có thể tạo áp lực lớn lên thu nhập. Người mua cần kiểm tra kỹ mọi loại phí trước khi ký hợp đồng, vì chỉ một khoản phí hồ sơ hay phí dịch vụ cũng đủ làm tổng số tiền thực tế phải trả cao hơn giá niêm yết. Quan trọng hơn, hãy tránh dùng một khoản vay mới để xử lý khoản trả sau cũ; việc liên tục kéo dài nghĩa vụ tài chính có thể biến một khoản chi nhỏ thành gánh nặng lâu dài đối với ngân sách. Kết lại, mua điện thoại cao cấp bằng trả góp không phải là điều cấm kỵ, nhưng nên là quyết định sau khi bạn đã có quỹ dự phòng, đã đầu tư cho kỹ năng và tương lai. Đừng để vài triệu đồng mỗi tháng cho một chiếc smartphone làm bạn trì hoãn những lựa chọn mang lại tự do tài chính lâu dài.