
AI trong ngân hàng: Khi công nghệ thông minh không trả lời nổi câu hỏi đơn giản
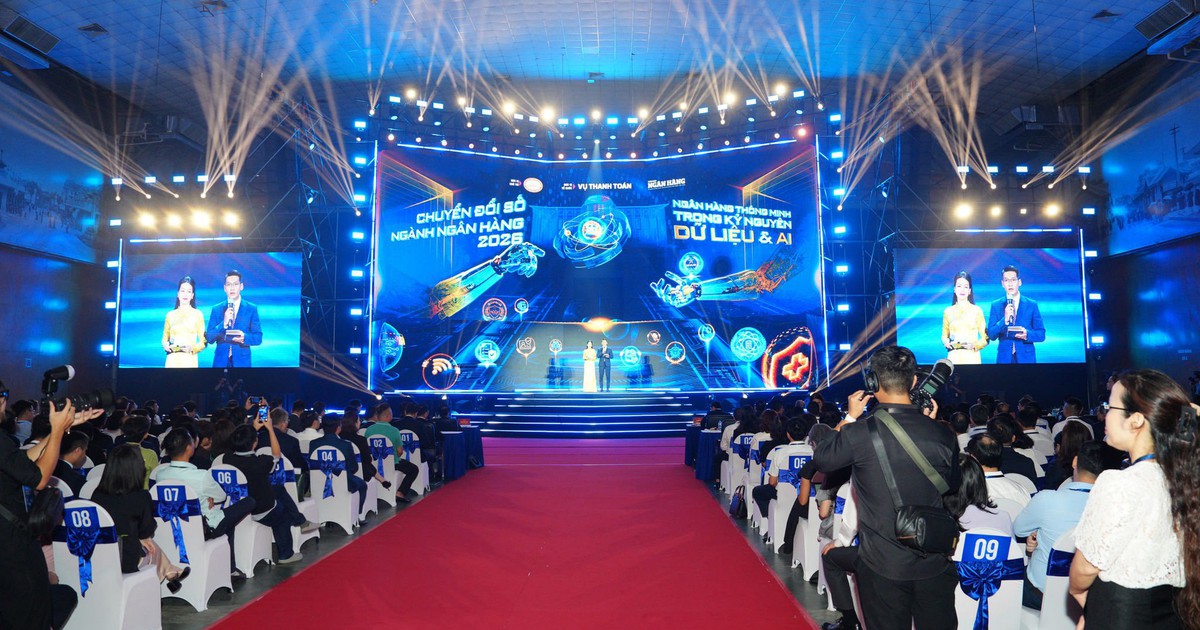
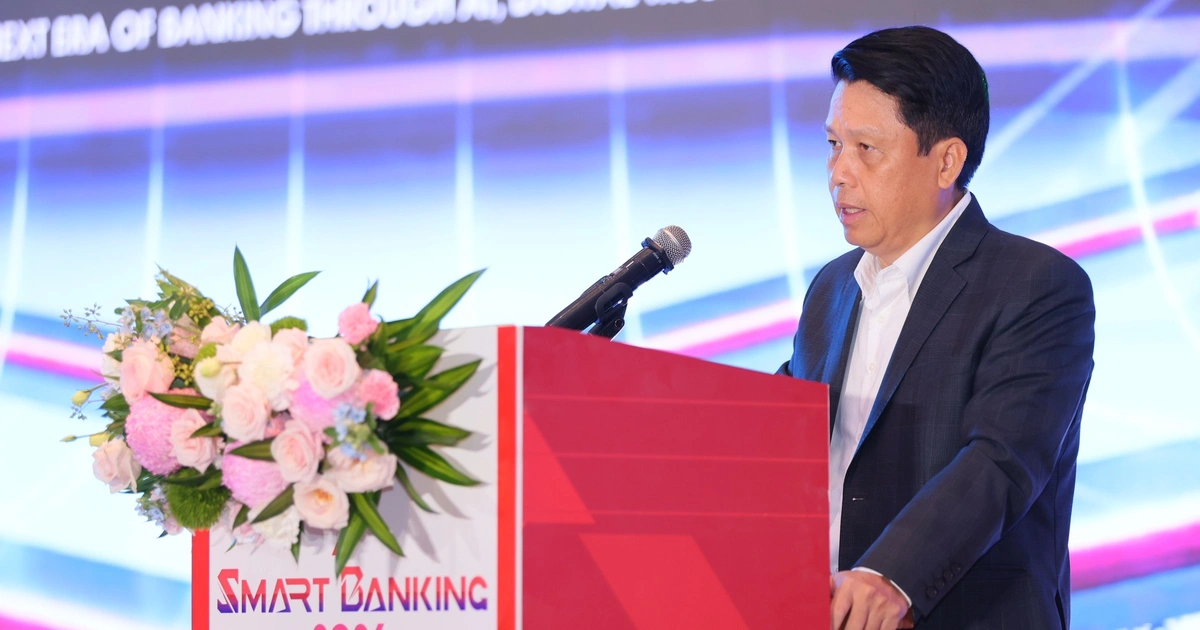
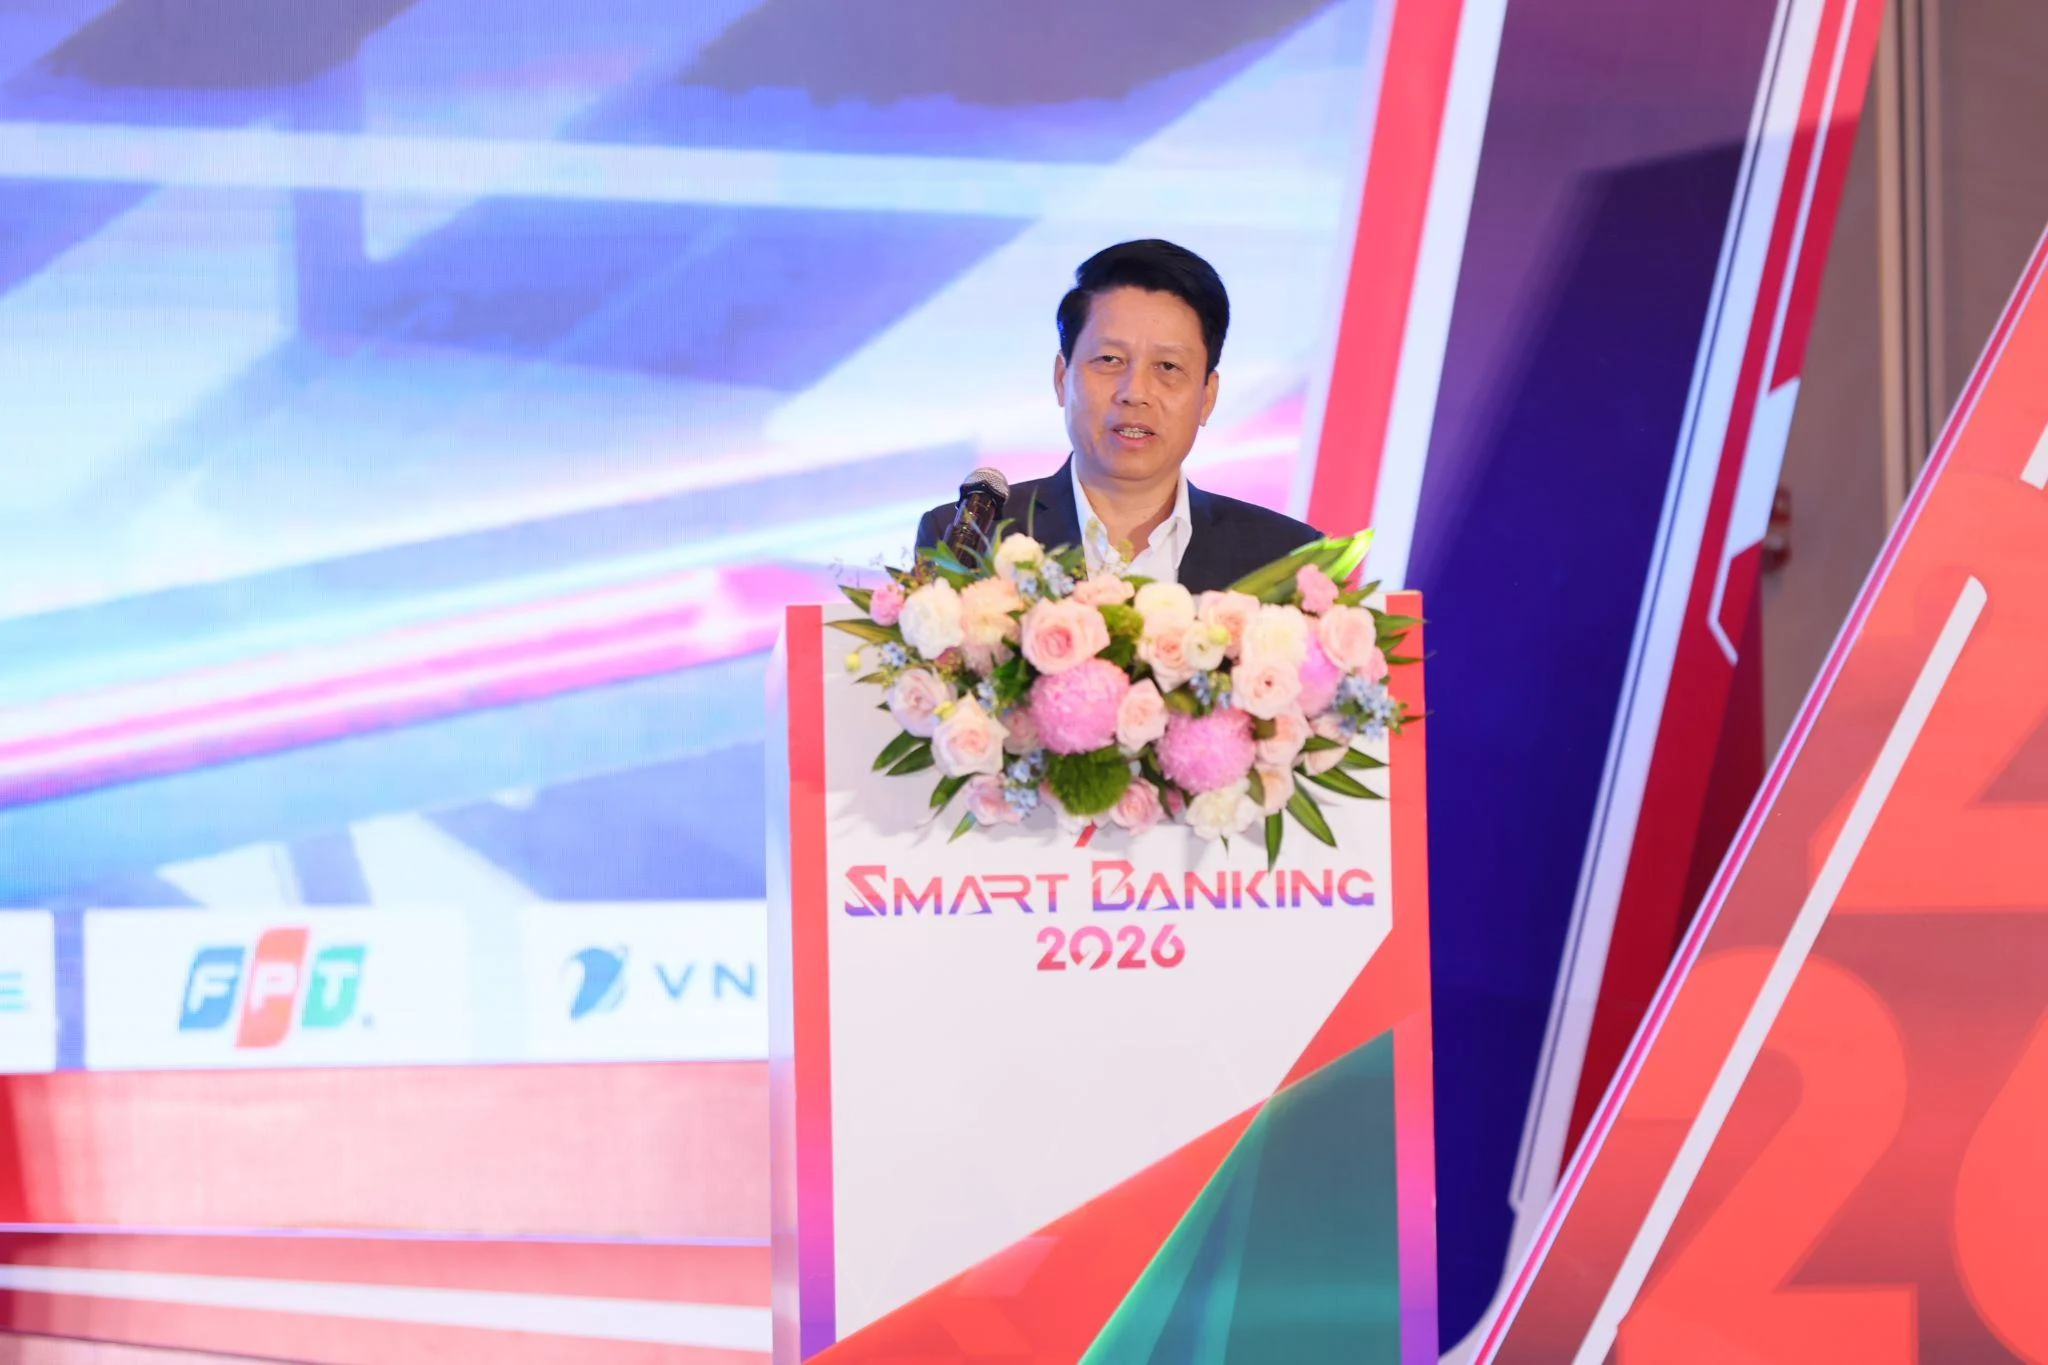
AI trong ngân hàng là việc dùng các mô hình trí tuệ nhân tạo để tự động hóa quy trình, phân tích dữ liệu khách hàng, phát hiện gian lận và cá nhân hóa dịch vụ, nhưng hiệu quả thực sự phụ thuộc vào chất lượng dữ liệu, năng lực quản trị, an ninh mạng và cách công nghệ tạo ra giá trị cụ thể cho người dùng cuối. Tại Hội thảo Smart Banking ngày 22/10, Phó Thống đốc Phạm Tiến Dũng kể lại việc ông đăng nhập ứng dụng mobile banking có tích hợp AI, nhưng khi hỏi về đặc quyền dành cho mình, hệ thống chỉ hướng dẫn liên hệ tổng đài chăm sóc khách hàng. Khách hàng đã xác thực danh tính, dữ liệu tài khoản nằm trong tay ngân hàng, vậy mà AI không trả lời nổi câu hỏi cơ bản về quyền lợi. Đó không phải lỗi của “trí tuệ nhân tạo” nói chung, mà là dấu hiệu cho thấy nhiều dự án AI trong ngân hàng vẫn dừng ở mức công cụ gây ấn tượng, không gắn với dữ liệu và quy trình thực tế để giải quyết vấn đề cụ thể.
Dữ liệu là nhiên liệu: AI mạnh đến đâu cũng vô nghĩa nếu dữ liệu rời rạc
Các lãnh đạo ngân hàng đều nhấn mạnh: công nghệ mạnh nhưng chất lượng dữ liệu thấp sẽ hạn chế giá trị của AI; dữ liệu tốt nhưng quản trị yếu lại làm rủi ro tăng lên. Trong nhiều tổ chức, dữ liệu khách hàng vẫn phân tán ở nhiều hệ thống, không được chuẩn hóa, không kết nối xuyên suốt giữa các khối nghiệp vụ. Khi AI phải học từ dữ liệu thiếu, sai hoặc lỗi thời, kết quả không thể chính xác, kể cả mô hình hiện đại. Theo đại diện cơ quan quản lý công nghệ thông tin của ngành, AI chỉ phát huy hiệu quả khi dữ liệu chính xác, đầy đủ, cập nhật và có khả năng kết nối, chia sẻ. Điều này đặt ra yêu cầu chuyển đổi số ngân hàng phải đi từ nền tảng dữ liệu: gom về một kiến trúc thống nhất, làm sạch, gắn với định danh khách hàng, rồi mới nói đến phân tích nâng cao, chấm điểm tín dụng hay cá nhân hóa ưu đãi. Nếu bỏ qua bước “bẩn nhưng khó” này, mọi chatbot, trợ lý ảo hay hệ sinh thái thông minh sẽ chỉ là lớp giao diện đẹp phủ lên nền tảng rối rắm.
Quản trị AI và an ninh mạng ngân hàng: Ranh giới giữa thông minh và liều lĩnh
Khi AI đi sâu vào vận hành, ranh giới giữa công nghệ thông minh và công cụ liều lĩnh càng mỏng. Phó Thống đốc Phạm Tiến Dũng cảnh báo tình trạng một số ngân hàng mua thiết bị hiện đại nhưng giữ nguyên cấu hình mặc định, thậm chí không đổi mật khẩu. Đó không chỉ là lỗi kỹ thuật, mà là thất bại quản trị. Trong khi đó, cơ quan an ninh mạng cho biết tấn công vào hệ thống tài chính – ngân hàng ngày càng chuyên nghiệp, xuyên quốc gia; tội phạm có thể dùng AI, deepfake để giả mạo danh tính, vượt qua cả xác thực sinh trắc học. Nếu ngân hàng chạy theo trào lưu AI, mở rộng quyền truy cập dữ liệu cho các tác nhân tự động mà không giới hạn nhiệm vụ, phạm vi và giám sát độc lập, rủi ro sẽ vượt xa lợi ích. An ninh mạng ngân hàng vì thế phải được đầu tư tương xứng với hạ tầng số, đi kèm cơ chế giám sát giao dịch bất thường, phương án ứng phó sự cố và phối hợp truy vết, chặn dòng tiền khi xảy ra tấn công.
Từ số hóa sang vận hành thông minh: Giá trị phải đo được, không chỉ để quảng bá
Hệ thống ngân hàng hiện xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, với tổng giá trị khoảng 1,2 triệu tỷ đồng. Trong tám tháng đầu năm, giao dịch qua Internet đạt hơn 4,4 tỷ lượt, qua điện thoại di động đạt 14 tỷ lượt, thanh toán bằng mã QR đạt 311 triệu giao dịch. Khối lượng khổng lồ này buộc ngành phải chuyển từ “số hóa quy trình” sang “thông minh hóa vận hành”. Một ngân hàng như TPBank đã triển khai hơn 60 ứng dụng AI tại 13 khối nghiệp vụ, với khoảng 450 cán bộ công nghệ thông tin dùng AI trong vòng đời phát triển phần mềm, giúp giảm 50% thời gian xử lý và tăng năng suất 2–3 lần. Nhưng ngay cả những ví dụ tích cực như vậy cũng cho thấy một điều: hiệu quả AI phải đo được bằng số liệu cụ thể về tốc độ xử lý, tiết kiệm chi phí, giảm nhân sự gián tiếp và nâng cao chất lượng phục vụ, chứ không phải bằng chiến dịch truyền thông hay giao diện chatbot bắt mắt.
Không đánh đổi an toàn: Xây niềm tin số trên dữ liệu tốt và quản trị chặt
Ngân hàng là ngành kinh doanh dựa trên niềm tin, và trong môi trường số, niềm tin được xây dựng từ khả năng bảo vệ tài sản, dữ liệu và quyền lợi khách hàng trong từng giao dịch. An ninh mạng và khả năng ứng phó sự cố vì thế phải là trọng tâm trong chuyển đổi số ngân hàng, không thể bị đánh đổi để chạy theo công nghệ mới. Cơ quan an ninh đề nghị các ngân hàng tăng cường giám sát giao dịch bất thường, đầu tư an ninh mạng tương xứng với quy mô hạ tầng số, duy trì song song giám sát an ninh và nghiệp vụ, thậm chí thanh tra đột xuất với đơn vị chấp hành chưa nghiêm. Về phía cơ quan quản lý, định hướng là tiếp tục đồng hành cùng tổ chức tín dụng trong đổi mới sáng tạo, phát triển thanh toán số, khai thác dữ liệu và ứng dụng công nghệ mới, đồng thời hoàn thiện khuôn khổ pháp lý, bảo vệ dữ liệu và nâng cao khả năng chống chịu của toàn ngành. Kết luận rõ ràng: AI trong ngân hàng chỉ có ý nghĩa khi đứng trên nền dữ liệu sạch, quản trị AI chặt chẽ và an ninh mạng ngân hàng đủ mạnh để giữ vững niềm tin số.