
AI mở rộng tầm kiểm tra, không đưa ra phán quyết cuối cùng
AI trong kiểm toán là việc dùng các hệ thống trí tuệ nhân tạo để phân tích dữ liệu, nhận diện dấu hiệu bất thường và hỗ trợ đánh giá rủi ro, trong khi kiểm toán viên chịu trách nhiệm kiểm chứng bằng chứng và kết luận theo căn cứ pháp lý. Đây là ranh giới quan trọng: máy có thể xử lý khối lượng thông tin vượt xa việc rà soát thủ công, nhưng không thể tự biến một cảnh báo thành kết luận kiểm toán đáng tin cậy.
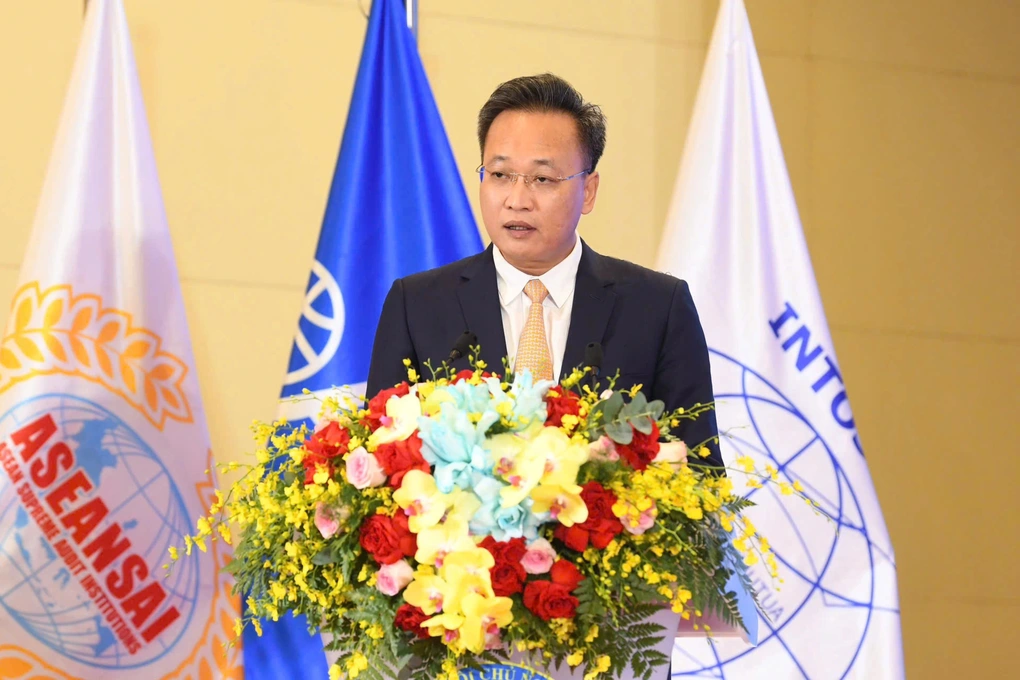
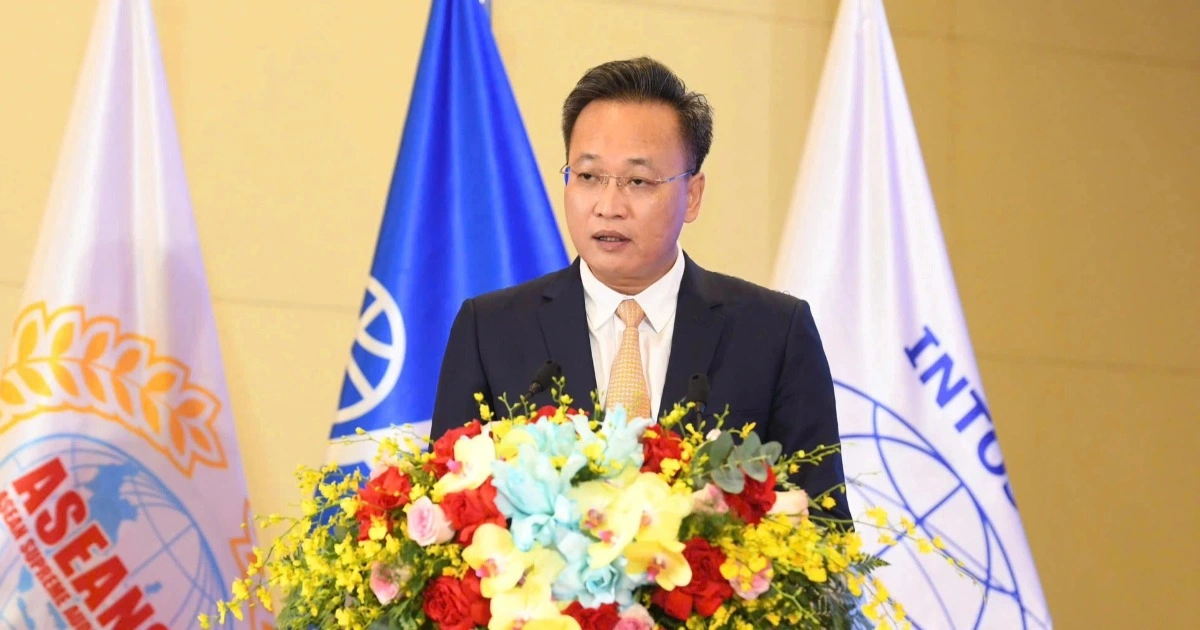
Ngày 27/10 tại Hà Nội, Kiểm toán Nhà nước tổ chức hội thảo quốc tế về tầm nhìn, thể chế và đổi mới của các cơ quan kiểm toán tối cao, với đại diện 16 cơ quan trên thế giới. Ứng dụng AI và dữ liệu lớn là trọng tâm thảo luận trong bối cảnh chuyển đổi số đang làm thay đổi cách quản trị công. Đó không phải là cuộc chạy đua công nghệ thuần túy: yêu cầu quản lý, phân bổ và sử dụng nguồn lực công minh bạch, hiệu quả ngày càng cao.
Quét dữ liệu nhanh hơn, phát hiện rủi ro sớm hơn
Lợi ích rõ nhất của dữ liệu lớn kiểm toán là mở rộng phạm vi phân tích. Thay vì chỉ kiểm tra các mẫu hồ sơ nhỏ, AI có thể rà soát dữ liệu trên quy mô lớn để tìm lỗi, điểm bất thường hoặc dấu hiệu cần kiểm tra sâu. Tại hội thảo, Chủ tịch Tòa Thẩm kế Hy Lạp Sotiria Ntouni cho biết AI có thể giúp kiểm toán viên quét 100% dữ liệu của Chính phủ trong thời gian ngắn nhằm phát hiện sai sót.
Theo Tổng Kiểm toán Nhà nước Nguyễn Hữu Nghĩa, AI có thể nâng cao hiệu suất, giảm sai sót và rút ngắn thời gian phân tích, đánh giá rủi ro. Đây là bước tiến có ý nghĩa: nguồn lực kiểm toán được tập trung tốt hơn vào những vấn đề đáng ngờ, thay vì tiêu tốn quá nhiều thời gian vào thao tác lặp lại. Tuy vậy, quét rộng không đồng nghĩa với hiểu đúng mọi dữ liệu. Dữ liệu đầu vào thiếu, sai hoặc không đồng nhất vẫn có thể khiến hệ thống bỏ lọt vấn đề hay đưa ra cảnh báo không chính xác.
Bằng chứng và phán đoán vẫn thuộc về con người
AI có thể chỉ ra nơi cần chú ý, nhưng không thể thay thế kiểm toán viên đối chiếu chứng từ, xác minh bối cảnh và cân nhắc căn cứ pháp lý. Kết luận kiểm toán đòi hỏi phán đoán chuyên môn: một mẫu dữ liệu bất thường có thể là dấu hiệu rủi ro, nhưng cần được kiểm tra bằng chứng trước khi trở thành nhận định chính thức. Tổng Kiểm toán Nhà nước Nguyễn Hữu Nghĩa nhấn mạnh AI không thay thế khả năng xét đoán dựa trên bằng chứng và căn cứ pháp lý.
Vai trò của kiểm toán viên vì thế không thu hẹp; nó chuyển từ xử lý thủ công sang kiểm soát chất lượng phân tích, kiểm chứng kết quả và giải trình cách đi đến kết luận. Các kiểm toán viên cũng cần hiểu chương trình máy tính và cách hệ thống tạo ra kết quả để bảo vệ tính tin cậy, độc lập của cuộc kiểm toán, như ý kiến được nêu tại hội thảo. Nếu người dùng không thể giải thích vì sao AI gắn cờ một giao dịch hoặc bỏ qua một trường hợp, công nghệ có thể làm quy trình nhanh hơn mà chưa chắc làm kết luận đáng tin hơn.
Minh bạch phụ thuộc vào cách quản trị công nghệ
Minh bạch kiểm toán không tự xuất hiện cùng phần mềm mới. Nó phụ thuộc vào quy tắc tiếp cận, kết nối và chia sẻ dữ liệu, cách bảo vệ bằng chứng số, cũng như việc cơ quan kiểm toán công khai được phương pháp và giới hạn của hệ thống. Hội thảo nhấn mạnh nhu cầu hoàn thiện thể chế để bảo đảm tính độc lập, khách quan, minh bạch và làm rõ quyền chia sẻ dữ liệu theo quy định pháp luật. Vì vậy, AI chỉ củng cố niềm tin khi kết quả có thể được kiểm chứng và trách nhiệm cuối cùng vẫn được xác định rõ.
Bước tiếp theo của Kiểm toán Nhà nước là tiếp thu kinh nghiệm quốc tế để phục vụ đổi mới, trong đó có xây dựng chiến lược phát triển đến năm 2035, tầm nhìn đến năm 2045 và sửa đổi Luật Kiểm toán Nhà nước. Cơ quan này cũng đặt trọng tâm vào kiểm toán dựa trên rủi ro và bằng chứng, kiểm toán từ xa cùng việc ứng dụng dữ liệu lớn và AI. Hướng đi đúng không phải giao phán quyết cho thuật toán, mà là dùng công nghệ để kiểm tra rộng hơn, rồi để con người chịu trách nhiệm giải thích và kết luận.