
Ở khách sạn dài hạn: khái niệm tưởng xa xỉ nhưng lại hướng tới tiết kiệm
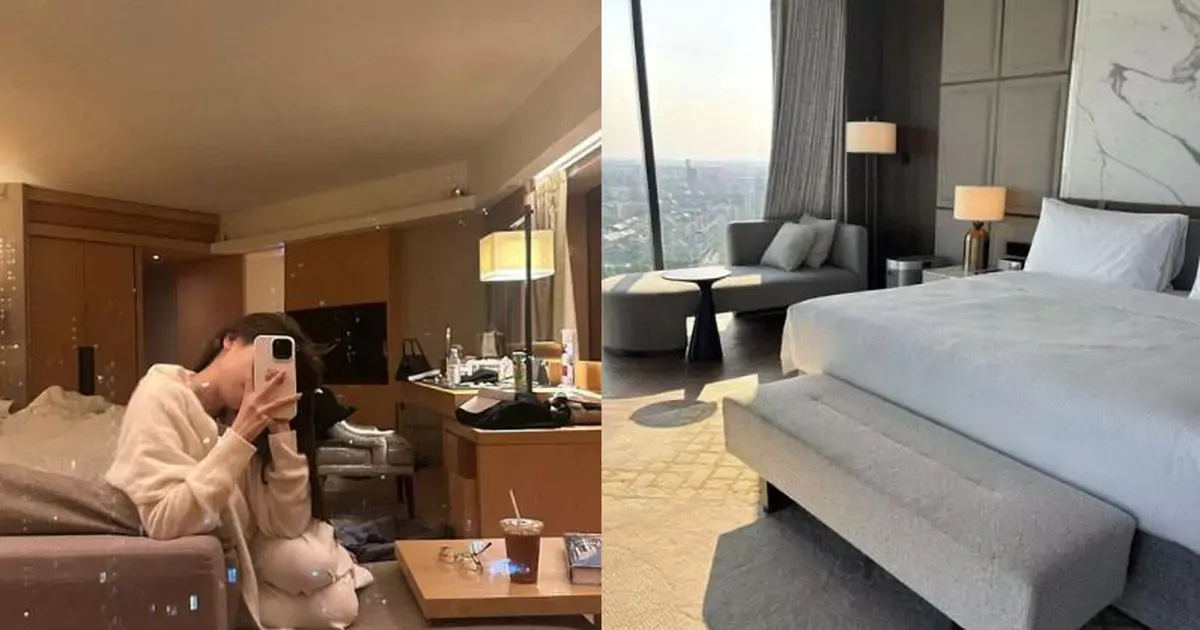
Ở khách sạn dài hạn là hình thức sinh hoạt cố định trong phòng khách sạn như nơi ở chính, thay vì thuê nhà hay căn hộ riêng, trong đó hầu hết chi phí tiện ích như điện, nước, Internet, chỗ để xe và dịch vụ vệ sinh được gộp vào một mức phí hàng tháng dễ dự tính, giúp người ở giảm bớt cam kết tài chính dài hạn, tối giản trách nhiệm bảo trì và ưu tiên sống linh hoạt, tập trung nguồn lực cho mục tiêu tài chính khác. Điểm gây bất ngờ của hình thức này không nằm ở sự sang trọng mà ở bài toán chi phí nhà ở. Câu chuyện của cặp vợ chồng người Mỹ cho thấy, dù chuyển vào sống trong khách sạn, tổng chi tiêu hàng tháng của họ thấp hơn trước, và mỗi năm còn dư ra một khoản tiền đủ lớn để trở thành vốn đầu tư cho tương lai. Điểm mấu chốt ở đây là cách gom mọi chi phí nhà ở vào một khoản cố định, thay vì chấp nhận hàng loạt hóa đơn rời rạc khi thuê nhà truyền thống.

Tính toán chi phí: vì sao ở khách sạn có thể tiết kiệm hơn thuê nhà?
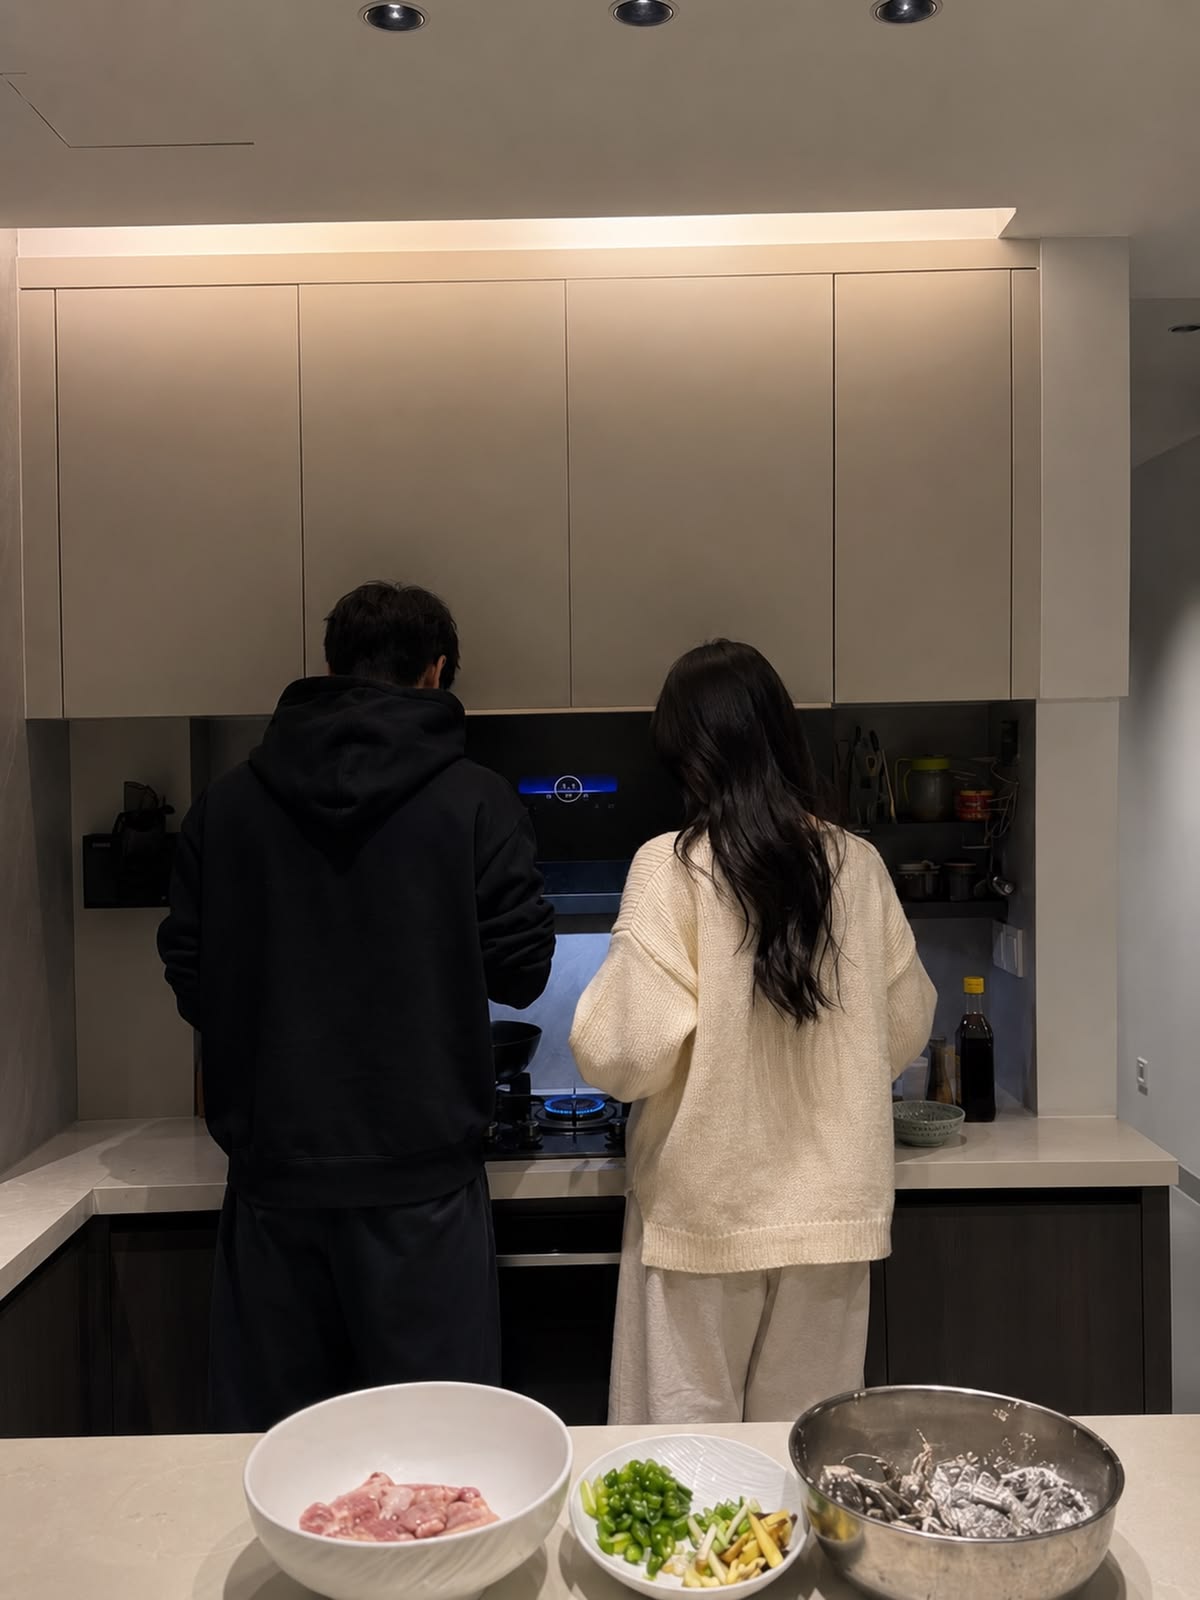
Nếu nhìn bề ngoài, sống trong khách sạn nghe giống một lựa chọn đắt đỏ. Nhưng khi soi kỹ chi phí nhà ở, câu chuyện lại khác. Cặp vợ chồng trong nguồn tin đang trả 31,8 triệu đồng mỗi tháng cho phòng khách sạn, đã bao gồm điện, nước, Internet và chỗ đỗ xe. Trước đó, họ phải chi 64,8 triệu đồng mỗi tháng cho căn hộ ba phòng ngủ, chưa kể các hóa đơn tiện ích đi kèm. Chính sự gộp chi phí này tạo nên một mức chi cố định, dễ dự tính hơn nhiều so với việc chạy theo từng loại hóa đơn. Câu nói có thể trích dẫn ở đây là: "Hình thức thuê khách sạn giúp họ tiết kiệm khoảng 453 triệu đồng mỗi năm so với thuê nhà". Khoản tiền này không phải là phép màu mà là kết quả của việc loại bỏ chi phí ẩn: phí đặt cọc lớn, tiền trả trước, chênh lệch hóa đơn điện nước giữa các tháng và cả những món đồ nội thất mua thêm để lấp đầy nhà rộng nhưng ít dùng.
Dịch vụ và sự tiện lợi: lợi nhuận vô hình khi không phải làm chủ một căn nhà thuê
Ở khách sạn dài hạn không chỉ là câu chuyện thuê nhà tiết kiệm, mà còn là cách mua thêm thời gian và sự nhàn rỗi. Cặp vợ chồng được hưởng dịch vụ dọn phòng hai tuần một lần và thay ga giường mới hàng ngày, những công việc mà nếu thuê nhà riêng, họ phải tự lo hoặc thuê ngoài. Khách sạn cũng xử lý bảo trì cơ bản mà không yêu cầu người ở phải ký hợp đồng dài hạn hay ứng trước khoản tiền lớn. Điểm quan trọng là họ không phải đặt cọc khổng lồ, không cần trả tiền thuê nhà nhiều tháng trước như hợp đồng căn hộ truyền thống. Điều này loại bỏ áp lực bị "khóa" trong một thỏa thuận dài hạn, tạo ra kiểu sống linh hoạt hơn: nếu điều kiện công việc thay đổi, hoặc họ muốn chuyển nơi ở, việc rời khách sạn gần như không kéo theo chi phí phạt hay thủ tục phức tạp. Ở tầng sâu hơn, đây là một dạng lợi nhuận vô hình: ít lo nghĩ, ít ràng buộc, và ít chi tiêu bất ngờ.
Diện tích nhỏ, lối sống tối giản: mặt trái không thể bỏ qua
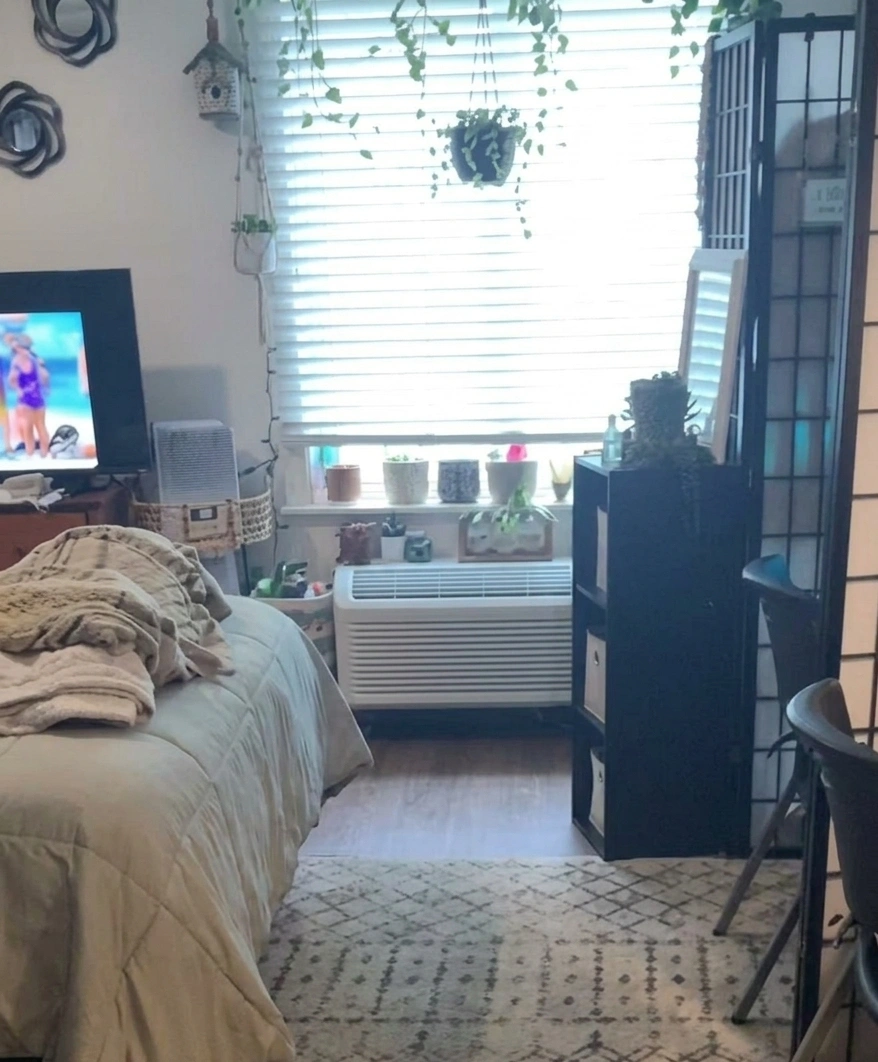
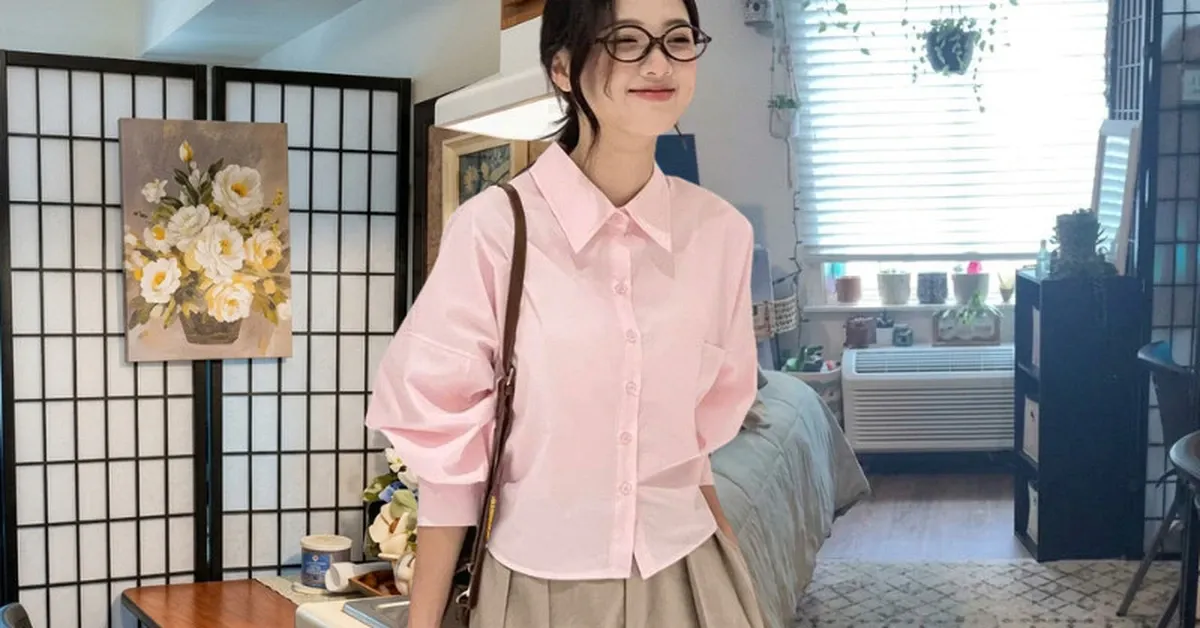
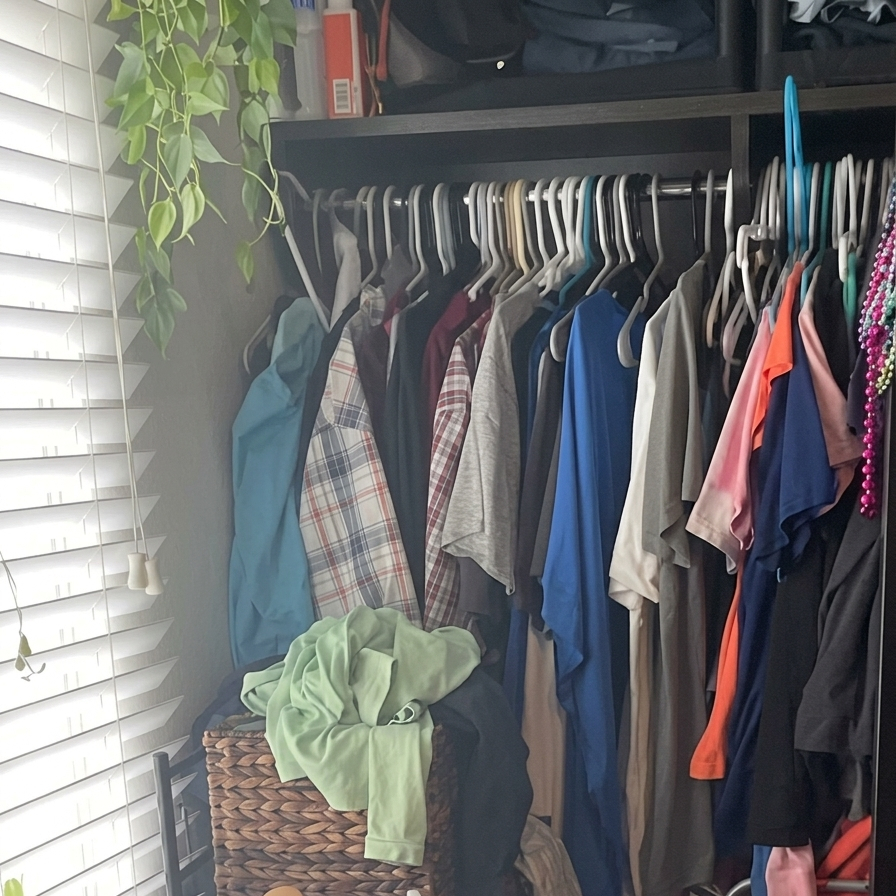
Dù tài chính có lợi, sống trong khách sạn không phải không có điểm yếu. Không gian phòng của cặp vợ chồng nhỏ hơn đáng kể so với căn nhà nhiều phòng, hạn chế chỗ treo đồ và bố trí nội thất. Họ buộc phải giảm tối đa việc mua sắm quần áo, chấp nhận lối sống tối giản, gọi nơi ở hiện tại là một "căn hộ mini". Với người quen nhà rộng, đó là cú sốc thói quen, không phải ai cũng sẵn sàng. Để khắc phục, họ tự lắp vách ngăn để chia phòng thành các khu vực: chỗ ngủ, góc làm việc, không gian lưu trữ. Sự sáng tạo này giúp căn phòng nhỏ đáp ứng tương đối đầy đủ nhu cầu của hai người, nhưng vẫn tồn tại giới hạn: không phù hợp cho gia đình đông thành viên, không có nhiều chỗ cho sở thích như làm đồ thủ công, trồng cây, nuôi thú lớn. Chi phí được tối ưu, nhưng tự do không gian bị thu hẹp, và đó là cái giá phải cân nhắc.
Khi sống linh hoạt trở thành chiến lược tài chính dài hạn
Điều thú vị nhất ở lựa chọn này là cách cặp vợ chồng biến hình thức ở khách sạn dài hạn thành chiến lược tích lũy tài sản. Họ chưa có con, không cần một căn nhà lớn, và không muốn dành phần lớn thu nhập cho những không gian hiếm khi sử dụng. Thay vào đó, họ chấp nhận sống trong phòng khách sạn nhỏ, gói gọn mọi chi phí nhà ở vào 31,8 triệu đồng mỗi tháng để mỗi năm dư ra khoảng 453 triệu đồng làm vốn mua nhà sau này. Đây không phải là lối sống phù hợp với mọi người, nhưng nó đặt ra câu hỏi thú vị: trong thời đại mà công việc, địa điểm và kế hoạch gia đình thay đổi nhanh, liệu sống linh hoạt và giảm cam kết tài chính dài hạn có phải là cách thông minh để tránh chi phí ẩn? Câu chuyện của họ cho thấy nhà ở không bắt buộc phải là hợp đồng thuê dài hạn hay căn hộ cố định; đôi khi, một "căn hộ mini" trong khách sạn lại giúp bạn tiến gần hơn tới căn nhà thực sự mang tên mình.