
Lạm phát lối sống: Khi “sống tương xứng thu nhập” thành cái bẫy
Lạm phát lối sống là hiện tượng mỗi khi thu nhập tăng, chúng ta theo quán tính nâng cấp mức tiêu dùng – từ ăn uống, quần áo tới nhà cửa, dịch vụ – khiến chi phí cố định phình to, khoảng tiền còn lại cho tiết kiệm và tự do tài chính không tăng lên bao nhiêu dù thu nhập cao hơn. Khi mới đi làm, một chiếc túi vài trăm nghìn đã thấy ổn, một phòng nghỉ sạch sẽ là đủ; sau này thu nhập tăng, chúng ta dần coi những món vài triệu, khách sạn có bể bơi, bữa sáng phong phú là “mức bình thường” mà gần như không nhận ra tiêu chuẩn đã bị kéo lên. Vấn đề không phải là một khoản chi cụ thể quá lớn, mà là vô số “nâng cấp nhỏ” cùng xuất hiện: bữa ăn cuối tuần đắt hơn, quần áo đắt hơn, nghỉ dưỡng sang hơn, dịch vụ tiện ích nhiều hơn, khiến cuối tháng tiền còn lại gần như không đổi, trong khi áp lực “phải giữ mức sống này” tăng rõ rệt.
Cặp vợ chồng sống với 4,7 triệu/tháng: Bài học không phải là khổ hạnh
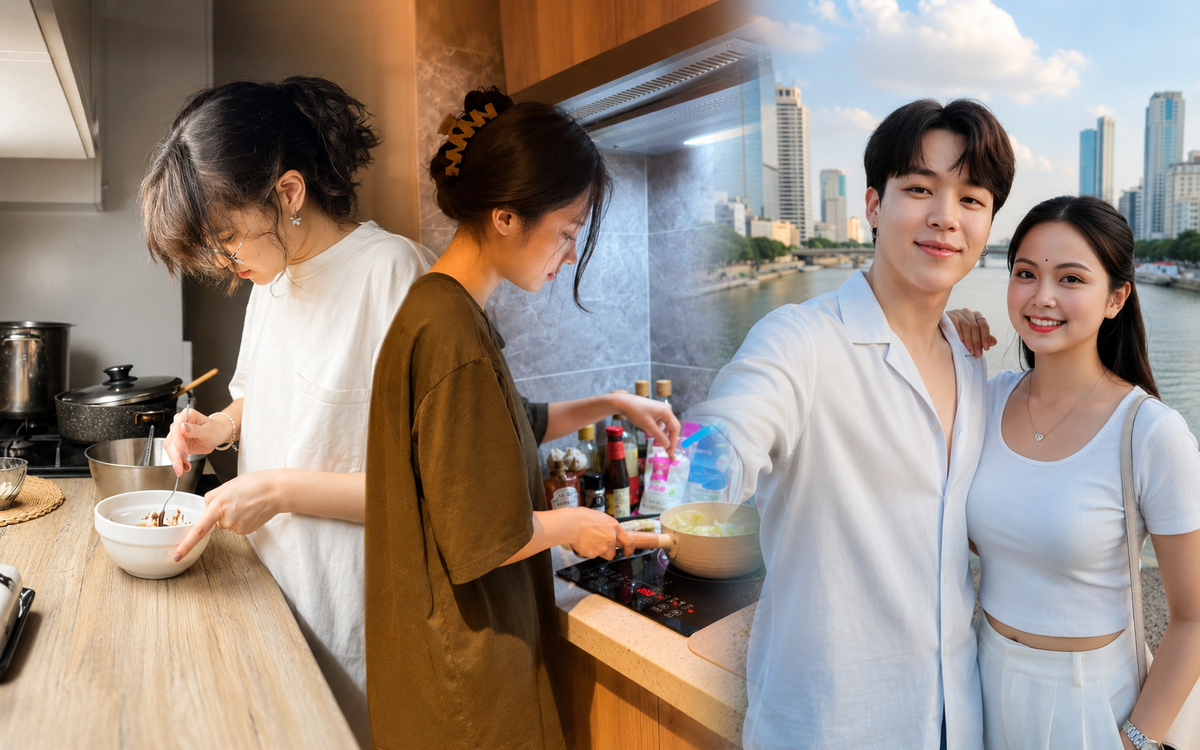
Một câu chuyện gây chú ý là cặp vợ chồng ở thành phố lớn chỉ tốn khoảng 4,7 triệu đồng mỗi tháng cho ăn uống, đi lại, liên lạc và các sinh hoạt cơ bản; bình quân mỗi người khoảng 2,3 triệu đồng. Quan trọng hơn, người vợ khẳng định cô không thấy mình đang sống khổ. Bí quyết của họ là cùng chia sẻ quan điểm về tiền bạc, đặt mục tiêu chung là ưu tiên trả khoản vay mua nhà nên mọi thay đổi trong sinh hoạt không trở thành mâu thuẫn. Họ tự nấu gần như toàn bộ bữa ăn, hầu như không gọi đồ giao tận nhà, chỉ ăn ngoài khi muốn đổi không khí hoặc món khó tự nấu. Họ chú ý thời điểm giảm giá thực phẩm nhưng chỉ mua những thứ thật sự cần dùng, phân biệt rõ giữa “săn khuyến mãi để tiết kiệm” và “mua thêm vì thấy rẻ”.
Cô vợ theo lối sống tối giản, giữ nguyên tắc chỉ mua quần áo mới khi đồ cũ không còn dùng được hoặc cần thay thế; tổng tiền quần áo của cả hai trong một năm không vượt quá một mức cố định, năm sau còn thấp hơn. Nhờ đó, họ tránh vòng lặp mua vì đẹp, vì giảm giá, vì “chưa có màu này” rồi lại phải dọn dẹp tủ đồ quá tải. Một lối sống tiết kiệm như vậy chỉ duy trì lâu khi người trong cuộc vẫn thấy mình đủ đầy với lựa chọn hiện tại. Cần nhấn mạnh: mức chi khoảng 2,3 triệu đồng/người mỗi tháng không phù hợp với tất cả mọi người, nhất là những người phải đi lại bằng ô tô, thường xuyên gặp khách hàng hoặc giao tiếp xã hội nhiều; trong trường hợp đó, việc áp dụng máy móc con số này gần như bất khả thi.
Từ “mua được” sang “đáng mua”: Tư duy tiêu tiền thông minh
Tư duy chi tiêu là thứ quyết định bạn sống tốt trên ngân sách hay luôn thấy thiếu. Một người từng quen nâng cấp điện thoại, nhà hàng, khách sạn mỗi lần thu nhập tăng đã chọn cách đặt câu hỏi mới: thay vì “Mình có mua nổi không?”, họ hỏi “Món này có làm cuộc sống của mình tốt hơn đủ nhiều so với số tiền phải bỏ ra không?”. Từ đó, họ phân biệt rõ giữa món đồ đắt và khoản chi có giá trị – hai khái niệm không phải lúc nào trùng nhau. Một chiếc điện thoại đắt tiền có thể nằm trong khả năng nhưng nếu máy hiện tại vẫn chạy tốt, khoản nâng cấp đó không thêm bao nhiêu giá trị. Ngược lại, thuê người dọn nhà vài lần mỗi tháng có thể bị coi là “phí tiền”, nhưng với người bận rộn, đó là cách mua lại vài giờ nghỉ ngơi, thời gian cho gia đình và giảm đáng kể căng thẳng cuối tuần. Đây mới là tiêu tiền thông minh: chi cho giá trị thực, không chi để thể hiện.
“Sống tương xứng với thu nhập” đôi khi là cái bẫy: nếu nhìn vào mức sống bên ngoài rồi cố bắt chước, chúng ta rất dễ chi tiêu theo một bài toán tài chính không phải của mình. Khoảng cách giữa tiền kiếm được và tiền cần để duy trì cuộc sống chính là vùng an toàn tài chính quan trọng nhất. Khi để mỗi lần tăng thu nhập kéo theo tăng chi tiêu, khoảng cách này không mở rộng, thậm chí thu hẹp, đồng nghĩa áp lực lẫn rủi ro cao hơn. Sau này, người kể chuyện áp dụng nguyên tắc: không để 100% phần thu nhập tăng thêm biến thành chi tiêu mới; nếu thu nhập tăng thêm 5 triệu đồng, họ chia thành 2,5 triệu đồng cho tiết kiệm hoặc đầu tư, 1 triệu đồng cho quỹ du lịch hoặc trải nghiệm, 1 triệu đồng nâng chất lượng sống và 500.000 đồng làm khoảng đệm. Đây là một câu nói đáng trích dẫn: “Không để 100% thu nhập tăng thêm biến thành chi tiêu mới là cách kéo giãn vùng an toàn tài chính của tôi”.
Chi tiêu có chủ đích: Không nâng cấp mọi thứ cùng lúc
Sống tốt trên ngân sách không đồng nghĩa với cắt hết niềm vui, mà là tách bạch “sống tốt” khỏi “tiêu nhiều”. Người viết câu chuyện đã dừng việc nâng cấp đồng loạt mọi thứ; họ nhận ra không có quy định nào bắt buộc đồ dùng, quần áo, nhà cửa, xe cộ, chuyến đi phải “lên đời” cùng nhau. Họ chọn nguyên tắc “nâng cấp có chọn lọc”: có thể dùng điện thoại cũ nhưng ngủ trên chiếc đệm tốt, mặc áo vài trăm nghìn nhưng sẵn sàng chi cho đôi giày tốt vì phải đi bộ nhiều, không đổi xe nhưng dành ngân sách cho kỳ nghỉ gia đình; ăn cơm nhà phần lớn thời gian nhưng thỉnh thoảng chọn một nhà hàng thật sự muốn trải nghiệm. Khi chỉ nâng cấp 1–2 hạng mục ảnh hưởng lớn tới chất lượng sống thay vì 10 hạng mục, ngân sách bắt đầu có những khoảng thở, và cảm giác áp lực phải “sống tương xứng thu nhập” giảm hẳn.
Để tiêu tiền thông minh mỗi ngày, người này chia chi tiêu thành ba nhóm: nhóm làm cuộc sống tốt hơn rõ rệt như sức khỏe, giấc ngủ, học tập, thời gian cho gia đình – được ưu tiên; nhóm mang lại niềm vui nhưng không cần thường xuyên như nhà hàng, du lịch, mua sắm sở thích – được giữ nhưng giới hạn; và nhóm chủ yếu để “trông có vẻ tương xứng” như nâng cấp điện thoại sớm, chạy theo thương hiệu, đổi đồ còn tốt – bị cắt mạnh. Điều thú vị là phần khiến ngân sách nhẹ nhất không phải là cắt cà phê hay đồ uống nhỏ lẻ, mà là ngừng nâng cấp những thứ chỉ để chứng minh thu nhập. Điều này trùng với kinh nghiệm của cặp vợ chồng kể trên: họ không cố cắt các khoản thiết yếu, mà loại bỏ trước những khoản có thể thay thế dễ dàng bằng phương án rẻ hơn tại nhà, như trà sữa, đồ uống, đồ ăn vặt mua vì tiện.
Không phải ai cũng cần sống tối giản, nhưng ai cũng cần kế hoạch
Điểm đáng học từ cặp vợ chồng chi 4,7 triệu đồng/tháng không phải là mục tiêu ép chi tiêu xuống một con số thật thấp. Bài học ở đây là: khi nhu cầu vật chất thấp, hai vợ chồng đồng thuận, ít giao tiếp tốn kém, tự nấu ăn, dùng giao thông công cộng và gần như không mua sắm tùy hứng, chi phí sinh hoạt có thể giảm mạnh mà cuộc sống không quá kham khổ. Ngược lại, nếu công việc đòi hỏi di chuyển bằng ô tô hằng ngày, thường xuyên gặp khách hàng hoặc tham gia nhiều hoạt động xã hội, rất khó áp dụng nguyên xi mức chi đó. Nói cách khác, không phải ai cũng cần sống với 2,3 triệu đồng mỗi tháng, nhưng ai cũng cần hiểu rõ mình đang tiết kiệm vì điều gì, mức sống nào phù hợp với công việc và giá trị cá nhân, và đâu là ranh giới giữa sống đủ với sống để “trông giống người khác”.
Điều tôi thay đổi không phải là chuyển sang sống kham khổ; người kể chuyện vẫn đi ăn ngoài, vẫn mua đồ mình thích, vẫn dành tiền cho những chuyến đi, chỉ là không còn cố chứng minh mức thu nhập qua mức chi tiêu nữa. Một câu nói có thể trích dẫn là: “Thu nhập tăng nhưng tiêu chuẩn sống âm thầm tăng theo, đó là kiểu lạm phát lối sống khiến khoản tiền còn lại cuối tháng gần như không thay đổi”. Ở chiều ngược lại, một lối sống tiết kiệm chỉ có thể duy trì lâu khi người thực hiện vẫn cảm thấy đủ đầy với những gì đang có. Cuối cùng, sống tốt hơn không đồng nghĩa với tiêu nhiều hơn, mà đồng nghĩa với việc bạn biết mình đang dùng tiền để phục vụ điều gì: sức khỏe, tự do thời gian, các mối quan hệ hay những kỳ nghỉ đáng nhớ – chứ không phải dùng tiền để mua thêm áp lực phải giữ một phong cách sống không thuộc về mình.