
Mức vay mới và thời điểm áp dụng
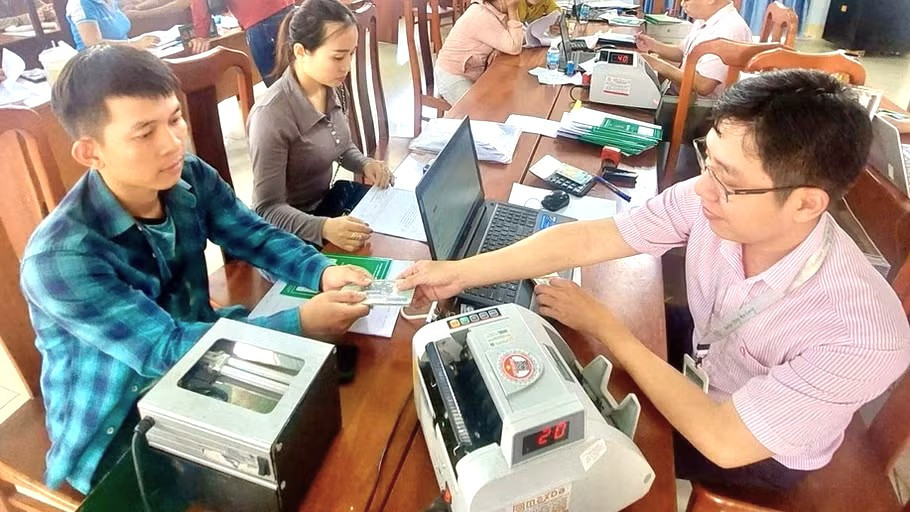
Tín dụng học tập dành cho học sinh, sinh viên khó khăn là khoản vay ưu đãi giúp trang trải chi phí trong thời gian theo học, với mức cấp cụ thể căn cứ vào nhu cầu và học phí nhưng không vượt trần quy định. Từ ngày 1/1/2027, mức vay tối đa được nâng lên 8 triệu đồng mỗi tháng cho mỗi người học, cao hơn mức trần trước đây. Thủ tướng Chính phủ ban hành Quyết định 50/2026/QĐ-TTg về chính sách này, thay thế các quyết định ban hành trước đó; văn bản có hiệu lực từ ngày 1/1/2027. Đây là thay đổi đáng kể vì trần vay cao hơn có thể giúp gia đình ứng phó tốt hơn với chi phí học tập và sinh hoạt, dù mức giải ngân thực tế không mặc nhiên bằng mức tối đa. Ngân hàng Chính sách xã hội xem xét khoản vay dựa trên nhu cầu của người vay và mức thu học phí của cơ sở đào tạo.
Ai có thể tiếp cận chính sách?
Chính sách hướng đến công dân Việt Nam có hoàn cảnh khó khăn đang học tại cơ sở giáo dục đại học, cơ sở khác có hoạt động giáo dục đại học hoặc cơ sở giáo dục nghề nghiệp thuộc hệ thống giáo dục quốc dân. Các nhóm được xem xét gồm người mồ côi cả cha lẫn mẹ; người có cha mẹ hoặc cha hay mẹ còn lại không có khả năng lao động, mất năng lực hành vi dân sự hoặc mất tích theo quy định; và người thuộc hộ nghèo, hộ cận nghèo hoặc hộ có mức sống trung bình. Người học cũng có thể thuộc diện vay nếu gia đình gặp khó khăn tài chính do tai nạn, bệnh tật, thiên tai, hỏa hoạn hoặc dịch bệnh trong thời gian học. Với nhóm gặp biến cố, chính quyền cấp xã nơi cư trú xác nhận hằng năm. Vì vậy, hỗ trợ học sinh khó khăn không chỉ giới hạn ở hoàn cảnh nghèo kéo dài mà còn tính đến cú sốc tài chính phát sinh khi đang học.
Khoản vay dùng vào việc gì, trả nợ ra sao?
Nguồn vay có thể dùng cho học phí, sách vở, phương tiện học tập, ăn ở, đi lại và các khoản chi phục vụ học tập, sinh hoạt khác. Lãi suất bằng mức áp dụng cho vay hộ nghèo theo từng thời kỳ; người vay không phải có biện pháp bảo đảm nghĩa vụ trả nợ. Trong thời gian học, người vay chưa phải trả gốc và lãi, nhưng lãi vẫn được tính từ khi nhận khoản vay đầu tiên đến khi tất toán. Việc trả gốc và lãi lần đầu bắt đầu sau 12 tháng kể từ khi người học được cơ sở đào tạo công nhận tốt nghiệp. Cách bố trí này giảm áp lực trả nợ ngay khi còn đi học, song khoản vay vẫn là nghĩa vụ tài chính cần được tính toán. Ngân hàng giải ngân qua hộ gia đình; người học có thể đứng tên vay trong một số trường hợp gia đình không có thành viên đủ điều kiện đại diện.
Điều kiện giải ngân và điều cần lưu ý
Sinh viên năm thứ nhất cần có giấy báo trúng tuyển hoặc xác nhận của cơ sở đào tạo; từ năm thứ hai, người học phải có xác nhận hằng năm rằng mình vẫn đang theo học để làm căn cứ giải ngân. Ngân hàng không giải ngân trong thời gian người học nghỉ học tạm thời, bảo lưu kết quả, bị buộc thôi học hoặc tự thôi học. Các hợp đồng tín dụng đã ký trước ngày 1/1/2027 tiếp tục theo cam kết cũ; mức trần mới áp dụng cho khoản giải ngân từ ngày chính sách có hiệu lực. Đây là điểm cần phân biệt để người đang vay không mặc định rằng khoản vay cũ tự động được điều chỉnh. Ngân hàng Chính sách xã hội sẽ phối hợp với chính quyền địa phương, tổ chức liên quan và cơ sở đào tạo để phổ biến điều kiện, hồ sơ, thủ tục. Người có nhu cầu nên chủ động hỏi ngân hàng và chuẩn bị giấy tờ xác nhận phù hợp.
Trần vay cao hơn cần đi cùng hướng dẫn rõ ràng
Việc nâng mức vay sinh viên lên tối đa 8 triệu đồng mỗi tháng là bước điều chỉnh thiết thực trước áp lực chi phí học tập, đồng thời thể hiện mục tiêu hạn chế tình trạng người học phải gián đoạn việc học vì thiếu kinh phí. Tuy vậy, con số tối đa không đồng nghĩa mọi hồ sơ đều được duyệt ở mức ấy: khoản vay còn phụ thuộc nhu cầu thực tế và học phí. Hiệu quả chính sách vì thế không chỉ nằm ở mức trần, mà còn ở việc người đủ điều kiện có thể nắm rõ quy trình và tiếp cận vốn đúng lúc. Tín dụng học tập sẽ phát huy giá trị hơn nếu thông tin về đối tượng, xác nhận và giải ngân được phổ biến dễ hiểu tại địa phương và cơ sở đào tạo. Với học sinh, sinh viên và gia đình, bước cần làm là kiểm tra điều kiện, chuẩn bị hồ sơ và xác nhận tình trạng học tập trước khi đề nghị vay.