
Ngân hàng chặn chuyển tiền: xu hướng mới để chặn lừa đảo, không phải làm khó khách
Ngân hàng chặn chuyển tiền đến tài khoản nghi ngờ gian lận là cơ chế tự động đối chiếu tài khoản người nhận với kho dữ liệu cảnh báo gian lận tập trung, sau đó từ chối, chặn hoặc cảnh báo giao dịch theo mức độ rủi ro, nhằm giảm nguy cơ khách hàng bị lừa đảo chiếm đoạt tài sản trong các giao dịch trực tuyến. Mục tiêu lớn nhất là xây dựng một “tấm khiên” chung chống lại các chiêu trò lừa đảo ngày càng tinh vi và khó nhận biết đối với người dùng thông thường.
Điểm quan trọng là: đây không phải trò “làm khó” của ngân hàng, mà là thay đổi bắt buộc nếu muốn giữ cho hệ thống thanh toán nhanh an toàn. Các tổ chức tín dụng kết nối với Hệ thống Giám sát và Cảnh báo Tài khoản Gian lận (SIMO) và dữ liệu từ cơ quan an ninh, NAPAS, rồi chặn giao dịch tới những tài khoản bị đánh dấu rủi ro cao nhằm ngăn dòng tiền rơi thẳng vào túi kẻ gian. Về bản chất, quyền lợi dài hạn của khách hàng gắn chặt với việc siết chặt những giao dịch “bất thường” như vậy.
Cơ chế mới đang vận hành như thế nào trên các ứng dụng ngân hàng số?
ABBank là một trong những ngân hàng đầu tiên mô tả rõ cơ chế này: từ ngày 18/9/2026, tính năng rà soát an ninh hoạt động trên ứng dụng ABBank và ABBank Business cho các giao dịch Chuyển tiền nhanh NAPAS 247. Khi người dùng nhập thông tin người nhận, hệ thống âm thầm đối chiếu tài khoản, thẻ hoặc ví điện tử với dữ liệu SIMO, A05 và NAPAS để xác định mức rủi ro.
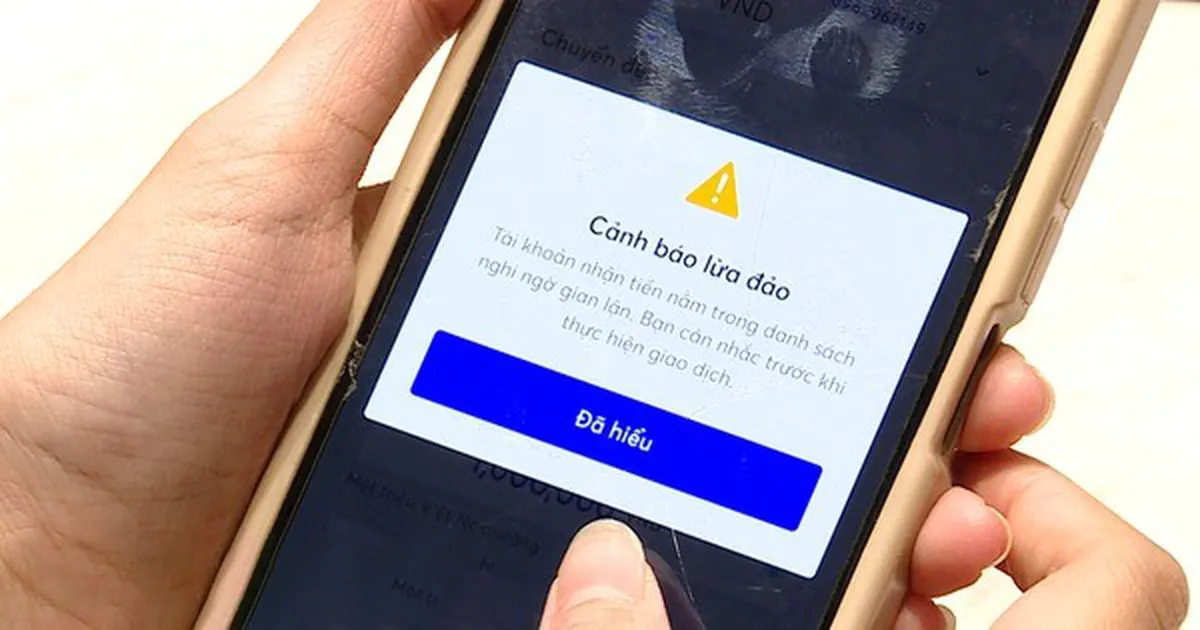
Kịch bản xử lý chia làm hai nhóm rõ ràng. Nếu tài khoản thụ hưởng nằm trong danh sách nghi ngờ gian lận nghiêm trọng từ A05, lệnh chuyển tiền bị từ chối hoặc chặn hoàn toàn, khách hàng không thể tiếp tục giao dịch với tài khoản này. Với các tài khoản chỉ ở mức cảnh báo từ SIMO hoặc NAPAS, ứng dụng hiển thị cảnh báo rủi ro, còn quyết định chuyển hay không vẫn thuộc về khách hàng. Đây là dạng xác thực giao dịch ngân hàng mới: ngoài OTP, khách hàng phải tự đánh giá thêm thông tin rủi ro trước khi bấm “Xác nhận”.
Nhiều ngân hàng tham gia: khi nào lệnh chuyển tiền sẽ bị chặn thẳng tay?
Xu hướng này không dừng ở một vài cái tên. KienlongBank đã triển khai tính năng cảnh báo rủi ro, tự động cảnh báo và chặn giao dịch từ ngày 17/8/2026, kết nối với hệ thống SIMO247 của Ngân hàng Nhà nước để đối chiếu tài khoản hoặc thẻ thụ hưởng với dữ liệu nghi ngờ gian lận. Hệ thống phân loại giao dịch hai cấp: rủi ro thấp thì cảnh báo, rủi ro cao hoặc đã xác minh liên quan gian lận thì ngân hàng chủ động từ chối, không cho phép chuyển tiền.
TPBank cũng đã áp dụng cơ chế tương tự từ tháng 11/2025, với khả năng cảnh báo hoặc chặn giao dịch tùy mức độ nghiêm trọng. Nhiều ngân hàng khác như BIDV, VietinBank, Vietcombank, Agribank, MB, MSB, ACB, OCB… đã xây dựng giải pháp cảnh báo tài khoản thụ hưởng dựa trên SIMO hoặc kết hợp hệ thống quản trị rủi ro riêng. Trên cơ sở dữ liệu này, các tổ chức tín dụng có thể yêu cầu xác thực giao dịch ngân hàng bổ sung, cảnh báo theo thời gian thực hoặc ngăn chặn giao dịch ngay khi phát hiện dấu hiệu bất thường.
Vì sao người dùng nên ủng hộ, dù đôi khi thấy bất tiện?
Ngân hàng tự động chặn chuyển tiền tới tài khoản nghi ngờ gian lận nghe có vẻ “phiền”, nhưng nếu để ý bối cảnh, đây là bước đi hợp lý. Mục tiêu là bảo vệ người dùng trước vấn nạn lừa đảo chiếm đoạt tài sản qua mạng ngày càng tinh vi. Một hệ thống thanh toán nhanh không thể an toàn nếu ngân hàng tiếp tục chuyển tiền tới tài khoản đã được cơ quan chức năng đánh dấu rủi ro cao.
Dữ liệu SIMO cho thấy hiệu quả không thể bỏ qua: đến ngày 6/8/2026, hệ thống đã cảnh báo hơn 4,9 triệu lượt khách hàng có giao dịch nghi ngờ gian lận, trong đó hơn 1,6 triệu lượt khách hàng đã tạm dừng hoặc hủy giao dịch với tổng số tiền liên quan hơn 5.500 tỷ đồng. Đây là con số đủ lớn để chứng minh: nếu không có cơ chế mới, số nạn nhân và số tiền bị chiếm đoạt sẽ còn cao hơn nhiều. Sự bất tiện nhất thời đôi khi là cái giá phải trả để giữ an toàn cho tài khoản cá nhân lẫn tài khoản kinh doanh.
Người dùng nên làm gì khi bị chặn giao dịch hoặc nhận cảnh báo rủi ro?
Khi nhận thông báo giao dịch bị từ chối hoặc cảnh báo rủi ro, phản xạ đầu tiên không nên là bực bội, mà là dừng lại kiểm tra. Khuyến nghị từ phía ngân hàng rất rõ: trước bất kỳ thông báo cảnh báo nào, người dùng nên tạm dừng, kiểm tra kỹ danh tính người nhận và xác minh lại mục đích giao dịch qua các kênh liên lạc trực tiếp trước khi bấm xác nhận chuyển tiền. Nếu không thể xác minh, lựa chọn an toàn nhất là hủy lệnh chuyển.
Một thói quen quan trọng khác là luôn cập nhật ứng dụng ngân hàng lên phiên bản mới nhất để hệ thống cảnh báo hoạt động đầy đủ và chính xác. Trên nền dữ liệu SIMO, các ngân hàng có thể áp dụng nhiều biện pháp: yêu cầu xác thực bổ sung, cảnh báo theo thời gian thực, hoặc ngăn chặn giao dịch khi cần thiết. Người dùng càng bình tĩnh, càng quen với việc đọc kỹ cảnh báo và xác thực lại thông tin, thì khả năng bảo vệ tài khoản cá nhân lẫn tài khoản kinh doanh khỏi các chiêu trò lừa đảo càng cao.