
Mức giảm đáng kể, nhưng lợi ích phụ thuộc cách dùng vốn
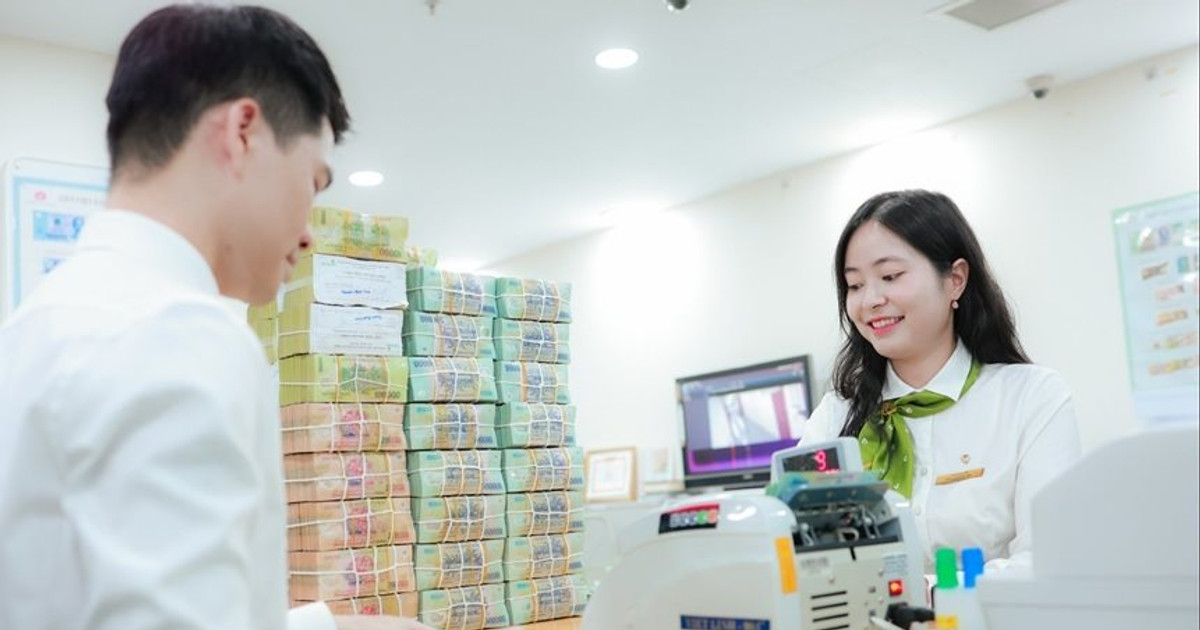
Giảm lãi suất vay là việc ngân hàng hạ mức lãi áp dụng cho khoản vay mới hoặc dư nợ hiện hữu, qua đó giảm chi phí tài chính và phần tiền doanh nghiệp phải dành để trả lãi. Cuối tháng 10, Công ty Cổ phần Thép Tôn Việt Phát nhận thông báo giảm lãi suất từ một số ngân hàng; Austdoor cũng cho biết các ngân hàng đang có quan hệ tín dụng đã thông báo mức giảm từ 0,5 đến 1,5 điểm phần trăm. Đây là tín hiệu đáng mừng, nhưng không nên xem mức giảm như lợi nhuận tự động: giá trị thật nằm ở khoản tiền được giải phóng có thể phục vụ sản xuất, trả nợ gốc hay củng cố thanh khoản. Với doanh nghiệp đang chịu áp lực chi phí đầu vào, một thay đổi nhỏ trên lãi suất có thể tạo tác động lớn khi dư nợ và nhu cầu vốn lưu động cao.
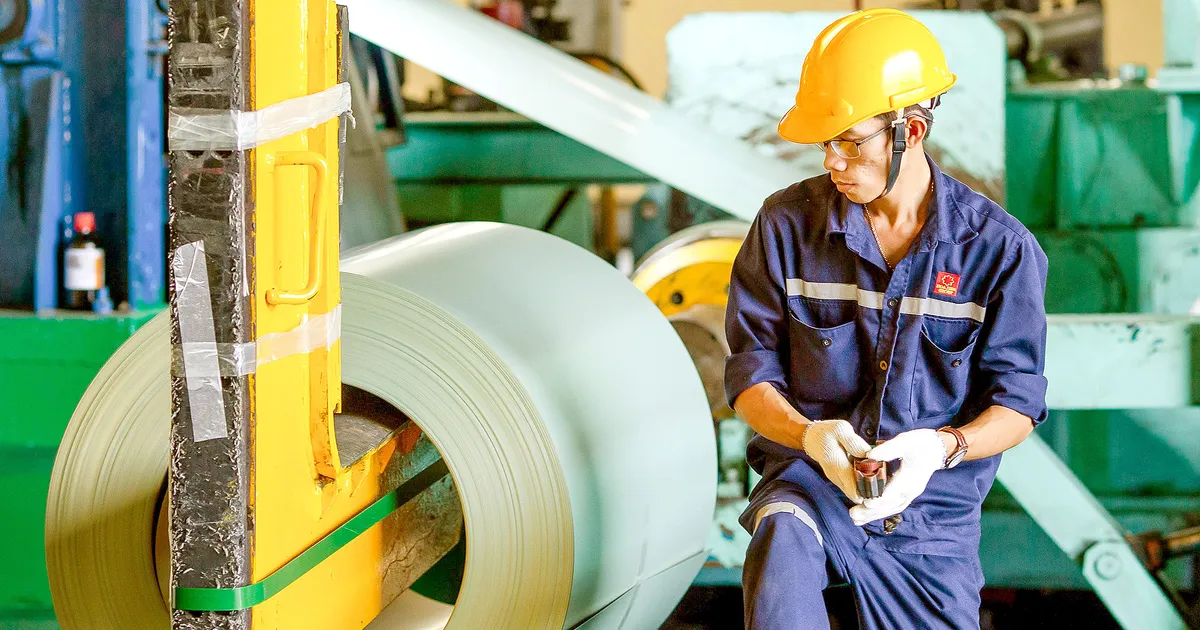
Tại Thép Tôn Việt Phát, mức giảm khoảng 1,5 điểm phần trăm đưa lãi suất xuống 6,1%/năm; doanh nghiệp cho biết khoản tiết kiệm lên tới hàng trăm triệu đồng mỗi tháng. Austdoor cũng ghi nhận mức tiết kiệm hàng tháng ở quy mô hàng trăm triệu đồng. Những khoản này có thể được dùng mua nguyên vật liệu, tái đầu tư hoặc cải thiện chế độ cho người lao động. Tác động còn có thể lan tới khách hàng nếu chi phí vốn ổn định giúp doanh nghiệp hạn chế sức ép tăng giá bán. Tuy vậy, doanh nghiệp cần kiểm tra số tiền tiết kiệm thực tế theo dư nợ, thời gian áp dụng và điều kiện điều chỉnh lãi, thay vì chỉ nhìn vào số điểm phần trăm được công bố.
Thời điểm giảm lãi hỗ trợ nhu cầu vốn mùa cao điểm
Việc giảm lãi suất đến vào lúc nhiều doanh nghiệp cần vốn lưu động để hoàn tất đơn hàng, mua đầu vào và chuẩn bị cho năm mới. Austdoor cho biết nhu cầu vốn xoay vòng thường ở mức 300–400 tỷ đồng mỗi tháng, có thể tăng lên 500–600 tỷ đồng trong mùa xây dựng cao điểm cuối năm. Khi vòng quay vốn lớn, tiết kiệm lãi vay có thể giúp doanh nghiệp duy trì hoạt động mà không phải lập tức tăng vay mới. Nhưng đây không phải lý do để mở rộng vay thiếu tính toán: nếu tiến độ công trình chậm, hàng tồn kho tăng hoặc khách hàng thanh toán muộn, dòng tiền doanh nghiệp vẫn có thể căng thẳng dù lãi suất thấp hơn.
Theo cập nhật đến cuối tháng 10/2026, ít nhất 22 ngân hàng thương mại đã công bố giảm lãi suất cho vay, phổ biến 1,5–2 điểm phần trăm mỗi năm. Tuy nhiên, mức giảm doanh nghiệp thực nhận không đồng nhất. Chi phí huy động và biên lãi thuần khác nhau giữa các ngân hàng, còn mức lãi áp dụng có thể tùy hồ sơ và điều khoản tín dụng. Vì vậy, doanh nghiệp nên đối chiếu thông báo giảm với lịch trả nợ, thời điểm điều chỉnh và tổng chi phí của khoản vay ngân hàng. Lợi ích đáng kể nhất không nằm ở con số quảng bá, mà ở khoản chi phí được giảm đúng vào giai đoạn doanh nghiệp cần tiền để vận hành.
Khoản vay hiện hữu: cần xác nhận điều kiện áp dụng
Một điểm quan trọng là mức giảm có thể áp dụng cho dư nợ đang tồn tại, chứ không chỉ dành cho khoản vay mới. Agribank và MB là hai ngân hàng xác nhận giảm lãi suất cho cả khoản vay mới lẫn dư nợ hiện hữu. Với khoản vay hiện hữu tại MB, khi đến kỳ điều chỉnh lãi suất, ngân hàng sẽ chủ động thực hiện việc giảm; khách hàng không cần làm thêm thủ tục hành chính. Điều đó có thể rút ngắn thời gian doanh nghiệp chờ được hưởng lợi, nhưng vẫn cần rà soát hợp đồng và xác nhận ngày hiệu lực, dư nợ được áp dụng cùng cách tính lãi.
Doanh nghiệp cũng không nên đánh đồng thông báo giảm với việc mọi khoản vay đều được điều chỉnh ngay. Cần hỏi rõ khoản vay nào thuộc diện áp dụng, mức lãi mới kéo dài bao lâu và có điều kiện đi kèm hay không. Sau đó, bộ phận tài chính nên cập nhật lịch trả nợ và dự báo dòng tiền theo cả kịch bản thuận lợi lẫn trường hợp doanh thu về chậm. Cách làm này biến một thông tin về lãi suất thành quyết định quản trị có thể đo lường, thay vì để khoản tiết kiệm dự kiến bị tính trùng hoặc dùng trước khi tiền thực sự được giải phóng.
Đo lợi ích bằng khả năng tạo tiền và trả nợ
Lãi vay thấp hơn làm giảm chi phí vốn doanh nghiệp, nhưng không thể thay thế doanh thu hay dòng tiền từ hoạt động kinh doanh. Trong bối cảnh lãi suất biến động và dòng tiền trên thị trường chứng khoán chưa ổn định, doanh nghiệp phải cân nhắc phương án huy động, chi phí tài chính và khả năng trả nợ. Huy động được vốn chưa đồng nghĩa với giải quyết được nhu cầu tài chính: vốn vay cần gắn với mục đích cụ thể, thời gian thu hồi phù hợp và nguồn trả nợ có thể dự kiến. Nếu khoản vay dùng cho đầu tư dài hạn nhưng nguồn thu đến chậm, mức giảm lãi ngắn hạn có thể không đủ bù rủi ro thanh khoản.
Một cách đánh giá thiết thực là so sánh tiền lãi phải trả trước và sau điều chỉnh, rồi xác định khoản tiết kiệm sẽ đi đâu: bổ sung vốn lưu động, giảm dư nợ, tái đầu tư hay dự phòng thanh toán. Austdoor đặt mục tiêu tăng trưởng khoảng 35% trong năm 2026 và kỳ vọng duy trì mức tương tự hoặc cao hơn trong năm 2027 nếu lãi suất tiếp tục giảm hoặc ổn định. Kế hoạch tăng trưởng chỉ có cơ sở khi đơn hàng chuyển thành tiền thu đúng hạn. Vì vậy, doanh nghiệp nên xem giảm lãi là cơ hội củng cố dòng tiền, không phải giấy phép vay thêm. Kết luận: khoản tiết kiệm phát huy giá trị nhất khi phục vụ hoạt động tạo tiền và đi cùng kế hoạch trả nợ rõ ràng.