
Ngân hàng thông minh: bước tiếp theo sau chuyển đổi số
Ngân hàng thông minh là giai đoạn phát triển mới của chuyển đổi số, nơi AI và dữ liệu không chỉ đưa dịch vụ lên môi trường trực tuyến mà tham gia trực tiếp vào phân tích hành vi, dự báo rủi ro, cá nhân hóa sản phẩm và hỗ trợ ra quyết định trong mọi khâu vận hành, từ giao dịch, tín dụng đến quản trị nội bộ, qua đó tạo lợi thế cạnh tranh mới cho ngân hàng trong kỷ nguyên dữ liệu lớn và nhu cầu phục vụ theo thời gian thực. Trong nhiều năm, chuyển đổi số ngân hàng chủ yếu được nhìn qua các dịch vụ như thanh toán số, mở tài khoản trực tuyến, eKYC, ngân hàng di động và giao dịch mọi lúc mọi nơi. Đó là nền móng cần thiết nhưng đã đến giới hạn: số hóa quy trình không còn đủ khi dữ liệu phình to, hành vi khách hàng phân mảnh và rủi ro phức tạp hơn. Bước chuyển sang thông minh hóa vận hành ngân hàng đòi hỏi lãnh đạo phải dám thay đổi tư duy: coi AI ngân hàng Việt Nam là năng lực cốt lõi, không phải dự án công nghệ bên lề. Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030 đã nhấn mạnh mục tiêu phát triển ngân hàng số an toàn, thông minh, lấy khách hàng làm trung tâm, thúc đẩy ứng dụng AI, Big Data, Blockchain, Cloud, Open API, RPA, IoT trong phân tích nhu cầu, tương tác khách hàng, quản trị rủi ro và chống gian lận.
AI thay đổi vận hành: từ màn hình giao dịch đến hậu trường quản trị
Một sai lầm phổ biến là coi AI trong ngân hàng chỉ gắn với chatbot và trợ lý ảo. Thực tế, giá trị lớn nhất của thông minh hóa vận hành ngân hàng nằm ở những gì diễn ra phía sau màn hình giao dịch. Các ngân hàng đang xử lý khối lượng khổng lồ hồ sơ, chứng từ, yêu cầu, giao dịch và quy trình kiểm soát; nếu vẫn phụ thuộc vào thao tác thủ công, bất kỳ nỗ lực tăng trưởng nào cũng sẽ bị nghẽn. AI kết hợp tự động hóa quy trình có thể đọc, phân loại, đối chiếu, trích xuất thông tin từ hồ sơ; phát hiện sai lệch; rút ngắn thời gian xử lý và giảm đáng kể khối lượng công việc lặp lại, để nhân sự tập trung vào các khâu cần phán đoán nghiệp vụ. Báo cáo về xu hướng tuyển dụng ngành Ngân hàng Việt Nam và tác động của AI cho thấy công nghệ này đã đi vào các khâu chăm sóc khách hàng, vận hành, số hóa tài liệu, tín dụng, phòng chống gian lận và rửa tiền. Một số ngân hàng đã có cách tiếp cận bài bản. Tại một ngân hàng lớn, AI được ưu tiên ở 5 lĩnh vực: vận hành thông minh hơn; hỗ trợ tín dụng; nâng cao năng lực bán hàng; siêu cá nhân hóa dịch vụ; và tăng hiệu quả hoạt động công nghệ thông tin. Đó là minh chứng rõ ràng rằng AI không chỉ số hóa giao dịch, mà đang thông minh hóa cả quản trị và dịch vụ ngân hàng, đẩy chuẩn vận hành nội bộ lên một mặt bằng mới.
BIZ MBBank: ví dụ rõ nét của hành trình vốn được "thông minh hóa"
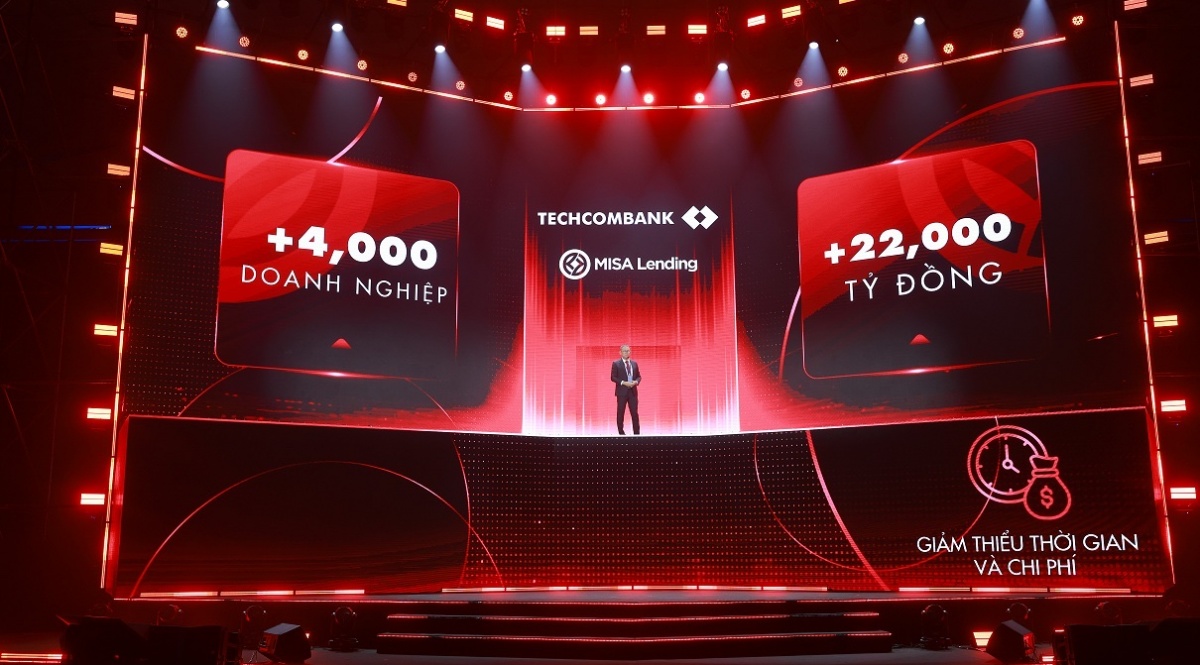
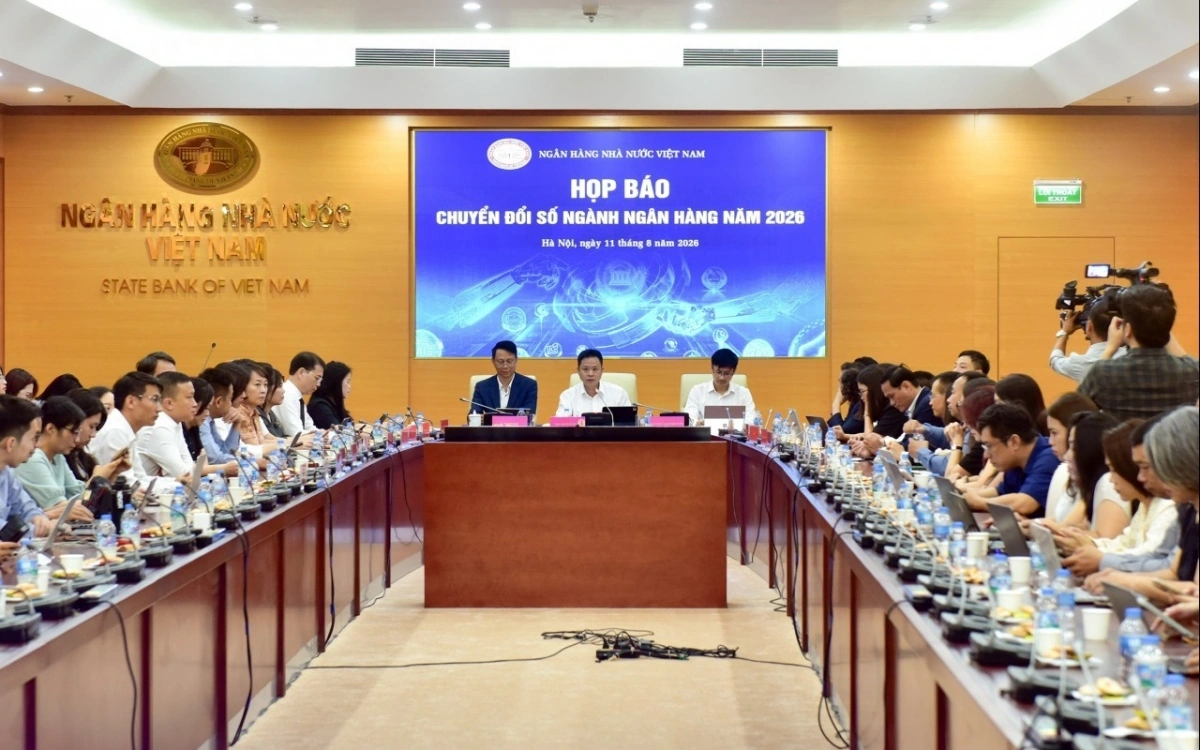
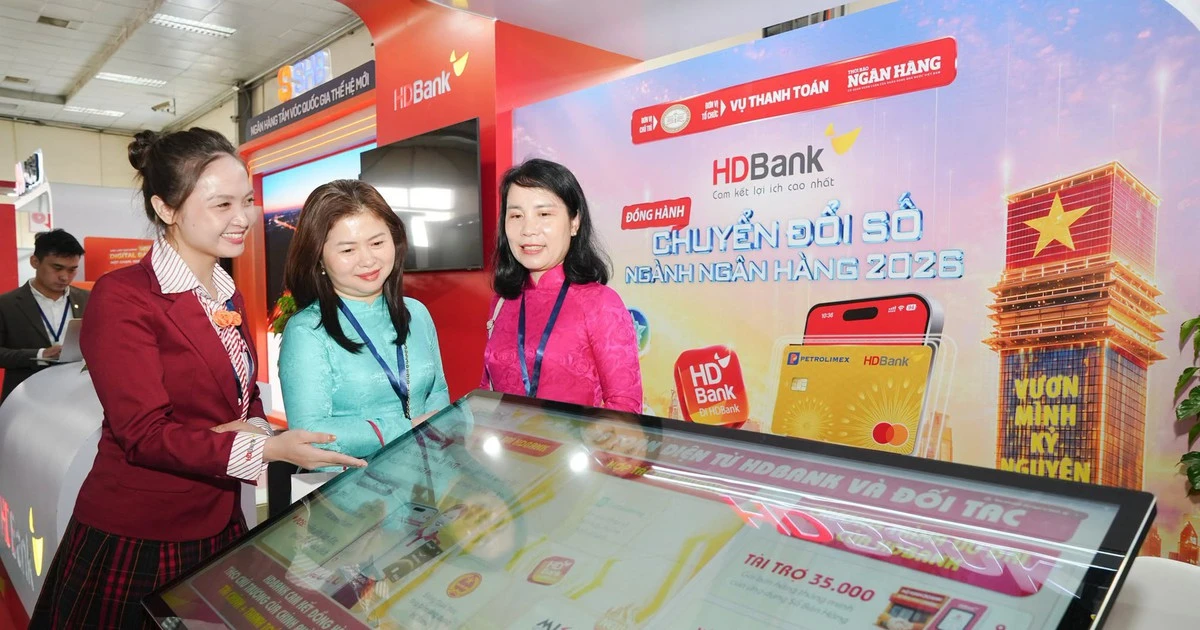
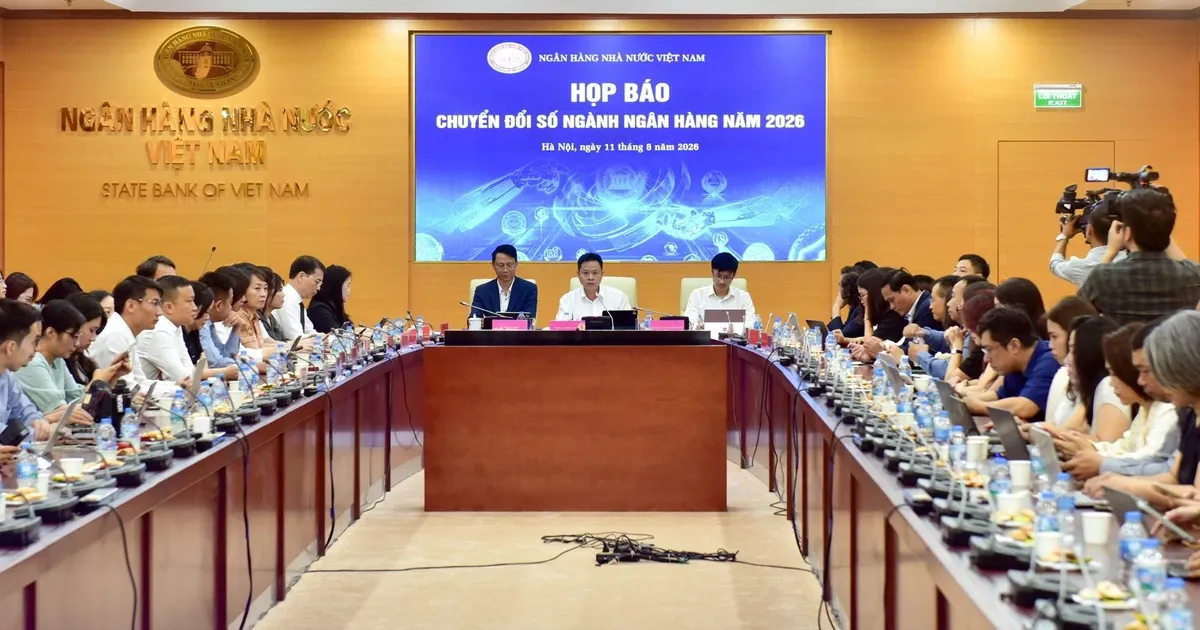
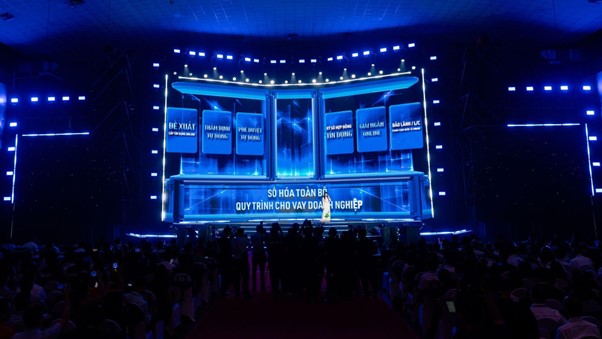
Nếu muốn thấy AI ngân hàng Việt Nam mang lại giá trị thực, BIZ MBBank là một ví dụ đáng chú ý. Tại Ngày Chuyển đổi số ngành Ngân hàng năm 2026 với chủ đề “Ngân hàng thông minh trong kỷ nguyên Dữ liệu và AI”, MB giới thiệu cách AI và dữ liệu được ứng dụng trên nền tảng này để giải quyết bài toán lớn của doanh nghiệp: tiếp cận vốn nhanh hơn, thuận tiện hơn, rút ngắn thời gian xử lý từ khoảng 10 ngày xuống còn 2 ngày nhưng vẫn kiểm soát rủi ro hiệu quả. Quan điểm của MB rất rõ: không trình diễn công nghệ như mục tiêu độc lập, mà chứng minh công nghệ giúp doanh nghiệp quản trị dòng tiền chủ động, xử lý thanh toán, tài trợ thương mại và tín dụng bám sát nhu cầu kinh doanh. BIZ MBBank là nền tảng ngân hàng số tích hợp AI, dữ liệu lớn và tự động hóa vào toàn bộ hành trình quản trị tài chính, thanh toán và tiếp cận vốn. Theo số liệu nội bộ, việc số hóa và tự động hóa một số hành trình trên BIZ MBBank đã giúp thời gian xử lý rút ngắn từ khoảng 10 ngày xuống còn 2 ngày; công nghệ cũng giúp tối ưu tới 70% nguồn lực tại một số quy trình, trong khi số lượng khách hàng sử dụng giải pháp tăng 2,5 lần. Đây là câu trả lời thuyết phục cho câu hỏi: chuyển đổi số ngân hàng chỉ hữu ích khi biến thành kết quả cụ thể cho khách hàng, chứ không dừng ở khẩu hiệu.
Từ đọc hồ sơ đến hiểu doanh nghiệp: AI trở thành đối tác tín dụng
Điểm đáng nói ở MB Bank AI dữ liệu là cách ngân hàng chuyển vai trò của mình từ “cửa” tiếp nhận hồ sơ vay sang “đối tác” hiểu hoạt động kinh doanh. Trên BIZ MBBank, AI đang thay đổi cách MB phục vụ doanh nghiệp: từ đọc hồ sơ sang hiểu hoạt động, từ xử lý thủ công sang tự động hóa, và từ chờ khách hàng cung cấp thông tin sang chủ động khai thác dữ liệu để đưa ra giải pháp phù hợp. Nhờ đó, quy trình được rút ngắn, trải nghiệm thuận tiện hơn và nguồn vốn đến đúng thời điểm. Doanh nghiệp có thể dùng hạn mức thấu chi tín chấp lên tới 3 tỷ đồng, tùy thuộc điều kiện và kết quả đánh giá tín dụng; công nghệ đánh giá không chỉ dựa trên các chỉ tiêu tài chính tĩnh mà phản ánh dòng tiền và hành vi thanh toán thực tế. Với doanh nghiệp, nguồn vốn đến đúng thời điểm có thể tạo điều kiện nhập hàng, thanh toán nhà cung cấp, triển khai đơn hàng mới hoặc mở rộng hoạt động khi cơ hội thị trường xuất hiện. Khi AI đọc được ngôn ngữ của dòng tiền, ngân hàng không còn đơn thuần là bên cấp vốn, mà trở thành một mắt xích trong hệ sinh thái kinh doanh, đồng hành cùng doanh nghiệp trên nền dữ liệu và quyết định nhanh hơn, có kiểm soát.

Quyết định khó của lãnh đạo ngân hàng trong kỷ nguyên AI
Khi thông minh hóa vận hành ngân hàng, lãnh đạo không còn lựa chọn sang – phải, đơn giản như mua thêm một hệ thống và gọi đó là chuyển đổi số. AI trong tín dụng, quản trị rủi ro và giám sát không thể vận hành như “hộp đen”: mô hình càng tác động đến quyền lợi khách hàng, phân bổ vốn và an toàn hệ thống thì càng cần giải thích được, kiểm định được, giám sát được và chịu trách nhiệm được. Cơ hội của AI luôn đi cùng yêu cầu về quản trị mô hình, chất lượng dữ liệu, bảo vệ thông tin cá nhân, an toàn hệ thống và kiểm soát thiên lệch trong quyết định tự động. Điểm then chốt của kỷ nguyên AI là công nghệ chỉ phát huy giá trị khi đặt trên nền dữ liệu tốt; nếu dữ liệu kém, các mô hình có thể trở thành nguồn rủi ro mới. Thách thức đặt ra là xây dựng đội ngũ “lai” giữa nghiệp vụ ngân hàng, dữ liệu, công nghệ và quản trị rủi ro. Đồng thời, cơ quan quản lý cũng đứng trước cơ hội ứng dụng AI trong điều hành và giám sát, miễn là có khuôn khổ quản trị đủ chặt để biến AI thành năng lực thật chứ không phải phong trào. Kết luận thẳng thắn là: chuyển từ số hóa sang thông minh hóa đòi hỏi ngân hàng phải chấp nhận ra những quyết định phức tạp, vì thời của giải pháp đơn giản đã qua.