
AI bảo hiểm Việt Nam: từ công nghệ sang bài toán kinh tế
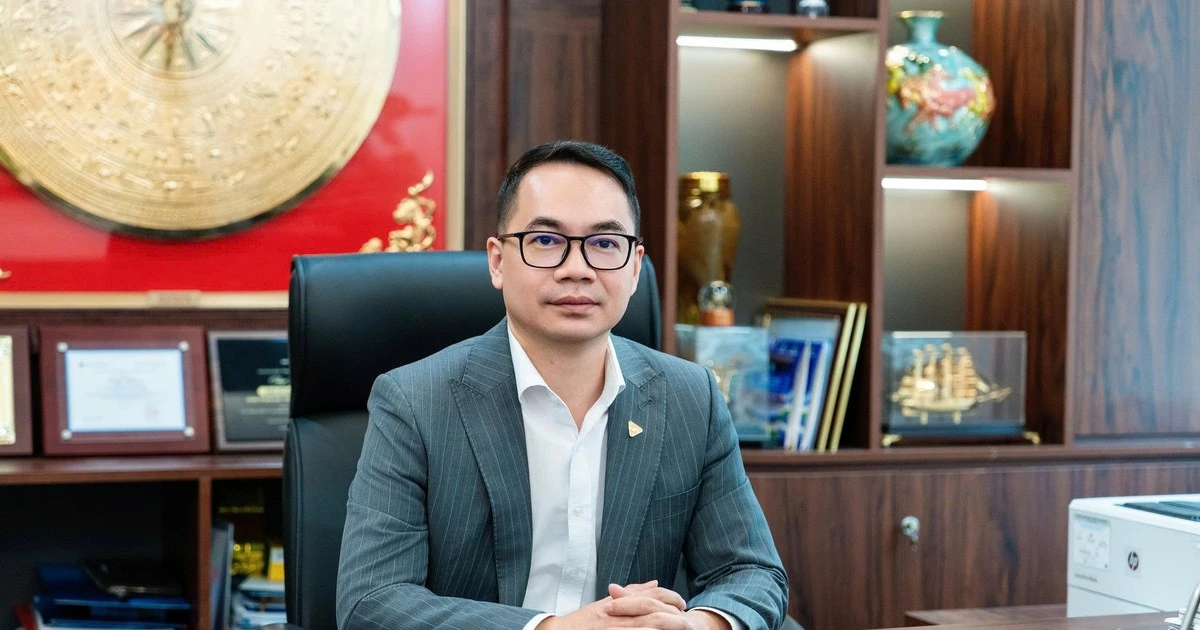
AI bảo hiểm Việt Nam là việc các doanh nghiệp bảo hiểm triển khai trí tuệ nhân tạo vào quy trình định phí, thẩm định và bồi thường, nhằm xử lý khối lượng hồ sơ lớn nhanh hơn, giảm sai sót lặp lại, tối ưu hóa cấu trúc chi phí và qua đó mở đường cho mô hình phí bảo hiểm linh hoạt, sát rủi ro thực tế của từng khách hàng. Theo ông Nguyễn Văn Sâm, Phó tổng giám đốc Bảo hiểm VietinBank, AI đang đi từ câu chuyện công nghệ thuần túy sang bài toán kinh tế trọng tâm của ngành bảo hiểm. Đây là bước chuyển quan trọng: thay vì hỏi AI hỗ trợ được nghiệp vụ nào, ngành bảo hiểm phải hỏi AI sẽ làm thay đổi chi phí vận hành và giá trị mỗi nhân sự tới đâu. Khi một bộ máy có thể phục vụ nhiều khách hàng hơn mà không cần phình biên chế, bài toán chi phí bảo hiểm bắt đầu được viết lại.
Phát hiện rủi ro sớm: tại sao có thể dẫn tới giảm phí bảo hiểm
Lập luận quan trọng nhất trong cuộc tranh luận về AI bảo hiểm Việt Nam là: nếu dự báo rủi ro bảo hiểm chính xác hơn và phát hiện rủi ro sớm hơn, phí bảo hiểm phải có cơ hội giảm. Ở bảo hiểm xe cơ giới, khách hàng chỉ cần chụp ảnh xe sau tai nạn, AI có thể nhận diện mức độ hư hỏng, phát hiện dấu hiệu bất thường và đề xuất mức bồi thường. Với bảo hiểm sức khỏe, AI phân tích lịch sử yêu cầu bồi thường, hồ sơ y tế để nhận diện bất thường và hỗ trợ đề xuất mức chi trả. Khi tổn thất rõ ràng hơn, gian lận giảm, tỷ lệ bồi thường ổn định, chi phí rủi ro được kiểm soát, nhà bảo hiểm có dư địa tái định giá sản phẩm. Nói cách khác, công nghệ phát hiện rủi ro sớm không chỉ giúp khách hàng được chi trả nhanh, mà còn mở ra khả năng giảm phí bảo hiểm cho nhóm khách hàng có hành vi an toàn và minh bạch.
VietinBank và bài học tối ưu hóa chi phí bằng AI
Điểm đáng chú ý là các công ty lớn như Bảo hiểm VietinBank đang tiên phong biến AI thành lợi thế kinh tế, không còn xem đây là cuộc chơi công nghệ thuần túy. Doanh nghiệp này đưa AI và công nghệ nhận dạng ký tự (OCR) vào hệ sinh thái số, giúp khách hàng khai báo, cung cấp hồ sơ thuận tiện hơn và giảm thao tác thủ công. Kết quả không phải là các khẩu hiệu mà là con số rất cụ thể: ứng dụng AI giúp giảm 80% thời gian khai báo trên ứng dụng, giảm 56% thời gian cán bộ xử lý bồi thường đối với hồ sơ bảo hiểm sức khỏe ngoại trú và giảm 20% thời gian giải quyết hồ sơ bồi thường xe cơ giới. Một hồ sơ được xử lý nhanh hơn đồng nghĩa doanh nghiệp có thể xử lý nhiều hồ sơ hơn với cùng nguồn lực, từ đó tái cấu trúc chi phí ở cả khâu khai thác khách hàng, thẩm định đến bồi thường. Đây là lý do VBI có 2 năm liên tiếp nằm trong Top 3 công ty bảo hiểm phi nhân thọ uy tín – năng lực công nghệ đã trở thành chỉ dấu uy tín và hiệu quả.
Tái thiết quy trình bảo hiểm bằng dữ liệu và phân loại rủi ro
AI đang buộc ngành bảo hiểm Việt Nam phải xem lại những quy trình vốn được coi là "chuẩn" nhưng không còn phù hợp với kỷ nguyên dữ liệu. Theo cách tiếp cận mới, không phải hồ sơ nào cũng đi qua cùng một quy trình; dữ liệu cho phép doanh nghiệp phân loại hồ sơ theo mức độ phức tạp và rủi ro để xử lý nhanh hơn. Hồ sơ đơn giản, đầy đủ thông tin có thể được hệ thống xử lý tự động ở những khâu phù hợp, trong khi hồ sơ có dấu hiệu bất thường sẽ được chuyển sang kiểm tra sâu. Với tổn thất lớn, phức tạp, chuyên gia vẫn cần trực tiếp đánh giá. Khi máy móc xử lý phần việc có thể tự động, nhà bảo hiểm vừa nâng cao hiệu suất, chất lượng quản trị rủi ro, vừa rút ngắn thời gian chờ đợi của khách hàng. Điều này cho thấy vấn đề không còn là AI thay thế bao nhiêu người, mà là mỗi nhân sự có thể tạo ra bao nhiêu giá trị hơn nhờ AI.
Tương lai: bảo hiểm xuất hiện đúng lúc khách hàng cần
Đích đến của AI bảo hiểm Việt Nam không phải chỉ là tối ưu hóa chi phí bảo hiểm trong nội bộ doanh nghiệp, mà là định nghĩa lại trải nghiệm mua bảo hiểm. AI và phân tích dữ liệu cho phép doanh nghiệp bảo hiểm hiểu rõ hơn hành vi, bối cảnh và nhu cầu của khách hàng, từ đó đưa sản phẩm phù hợp đến đúng thời điểm. Khi khách hàng mua ô tô, hệ thống có thể nhận biết họ vừa có một tài sản mới và gợi ý bảo hiểm phù hợp; khi đặt chuyến du lịch, bảo hiểm du lịch có thể xuất hiện ngay trong quá trình đặt vé hoặc phòng. Báo cáo Global Insurance Outlook 2024 gọi đây là những “moments that matter” – các điểm chạm mà nhu cầu bảo hiểm hình thành rõ ràng. Nếu doanh nghiệp biết kết hợp mô hình dự báo rủi ro bảo hiểm với thiết kế sản phẩm theo từng khoảnh khắc, khách hàng sẽ ít phải "chủ động" tìm bảo hiểm hơn, trong khi vẫn được bảo vệ tốt hơn và hưởng mức phí hợp lý hơn.