
Mức vay mới có hiệu lực từ đầu năm 2027
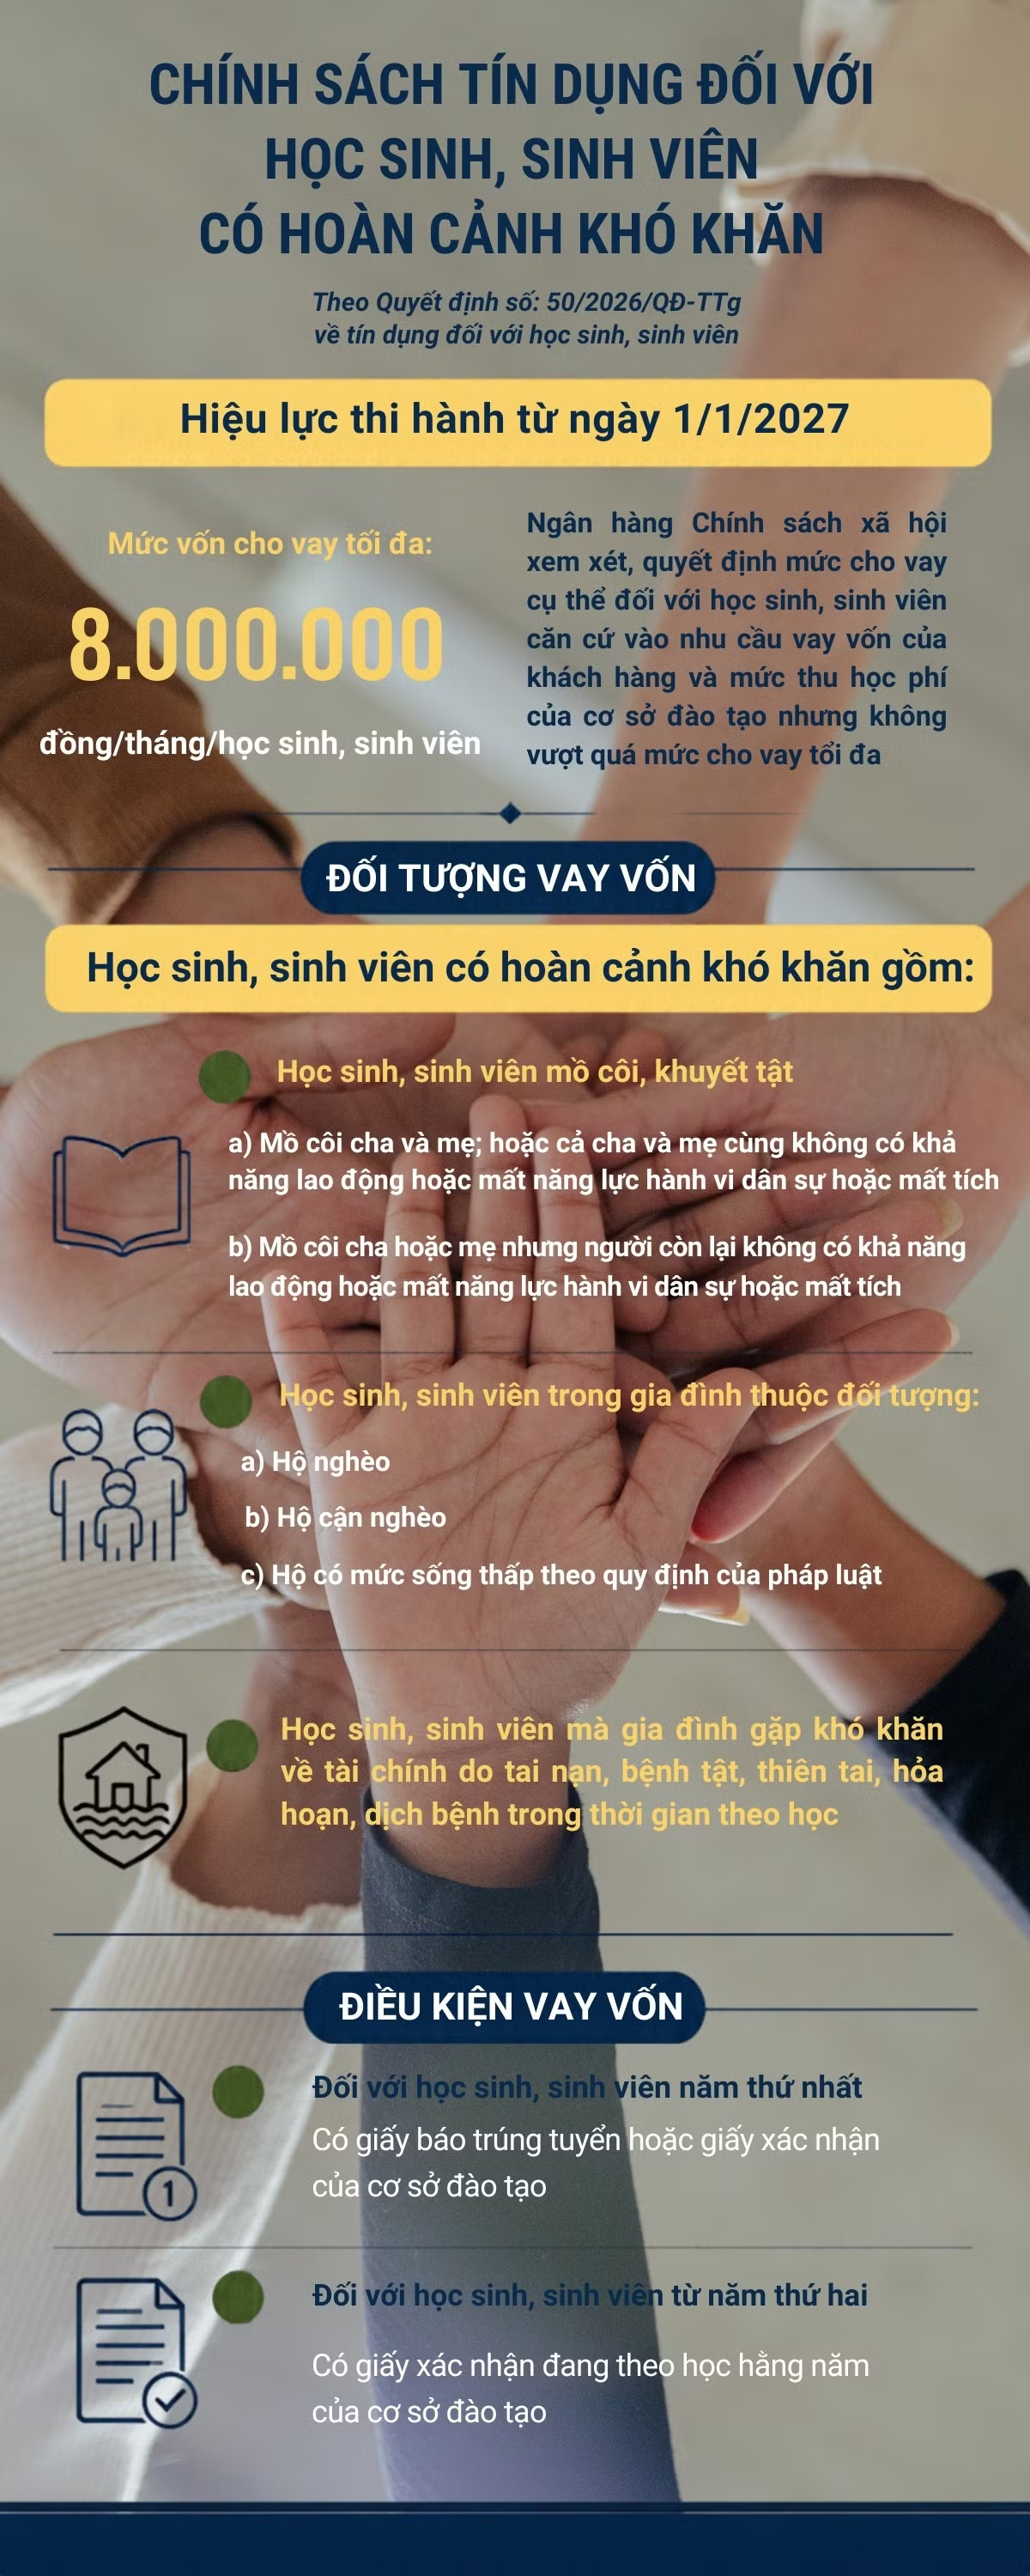
Chính sách tín dụng dành cho học sinh, sinh viên có hoàn cảnh khó khăn là khoản vay hỗ trợ người học trang trải chi phí trong thời gian theo học tại cơ sở đào tạo, với mức tối đa được nâng lên 8 triệu đồng mỗi tháng. Đây là thay đổi đáng chú ý vì mức trần mới gấp đôi mức hiện hành, nhưng không có nghĩa mọi người đủ điều kiện đều tự động nhận đủ khoản tối đa.
Quyết định 50/2026/QĐ-TTg có hiệu lực từ ngày 1/1/2027. Vì vậy, gia đình nên dùng khoảng thời gian trước đó để rà soát hoàn cảnh, giấy tờ và tình trạng học tập, thay vì chỉ dựa vào con số mức trần để tính ngân sách. Mức vay sinh viên cụ thể do Ngân hàng Chính sách xã hội quyết định theo nhu cầu thực tế của người học và mức thu học phí tại cơ sở đào tạo; khoản giải ngân không vượt quá 8 triệu đồng mỗi tháng.
Nói cách khác, vay vốn sinh viên và vay vốn học sinh theo chính sách này là nguồn hỗ trợ có giới hạn, được xác định theo hồ sơ và nhu cầu chứ không phải khoản cấp phát cố định. Gia đình nên dự trù phần chi phí còn lại nếu nhu cầu học tập, sinh hoạt vượt mức được duyệt.
Ba nhóm người học có thể được xem xét
Chính sách hướng đến ba nhóm học sinh, sinh viên có hoàn cảnh khó khăn là công dân Việt Nam, đang theo học tại cơ sở đào tạo thuộc phạm vi quy định. Nhóm thứ nhất gồm người mồ côi cả cha lẫn mẹ; người có cả cha và mẹ không còn khả năng lao động, mất năng lực hành vi dân sự hoặc mất tích; và người mồ côi cha hoặc mẹ khi người còn lại thuộc một trong các trường hợp đó.
Nhóm thứ hai là người thuộc hộ nghèo, hộ cận nghèo hoặc hộ có mức sống trung bình theo chuẩn pháp luật. Nhóm thứ ba gồm người có gia đình phát sinh khó khăn tài chính trong thời gian học do tai nạn, bệnh tật, thiên tai, hỏa hoạn hoặc dịch bệnh. Với nhóm này, hoàn cảnh cần được UBND cấp xã nơi người học cư trú xác nhận hằng năm.
Phạm vi cơ sở đào tạo gồm cơ sở giáo dục đại học, cơ sở giáo dục có hoạt động giáo dục đại học và cơ sở giáo dục nghề nghiệp thuộc hệ thống giáo dục quốc dân, được thành lập và hoạt động theo pháp luật Việt Nam. Việc tính đúng nhóm ngay từ đầu giúp gia đình biết cần chuẩn bị giấy tờ chứng minh nào, nhất là khi khó khăn phát sinh đột xuất.
Khoản vay dùng cho việc học và sinh hoạt
Nguồn vốn không chỉ dành cho học phí. Người vay có thể dùng khoản tiền để mua sách vở, phương tiện và dụng cụ học tập, chi trả ăn ở, đi lại cùng những khoản sinh hoạt cần thiết khác. Cách thiết kế này có ý nghĩa với gia đình khó khăn kéo dài, đồng thời tạo thêm cơ hội để người học tiếp tục đến trường khi gia đình gặp biến cố trong quá trình đào tạo.
Khoản vay áp dụng lãi suất bằng lãi suất cho vay đối với hộ nghèo trong từng thời kỳ và không yêu cầu tài sản bảo đảm. Tuy vậy, gia đình cần tính đây là nghĩa vụ phải hoàn trả, không phải khoản hỗ trợ không hoàn lại. Trong thời gian học, từ lúc nhận khoản vay đầu tiên đến khi kết thúc khóa học, người vay chưa phải trả nợ gốc và lãi; tiền lãi vẫn được tính từ ngày giải ngân đầu tiên. Việc trả cả gốc lẫn lãi bắt đầu sau 12 tháng kể từ ngày cơ sở đào tạo công nhận người học tốt nghiệp.
Điểm cần cân nhắc là khoản vay có thể giảm áp lực trước mắt nhưng vẫn tạo nghĩa vụ tài chính về sau. Gia đình nên lập kế hoạch sử dụng vốn theo các khoản thiết yếu và lưu lại thông tin giải ngân, để chủ động theo dõi khoản nợ trong suốt thời gian học.
Gia đình nên kiểm tra gì trước khi làm hồ sơ?
Điều kiện vay vốn trước hết là người học thuộc một trong các nhóm chính sách và đang theo học tại cơ sở nằm trong phạm vi áp dụng. Với học sinh, sinh viên năm thứ nhất, cần có giấy báo trúng tuyển hoặc văn bản xác nhận của cơ sở đào tạo theo quy định. Người học từ năm thứ hai trở đi phải bổ sung xác nhận hằng năm của cơ sở đào tạo về tình trạng đang theo học.
Trước khi nộp hồ sơ, gia đình nên đối chiếu giấy tờ chứng minh diện khó khăn với trường hợp thực tế: giấy tờ liên quan đến tình trạng mồ côi hoặc khả năng lao động của cha mẹ; thông tin xác định hộ nghèo, hộ cận nghèo hay hộ có mức sống trung bình; hoặc xác nhận hằng năm của UBND cấp xã nếu gia đình gặp biến cố tài chính. Đồng thời, hãy kiểm tra giấy báo trúng tuyển hay xác nhận học tập còn phù hợp với năm học.
Đừng lập kế hoạch dựa trên giả định sẽ được vay đủ mức tối đa. Ngân hàng Chính sách xã hội xem xét số tiền theo nhu cầu thực tế và mức học phí, còn gia đình cần tính cả chi phí sinh hoạt và khả năng trả nợ sau tốt nghiệp. Chuẩn bị đúng giấy tờ từ sớm là cách thiết thực nhất để không bỏ lỡ nguồn vốn khi chính sách bắt đầu áp dụng.