
Từ cơn sốt AI đến khan hiếm chip nhớ: bức tranh hiện tại
Thị trường bộ nhớ là tập hợp các sản phẩm như DRAM, NAND flash, HBM và thẻ nhớ được sản xuất cho trung tâm dữ liệu, thiết bị AI, máy tính, điện thoại và máy ảnh, nơi cung cầu liên tục biến động theo chu kỳ công nghệ và đầu tư hạ tầng, hiện đang bị chi phối mạnh bởi nhu cầu AI bộ nhớ tăng vọt và tình trạng khan hiếm chip nhớ trên toàn cầu. Nói thẳng, chúng ta đang sống trong một giai đoạn mà AI không chỉ ăn dữ liệu, mà còn ăn gần hết năng lực sản xuất bộ nhớ của thế giới. Làn sóng các quốc gia đầu tư vào “AI chủ quyền” và hạ tầng AI đã khiến nhu cầu bộ nhớ liên quan đến AI tăng vọt, đặc biệt là HBM băng thông cao. Các nhà sản xuất chuyển sản lượng sang mảng này, làm nguồn cung bộ nhớ cho thiết bị tiêu dùng 3C eo hẹp, dẫn tới thiếu hàng và giá tăng. Người dùng bình thường cảm nhận rõ điều đó khi giá SSD di động, thẻ nhớ và cả điện thoại, máy chơi game đều leo thang vì thiếu NAND flash.
Nhận định trái chiều nhưng cùng chung kết luận: giá còn cao trong vài năm
Điểm đáng chú ý là các nhân vật trong ngành đều đồng ý về một thực tế khó chịu: giá bộ nhớ chưa sớm hạ nhiệt, dù có thể đã gần đỉnh. Chủ tịch một tập đoàn PC lớn cho rằng sản lượng hiện “đã đủ”, nhưng giá lên cao do báo giá hỗn loạn và có lẽ đã chạm trần. Trong khi đó, Phó Giám đốc một viện nghiên cứu kinh tế – chính trị đánh giá giai đoạn thịnh vượng của thị trường bộ nhớ sẽ kéo dài ít nhất đến năm 2027 mới đạt đỉnh. Một chuyên gia sáng lập hãng sản xuất thẻ nhớ lại nhấn mạnh rằng năng lực của các nhà máy NAND và DRAM đã được đặt chỗ đến tận 2029–2030, nên giá bộ nhớ nhìn chung sẽ giữ ở mặt bằng cao và tương đối ổn định trong 2–3 năm tới, chỉ có khả năng giảm nhẹ khoảng vài phần trăm vào cuối 2027. Nói cách khác: ai chờ “giá DRAM NAND tương lai” giảm sâu ngay lập tức sẽ dễ thất vọng; thị trường bộ nhớ 2028 nhiều khả năng mới bắt đầu thực sự thay đổi cục diện.
Thị trường bộ nhớ 2028: khi năng lực sản xuất mới thực sự lên tiếng
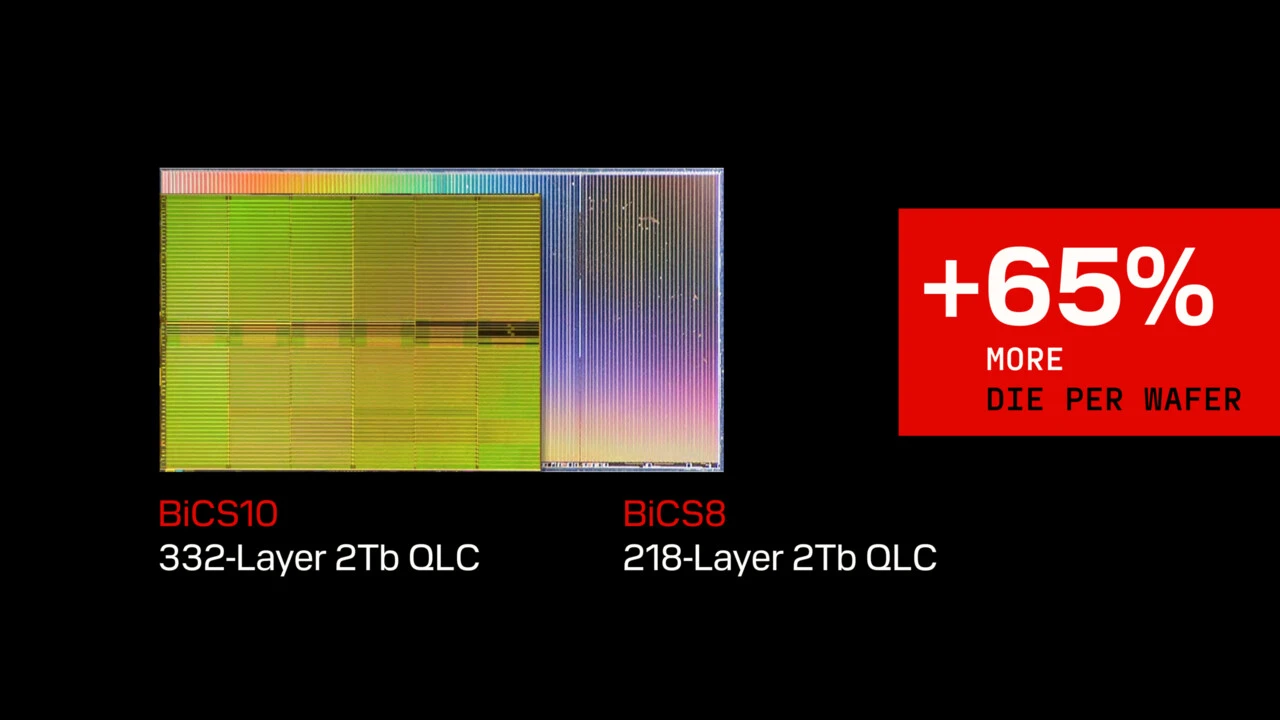
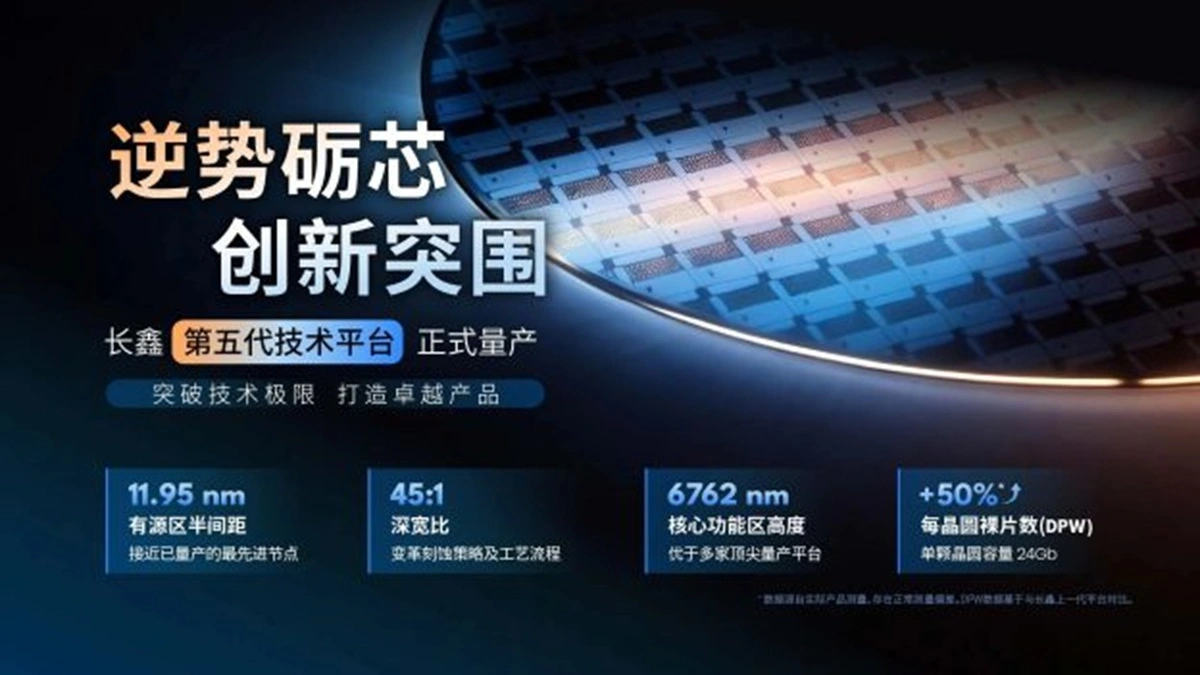
Dù hiện tại là thời kỳ khan hiếm chip nhớ, các chuyên gia không tin đây là trạng thái vĩnh viễn. Điểm đảo chiều được dự báo nằm ở mốc 2028, khi năng lực sản xuất mới của những “ông lớn” SK Hynix, Micron, Samsung cùng các nhà sản xuất Trung Quốc như YMTC, CXMT lần lượt đi vào hoạt động. Theo phân tích, trong khoảng hai năm tới nguồn cung mới vẫn khá hạn chế, vì nhà máy cần thời gian xây dựng, tinh chỉnh dây chuyền và bảo đảm sản lượng ổn định. Đồng thời, nhu cầu AI bộ nhớ vẫn tăng liên tục, đặc biệt với HBM cho các trung tâm dữ liệu AI. Điều này giữ cho thị trường ở trạng thái thịnh vượng đến khi năng lực sản xuất bổ sung đủ lớn. Quan điểm hợp lý là xem giai đoạn 2026–2027 như bước chuẩn bị: giá cao duy trì lợi nhuận, khuyến khích đầu tư công suất; đến khoảng 2028, khi sản lượng mới “đến nơi đến chốn”, cán cân cung cầu mới có cơ hội cân bằng hơn, và khi đó xu hướng báo giá được dự báo sẽ thận trọng hơn thay vì leo thang.
Người dùng và doanh nghiệp nên ứng xử thế nào với giá bộ nhớ cao?
Khi giá bộ nhớ tăng mạnh mà chưa có tín hiệu giảm sâu, câu hỏi thực tế nhất là: có nên mua sớm hay chờ thị trường bộ nhớ 2028? Chuyên gia trong ngành thẻ nhớ cho rằng không cần hoảng sợ mua tích trữ ngay, vì giá và khả năng cung ứng có khả năng giữ tương đối ổn định vài năm tới, chỉ dao động nhẹ. Nhưng với người dùng phổ thông, việc hoãn mua thiết bị có thêm SSD hoặc thẻ nhớ lớn đồng nghĩa chấp nhận giá cao kéo dài và rủi ro dung lượng thiếu cho nhu cầu ngày càng tăng của ảnh, video và ứng dụng AI. Quan điểm hợp lý là: nếu nhu cầu là thiết yếu (lưu trữ dữ liệu công việc, nội dung sáng tạo), hãy mua đủ dùng với dung lượng tối ưu, thay vì mua quá nhiều; còn các nâng cấp xa xỉ nên được cân nhắc lại. Doanh nghiệp triển khai AI nên tính toán kỹ chu kỳ đầu tư hạ tầng, vì nhu cầu AI bộ nhớ sẽ tiếp tục tạo áp lực lên chi phí, trong khi nguồn cung HBM và DRAM mới chỉ thật sự nở rộ sau vài năm nữa.
Kết luận: AI đang viết lại chu kỳ bộ nhớ, nhưng không mãi khan hiếm
Nhìn toàn cảnh, khan hiếm chip nhớ hiện nay không phải là một tai nạn bất ngờ mà là kết quả tất yếu của cơn sốt AI và đầu tư hạ tầng khổng lồ, kéo năng lực sản xuất từ thị trường tiêu dùng sang HBM và bộ nhớ cao cấp. Giai đoạn 2026–2027 sẽ còn chứng kiến giá cao, trong đó “giá DRAM NAND tương lai” được dự báo chỉ điều chỉnh nhẹ trước khi tiến tới một bước ngoặt khi các dự án mở rộng nhà máy chính thức phát huy hiệu quả quanh 2028. Sự cân bằng cung cầu trở lại không đồng nghĩa bộ nhớ sẽ rẻ như thời COVID, bởi nhu cầu nền tảng cho AI và dữ liệu lớn vẫn sẽ duy trì. Tuy vậy, người dùng có thể kỳ vọng một thị trường bớt căng thẳng, nơi thiết bị 3C không còn bị ép giảm sản lượng xuất xưởng vì linh kiện bộ nhớ quá đắt. Kết luận hợp lý là: thay vì trông chờ phép màu giá rẻ, hãy chuẩn bị cho một thế giới mà bộ nhớ là nguồn lực chiến lược, được định giá sát với tầm quan trọng của nó.