
Một lỗ hổng kéo dài qua 187 chuyến hàng
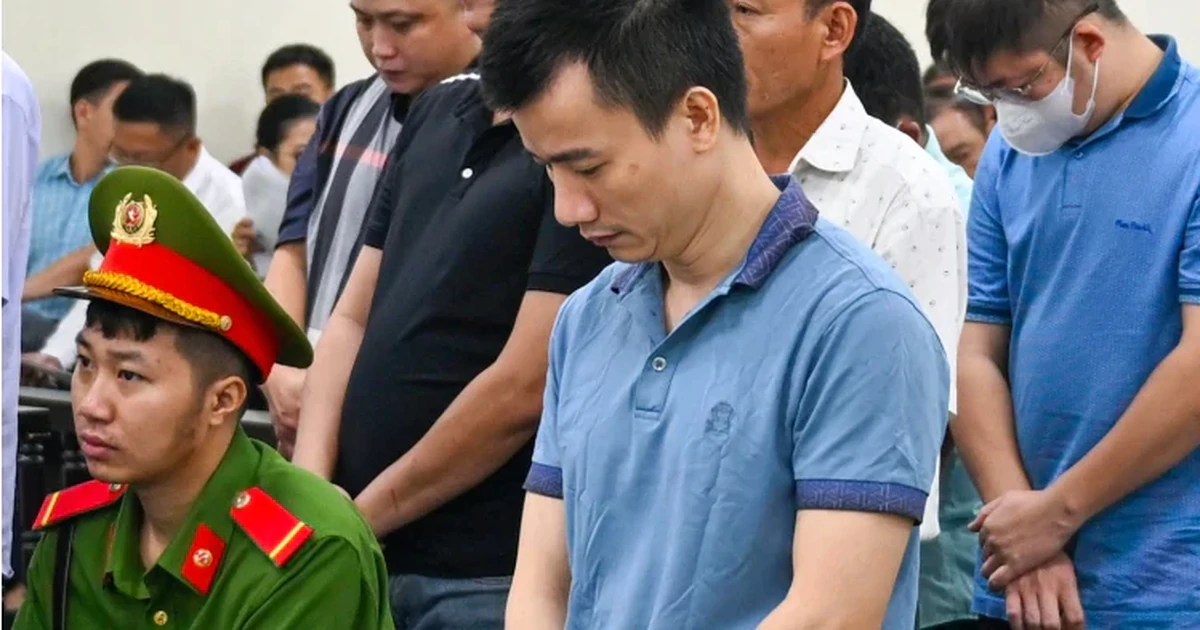
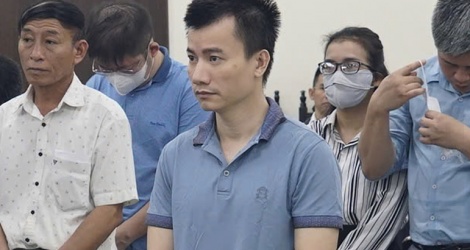
Tham ô tiền xăng dầu trong vụ PVOil Vũng Áng là việc bị cáo buộc lợi dụng quyền hạn và khâu kiểm soát lỏng lẻo để đưa hàng ra khỏi doanh nghiệp, bán ngoài sổ sách rồi chiếm đoạt tiền thanh toán. Vụ việc không bắt nguồn từ một lần xuất hàng bất thường, mà từ sự lệch pha giữa lượng xăng dầu thực giao và hóa đơn được ghi nhận. Hà Ngọc Vinh, cựu Tổ trưởng Tổ Kế toán kho thuộc Phòng Tài chính kế toán PVOil Vũng Áng, bị truy tố về tội tham ô tài sản với cáo buộc chiếm đoạt hơn 94 tỷ đồng. Theo hồ sơ được xét hỏi tại tòa, từ tháng 12/2016 đến tháng 4/2025, Vinh bị cáo buộc bắt tay với Cao Bảo Ngọc, bán hơn 5 triệu lít xăng dầu qua 187 chuyến hàng; Vinh thu hơn 94 tỷ đồng và đưa Ngọc hơn 4,6 tỷ đồng. Quy mô và thời gian kéo dài cho thấy đây không chỉ là hành vi cá nhân, mà còn là thất bại của cơ chế phát hiện sai lệch.
Hàng đi theo quy trình, hóa đơn lại biến mất
Theo lời khai của Vinh, khách hàng đặt mua qua phòng kinh doanh; lệnh xuất được chuyển tới kho, xe bồn nhận hàng, rồi kế toán in chứng từ và hóa đơn giao cho khách. Bề ngoài, các chuyến hàng vẫn đi qua quy trình thông thường. Điểm bị lợi dụng nằm ở việc đối chiếu giữa lượng hàng thực xuất và hóa đơn chưa chặt chẽ. Vinh khai rằng với chuyến hàng định chiếm đoạt, bị cáo không nhập đầy đủ thông tin lên phần mềm; những đơn đặt nhưng không lấy hàng khiến sự thiếu hụt khó bị nhận ra. Bị cáo còn khai đã làm giả biên bản giao hàng, biên bản kiểm tra để che giấu lượng xăng dầu bị lấy. Đây là kiểu rút ruột tiền dầu nguy hiểm bởi chứng từ vẫn có thể tạo cảm giác sổ sách khớp, trong khi dữ liệu không phản ánh đúng hàng hóa đã rời kho. Vụ việc đặt ra câu hỏi trực diện: vì sao người phụ trách kế toán kho PVOil có thể vừa tác động dữ liệu, vừa góp phần che khuất sai lệch mà không bị cảnh báo sớm?
Tiền vào tài khoản cá nhân, hàng đến tay người mua
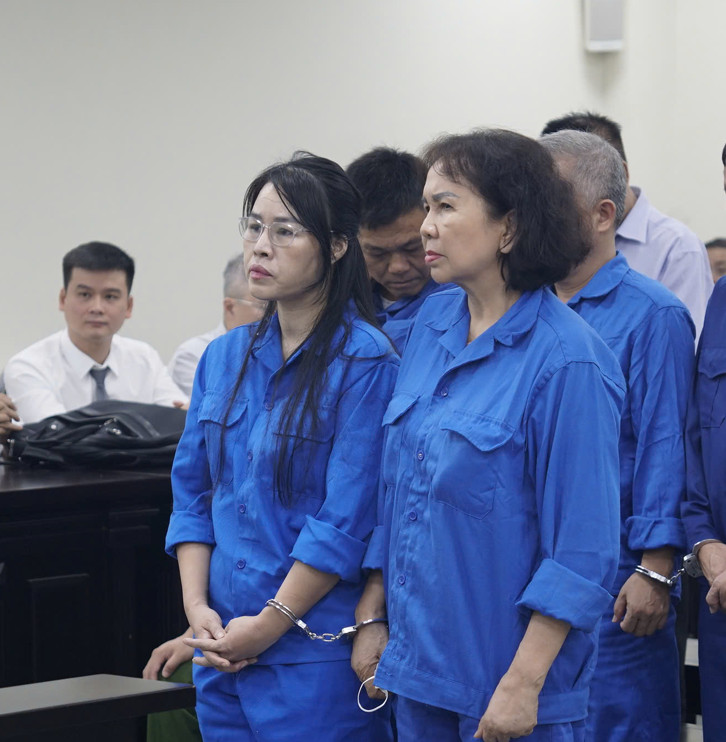
Theo cáo trạng được nêu tại phiên tòa, Vinh thỏa thuận bán xăng dầu không hóa đơn cho Ngọc với giá thấp hơn giá công bố của PVOil Vũng Áng; tiền được chuyển vào tài khoản cá nhân do Vinh chỉ định hoặc giao bằng tiền mặt. Mức chiết khấu hai bên thỏa thuận là 500 đồng mỗi lít trong giai đoạn 2016–2020, sau đó tăng lên 1.000 đồng mỗi lít. Ngọc khai đã đồng ý mua hàng và xác nhận khối lượng, số tiền giao dịch như lời Vinh trình bày. Hệ quả không chỉ nằm trong sổ sách doanh nghiệp: Ngọc bán lại xăng dầu cho chủ tàu cá ở Quảng Trị, khách vãng lai và người tiêu dùng khác, thu hơn 89 tỷ đồng. Tại tòa, Vinh khai đã dùng 89 tỷ đồng chiếm đoạt để đánh bạc trực tuyến trên Fun88, với các trò chơi như bắn súng đối đầu và giao dịch cầu thủ đối kháng. Lời khai này khiến vụ án càng đáng chú ý: một lỗ hổng kiểm soát hàng hóa đã biến thành dòng tiền cá nhân, rồi lan tới thị trường tiêu thụ bên ngoài.
Khắc phục thiệt hại không thay thế được trách nhiệm quản trị
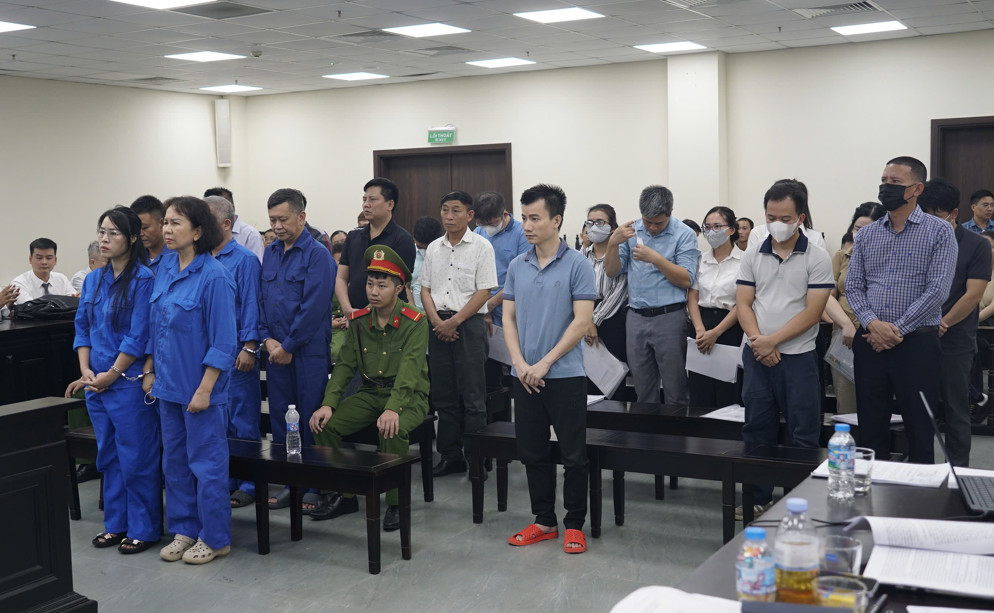
Vinh khai đã bán đất đai do ông bà, tổ tiên để lại cùng căn nhà đang ở, thu được 3,5 tỷ đồng để nộp khắc phục và nói hiện không còn nguồn tiền khác. Theo thông tin tại hồ sơ vụ án, đơn vị bị thiệt hại đã nhận hơn 6 tỷ đồng từ Vinh; Ngọc khắc phục hơn 4,6 tỷ đồng đã hưởng lợi, còn hai bị cáo được đề nghị liên đới bồi thường phần hậu quả còn lại khoảng hơn 83 tỷ đồng. Các khoản đã nộp là cần thiết, nhưng không thể xóa đi câu hỏi vì sao sai lệch giữa hàng xuất kho và hóa đơn tồn tại qua nhiều năm. Vụ án cho thấy kiểm tra tồn kho tại chỗ hoặc rà soát chứng từ riêng lẻ là chưa đủ nếu một người có thể can thiệp dữ liệu và làm giả biên bản. Doanh nghiệp cần đối chiếu độc lập lệnh bán, dữ liệu cân đo, hóa đơn, giao nhận và dòng tiền; ngoại lệ phải được ghi nhận, kiểm tra và lưu dấu vết. Kết luận của tòa sẽ xác định trách nhiệm hình sự, nhưng bài học quản trị đã hiện rõ: quy trình nhiều bước chỉ có ý nghĩa khi các bước kiểm soát không cùng phụ thuộc vào một người.