
Tín dụng giáo dục ưu đãi: chiếc chìa khóa mở cánh cửa tri thức
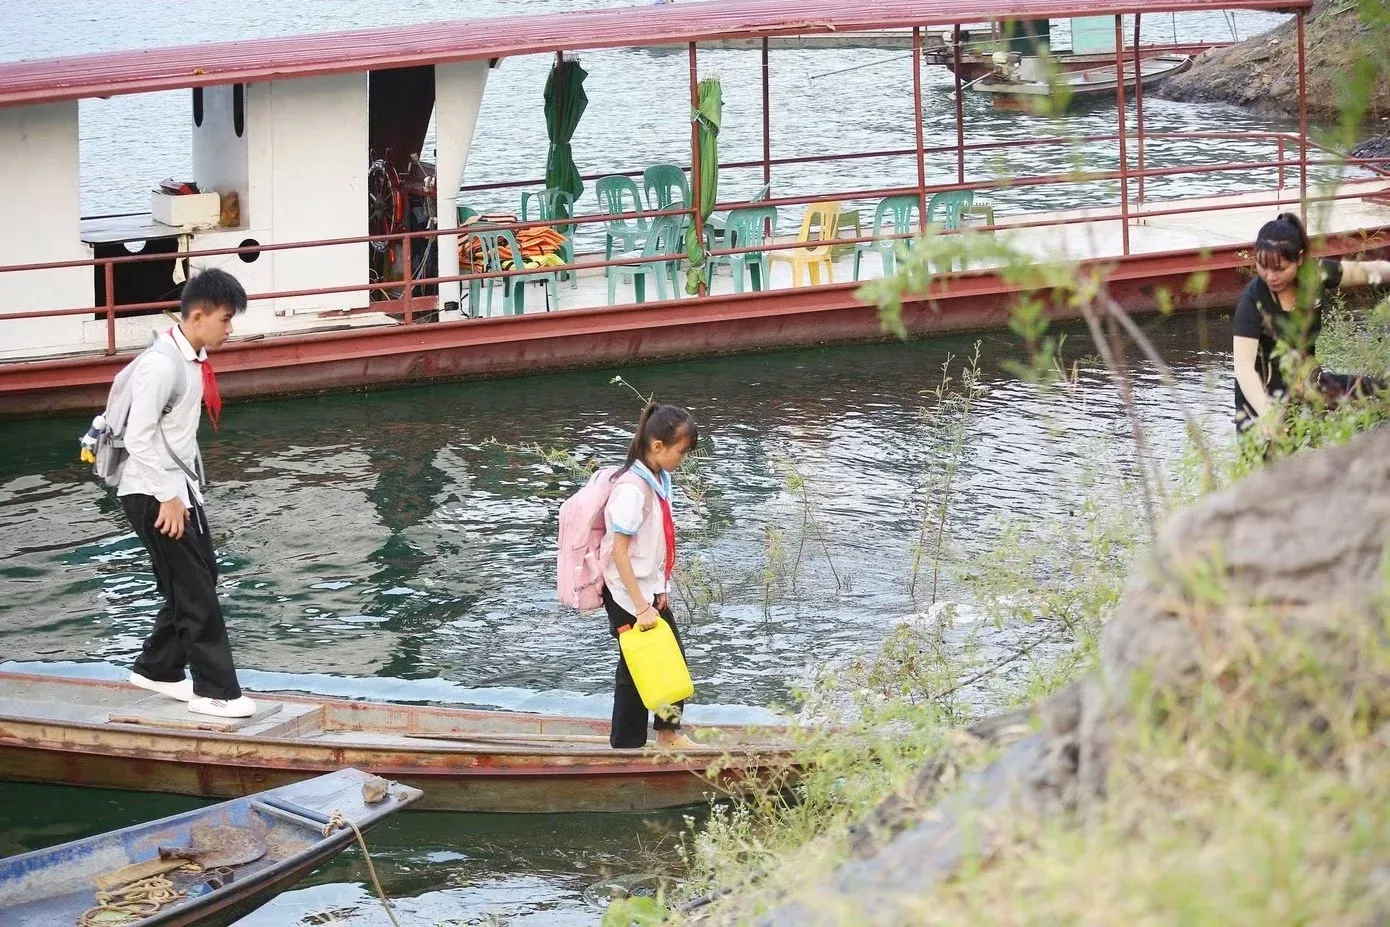
Chương trình cho vay học sinh sinh viên là chính sách hỗ trợ tài chính giáo dục của Nhà nước, cung cấp các khoản vay ưu đãi khó khăn thông qua ngân hàng chính sách xã hội cho những gia đình không đủ khả năng chi trả học phí và chi phí học tập, nhằm bảo đảm mọi học sinh, sinh viên có hoàn cảnh yếu thế vẫn có thể tiếp cận và tiếp tục bậc học cao hơn trong hệ thống giáo dục quốc dân. Đây không phải gói vay tiêu dùng thông thường, mà là một công cụ chính sách xã hội mang tính tái phân phối cơ hội. Nhìn từ góc độ công bằng, chương trình này sửa một bất công kéo dài: tài năng sinh ra không phụ thuộc ví tiền, nhưng cơ hội đi học thì lại phụ thuộc rất nhiều vào khả năng tài chính của gia đình. Khi Nhà nước chọn dùng tín dụng ưu đãi để san bớt khoảng cách đó, thông điệp rất rõ: không để nghèo đói chặn đứng con đường học tập.
Gần 20 năm Quyết định 157: từ chủ trương đến những con số biết nói
Chính sách cho vay học sinh sinh viên theo Quyết định 157/2007/QĐ-TTg được triển khai từ ngày 27-9-2007 và sau đó được sửa đổi, bổ sung tại Quyết định 05/2022/QĐ-TTg. Gần hai thập niên, đây là một trong số ít chính sách xã hội có độ bền và độ lan tỏa rộng, chứng tỏ nó chạm đúng nhu cầu thực của người dân. Đối tượng vay được thiết kế khá chặt chẽ: học sinh, sinh viên mồ côi; thuộc hộ nghèo, cận nghèo, mức sống trung bình; hoặc gia đình gặp khó khăn do tai nạn, bệnh tật, thiên tai, dịch bệnh, có xác nhận của UBND xã nơi cư trú. Mức cho vay tối đa hiện nay là 4 triệu đồng/tháng/HSSV với lãi suất ưu đãi 4,8%/năm ở một số địa phương và 6,24%/năm ở nơi khác. Câu nói có thể trích dẫn ở đây: “Mức cho vay tối đa hiện tại 4 triệu đồng/tháng/HSSV, lãi suất cho vay là 4,8%/năm”. Những con số này cho thấy Nhà nước chấp nhận thu hẹp lợi ích tài chính để mở rộng lợi ích xã hội.
Những câu chuyện đời thực: khi khoản vay trở thành điểm tựa
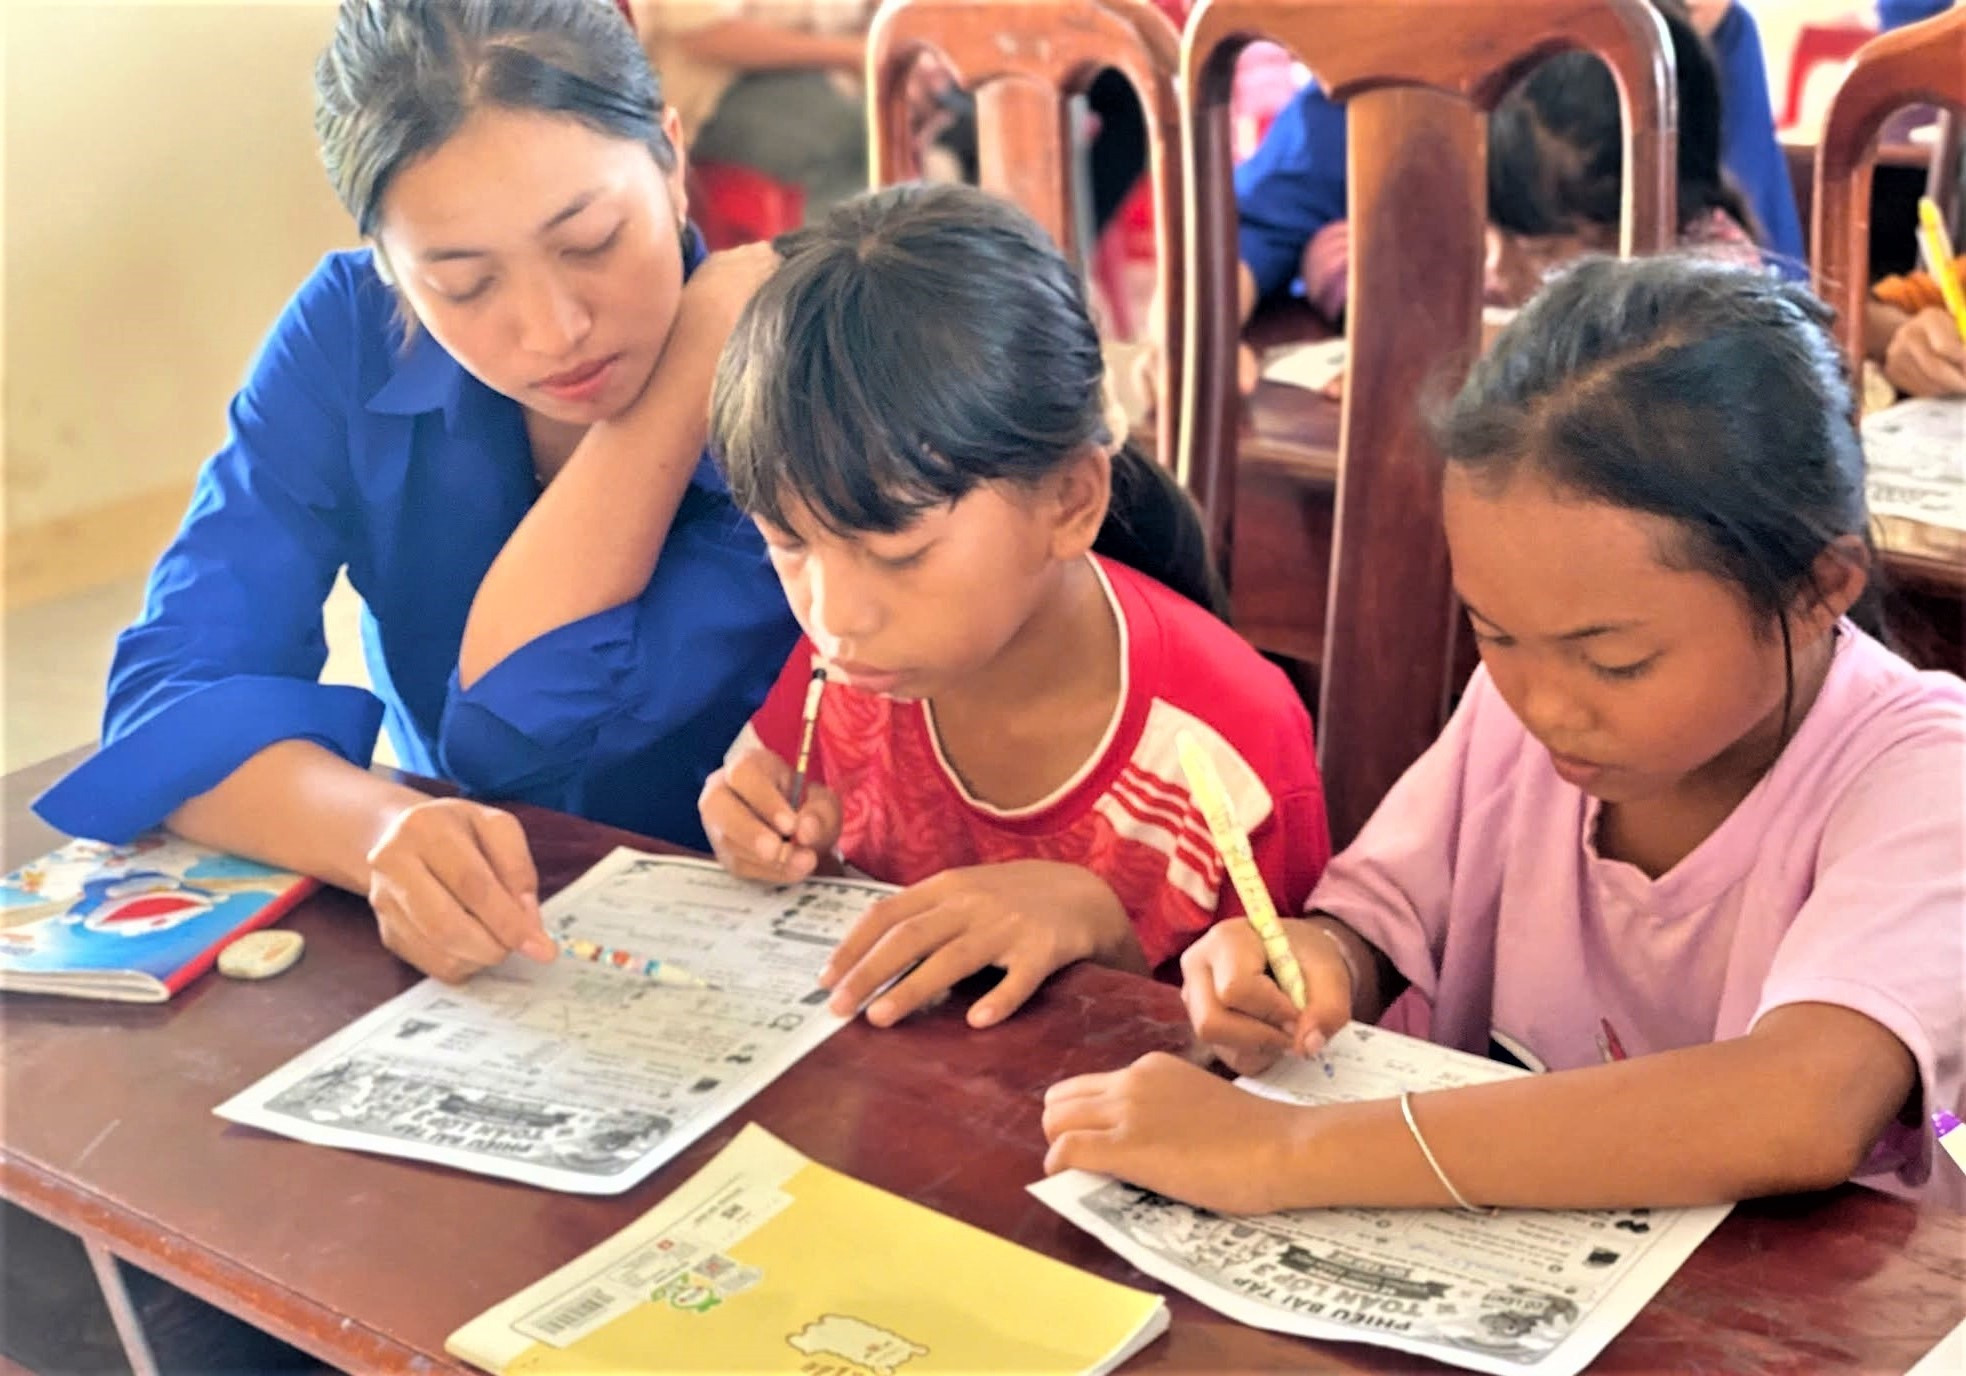
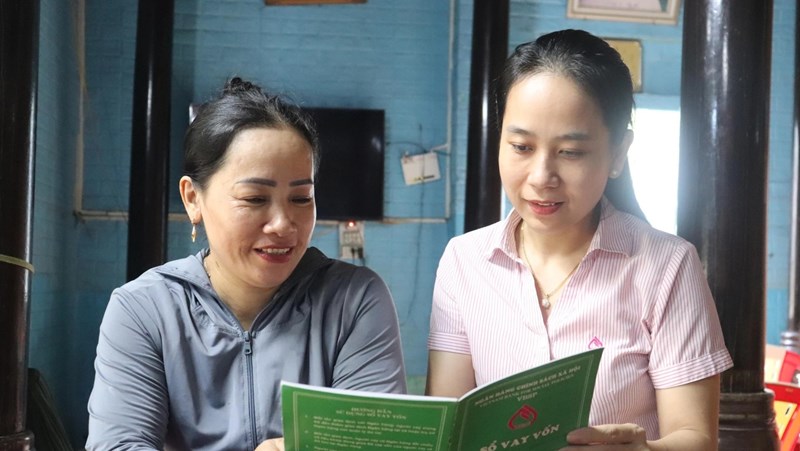
Điểm thuyết phục nhất của cho vay học sinh sinh viên không nằm ở văn bản, mà ở những đổi thay rất cụ thể trong từng mái nhà. Gia đình ông Dương Quang Hiếu ở xã Nam Hải Lăng là một ví dụ điển hình: con gái đầu học ngành y, ông vay 73 triệu đồng; đến năm 2022 tiếp tục vay 132,5 triệu đồng cho người con thứ hai. Cả hai đều đi học đại học trong bối cảnh gia đình nghèo và bản thân ông gặp tai nạn nặng. Ông Hiếu nói: “Số tiền đó giúp con tôi có thêm điều kiện trang trải học phí, mua sắm dụng cụ học tập”. Đó không phải câu chuyện cá biệt, mà lặp lại ở rất nhiều huyện, xã. Tại Lệ Thủy, năm 2025, gia đình chị Hoàng Thị Hương được tiếp cận chương trình tín dụng ưu đãi dành cho HSSV, khoản vay giúp gánh bớt học phí để con tiếp tục đến trường. Ở Đồng Nai, sinh viên Nguyễn Khắc Tuân nhờ vốn vay đã hoàn thành ba phần tư chặng đường đại học tại TP.HCM và “đỡ lo học phí, có thể yên tâm học tập tốt hơn”. Còn tại Đà Nẵng, khoản giải ngân 40 triệu đồng cho con trai ông Huỳnh Ngọc Quế đã biến nỗi lo học phí trở thành niềm nhẹ nhõm trong ngày nhập trường. Những câu chuyện ấy nói rõ một điều: khoản vay ưu đãi khó khăn không phải gánh nặng, mà là chiếc cầu nối duy nhất đối với nhiều gia đình.
Vai trò của Ngân hàng Chính sách xã hội và mạng lưới địa phương
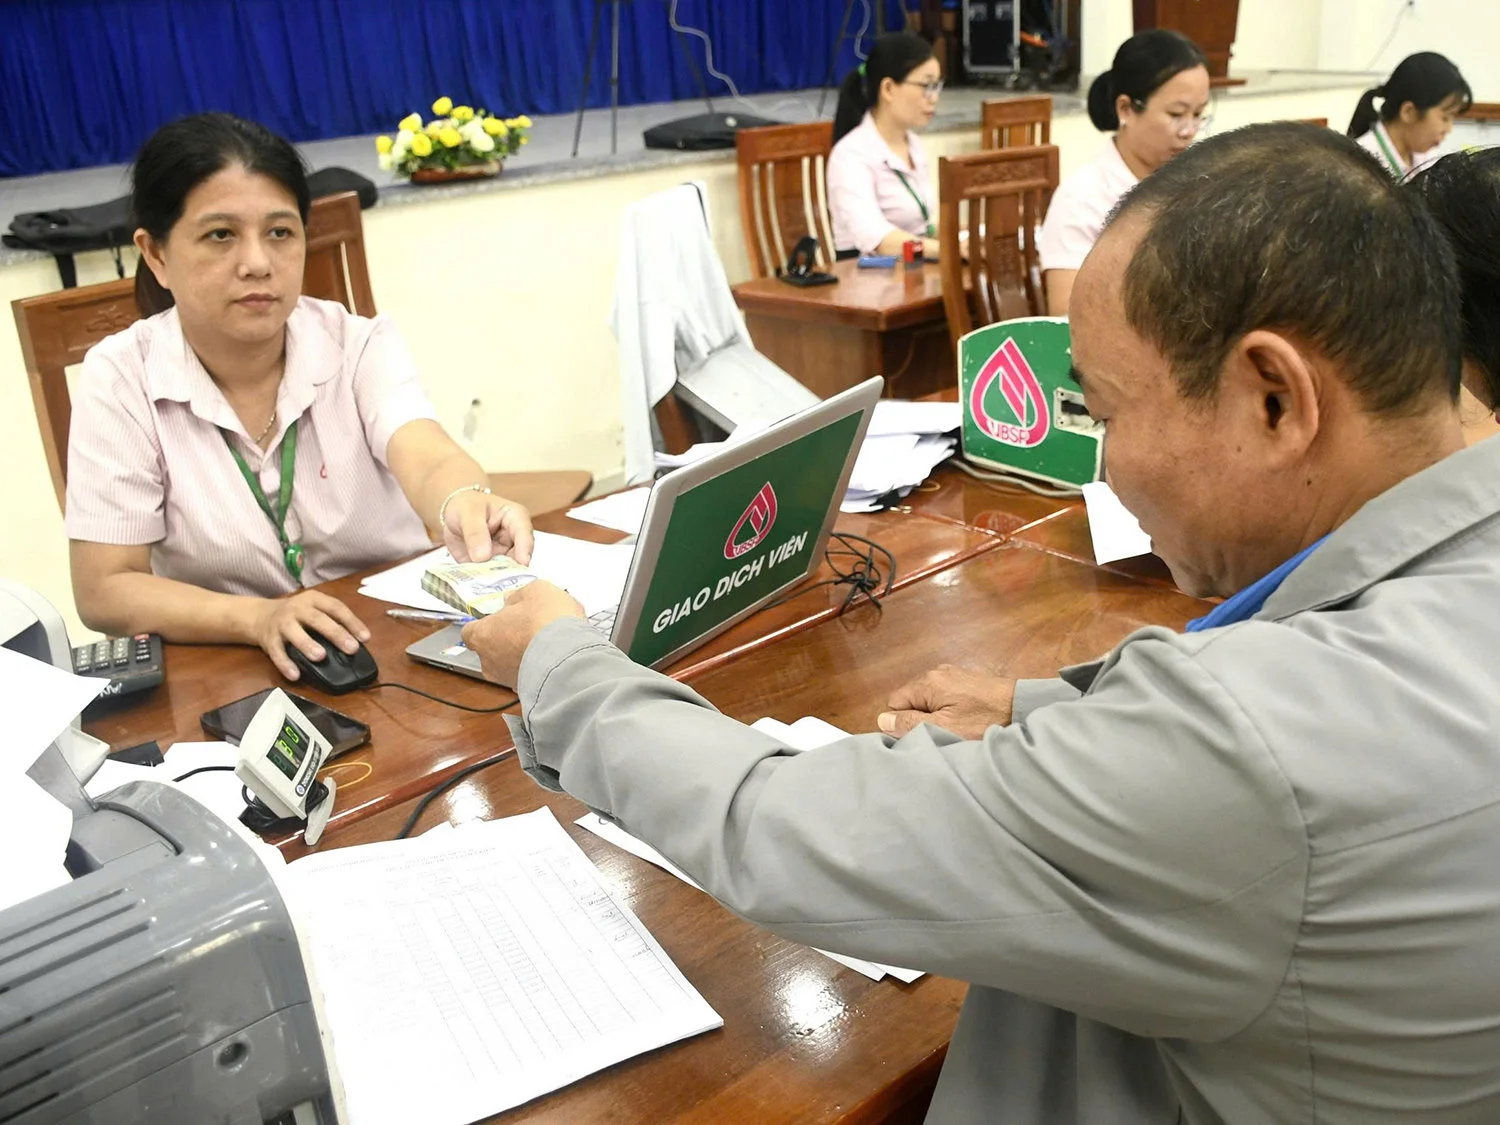
Nếu chính sách là khung, thì ngân hàng chính sách xã hội là người biến khung đó thành nguồn lực cụ thể. Tại nhiều tỉnh, chi nhánh chủ động rà soát nhu cầu và chuẩn bị vốn từ sớm. Ở một địa bàn, tổng dư nợ chương trình cho vay học sinh sinh viên đã đạt 612,5 tỷ đồng với hơn 8,2 nghìn khách hàng còn dư nợ; tại Đà Nẵng, tổng dư nợ các chương trình tín dụng ưu đãi nói chung lên tới 16.221 tỷ đồng với 224.000 khách hàng còn dư nợ. Đây không chỉ là sức nặng tài chính, mà còn là bằng chứng về độ tin cậy xã hội. Theo một lãnh đạo chi nhánh, mỗi khoản vay không đơn thuần là hỗ trợ tài chính, mà còn là niềm tin và hy vọng mà Đảng, Nhà nước và cộng đồng gửi tới thế hệ tương lai. Mạng lưới tổ tiết kiệm và vay vốn, trưởng thôn, các tổ chức chính trị – xã hội được huy động để tuyên truyền, nắm bắt danh sách học sinh lớp 12, phối hợp với trường THPT, dùng cả Zalo, Facebook và nhóm cộng đồng để tìm đúng người cần hỗ trợ. Nhờ vậy, nhiều hộ nghèo và chính sách tránh được việc phải vay “tín dụng đen” để lo cho con đi học.
Đồng Nai, Đà Nẵng và bước chuyển chiến lược hướng tới STEM
Không thể phủ nhận rằng các địa phương đang cạnh tranh bằng chất lượng nguồn nhân lực, và cho vay học sinh sinh viên là một vũ khí chiến lược. Đồng Nai dự kiến giải ngân khoảng 385 tỷ đồng cho chương trình vay dành cho HSSV có hoàn cảnh khó khăn trong năm học mới, với nguồn vốn đã sẵn sàng. Theo thông tin từ Bộ Tài chính, cơ quan này đang xây dựng dự thảo quyết định mới về tín dụng đối với HSSV, đề xuất tăng mức cho vay tối đa lên 8 triệu đồng/tháng thay cho 4 triệu đồng hiện hành. Đây là động thái thừa nhận chi phí giáo dục ngày càng cao và cần nâng trần cho vay. Tại Đà Nẵng, ngân hàng chính sách coi chương trình tín dụng HSSV là nhiệm vụ chính trị trọng tâm để chuẩn bị nguồn nhân lực chất lượng cao cho tương lai thành phố. Đáng chú ý hơn, chương trình đã mở rộng sang nhóm ngành STEM (khoa học, công nghệ, kỹ thuật, toán) cho cả sinh viên, học viên thạc sĩ và nghiên cứu sinh, với yêu cầu thành tích học tập khá, giỏi ngay từ THPT và trong từng năm học. Việc ưu tiên tín dụng cho STEM cho thấy tư duy mới: dùng hỗ trợ tài chính giáo dục để điều tiết hướng chọn ngành, đưa nhiều bạn trẻ giỏi vào các lĩnh vực mũi nhọn, thay vì để họ bị chặn lại bởi chi phí học tập ngày càng tăng.
Không để ước mơ dừng lại vì… số tiền đầu năm học
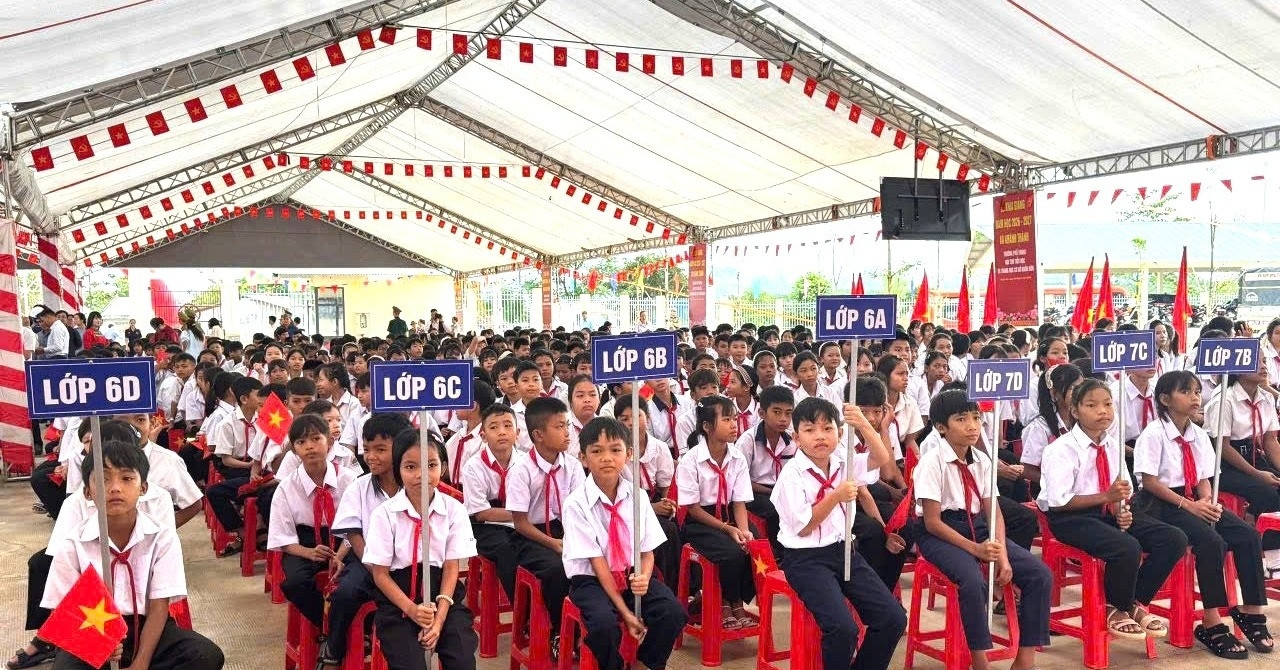
Bước vào năm học, với nhiều gia đình khó khăn, câu hỏi đầu tiên không phải là con học ngành gì, mà là "tiền đâu". Chi phí học phí, sách vở, chỗ ở, đi lại, ăn uống – đặc biệt với sinh viên xa nhà – dễ trở thành rào cản tâm lý lẫn vật chất. Nhờ nguồn vốn ưu đãi từ ngân hàng chính sách xã hội, gánh nặng tài chính đầu năm học mới của nhiều gia đình ở Đà Nẵng đã được vơi bớt, tương tự những gì đang diễn ra ở các tỉnh khác. Chuẩn bị cho năm học 2026–2027, toàn hệ thống phối hợp các tổ chức chính trị – xã hội để rà soát kỹ lưỡng nhu cầu thực tế. Bà Trần Đức Xuân Hương – Giám đốc một chi nhánh – khẳng định sẽ chỉ đạo phòng giao dịch tăng cường phối hợp với chính quyền, tổ chức nhận ủy thác, trưởng thôn và tổ trưởng tổ tiết kiệm – vay vốn, "nỗ lực để không một HSSV hiếu học nào phải từ bỏ ước mơ bước vào cổng trường đại học chỉ vì hoàn cảnh kinh tế". Câu nói ấy nên được xem là lời cam kết chính sách: bảo vệ ước mơ học tập khỏi cú đánh của nghèo đói. Vấn đề còn lại là làm sao để gia đình, nhà trường, chính quyền cơ sở cùng chủ động đưa thông tin đến đúng người, tránh tâm lý ngại vay vì thiếu hiểu biết, và bảo đảm việc vay – trả diễn ra minh bạch, đúng mục đích.