
Từ cận biên lên mới nổi: Việt Nam bước vào “bản đồ lớn” của vốn toàn cầu
Nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi thứ cấp là việc cơ quan xếp hạng quốc tế chính thức công nhận thị trường này đáp ứng một bộ tiêu chí cao hơn về quy mô, thanh khoản, khả năng tiếp cận và chuẩn mực vận hành, qua đó đưa cổ phiếu Việt Nam vào tầm quan sát thường xuyên của các quỹ đầu tư tổ chức toàn cầu.
Điểm đáng nói không phải là tấm “huy chương” danh dự, mà là cánh cửa vốn dài hạn vừa mở. Sau gần tám năm nằm trong danh sách theo dõi, thị trường chứng khoán Việt Nam được FTSE Russell xác nhận nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ phiên giao dịch ngày 21/9/2026. Đây là bước ngoặt thay đổi vị thế chứ không chỉ thay đổi tên gọi. Khi phiên giao dịch sáng 21/9 mở cửa tại Hà Nội và TP.HCM, New York vẫn đang ở tối Chủ nhật, nhưng hai trung tâm tài chính cách nhau 11 múi giờ cùng chia sẻ một câu chuyện: Việt Nam chính thức bước vào rổ chỉ số cổ phiếu toàn cầu của FTSE Russell.
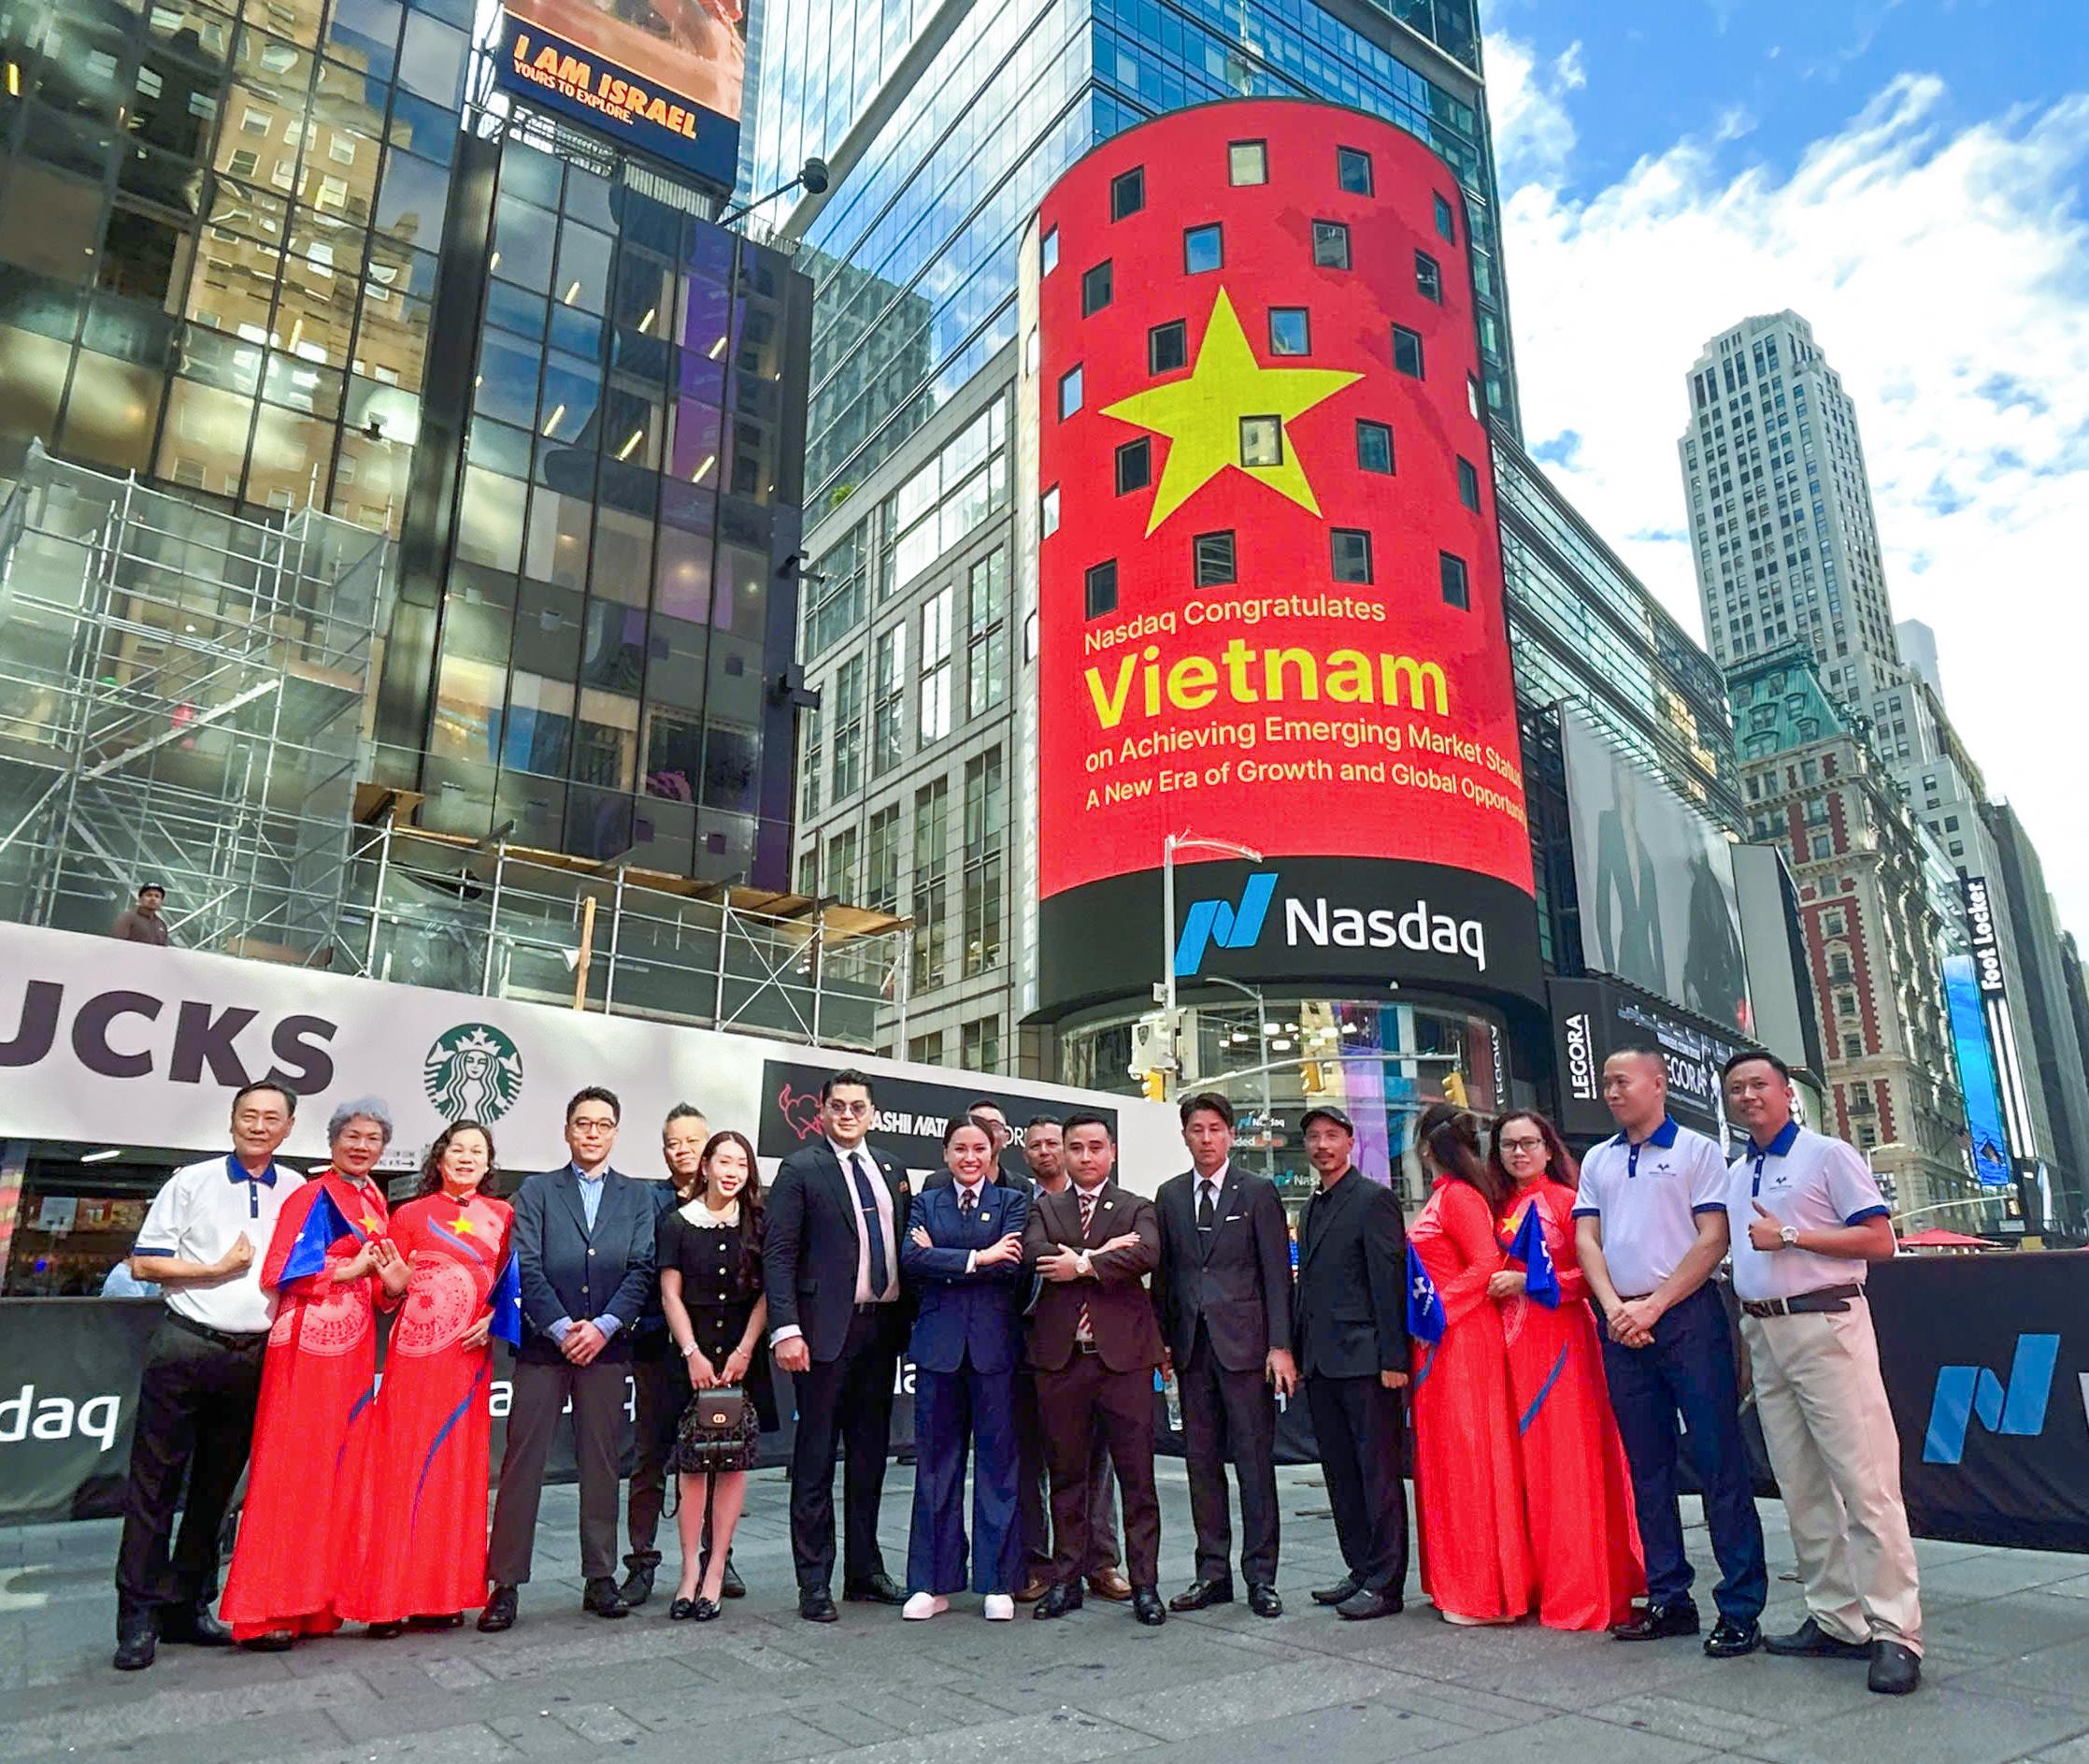
Biểu tượng tại New York và thông điệp gửi tới nhà đầu tư quốc tế
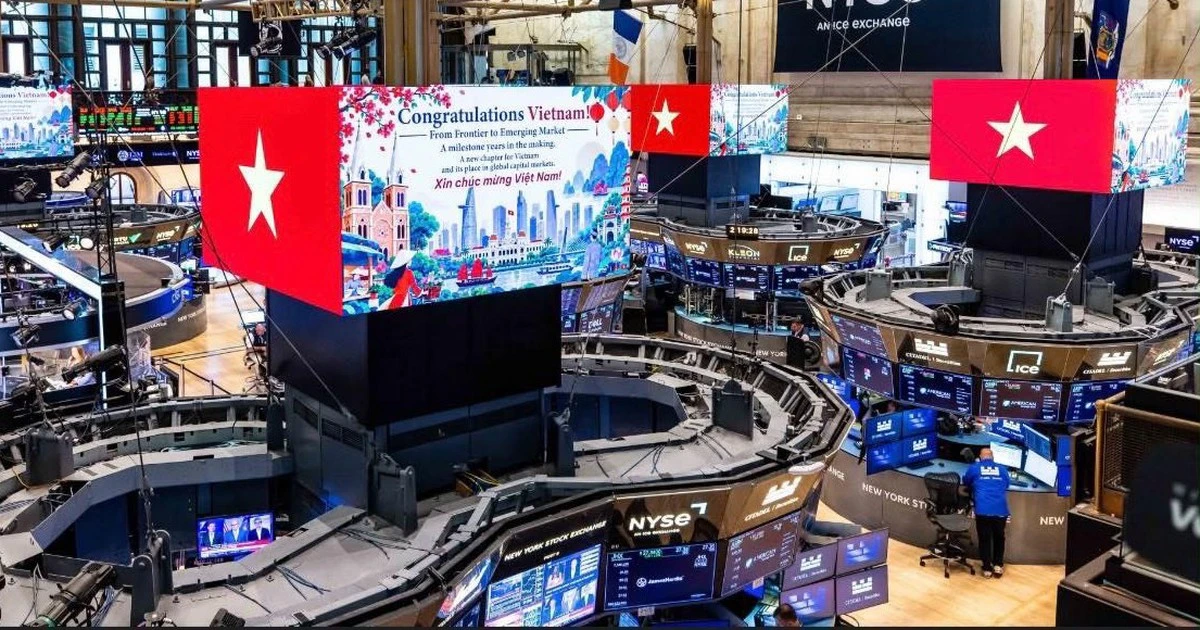
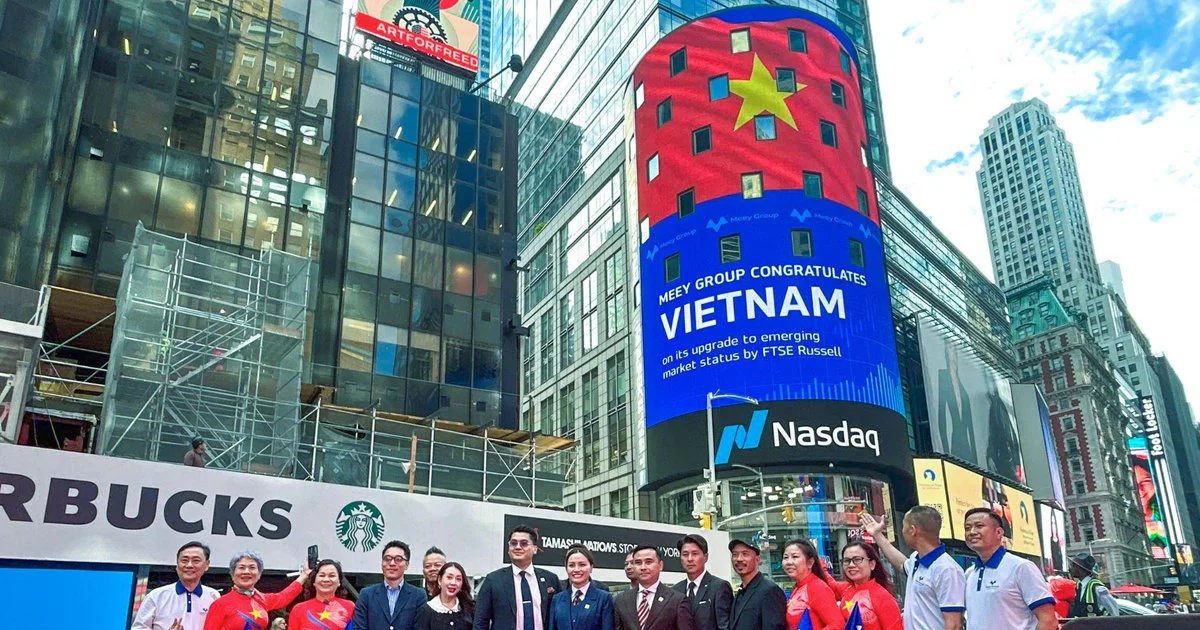
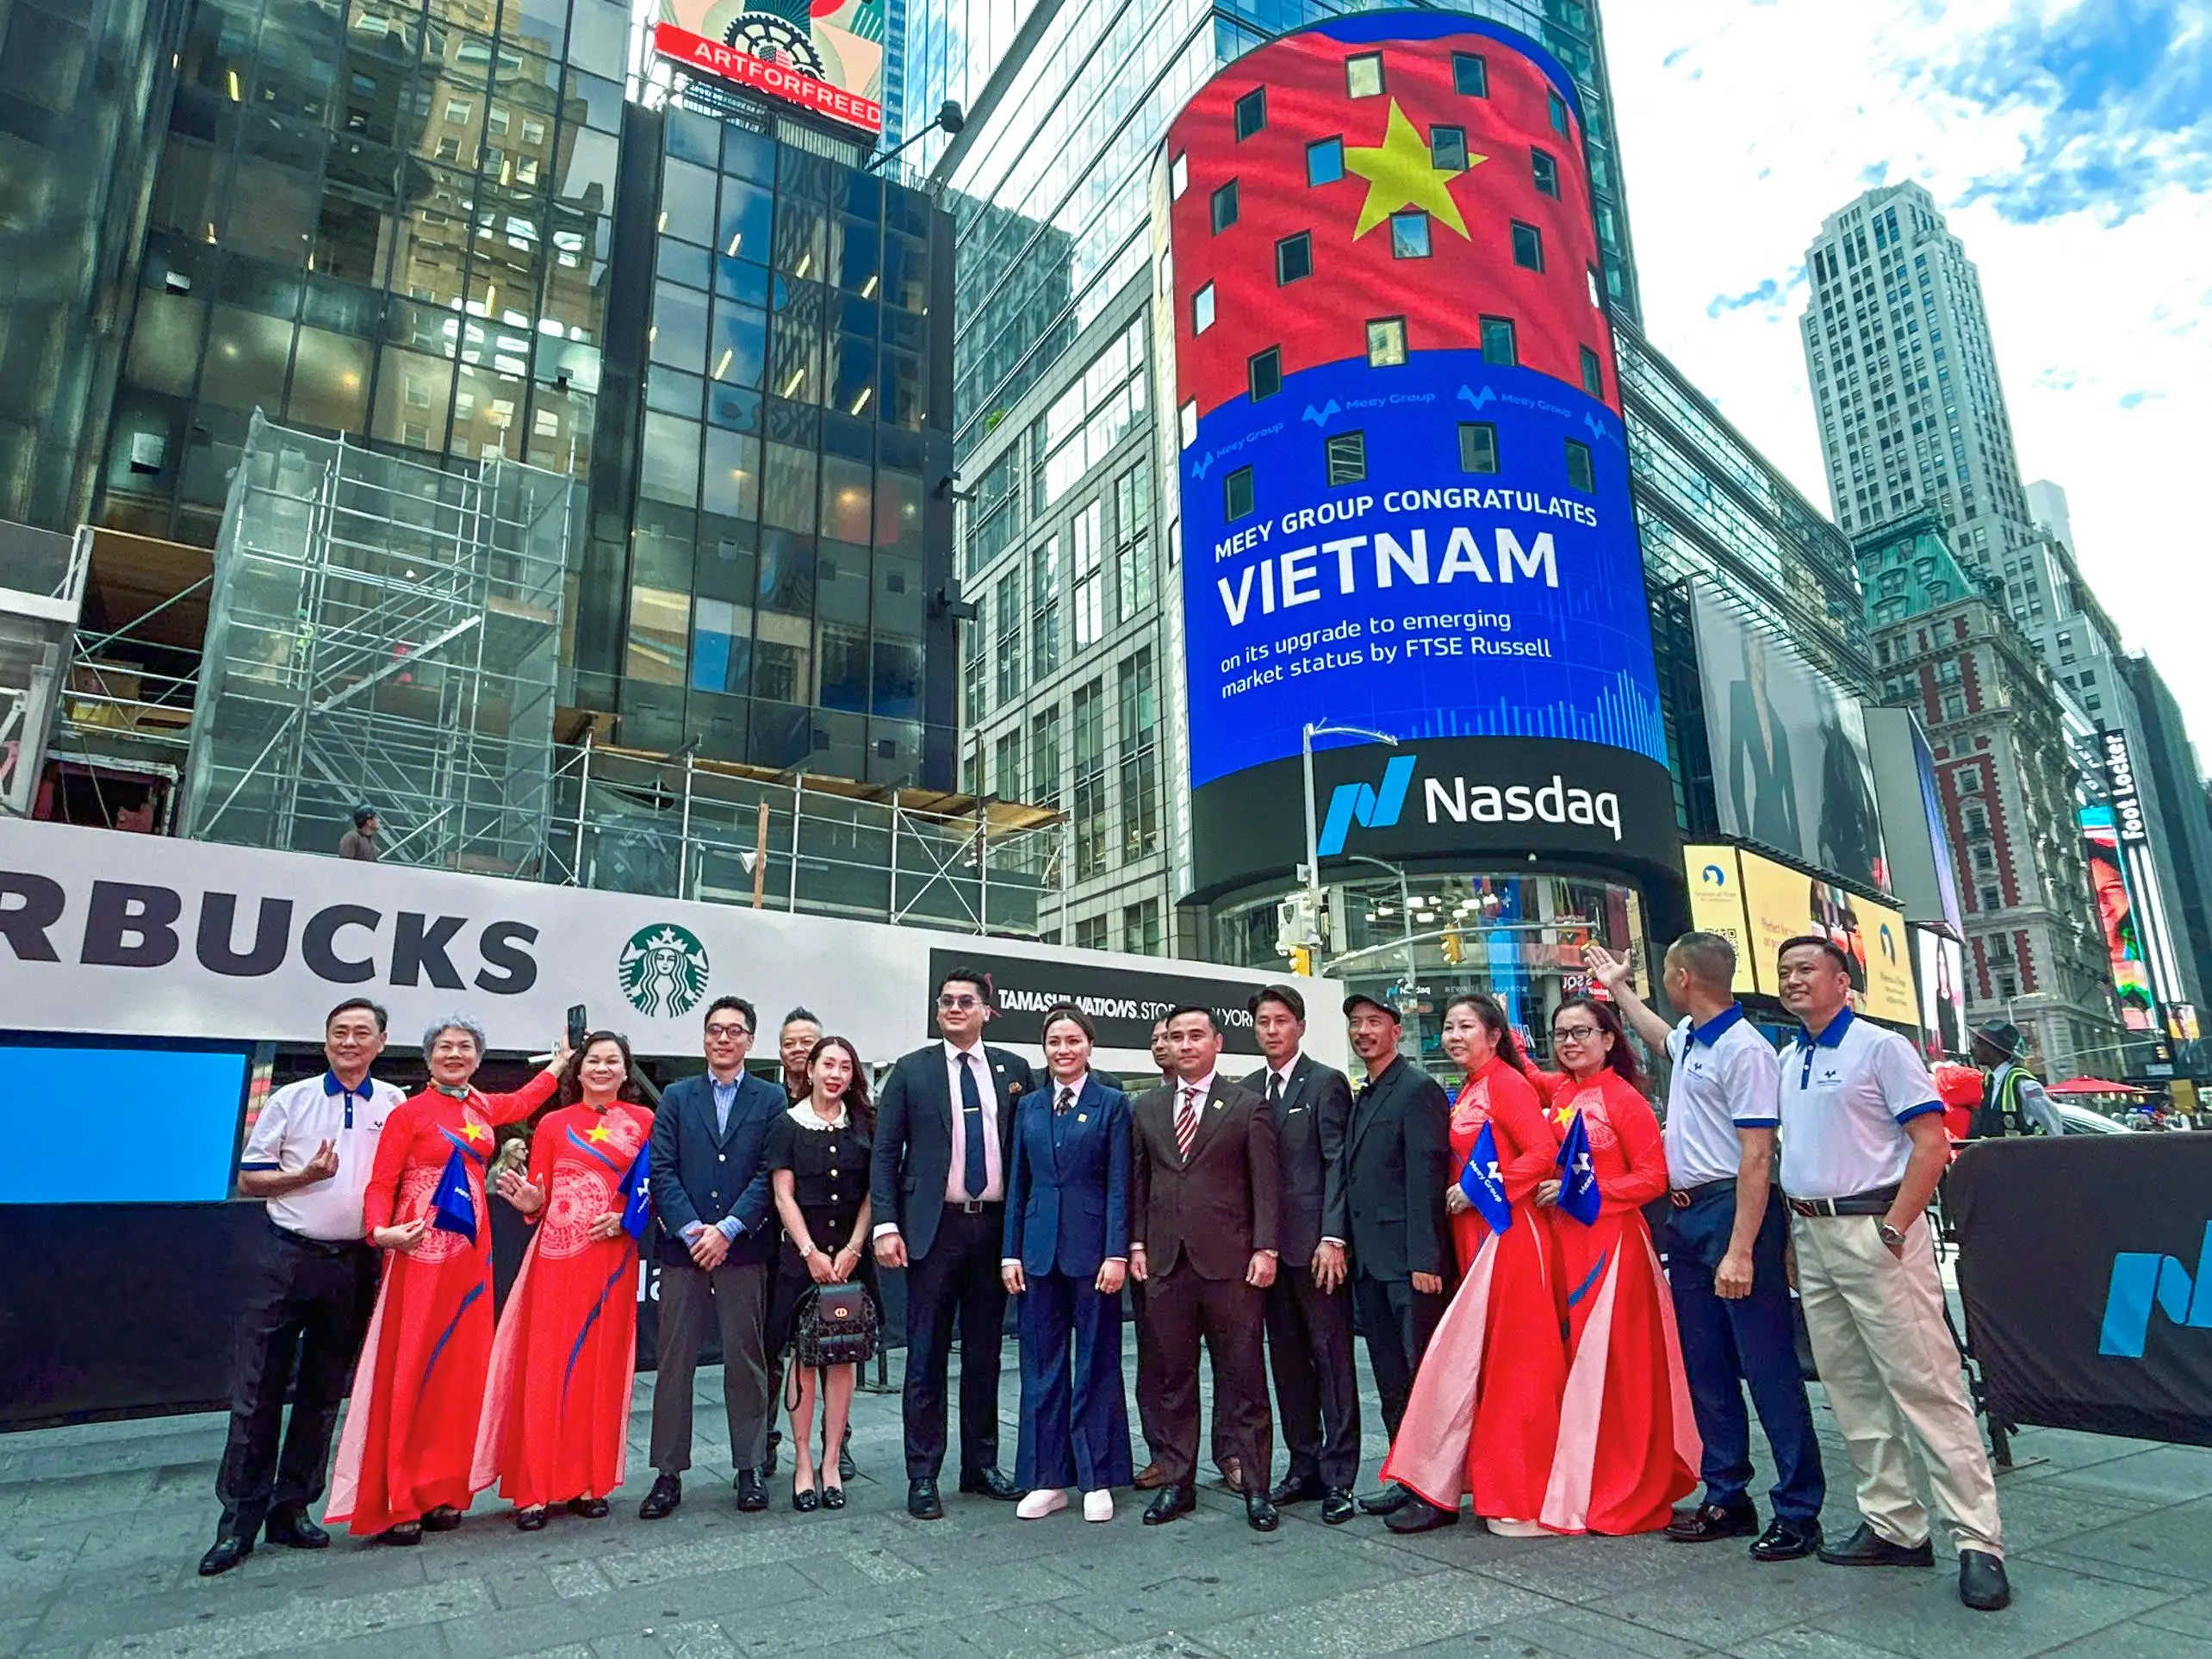
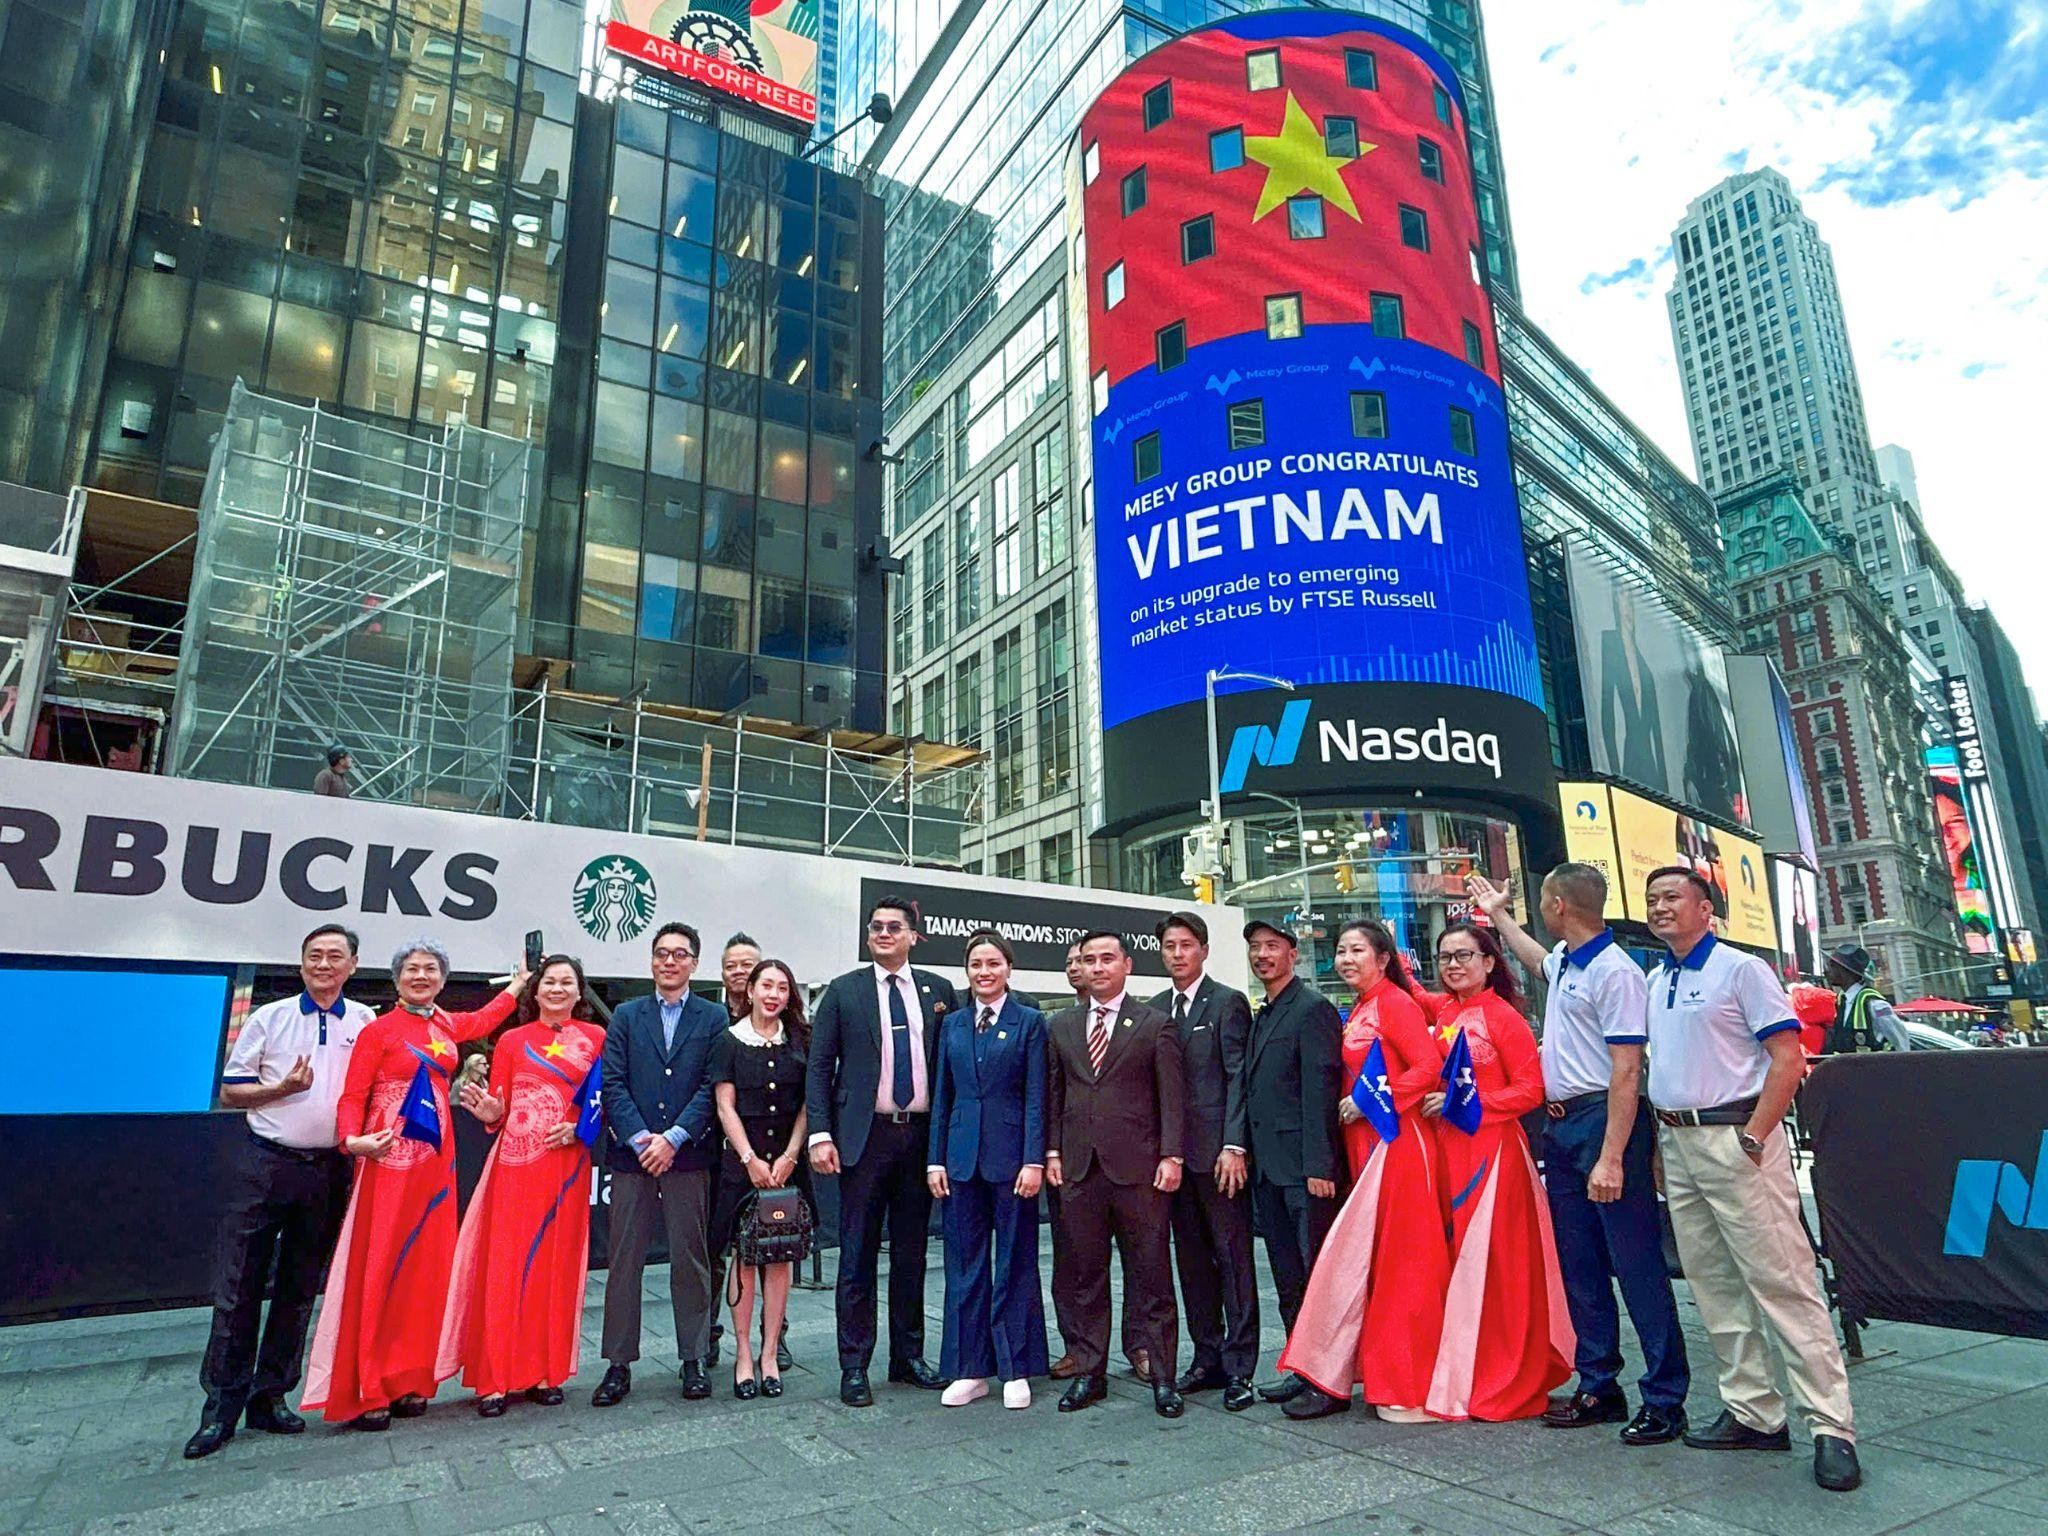
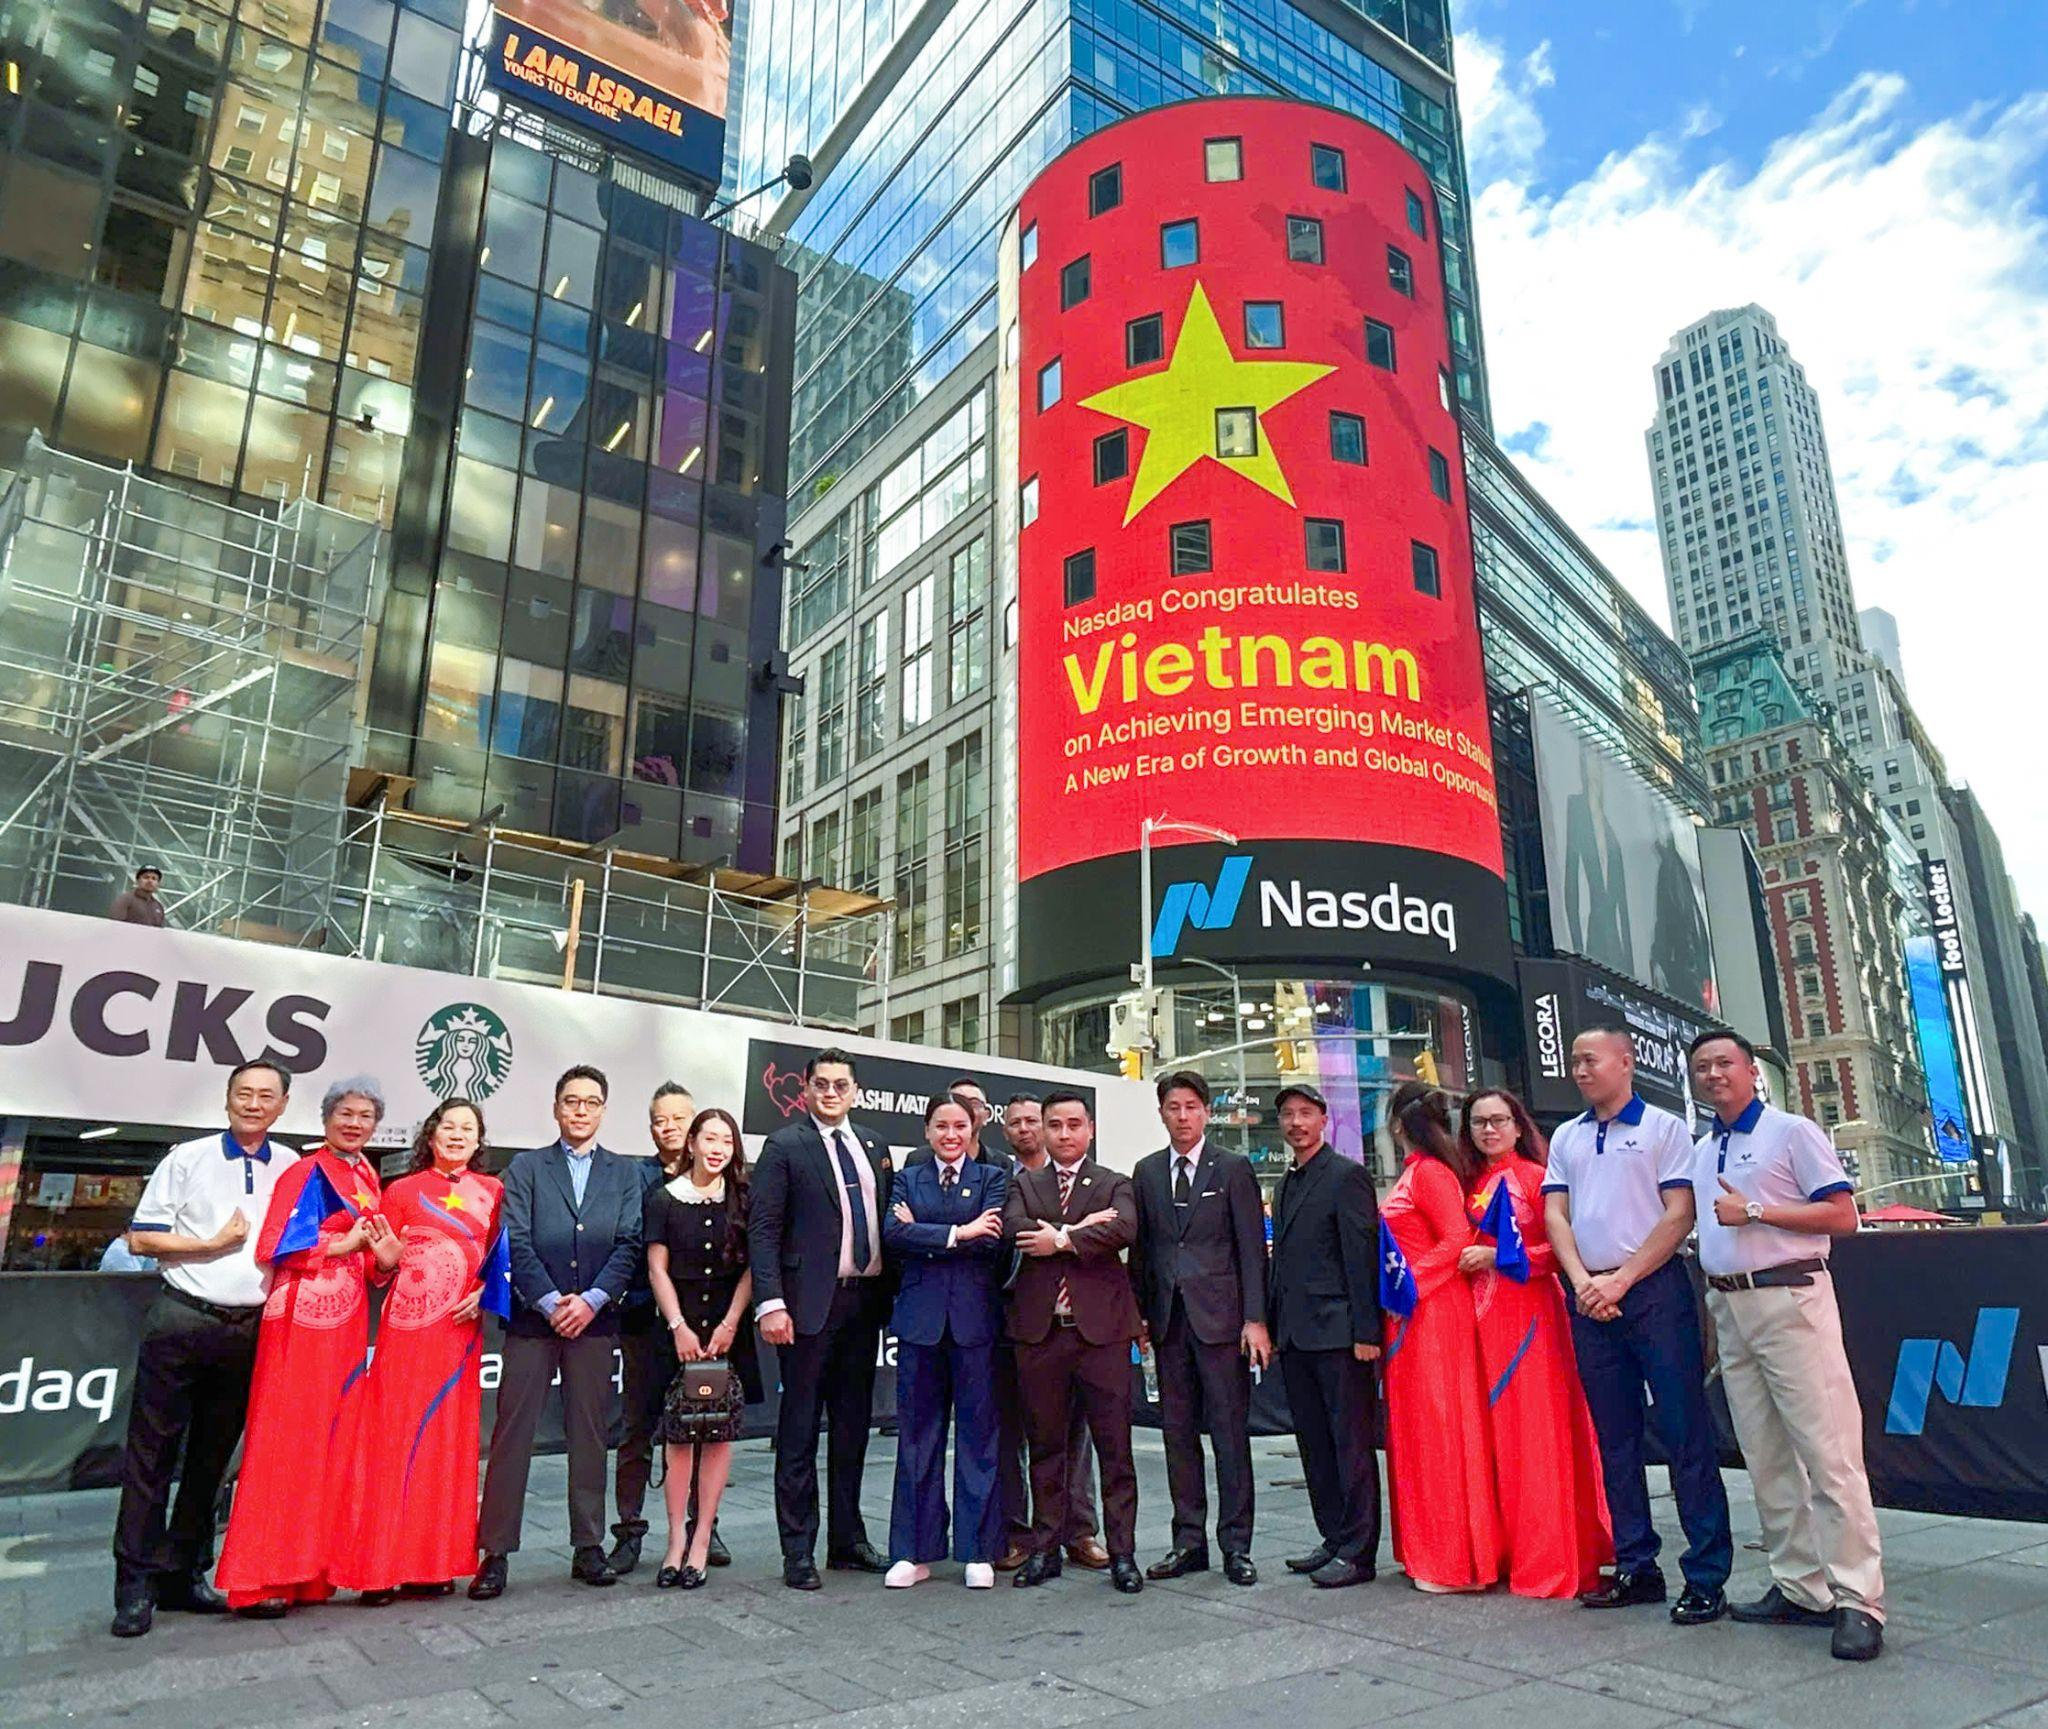
Không phải ngẫu nhiên thời khắc thị trường chứng khoán Việt Nam được nâng hạng lại trùng với tuần có nhiều hoạt động đối ngoại cấp cao tại New York. Thông điệp chúc mừng Việt Nam nâng hạng thị trường xuất hiện giữa Quảng trường Thời đại, ngay cạnh sàn giao dịch chứng khoán lớn nhất thế giới, cho thấy câu chuyện nâng hạng không chỉ nằm trong các báo cáo kỹ thuật mà đã trở thành một điểm nhấn hình ảnh quốc gia.
Tối 18/9 tại Hà Nội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn chủ trì hội nghị “Việt Nam chính thức tham gia rổ chỉ số toàn cầu - FTSE Russell Global Equity Index Series”, với nghi thức đánh cồng đánh dấu sự kiện, cùng khoảng 200 đại biểu, trong đó có đại diện các quỹ đầu tư quốc tế như Vanguard, BlackRock và các ngân hàng lưu ký, tổ chức môi giới toàn cầu. Việc các định chế này hiện diện gửi đi một tín hiệu rõ ràng: đầu tư quốc tế Việt Nam từ nay không còn là một “câu chuyện thị trường cận biên”, mà là một phần của chiến lược phân bổ vốn vào nhóm thị trường mới nổi.
Dòng vốn sẽ đến như thế nào và vì sao nâng hạng chỉ là điều kiện cần
Một ngộ nhận phổ biến là chỉ cần nâng hạng thị trường mới nổi là dòng tiền ngoại sẽ ồ ạt đổ vào và ở lại. Thực tế, quá trình này có lộ trình và điều kiện khá khắt khe. Ngày 21/8/2026, FTSE Russell công bố danh mục 27 cổ phiếu Việt Nam đủ điều kiện vào rổ chỉ số, và các quỹ mô phỏng chỉ số toàn cầu FTSE dự kiến giải ngân đợt đầu vào ngày 18/9. Nhưng đây mới chỉ là “vé vào cửa”, không phải tấm bảo hiểm cho tăng trưởng giá cổ phiếu.
FTSE Russell áp dụng lộ trình bốn giai đoạn để phân bổ tỷ trọng cho Việt Nam; ở đợt phân bổ thứ hai vào tháng 3/2027, tỷ trọng sẽ nâng lên 20%, gấp đôi đợt đầu tiên, và toàn bộ trọng số thường được hoàn tất trong tối đa một năm. Theo Phó Chủ tịch Ủy ban Chứng khoán Nhà nước Bùi Hoàng Hải, lộ trình từng bước này thể hiện sự thận trọng của nhà đầu tư nước ngoài với hạ tầng vận hành Việt Nam, đặc biệt gắn với kế hoạch đưa cơ chế thanh toán bù trừ trung tâm (CCP) vào hoạt động từ đầu năm 2027. Nâng hạng là điều kiện cần; điều kiện đủ để dòng vốn ở lại lâu dài nằm ở chất lượng doanh nghiệp và sức khỏe của nền kinh tế.
Những điểm nghẽn phía sau danh sách 27 mã và bài toán giữ hạng
Danh sách 27 mã được FTSE Russell lựa chọn phơi bày một thực tế: khoảng cách còn khá lớn giữa quy mô thị trường chứng khoán Việt Nam và lượng cổ phiếu đạt chuẩn quốc tế. Nhiều doanh nghiệp đầu ngành vắng mặt không phải vì thiếu lợi nhuận, mà vì không qua nổi các bộ lọc về mức độ mở cửa và minh bạch – những tiêu chí sống còn trong con mắt của các quỹ đầu tư tổ chức.
Theo ông Bùi Hoàng Hải, có ba điểm nghẽn chính: trần tỷ lệ sở hữu nước ngoài (FOL), tỷ lệ cổ phiếu tự do chuyển nhượng (free-float) thấp và chất lượng quản trị cùng công bố thông tin bằng tiếng Anh chưa đáp ứng được kỳ vọng toàn cầu. Về phía cơ quan quản lý, trọng tâm hiện nay là ba trụ cột kỹ thuật: vận hành cơ chế CCP cho thị trường cổ phiếu, chuẩn bị mô hình giao dịch không yêu cầu ký quỹ trước 100% và rà soát, tháo gỡ rào cản về room ngoại. Nếu không xử lý được các điểm nghẽn này, cơ hội giao dịch chứng khoán mở ra từ nâng hạng sẽ bị hạn chế, và câu chuyện giữ hạng, chứ chưa nói đến nâng tiếp, sẽ trở thành bài toán khó.
Cơ hội và trách nhiệm mới của nhà đầu tư trong nước
Khi thị trường chứng khoán Việt Nam chính thức mang trạng thái thị trường mới nổi thứ cấp theo phân loại FTSE Russell, sân chơi đã khác. Cổ phiếu Việt Nam không còn được soi chiếu chủ yếu bởi nhà đầu tư cá nhân trong nước, mà đã nằm trong tầm quan sát thường xuyên của lượng lớn quỹ đầu tư tổ chức toàn cầu, bao gồm các quỹ theo chỉ số thị trường mới nổi. Điều này đồng nghĩa chất lượng định giá, kỷ luật công bố thông tin và hành vi đầu tư sẽ chịu áp lực chuẩn hóa mạnh hơn.
Với nhà đầu tư trong nước, nâng hạng không chỉ là cơ hội “ăn theo” dòng tiền ngoại. Đây là thời điểm cần thay đổi tư duy từ đầu cơ ngắn hạn sang đồng hành dài hạn cùng doanh nghiệp, bởi các quỹ chỉ ở lại nếu họ nhìn thấy tăng trưởng bền vững. Còn với doanh nghiệp niêm yết, tiêu chuẩn mới nổi đặt ra yêu cầu nâng cấp quản trị, tăng free-float, nới room ngoại khi có thể và cải thiện công bố thông tin tiếng Anh. Nếu các bên cùng chuyển mình, nâng hạng sẽ trở thành bước nhảy thực sự cho đầu tư quốc tế Việt Nam; nếu không, nó sẽ chỉ là một “khoảnh khắc đẹp” trên bảng xếp hạng, rồi trôi qua như nhiều cơ hội khác.