
Bài toán vốn vượt xa sức ngân sách
Huy động vốn TP.HCM là việc kết nối ngân sách, nhà đầu tư tư nhân và các nguồn tài chính trong nước, quốc tế với những dự án phát triển của thành phố. Trong giai đoạn 2026–2030, thành phố cần khoảng 1,7 triệu tỷ đồng vốn đầu tư toàn xã hội mỗi năm, tương đương 22% nhu cầu vốn cả nước.
Con số này cho thấy áp lực không thể giải quyết bằng ngân sách công đơn thuần. Riêng nhu cầu đầu tư công của thành phố trong giai đoạn 2026–2030 ước khoảng 3,1 triệu tỷ đồng, nhưng ngân sách dự kiến chỉ đáp ứng khoảng 31%. Danh mục giao thông và hạ tầng kỹ thuật trọng điểm cùng các dự án kêu gọi đầu tư theo phương thức đối tác công tư đều có quy mô lớn, trong khi đô thị tiếp tục mở rộng. Vì vậy, tìm vốn trung và dài hạn không còn là lựa chọn phụ; đó là điều kiện để các kế hoạch phát triển có cơ hội thành hiện thực.
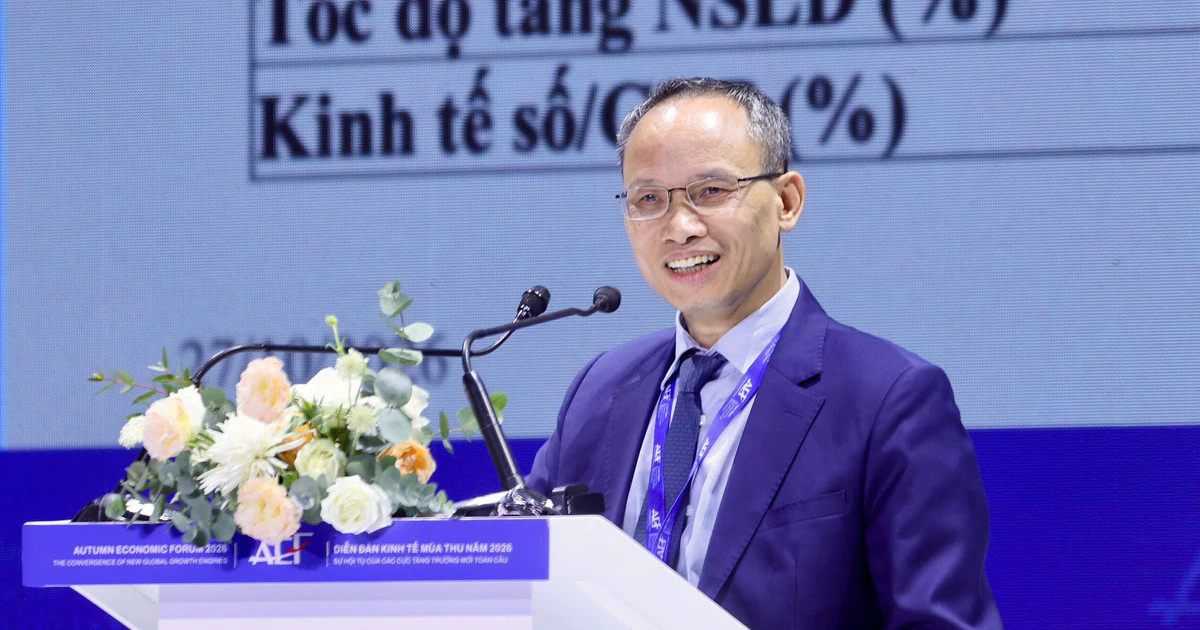
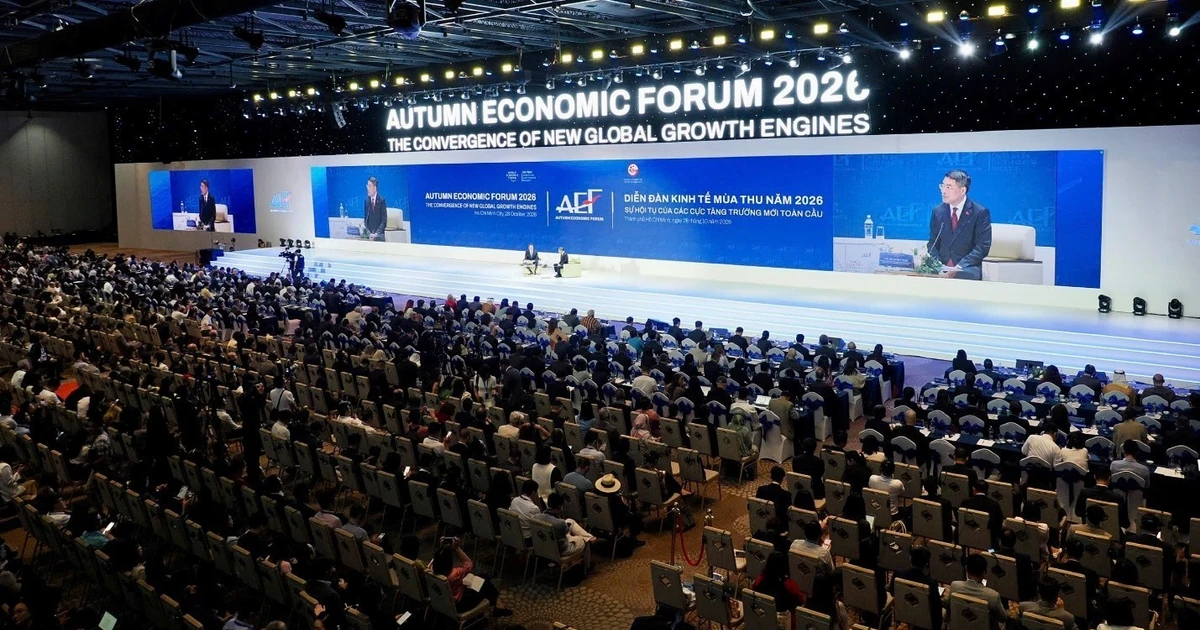
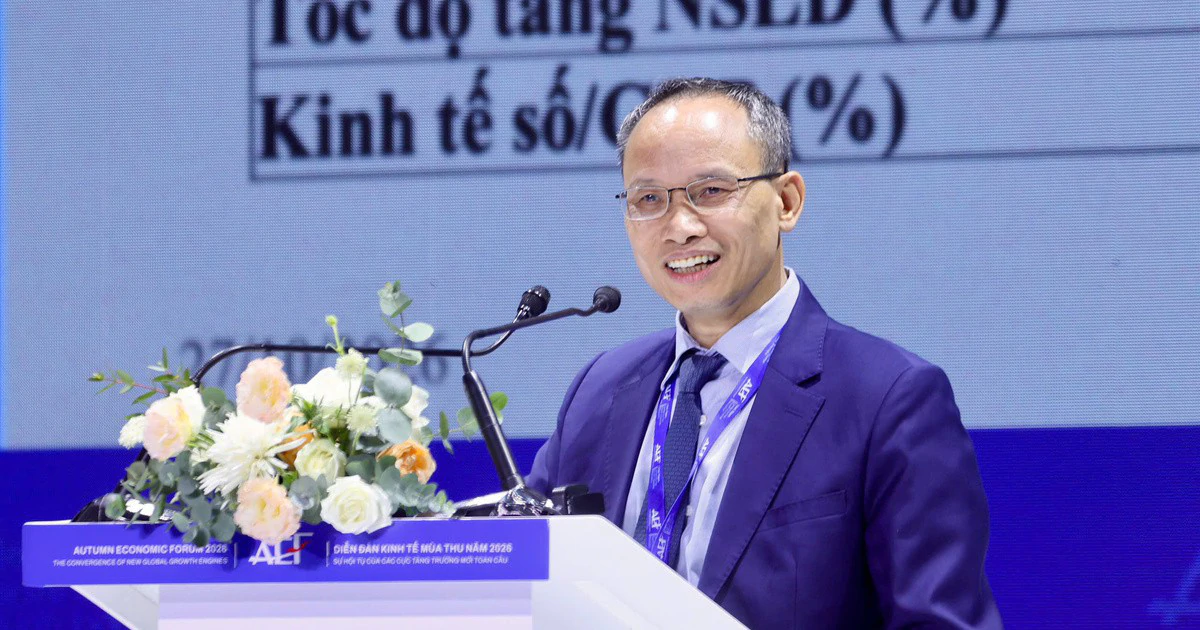
Tại một phiên thảo luận về kết nối dòng vốn quốc tế ngày 27/10, TS Cấn Văn Lực nhấn mạnh thành phố không chỉ cần thu hút vốn mà phải ghép đúng nguồn tiền với đúng cơ hội đầu tư. Đây là điểm mấu chốt: vốn rẻ hay dồi dào trên giấy không có ý nghĩa nếu thiếu dự án khả thi và cơ chế triển khai.
VIFC mở thêm đường đến thị trường vốn
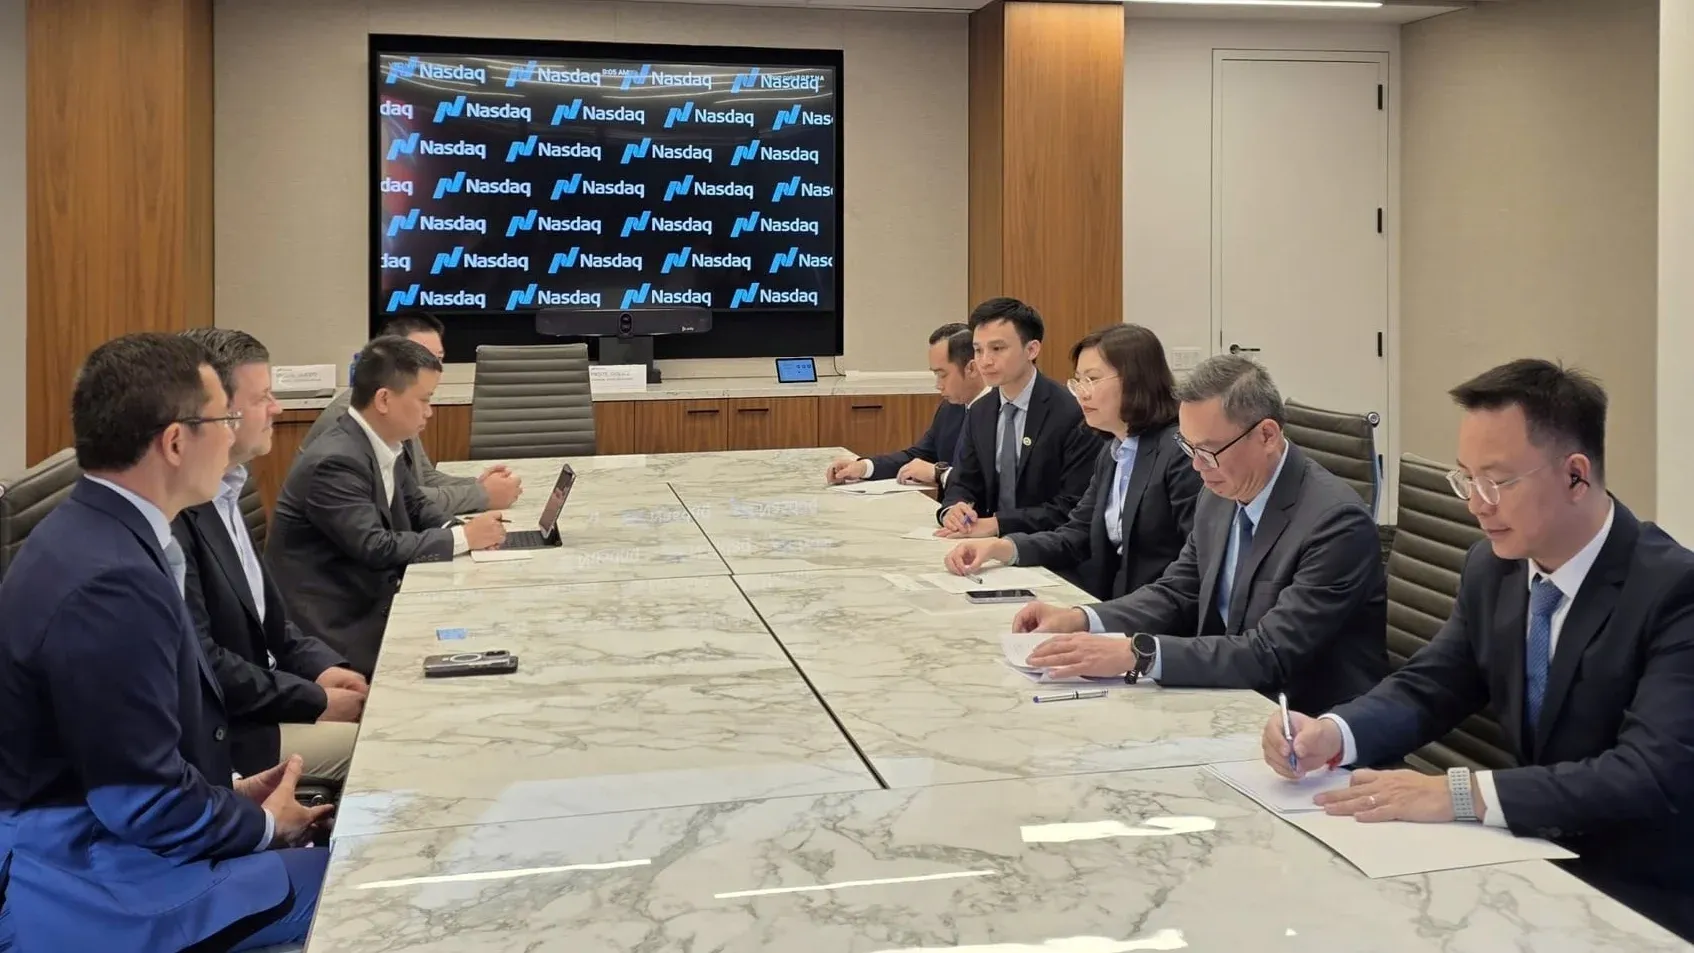
Việc HĐND TP.HCM thông qua nghị quyết về phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm Tài chính quốc tế Việt Nam (VIFC) tạo thêm một công cụ đáng chú ý. Cơ chế này hướng tới huy động vốn trung và dài hạn cho các dự án hạ tầng trọng điểm, đồng thời đặt nền móng cho thị trường trái phiếu quốc tế tại thành phố. Luật Phát triển đô thị số 18/2026/QH16, có hiệu lực từ ngày 1/10/2026, lần đầu tạo hành lang pháp lý cho hình thức phát hành này.
Giá trị của VIFC-HCMC vì thế không nên được đo bằng số tổ chức tham gia hay cam kết vốn công bố, mà bằng khả năng đưa nguồn tiền vào dự án thực. Tại AEF 2026, cơ quan điều hành trung tâm công bố 10 thành viên đầu tiên cùng các kế hoạch đầu tư, huy động vốn và phát triển dịch vụ tài chính. Đây là bước khởi đầu hữu ích, nhưng chưa đồng nghĩa bài toán vốn đã được giải quyết.
Thành phố cũng cần tránh phụ thuộc quá mức vào tín dụng ngân hàng. Theo phân tích được nêu tại diễn đàn, ngân hàng đang gánh phần lớn nguồn vốn của nền kinh tế, còn thị trường vốn vẫn có dư địa mở rộng. Trái phiếu tại VIFC chỉ phát huy tác dụng khi đi kèm công khai thông tin, kỷ luật sử dụng vốn và dự án đủ sức thuyết phục nhà đầu tư.
Tài chính hàng không có thể tạo bản sắc riêng
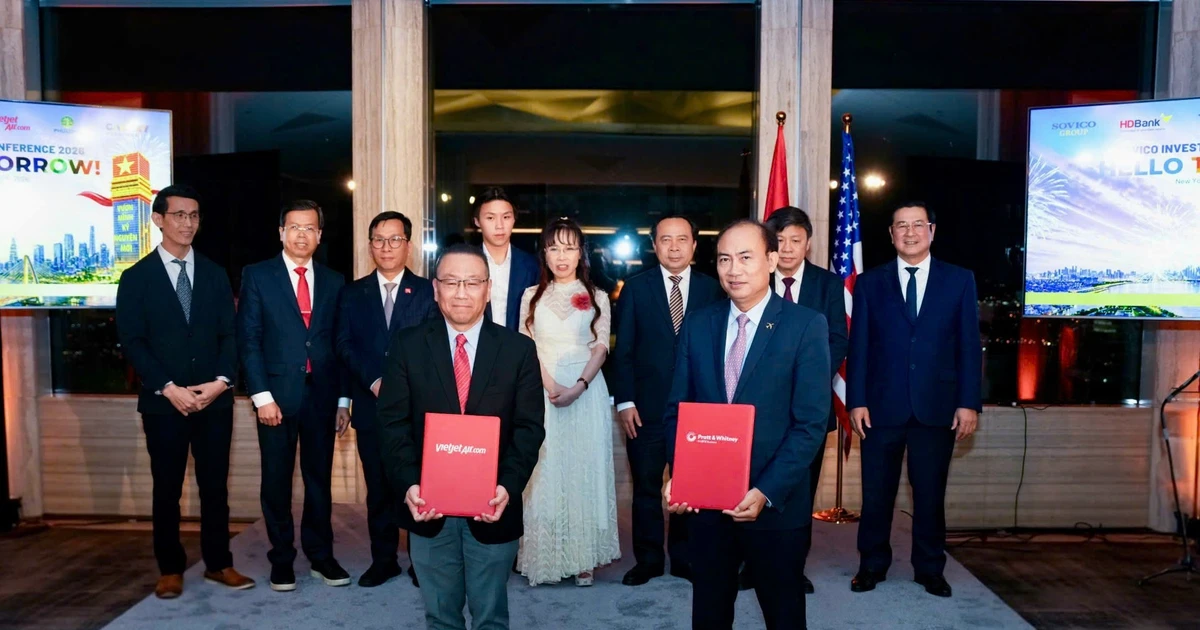
Bên cạnh trái phiếu, tài chính hàng không được đề xuất như một hướng tạo lợi thế khác biệt cho VIFC-HCMC. Ý tưởng này dựa trên nền tảng Trung tâm Tài chính Hàng không châu Á–Thái Bình Dương đã được VIFC-HCMC và Vietjet công bố; mạng lưới đối tác và nhu cầu thị trường được kỳ vọng giúp trung tâm có dấu ấn riêng.
Đề xuất từ Sovico gồm nghiên cứu miễn thuế nhà thầu cho giao dịch thuê, tài trợ tàu bay; bảo đảm quyền của bên cho thuê theo Công ước Cape Town; và thử nghiệm mã hóa tài sản gắn với tàu bay, động cơ trong cơ chế sandbox có kiểm soát. Đây là những hướng đi có thể khiến tài chính hàng không trở thành một trụ cột chuyên biệt, thay vì để trung tâm cạnh tranh bằng danh mục dịch vụ chung chung.
Tuy nhiên, đề xuất chưa phải kết quả. Muốn cạnh tranh với các trung tâm hiện hữu như Ireland và Singapore, VIFC cần biến kiến nghị thành quy tắc rõ ràng, có thể dự đoán và phù hợp với thông lệ quốc tế. Cùng lúc, định hướng kết nối vốn xanh và nguồn lực toàn cầu với hạ tầng, năng lượng, chuyển đổi xanh và đổi mới sáng tạo cần được chuyển thành cơ hội đầu tư cụ thể.
Thước đo cuối cùng là vốn đến được công trình
VIFC mở rộng cánh cửa huy động vốn, nhưng không thể thay thế việc chuẩn bị dự án tốt hay trách nhiệm quản trị vốn. Thành phố cần đồng thời tạo danh mục dự án có phương án thu hồi vốn và phân bổ rủi ro rõ ràng, xây dựng niềm tin của nhà đầu tư, rồi duy trì tiến độ và minh bạch sau khi phát hành.
Đây cũng là cách để tài chính hạ tầng thoát khỏi tình trạng phụ thuộc vào một vài kênh. Trái phiếu đô thị, trái phiếu công trình, vốn tư nhân và các sản phẩm tài chính chuyên biệt có thể bổ sung cho nhau; nhưng mỗi kênh chỉ hữu ích khi khớp với đặc điểm dòng tiền và mức độ rủi ro của dự án. Mục tiêu không phải huy động vốn bằng mọi giá, mà là kéo được nguồn lực dài hạn vào những công trình có giá trị phát triển.
Áp lực vốn của TP.HCM là có thật, còn VIFC-HCMC mới đang xây dựng vai trò của mình. Thành công sẽ đến khi cơ chế pháp lý, thị trường trái phiếu và các lĩnh vực như tài chính hàng không tạo ra giao dịch cụ thể, có thể đo lường và duy trì niềm tin. Khi đó, trung tâm tài chính mới thực sự trở thành một phần lời giải cho nhu cầu hạ tầng, thay vì chỉ là một kỳ vọng.