
Hai rủi ro khác nhau, cùng bắt đầu từ một phút mất cảnh giác
Giao dịch ngân hàng bất thường là hoạt động nhận, chuyển tiền hoặc xác nhận thanh toán có dấu hiệu không khớp với giao dịch thực, hoặc có thể bị lợi dụng để che giấu dòng tiền phạm pháp. Cảnh báo công an tập trung vào hai nguy cơ người dùng dễ gặp: bị đánh lừa bằng màn hình chuyển khoản giả và để người khác sử dụng tài khoản của mình.
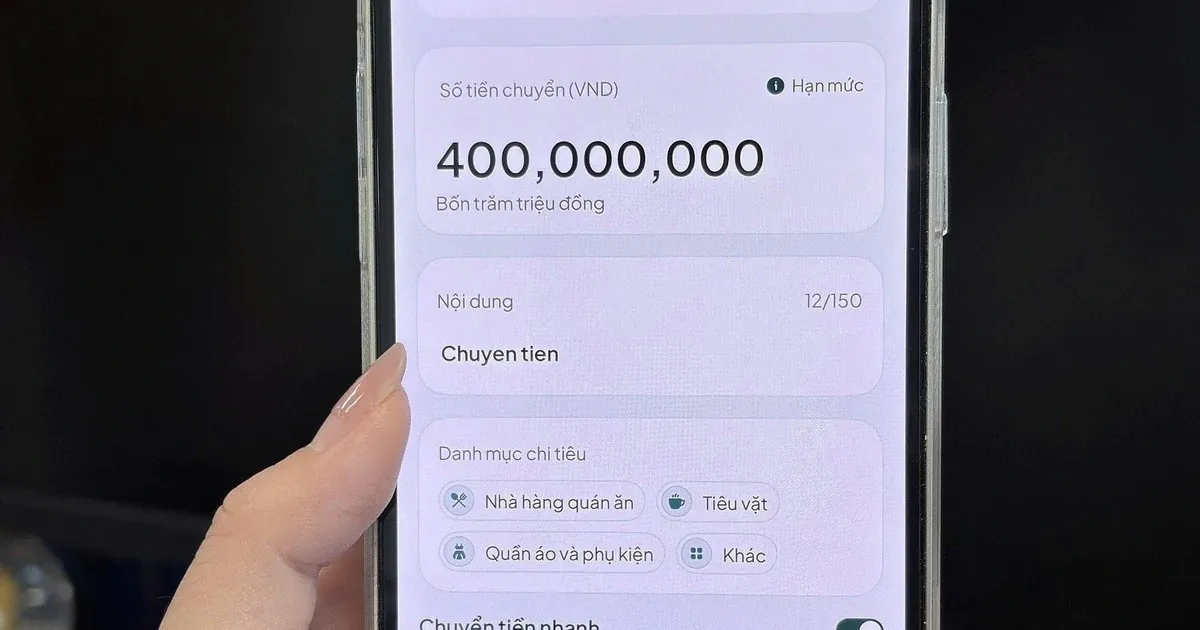
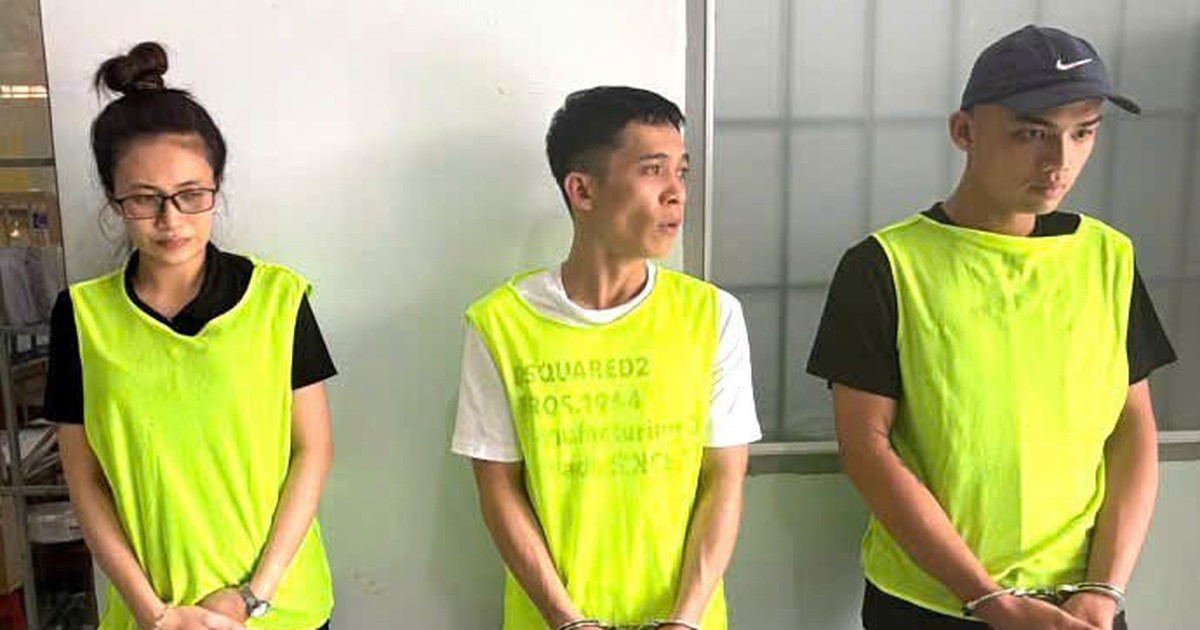
Công an tỉnh Cao Bằng cảnh báo về hoạt động tìm kiếm, mua bán ứng dụng ngân hàng giả mạo; các công cụ này có nguy cơ được phát tán và đưa vào sử dụng để chiếm đoạt tài sản. Ứng dụng có thể tạo màn hình báo giao dịch thành công sau khi người dùng nhập thông tin tùy ý. Đây không phải bằng chứng tiền đã được chuyển: người bán chỉ nên giao hàng khi khoản tiền đã thực sự vào tài khoản.
Rủi ro thứ hai là tài khoản bị dùng để nhận rồi chuyển tiền hộ. Những lời mời làm cộng tác viên, hưởng hoa hồng hoặc xử lý tiền qua Facebook, Zalo có thể là cách dụ người dùng giao quyền sử dụng tài khoản cho kẻ khác.
Đừng để áp lực của khách hàng thay thế việc kiểm tra tiền
Với người bán, một ảnh chụp màn hình không thể thay thế thông báo ghi có trong ứng dụng hoặc xác nhận từ ngân hàng. Ứng dụng giả có thể bắt chước giao diện ngân hàng và dựng thông báo thành công; các cửa hàng, quán ăn và tiệm tạp hóa dễ bị nhắm đến khi phải xử lý nhiều đơn cùng lúc.
Công an khuyến cáo người dùng ứng dụng ngân hàng giữ tỉnh táo trước lời hối thúc, lời giải thích rằng mạng nghẽn hoặc thái độ khó chịu của khách hàng. Hãy tự mở ứng dụng ngân hàng để kiểm tra số dư và lịch sử giao dịch, thay vì để người lạ dẫn dắt cách xác nhận thanh toán.
Nếu nghi ngờ có ứng dụng giả hoặc biên lai giả, người bán nên lưu thông tin giao dịch, giữ lại hình ảnh camera và báo lực lượng công an gần nhất. Nếu tài khoản có giao dịch bất thường hoặc có dấu hiệu bị lợi dụng, hãy liên hệ ngân hàng và trình báo cơ quan công an. Tốc độ xử lý quan trọng, nhưng việc giữ lại bằng chứng cũng quan trọng không kém.
Cho thuê tài khoản có thể kéo chủ tài khoản vào quá trình xác minh
Người nhận lời cho thuê tài khoản ngân hàng hoặc chuyển tiền hộ thường nghĩ rằng mình chỉ giúp một việc đơn giản. Nhưng tài khoản có thể bị dùng để tiếp nhận, trung chuyển hoặc che giấu tiền có nguồn gốc bất hợp pháp, khiến việc truy vết và điều tra khó khăn hơn.
Khi tài khoản liên quan đến hoạt động phạm pháp, chủ tài khoản có thể bị cơ quan chức năng xác minh vai trò và trách nhiệm. Không trực tiếp thực hiện hành vi phạm tội không đồng nghĩa với việc chắc chắn được miễn trách nhiệm. Vì vậy, lời mời nhận tiền rồi chuyển tiếp để lấy hoa hồng không phải cơ hội kiếm thêm vô hại.
Khoản 5 Điều 8 Nghị định 52/2024/NĐ-CP nghiêm cấm mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán và mua bán thông tin tài khoản. Theo Điều 30 Nghị định 340/2025/NĐ-CP, có hiệu lực từ ngày 9/2/2026, hành vi chưa đến mức truy cứu trách nhiệm hình sự có thể bị xử phạt hành chính; tùy tính chất và hậu quả, người vi phạm còn có thể bị xem xét trách nhiệm hình sự.
Cách tự bảo vệ tài khoản và tài sản
- Không giao hàng chỉ dựa trên ảnh chụp màn hình hoặc lời khẳng định đã chuyển khoản; xác nhận tiền đã vào tài khoản trước.
- Không mua bán, cho thuê, cho mượn tài khoản hoặc nhận chuyển tiền hộ người không rõ danh tính.
- Không cung cấp mật khẩu, mã OTP, thông tin đăng nhập; không giao thẻ hay phương tiện xác thực giao dịch cho người khác.
- Khi phát hiện giao dịch ngân hàng bất thường hoặc nghi tài khoản bị lợi dụng, liên hệ ngân hàng, lưu thông tin liên quan và trình báo công an.
Cảnh giác không có nghĩa là ngừng sử dụng thanh toán điện tử; đó là không để sức ép, lời hứa hoa hồng hay một màn hình giả quyết định thay mình. Giữ quyền kiểm soát tài khoản và kiểm tra tiền đã vào là hai bước thiết thực để tránh mất tài sản và bị cuốn vào quá trình xác minh. Tài khoản ngân hàng là công cụ giao dịch của chính chủ, không nên biến nó thành phương tiện cho người khác sử dụng.