
Thương con cần tỉnh táo: Hỗ trợ tài chính không phải lúc nào cũng tốt
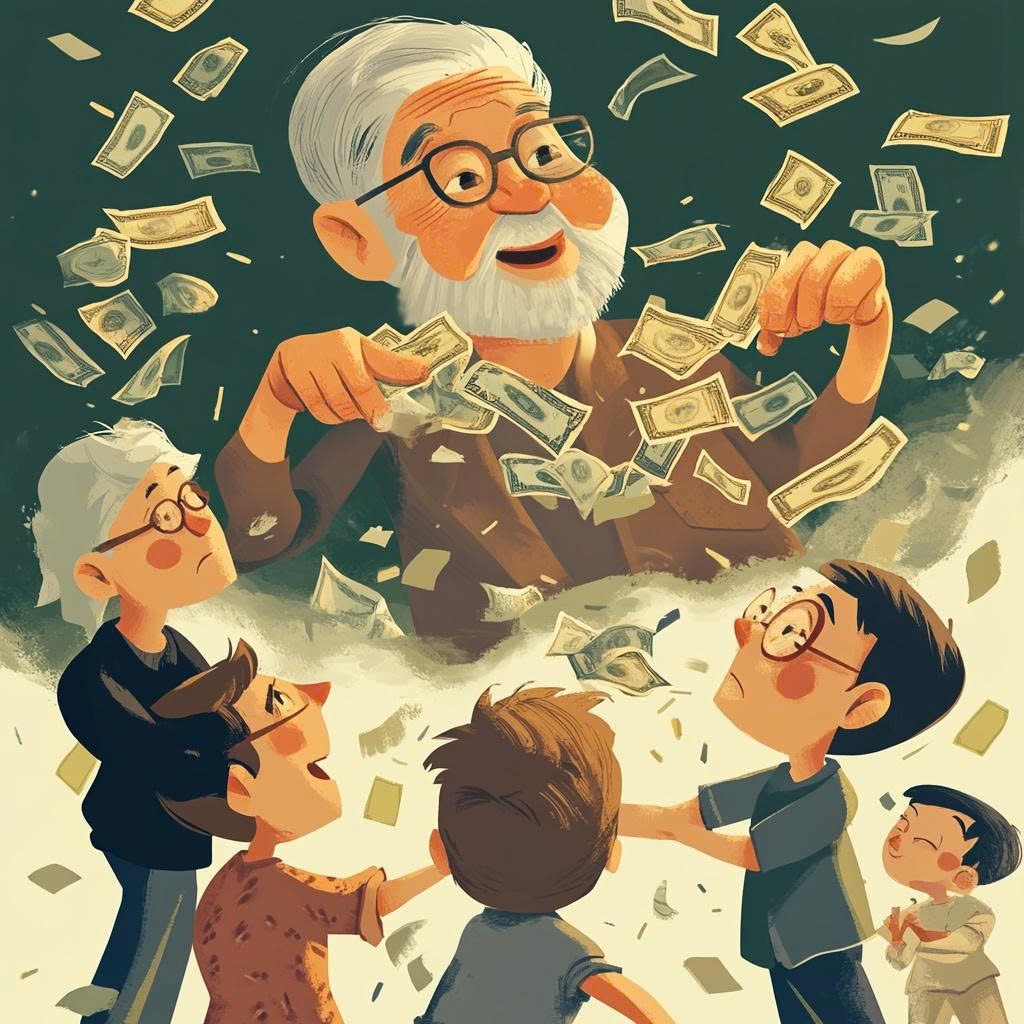
Hỗ trợ tài chính con cái là việc cha mẹ dùng tiền tích lũy của mình để giúp con vượt qua khó khăn, hiện thực hóa các nhu cầu lớn hoặc sắp xếp tài sản, nhưng nếu thiếu tỉnh táo về thời điểm cho tiền con, việc giúp đỡ này rất dễ biến thành gánh nặng, gây lệ thuộc và làm tổn thương tình cảm gia đình về lâu dài. Nhiều cha mẹ dành cả cuộc đời chắt chiu, làm lụng với suy nghĩ cuối cùng tài sản cũng để lại cho con. Vì thương con, họ sẵn sàng rút tiền tích cóp để hỗ trợ tài chính con cái khi mua nhà, kinh doanh, nuôi con nhỏ hoặc lúc con lao đao vì công việc, bệnh tật. Nhưng tình cảm và tiền bạc luôn là bài toán khó: cho sai lúc, cha mẹ có thể rơi vào cảnh thiếu thốn, còn con cái lại mang tâm lý ỷ lại hoặc bất mãn.
Thời điểm vàng thứ nhất: Cứu nguy khi con gặp biến cố thật sự
Thời điểm hỗ trợ tài chính con cái hợp lý nhất là khi con đối mặt với biến cố lớn, ảnh hưởng đến chính nhu cầu sinh tồn của gia đình. Đó là lúc con mất việc, mắc bệnh nặng, tai nạn, hoặc nguồn thu nhập bất ngờ bị đứt gãy khiến cuộc sống đảo lộn. Khi ấy, một khoản hỗ trợ trong khả năng của cha mẹ giống chiếc phao cứu sinh, giúp con giữ được mái nhà, bữa ăn và sự ổn định cho cháu nhỏ. Ngược lại, những mong muốn nâng cấp cuộc sống – đổi xe sang, chuyển nhà rộng hơn, chi tiêu vượt thu nhập – là lựa chọn cá nhân mà con trưởng thành cần tự chịu trách nhiệm. Nếu cha mẹ liên tục bù tiền cho các quyết định đó, thông điệp ngầm gửi đi là: con không cần quản lý tài chính cá nhân, vì đã có ngân hàng mang tên bố mẹ.
Thời điểm vàng thứ hai: Chủ động chia tài sản khi còn minh mẫn
Thời điểm chiến lược tiếp theo để cho tiền con là khi cha mẹ đã tuổi cao nhưng tinh thần hoàn toàn minh mẫn, có tài sản tích lũy ổn định và muốn chủ động sắp xếp tài sản cho các con. Đây không phải là sự sang tay vội vàng, mà là một phần của quản lý tài chính gia đình: xác định đâu là phần dư dả có thể trao, đâu là khoản bắt buộc phải giữ lại cho sinh hoạt, viện phí, thuốc men và các rủi ro cuối đời. Một câu nên trích dẫn là: “Nguyên tắc quan trọng nhất là cha mẹ chỉ nên trao phần tài sản thực sự dư dả, tuyệt đối không đánh đổi sự an toàn tuổi già để lấy một lời hứa hiếu thảo mơ hồ.” Nếu chia tiền minh bạch, cân bằng giữa các con, cha mẹ không chỉ hỗ trợ hiện tại mà còn phòng ngừa mâu thuẫn anh em về sau.
Những lúc nên dừng tay: Khi giúp lại thành hại
Không ít cha mẹ có phản xạ nghe con than là rút tiền giúp: con thiếu tiền mua nhà, cha mẹ bù; con thua lỗ kinh doanh, cha mẹ lại cứu. Lặp lại nhiều lần, hỗ trợ tài chính con cái biến thành thói quen, tước đi cơ hội rèn bản lĩnh và kỷ luật tiền bạc của con. Nguy hiểm hơn, nhiều người vội sang tên nhà đất, giao hết sổ tiết kiệm khi mình vẫn còn khỏe, tin rằng làm vậy mới “tròn chữ hiếu” và con sẽ chăm sóc mình khi về già. Nhưng nếu kinh tế hoặc hôn nhân của con biến động, mối quan hệ cha mẹ – con cái rạn nứt, người thiệt thòi nhất lại là cha mẹ vì không còn nguồn tài chính độc lập để chữa bệnh, thuê người chăm sóc, hoặc đơn giản là quyết định xem mình muốn sống thế nào.
Giữ đường lui cho mình cũng là một cách thương con
Cốt lõi của quản lý tài chính gia đình ở tuổi xế chiều là: giúp trong khả năng và luôn giữ lại đường lui cho chính mình. Trước hết, bảo vệ khoản tiền dưỡng già phải đặt lên hàng đầu, bất kể con cái đang khó khăn đến mức nào. Nếu vì giúp con mà cha mẹ rơi vào cảnh phải phụ thuộc con từng khoản chi nhỏ, áp lực tài chính sẽ quay ngược trở lại đè lên vai con cái. Khi đó, tình cảm và tiền bạc bị trộn lẫn, rất dễ dẫn đến trách móc: “Ngày xưa bố mẹ cho hết, giờ con không lo nổi”. Suy cho cùng, hiếu thảo không phải cuộc trao đổi tài sản – chăm sóc. Cha mẹ giữ được sự chủ động, giảm gánh nặng cho con khi mình ốm đau, chính là một hình thức yêu thương chín chắn nhất.