
Khoản tài trợ lớn, nhưng không phải giấy thông hành
SpaceX mua GPU bằng một thỏa thuận tài trợ gắn với thiết bị, nhằm mở rộng năng lực tính toán cho các hệ thống trí tuệ nhân tạo; đây là bước đầu tư hạ tầng AI quy mô lớn, đồng thời đặt cược vào nhu cầu sử dụng và khả năng thu hồi vốn. Công ty đã ký cam kết tài trợ trị giá khoảng 40 tỷ USD với một pháp nhân do Apollo quản lý, chủ yếu theo hình thức vay gắn với GPU và có thể tất toán trước hạn. Vì vậy, gọi đây đơn thuần là khoản vay tiền mặt sẽ làm mờ cấu trúc giao dịch: thiết bị và tài trợ được ràng buộc với nhau. Thỏa thuận cho thấy SpaceX có thể huy động vốn ở quy mô mà nhiều doanh nghiệp AI non trẻ khó tiếp cận, nhưng bản thân quy mô vốn không chứng minh rằng khoản đầu tư sẽ sinh lời.
Động lực tài chính của SpaceX khác với một nhà cung cấp chỉ bán năng lực tính toán. Musk viện dẫn xếp hạng tín nhiệm thuộc nhóm đủ chuẩn đầu tư và doanh thu từ Starlink cùng hoạt động phóng tên lửa để giải thích khả năng tiếp cận vốn. Lập luận ấy có trọng lượng: dòng tiền từ các mảng kinh doanh hiện hữu có thể giúp công ty chịu đựng biến động tốt hơn những doanh nghiệp chỉ dựa vào trung tâm dữ liệu AI. Tuy nhiên, lợi thế này không xóa bỏ rủi ro từ nợ, chi phí phần cứng hay nhu cầu tính toán tương lai. Đây là một canh bạc có tài sản và nguồn thu hậu thuẫn, chứ không phải khoản đầu tư miễn nhiễm với chu kỳ.
Lịch giao GPU và bài toán hiệu quả
Theo kế hoạch được công bố, thỏa thuận dự kiến hoàn tất trước cuối năm, còn quá trình cho thuê bắt đầu trong nửa đầu năm sau; GPU sẽ được bàn giao trong quý I và quý II/2027. Mốc giao hàng đáng chú ý vì vốn được cam kết trước khi toàn bộ thiết bị đi vào hoạt động. SpaceX cho biết các khoản đầu tư AI hiện có thời gian hoàn vốn dưới một năm, nhưng con số tự công bố ấy chưa thay thế được bằng chứng về hiệu quả của lô GPU mới. Nút thắt nằm ở việc biến năng lực tính toán thành doanh thu bền vững, thay vì chỉ xây dựng công suất để chạy theo cuộc đua. Khi nhà đầu tư ngày càng soi kỹ mức chi và lợi nhuận, quy mô hạ tầng có thể là lợi thế, nhưng cũng khiến sai lầm trở nên đắt giá.
Sự hoài nghi của thị trường không phải chuyện bên lề. Các nguồn tin mô tả thị trường nợ công nghệ biến động và nhà đầu tư quan ngại những khoản chi lớn cho AI chưa đem lại lợi nhuận tương xứng. Dù được đánh giá ở mức có thể đầu tư, công cụ nợ của SpaceX vẫn chịu sức ép; chi phí bảo hiểm rủi ro vỡ nợ từng lên mức 266 điểm cơ bản, dấu hiệu cho thấy chủ nợ vẫn đòi phần bù rủi ro cao hơn. Điều đó làm cho khoản vay vốn AI trở thành phép thử kép: SpaceX phải triển khai thiết bị đúng kế hoạch, đồng thời chứng minh sức cầu đủ để biện minh cho mức đầu tư. Không nên nhầm khả năng vay được vốn với sự chắc chắn về lợi nhuận.
Cảnh báo thanh lọc nhắm vào các công ty đám mây AI
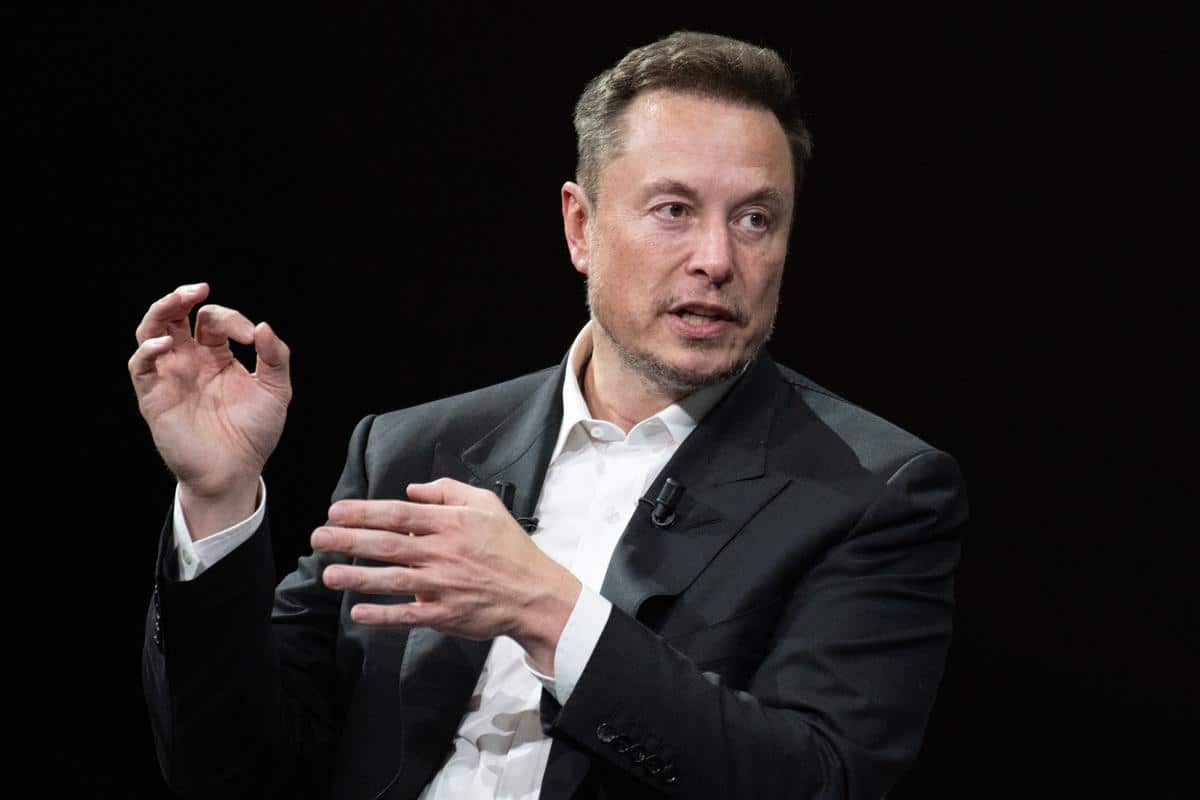
Musk cảnh báo hơn 200 công ty đám mây AI mới nổi có thể đối mặt với làn sóng phá sản và sáp nhập, chỉ một số ít trụ lại. Những doanh nghiệp này chuyên cung cấp năng lực tính toán cho tác vụ AI và học máy, nhưng phải đầu tư mạnh vào trung tâm dữ liệu, GPU và nguồn điện. Nếu vay vốn để mở rộng trong khi nguồn thu phụ thuộc gần như hoàn toàn vào nhu cầu AI, chi phí tài chính tăng hoặc kỳ vọng thị trường đổi chiều có thể nhanh chóng biến tăng trưởng thành áp lực. Cảnh báo của Musk vì thế phản ánh một điểm yếu có thật trong mô hình: công suất đắt đỏ không bảo đảm khách hàng lâu dài.
Dẫu vậy, lời cảnh báo cũng cần được đặt cạnh lợi ích của chính SpaceX. Musk khẳng định công ty không định mua lại các nhà cung cấp này, đồng thời nhấn mạnh Starlink và dịch vụ phóng tên lửa tạo nguồn thu ngoài AI. Nhưng việc phân biệt SpaceX với các đối thủ không giúp công ty đứng ngoài rủi ro chung: nếu nhu cầu tính toán hụt kỳ vọng, giá trị của GPU và khả năng khai thác hạ tầng đều có thể chịu sức ép. Canh bạc của SpaceX có vẻ được chống đỡ tốt hơn nhờ các mảng kinh doanh khác, song cảnh báo thanh lọc của Musk cũng là lời nhắc rằng tiền vốn và quy mô không thể thay thế hiệu quả.
Kết luận: lợi thế vốn phải được chứng minh bằng hiệu quả
Thỏa thuận GPU cho thấy SpaceX muốn biến năng lực tài chính và nguồn thu hiện hữu thành vị thế lớn hơn trong AI. Đó là chiến lược có cơ sở, nhưng chưa phải bằng chứng rằng chi tiêu hạ tầng sẽ tạo lợi nhuận tương xứng. Lịch giao hàng kéo dài sang năm sau khiến bài kiểm tra thực sự nằm ở việc khai thác thiết bị, duy trì nhu cầu và kiểm soát gánh nặng tài trợ. Còn với các nhà cung cấp đám mây AI mới nổi, cảnh báo của Musk phơi bày nguy cơ khi tăng trưởng được xây trên vốn vay và một nguồn cầu chưa chắc bền. Kết luận đáng rút ra không phải cứ đầu tư lớn là thắng, mà là doanh nghiệp có nguồn thu đa dạng và kỷ luật sử dụng vốn sẽ có cơ hội sống sót cao hơn trong cuộc sàng lọc.