
Từ công cụ tìm kiếm đến người thay mặt ra quyết định
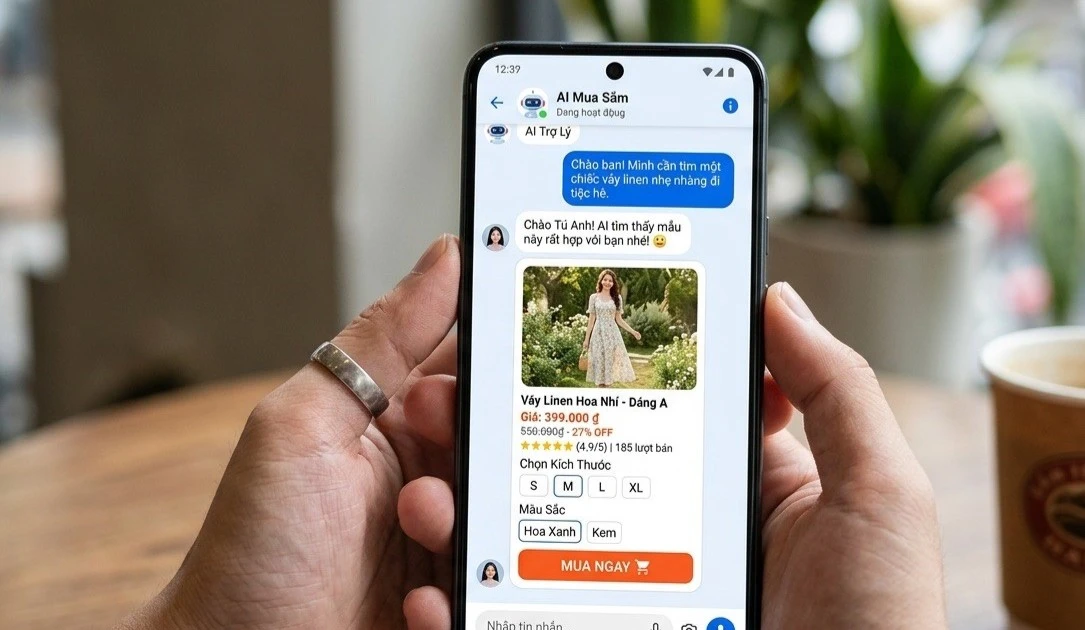
Trợ lý AI mua sắm là công cụ dùng trí tuệ nhân tạo để hiểu nhu cầu, tìm và so sánh lựa chọn, rồi có thể tiến tới thực hiện giao dịch thay người dùng. Khảo sát của Visa trên 1.000 người tiêu dùng Việt Nam cho thấy 57% sẵn sàng dùng trợ lý AI để hỗ trợ mua sắm trực tuyến, cao hơn 50% so với mức ghi nhận tại châu Á – Thái Bình Dương. Con số này cho thấy người mua đã cởi mở với AI, nhưng chưa đồng nghĩa họ muốn giao toàn bộ quyền quyết định cho máy. Hành trình quen thuộc — tự tìm sản phẩm, đọc đánh giá rồi cân nhắc — đang dịch chuyển sang trải nghiệm trong đó AI lọc lựa chọn và đề xuất phương án phù hợp. Bước kế tiếp còn tham vọng hơn: AI có thể hoàn tất giao dịch thay mặt khách hàng. Đây không chỉ là cách mua sắm tiện hơn; nó chuyển một phần quyền lựa chọn từ con người sang hệ thống.

Người dùng muốn được thấu hiểu, không muốn bị dẫn dắt
Sức hấp dẫn của AI mua sắm trực tuyến nằm ở khả năng giảm công sức: công cụ có thể tìm kiếm, so sánh và hoàn tất mua sắm, trong khi các hệ thống cá nhân hóa có thể dựa trên nhu cầu và hành vi để đưa ra gợi ý sát hơn. Nhưng AI gợi ý sản phẩm chỉ hữu ích khi giải thích được vì sao một lựa chọn phù hợp, thay vì âm thầm ưu tiên món hàng có lợi cho nền tảng hoặc đối tác. Với người mua, kỳ vọng hợp lý là nhận được đề xuất tiết kiệm thời gian, đúng tiêu chí và dễ chỉnh sửa — không phải một quyết định khó kiểm chứng. Bối cảnh thương mại cũng đang đổi khác: Visa cho biết kỳ vọng khách hàng, xu hướng du lịch và sự phát triển của AI đang định hình lại trải nghiệm mua sắm và cách ngân hàng gắn kết người dùng. Cá nhân hóa vì thế phải đi cùng minh bạch; nếu không, sự tiện lợi dễ biến thành cảm giác bị theo dõi hoặc thao túng.
Niềm tin là điều kiện để giao quyền thanh toán
Điểm nghẽn không nằm ở việc AI có thể tìm ra sản phẩm hay không, mà ở việc người dùng có dám để công cụ tự mua hay không. Quyền riêng tư, độ chính xác của đề xuất và nguy cơ thanh toán trái phép vẫn là những lo ngại được nêu trong khảo sát. Trong khu vực châu Á – Thái Bình Dương, 45% người tiêu dùng cho biết họ cởi mở hơn với việc ủy quyền mua sắm và thanh toán cho AI nếu có bảo đảm an toàn chặt chẽ hơn. Điều đó đặt ra tiêu chuẩn rõ ràng: người dùng cần biết AI được phép làm gì, có thể giới hạn ngân sách hoặc loại sản phẩm ra sao, và cách hủy hay xác nhận giao dịch như thế nào. Một trợ lý hữu ích nên để người mua giữ quyền kiểm soát cuối cùng, nhất là với giao dịch bất thường. Không có những cơ chế ấy, đề xuất thông minh cũng khó chuyển thành niềm tin.
Thử nghiệm đã bắt đầu, nhưng quyền kiểm soát phải theo kịp
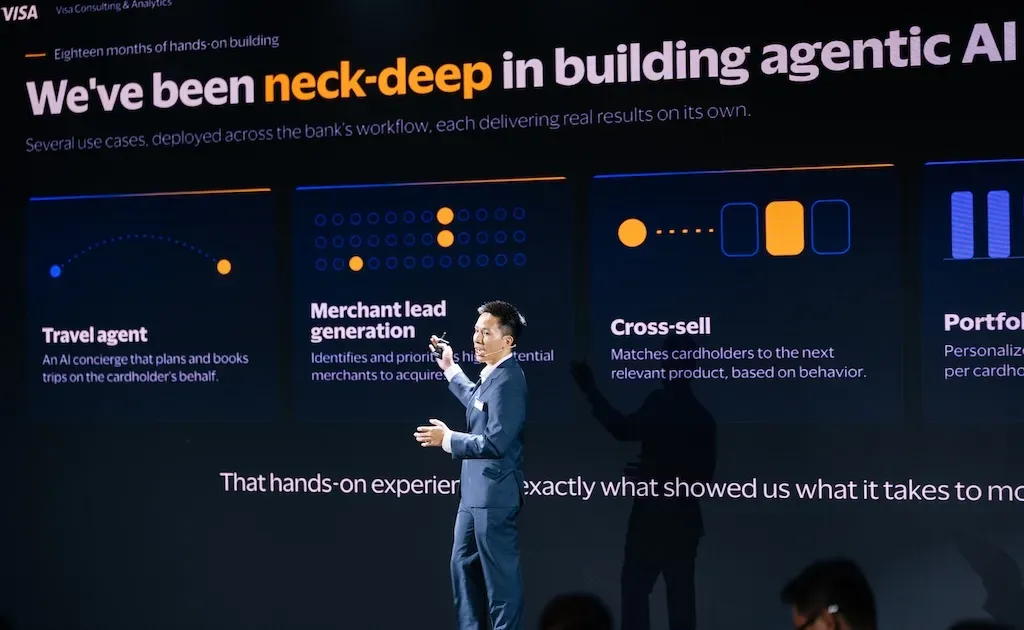
Sự chuyển dịch này đã đi từ dự báo sang chuẩn bị thực tế. Visa quy tụ đại diện cơ quan chính phủ và tổ chức tài chính tại Hội nghị Khách hàng thường niên ở Lăng Cô, thành phố Huế, để thảo luận về thay đổi trong kỳ vọng khách hàng, du lịch và AI. Tháng 5/2026, Visa triển khai chương trình Agentic Ready tại Việt Nam cùng năm ngân hàng phát hành thẻ trong nước, tạo môi trường thử nghiệm có kiểm soát cho giao dịch do tác nhân AI khởi tạo. Đây là bước cần thiết, nhưng thử nghiệm công nghệ không thể thay thế trách nhiệm giải trình: ngân hàng và doanh nghiệp phải bảo đảm giao dịch an toàn, dễ truy vết và có cách xử lý khi AI hiểu sai ý định. Người Việt dùng AI ngày càng sẵn lòng, song sự chấp nhận lâu dài sẽ phụ thuộc vào việc họ có thể đặt giới hạn, xem lại lựa chọn và ngăn giao dịch trước khi tiền được thanh toán.
Kết luận, trợ lý AI mua sắm có tiềm năng biến việc tìm và so sánh thành một quy trình chủ động, ít tốn công hơn. Nhưng người tiêu dùng không cần một cỗ máy quyết định trong bóng tối; họ cần một trợ lý đưa ra lựa chọn có lý do, bảo vệ dữ liệu và chỉ hành động trong phạm vi được cho phép. Tiện lợi có thể mở cánh cửa, còn niềm tin và quyền kiểm soát mới quyết định người mua có trao chìa khóa hay không.