
AI tăng tốc công việc, không thay thế phán đoán
AI trong tài chính là việc dùng các hệ thống thông minh để phân tích dữ liệu, phát hiện bất thường và tự động hóa nghiệp vụ, trong khi con người đặt giới hạn, diễn giải bối cảnh và quyết định khi nào cần can thiệp. Công nghệ đã rời giai đoạn thử nghiệm để đi vào hoạt động cốt lõi: gần 93% giám đốc tài chính được khảo sát cho biết họ đang dùng AI trong các nghiệp vụ trọng yếu. Nhưng tỷ lệ áp dụng không đồng nghĩa doanh nghiệp nên tự động hóa mọi quyết định. Dữ liệu có thể cho thấy chi phí nhà cung cấp tăng hoặc một khoản chênh lệch bất thường; nó không nhất thiết tiết lộ rằng thay đổi ấy đã được lãnh đạo thống nhất như một phần của kế hoạch kinh doanh. AI giỏi chỉ ra nơi cần chú ý, còn con người hiểu vì sao điều đó xảy ra. Giá trị lớn nhất vì thế không phải giảm vai trò của đội ngũ tài chính, mà giúp họ bớt kiểm tra thủ công và dành thời gian cho quyết định có hệ quả.
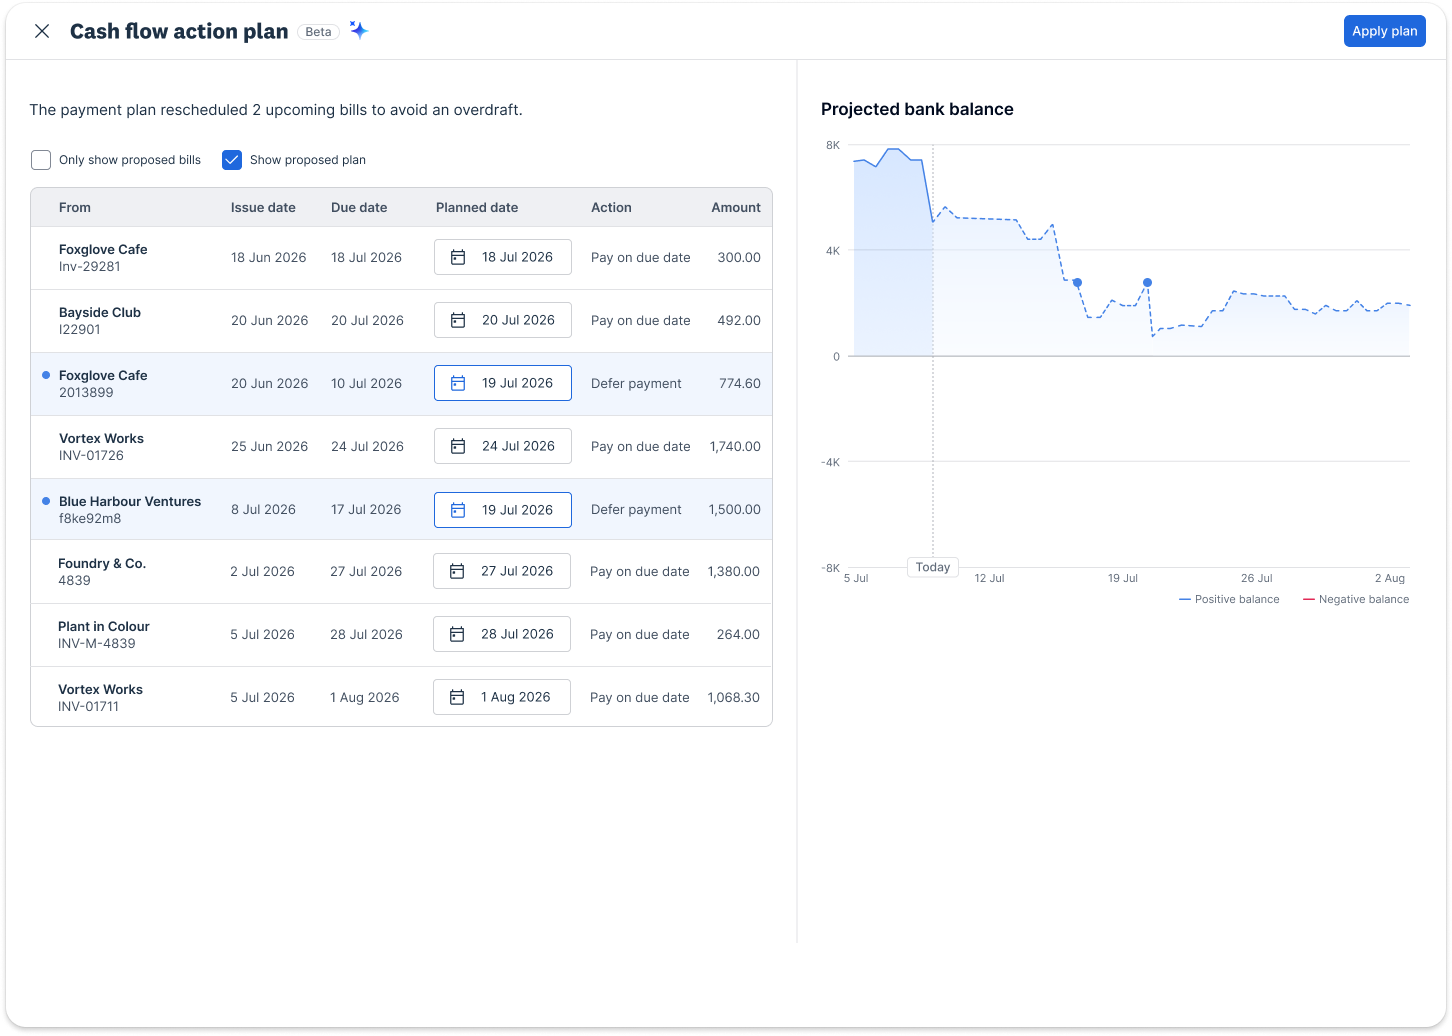
Cách phân công hợp lý là để AI làm lớp phân tích ban đầu, còn chuyên gia tài chính xác lập ngưỡng cảnh báo, ưu tiên vấn đề và xử lý trường hợp lệch khỏi quy luật thông thường. Đây không phải bước lùi trước tự động hóa; đó là cách chuyển phán đoán đến nơi nó tạo ra giá trị cao hơn. Nếu hệ thống kết luận mà nhân viên không thể biết kết luận dựa trên dữ liệu nào, niềm tin sẽ suy giảm. Vì vậy, giám sát AI phải bao gồm khả năng xem xét căn cứ của đầu ra, chất vấn kết quả và quy định rõ quyết định nào máy được tự thực hiện, quyết định nào phải trả lại cho con người.
Thanh toán: dự báo cần được đặt trong bối cảnh thị trường
Thanh toán là phép thử rõ nét cho giới hạn của tự động hóa. Mạng lưới xử lý đã trở nên phức tạp, trong khi phí, chuẩn tuân thủ và quy tắc định giá liên tục thay đổi. AI có thể rà soát hàng nghìn khoản mục, phát hiện mức thu bất thường hoặc nguy cơ chi phí tăng trước khi chúng ảnh hưởng đến biên lợi nhuận. Nhưng sao kê giữa các đơn vị xử lý không được chuẩn hóa đồng nhất; một khoản phí được gắn nhãn khác nhau chưa chắc có ý nghĩa giống nhau. Mô hình có thể nhận diện con số và tính tỷ lệ, song không tự biết khoản phí ấy có hợp lý trong điều kiện thị trường hiện tại hay có thể thương lượng.
Chuyên gia con người bổ sung chính phần còn thiếu: hiểu thay đổi trong quy tắc, đối chiếu thực tế thị trường và xác định cách làm việc với đối tác xử lý thanh toán. Phát hiện một khoản phí bất thường chỉ mở đầu; thương lượng giảm phí, phản hồi sự phản đối và theo dõi để thỏa thuận được duy trì đòi hỏi kinh nghiệm cùng sự can thiệp chủ động. Khi mô hình dự báo tiến bộ, doanh nghiệp có thể nhận diện nhiều chi phí ẩn hơn, nhưng năng lực phân tích không tự biến thành khoản tiết kiệm bền vững. Bài học cho người dùng dịch vụ cũng rất cụ thể: tự động hóa có thể giúp doanh nghiệp theo dõi phí sát hơn, nhưng chất lượng quyết định cuối cùng vẫn phụ thuộc vào người hiểu hợp đồng và thị trường.
AI Agent ngân hàng cần giới hạn, dấu vết và người phê duyệt
Trong cuộc phỏng vấn đăng ngày 27/10/2026, ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam, trao đổi về lộ trình ngân hàng tự động và điều kiện để AI Agent tạo giá trị thực chất. Vấn đề không còn chỉ là liệu tác nhân AI có thể thực hiện một nghiệp vụ hay không, mà là ngân hàng có kiểm soát được toàn bộ hoạt động của chúng hay không. Khi dữ liệu khách hàng nằm rải rác ở các hệ thống về quan hệ khách hàng, tín dụng, giao dịch và chăm sóc, tự động hóa trên nền tảng phân mảnh có thể tạo thêm phức tạp thay vì cải thiện quyết định. Do đó, ngân hàng cần kết nối dữ liệu và quy trình trước khi mở rộng quyền hạn cho tác nhân.
AI Agent ngân hàng có thể thu thập, phân tích và trình bày thông tin, nhưng cán bộ có thẩm quyền vẫn cần xem xét, phê duyệt theo quy trình. Mỗi hành động phải truy vết được: tác nhân nào thực hiện, vào lúc nào và dựa trên căn cứ nào; sai sót phải có thể kiểm tra và đối chiếu. Đây là nền tảng của quản trị rủi ro, không phải thủ tục bổ sung sau khi triển khai. Ngân hàng cũng nên đánh giá hiệu quả qua trải nghiệm thực tế: thời gian xử lý, số bước nhân viên cần thực hiện và tỷ lệ vấn đề được giải quyết ngay ở lần liên hệ đầu. Với khách hàng, những chỉ số ấy quan trọng hơn số lượng tác nhân AI được đưa vào vận hành.
Mở rộng theo từng bước, giữ trách nhiệm ở con người
Lộ trình an toàn không phải giao ngay toàn bộ quy trình cho máy, mà bắt đầu bằng những ứng dụng hẹp, thiết thực, quan sát cách AI hoạt động trong môi trường thật rồi mới quyết định mở rộng. Cách làm này giúp đội ngũ nhận ra dữ liệu nào thiếu, cảnh báo nào hữu ích và trường hợp nào cần chuyển cho chuyên gia. Với ngân hàng, khả năng kiểm soát, minh bạch và trách nhiệm đối với kết quả cần được tính từ khâu thiết kế; giải pháp chỉ có ích khi phù hợp với dữ liệu, quy trình, hạ tầng và yêu cầu quản lý của tổ chức. Với thanh toán, dự báo tốt hơn có thể làm sáng tỏ thêm chi phí ẩn, nhưng vẫn cần người biến phát hiện thành hành động.
Ranh giới nên được vạch rõ: AI tự động xử lý việc lặp lại và trình bày bằng chứng; con người đặt quy tắc, xem xét trường hợp có hệ quả lớn, phê duyệt quyết định quan trọng và chịu trách nhiệm khi kết quả sai. Nếu thiếu quyền chất vấn và dấu vết kiểm tra, tốc độ chỉ khiến sai sót lan nhanh hơn. Tự động hóa tài chính đáng theo đuổi không phải là loại con người khỏi quy trình, mà là đưa họ ra khỏi việc lặp lại để tập trung vào bối cảnh, thương lượng và trách nhiệm. Đó mới là cách biến AI thành năng lực vận hành, thay vì một quyết định hộp đen.