
Vụ án quỹ BOG và cáo buộc trọng tâm
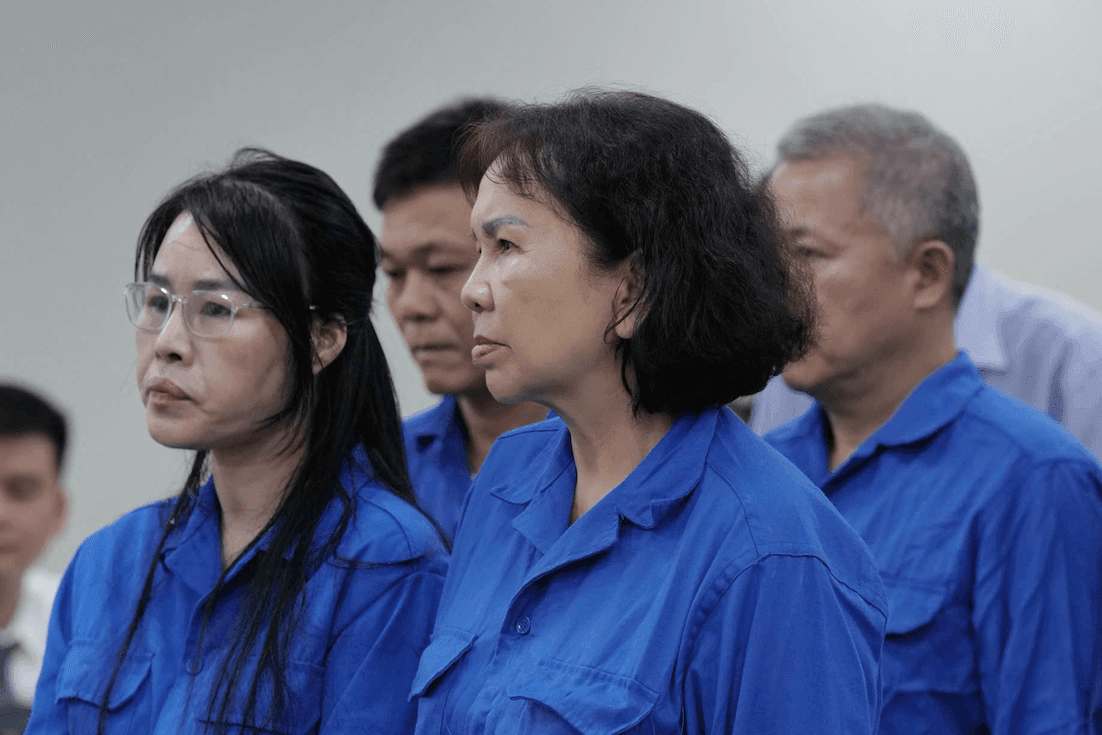
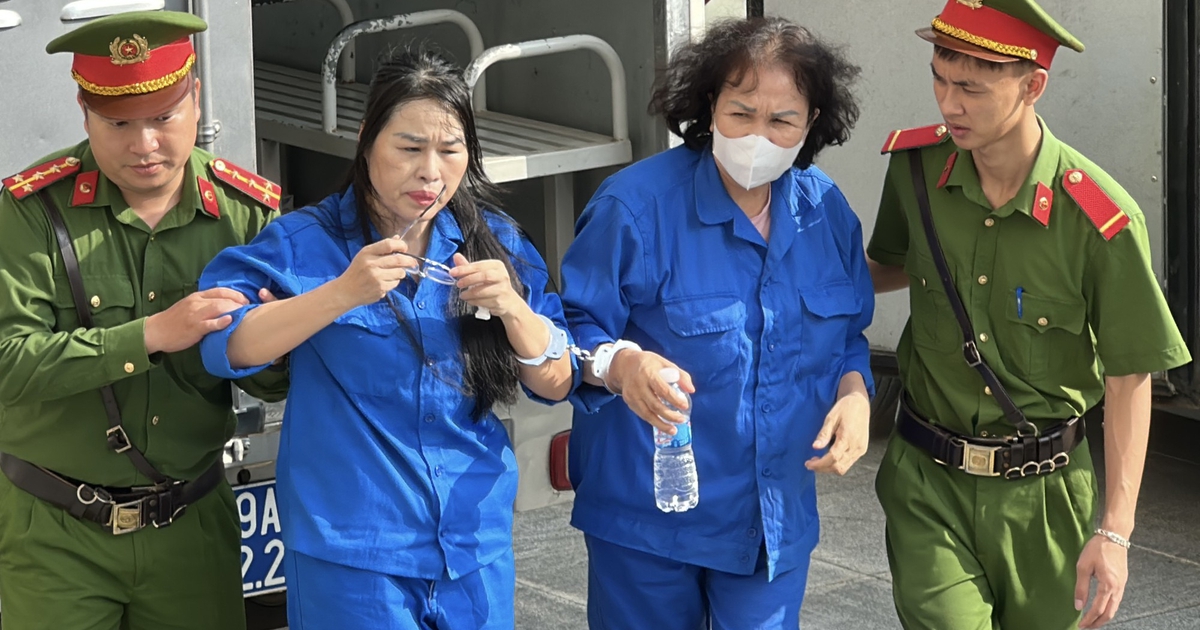
Quỹ Bình ổn giá xăng dầu (BOG) là nguồn tiền được trích lập và quản lý trong hoạt động kinh doanh xăng dầu, nhằm phục vụ cơ chế điều tiết giá theo quy định. Vụ án quỹ BOG tại Tập đoàn Thiên Minh Đức đặt ra một câu hỏi nghiêm trọng: liệu cơ chế quản lý quỹ có bị lợi dụng để chuyển tiền công dụng sang mục đích riêng? Sáng 2/11, TAND TP. Hà Nội mở phiên tòa sơ thẩm xét xử Chu Thị Thành, Chủ tịch HĐQT Tập đoàn Thiên Minh Đức, cùng 22 bị cáo khác về các sai phạm trong kinh doanh xăng dầu và quản lý, sử dụng quỹ. Bà Thành bị truy tố về tội tham ô tài sản và mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước. Trọng tâm không chỉ là số tiền bị cáo buộc chiếm đoạt, mà còn là cách doanh nghiệp bị cho đã dùng hóa đơn và báo cáo để che giấu dòng tiền.
Theo cáo trạng, cơ quan điều tra xác định bà Thành giữ vai trò chủ mưu, cùng cấp dưới chiếm đoạt hơn 79 tỉ đồng từ Quỹ BOG. Đây là cáo buộc, chưa phải kết luận cuối cùng của tòa; phiên xử cần làm rõ trách nhiệm từng người và chứng cứ về cách quản lý, sử dụng tiền quỹ. Tuy vậy, quy mô khoản tiền bị nêu cho thấy đây không phải sai sót kế toán nhỏ lẻ. Khi một quỹ được lập ra để phục vụ điều hành thị trường bị cáo buộc biến thành nguồn tiền doanh nghiệp có thể rút dùng, vấn đề trách nhiệm quản trị trở thành điểm then chốt của vụ án.
Bán không hóa đơn, xuất khống để hợp thức dòng tiền
Cáo trạng cho rằng khó khăn kinh doanh xăng dầu do ảnh hưởng của dịch Covid-19 từ đầu năm 2020 là bối cảnh dẫn đến cách làm bị cáo buộc. Bà Thành bị cho đã chỉ đạo cấp dưới bán xăng dầu không xuất hóa đơn VAT, với giá thấp hơn hàng có hóa đơn, nhằm thu tiền nhanh để đầu tư vào các dự án của công ty và tránh trích lập quỹ ở những thời điểm mức trích cao. Sau đó, doanh nghiệp bị cáo buộc tìm khách mua hóa đơn để hợp thức lượng hàng đã bán, đồng thời tạo điều kiện rút tiền từ quỹ khi được chi sử dụng hoặc khi mức trích lập thấp. Cách thức này, nếu được chứng minh, cho thấy hóa đơn không chỉ là chứng từ thuế mà còn là mắt xích trong việc che khuất doanh số và dòng tiền.
Từ năm 2020 đến 2022, doanh nghiệp bị cáo buộc xuất khống 153 hóa đơn VAT cho 21 công ty, tương ứng hơn 72 triệu lít xăng dầu, trị giá gần 842 tỉ đồng; số thu lợi bất chính được xác định là hơn 20 tỉ đồng. Những con số này giúp hình dung quy mô của hệ thống chứng từ bị điều tra, nhưng không nên đánh đồng giá trị hóa đơn với khoản tiền quỹ bị chiếm đoạt. Hai đại lượng phản ánh những phần khác nhau của cáo buộc: một bên là hoạt động mua bán, xuất hóa đơn; bên kia là tiền BOG bị cho đã bị rút khỏi mục đích quản lý. Việc phân định rành mạch là cần thiết để xác định đúng hành vi và trách nhiệm của từng bị cáo.
Cựu kế toán bị cáo buộc đánh bạc bằng tiền bán hàng
Một nhánh khác của vụ án liên quan Hà Ngọc Vinh, nhân viên tổ kế toán kho tại Công ty CP Xăng dầu khí Vũng Áng, bị truy tố tội tham ô tài sản. Theo cáo trạng, Vinh có quyền tiếp cận và đối chiếu dữ liệu hàng hóa, hóa đơn; bị cáo bị cho đã tận dụng việc các phần mềm chưa liên thông để điều chỉnh số liệu, che giấu lượng xăng dầu đã bán. Trong giai đoạn từ tháng 12/2016 đến tháng 4/2025, Vinh bị xác định đã 187 lần xuất bán cho Cao Bảo Ngọc mà không xuất hóa đơn, tổng cộng hơn 5 triệu lít, trị giá hơn 94 tỉ đồng. Vinh khai đã dùng tiền bán hàng để đánh bạc trực tuyến và thua hết. Vì vậy, cáo buộc không chỉ xoay quanh kiểm soát nội bộ yếu, mà còn đặt ra yêu cầu xác định dòng tiền và trách nhiệm của những người liên quan.
Vụ việc của Vinh khác với cáo buộc đối với bà Thành: một bên gắn với hoạt động quản lý quỹ của doanh nghiệp đầu mối, bên kia liên quan đến việc bán hàng và thao túng số liệu tại đơn vị khác. Đặt cạnh nhau, hai nhánh cho thấy rủi ro nảy sinh khi quyền xử lý chứng từ, dữ liệu và tiền hàng tập trung mà cơ chế đối chiếu không kịp phát hiện bất thường. Nhưng nhận định về sơ hở quản trị không thay thế việc chứng minh tội danh. Tòa cần xem xét riêng hành vi, chứng cứ và vai trò của từng bị cáo, thay vì gộp các vụ việc thành một kết luận chung.
Chu Đăng Khoa vắng mặt, phiên xử tiếp tục
Chu Đăng Khoa, con trai bà Thành và là cổ đông nắm hơn 22% vốn Tập đoàn Thiên Minh Đức, được triệu tập nhưng có đơn xin vắng mặt tại phiên tòa xét xử mẹ. Tập đoàn được thành lập năm 2001; bà Thành sở hữu hơn 77% vốn. Việc ông Khoa vắng mặt là tình tiết được chú ý, song bản thân sự vắng mặt không chứng minh trách nhiệm hình sự hay vai trò trong các cáo buộc đang xét xử. Hội đồng xét xử quyết định tiếp tục phiên tòa, nhận định sự vắng mặt của một số người không cản trở quá trình xét xử; nếu thấy cần thiết, tòa có thể tiếp tục triệu tập người liên quan.
Phiên tòa dự kiến kéo dài bốn ngày, do thẩm phán Nguyễn Văn Chương làm chủ tọa. Với vụ án có nhiều bị cáo và các nhánh cáo buộc khác nhau, điều đáng chờ đợi không phải những chi tiết bên lề, mà là cách tòa kiểm tra chuỗi chỉ đạo, chứng từ và dòng tiền. Kết luận cuối cùng cần phân biệt rõ cáo buộc tham ô quỹ xăng dầu với hành vi mua bán hóa đơn và vụ việc tại Vũng Áng. Chỉ khi trách nhiệm từng người được xác định bằng chứng cứ cụ thể, phán quyết mới giải đáp được câu hỏi cốt lõi: tiền quỹ đã bị sử dụng ra sao và ai phải chịu trách nhiệm.