
Từ thỏa thuận đến hệ sinh thái dùng chung
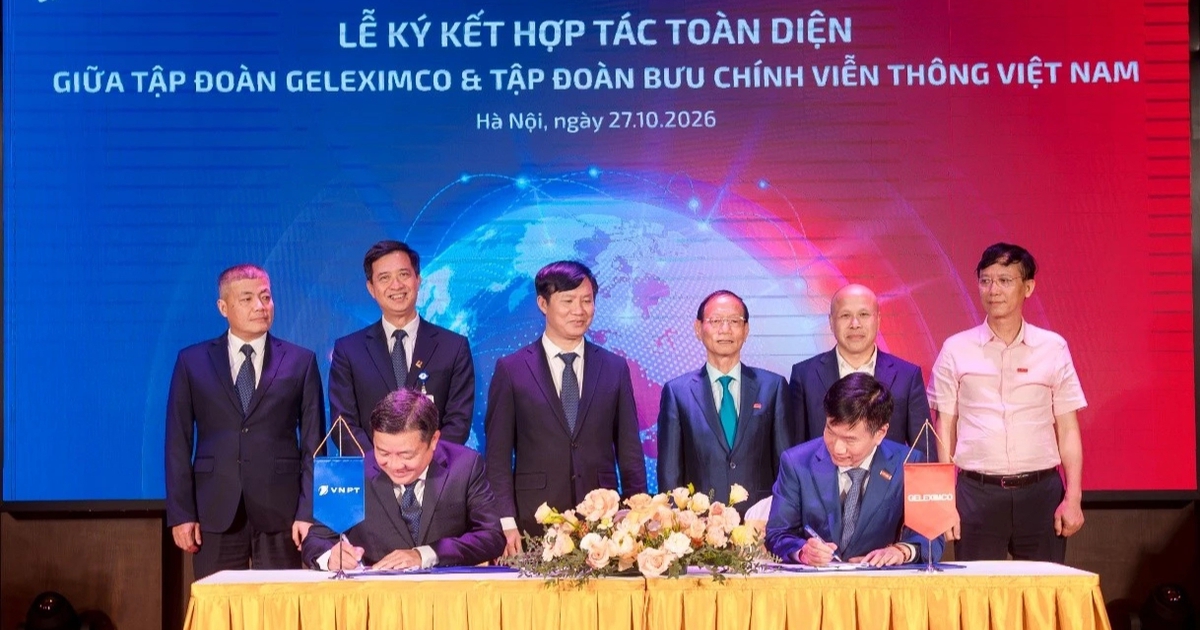
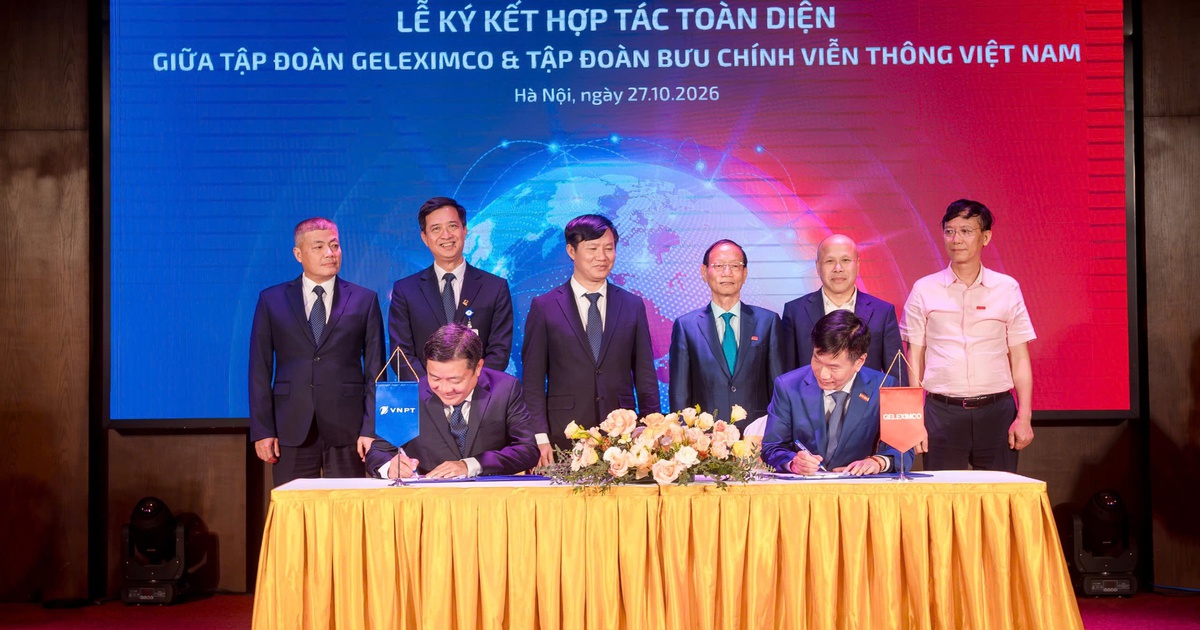
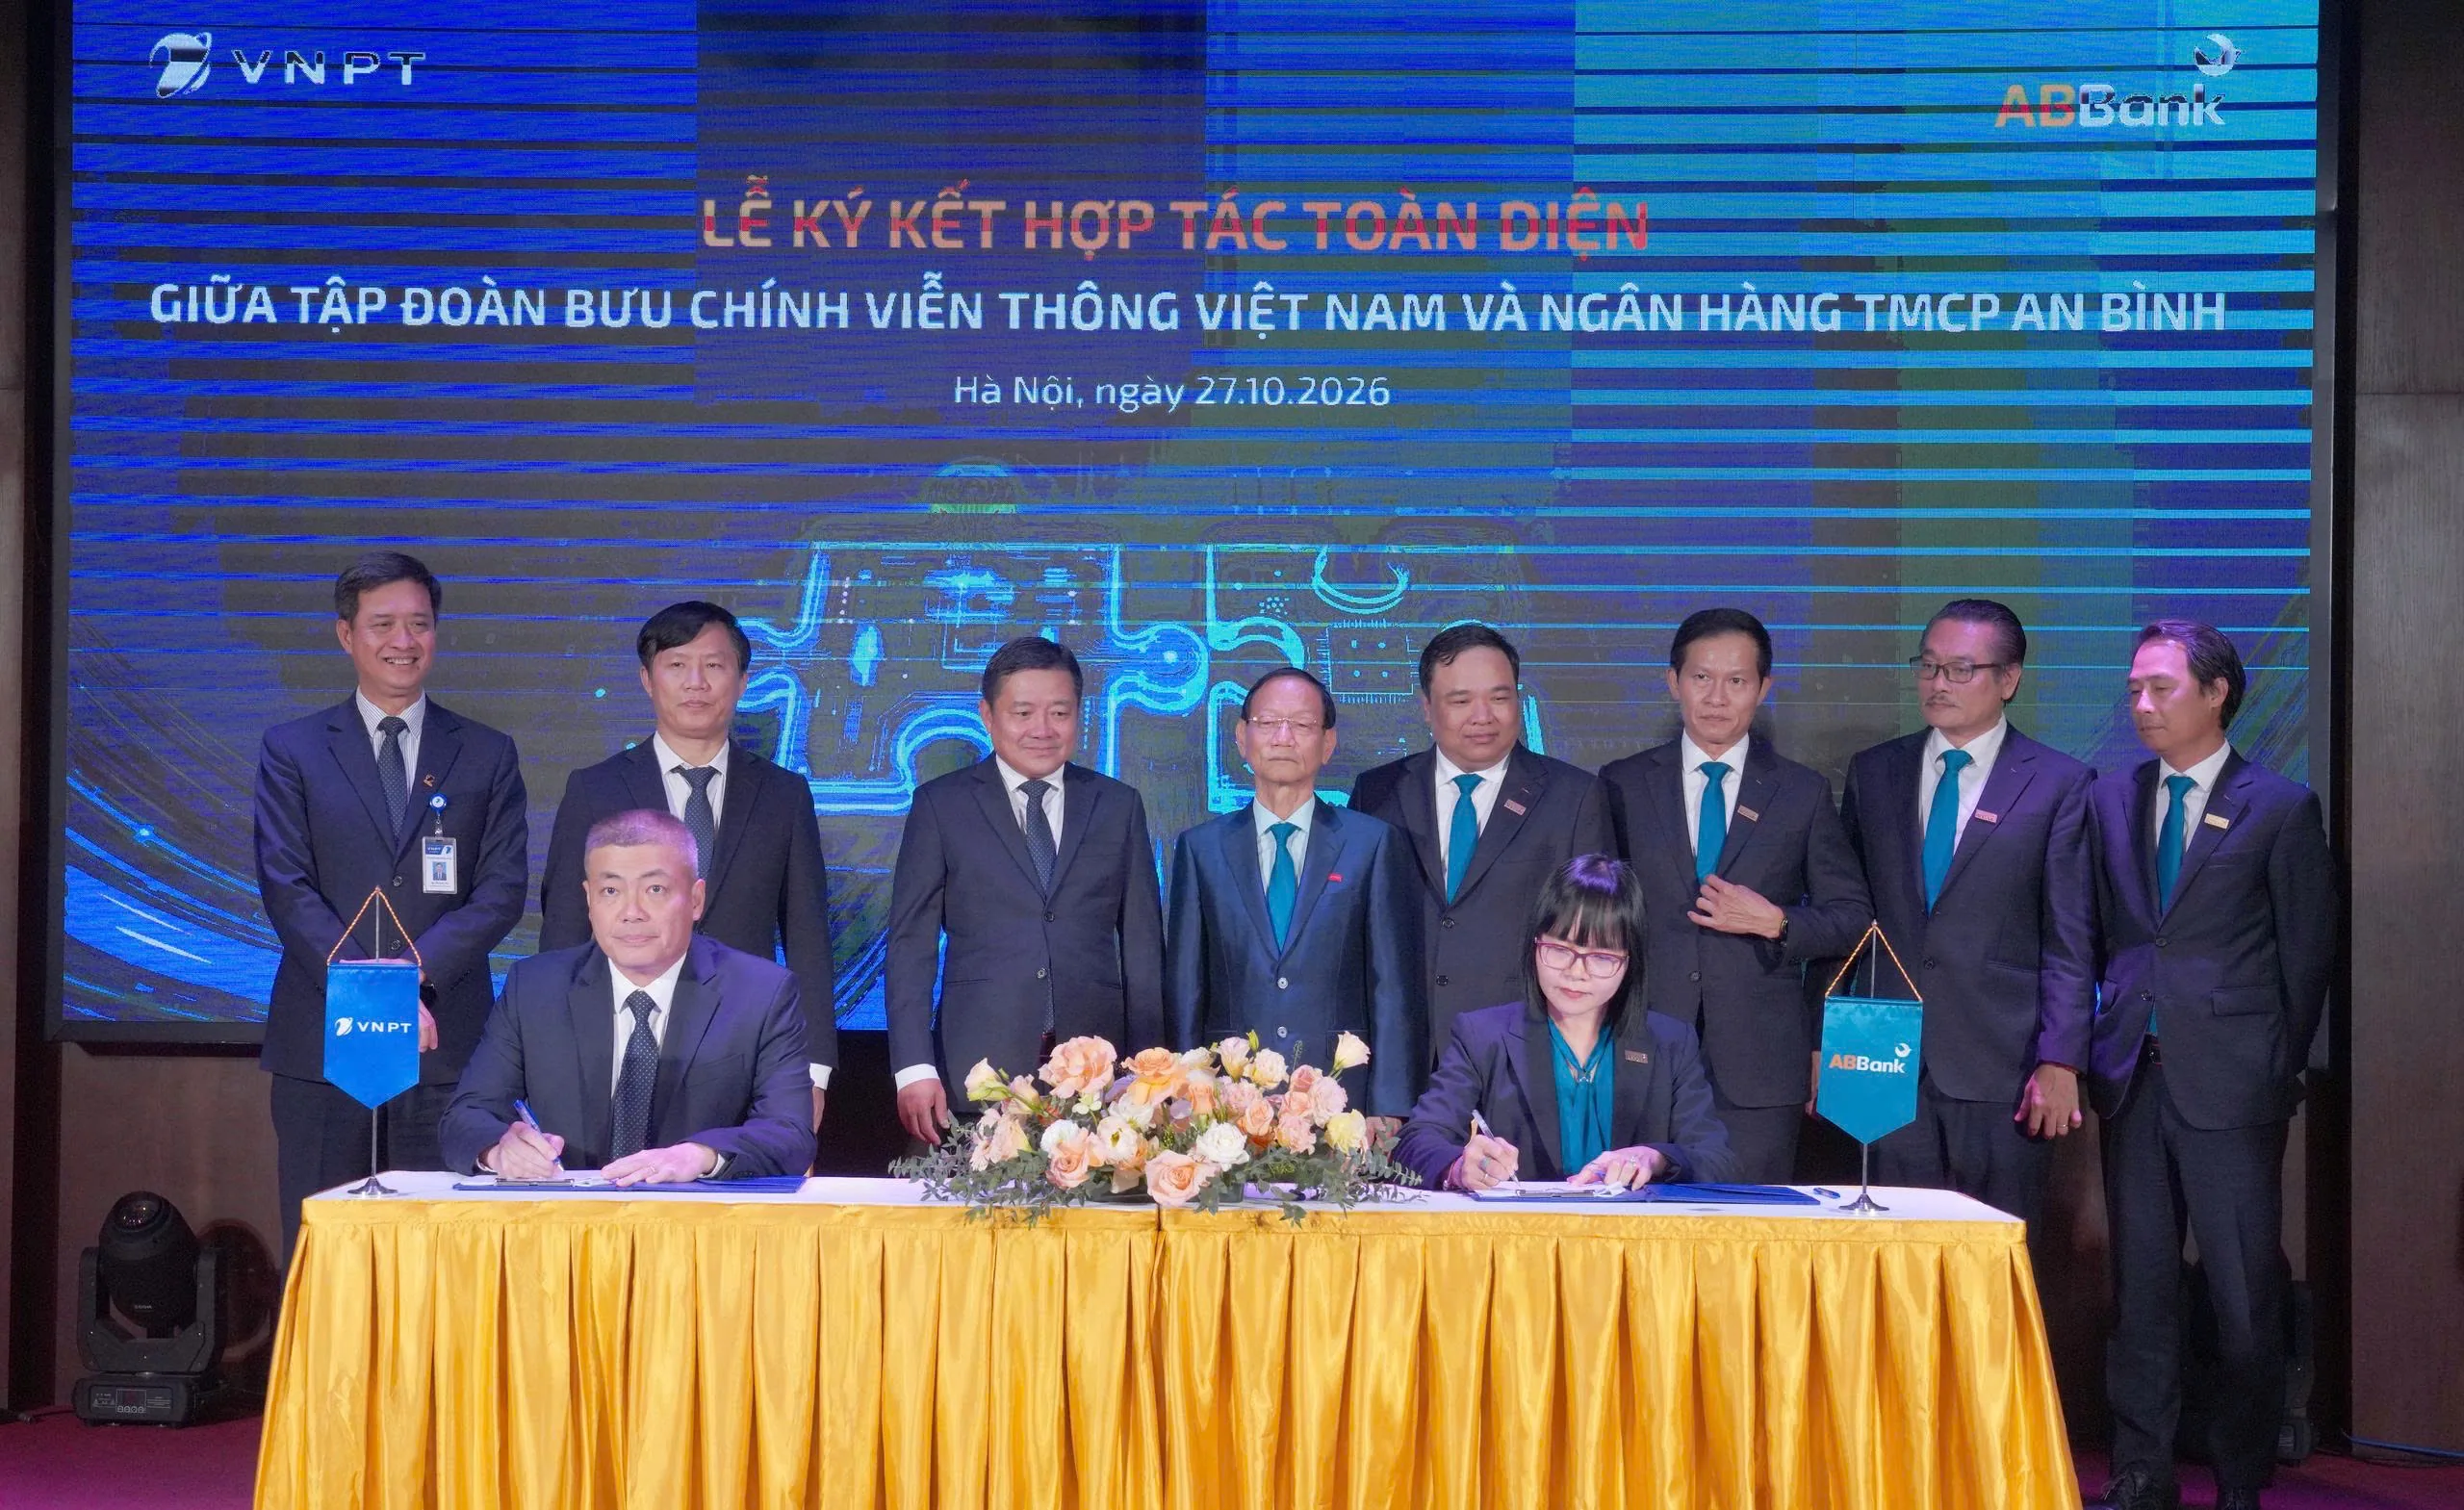
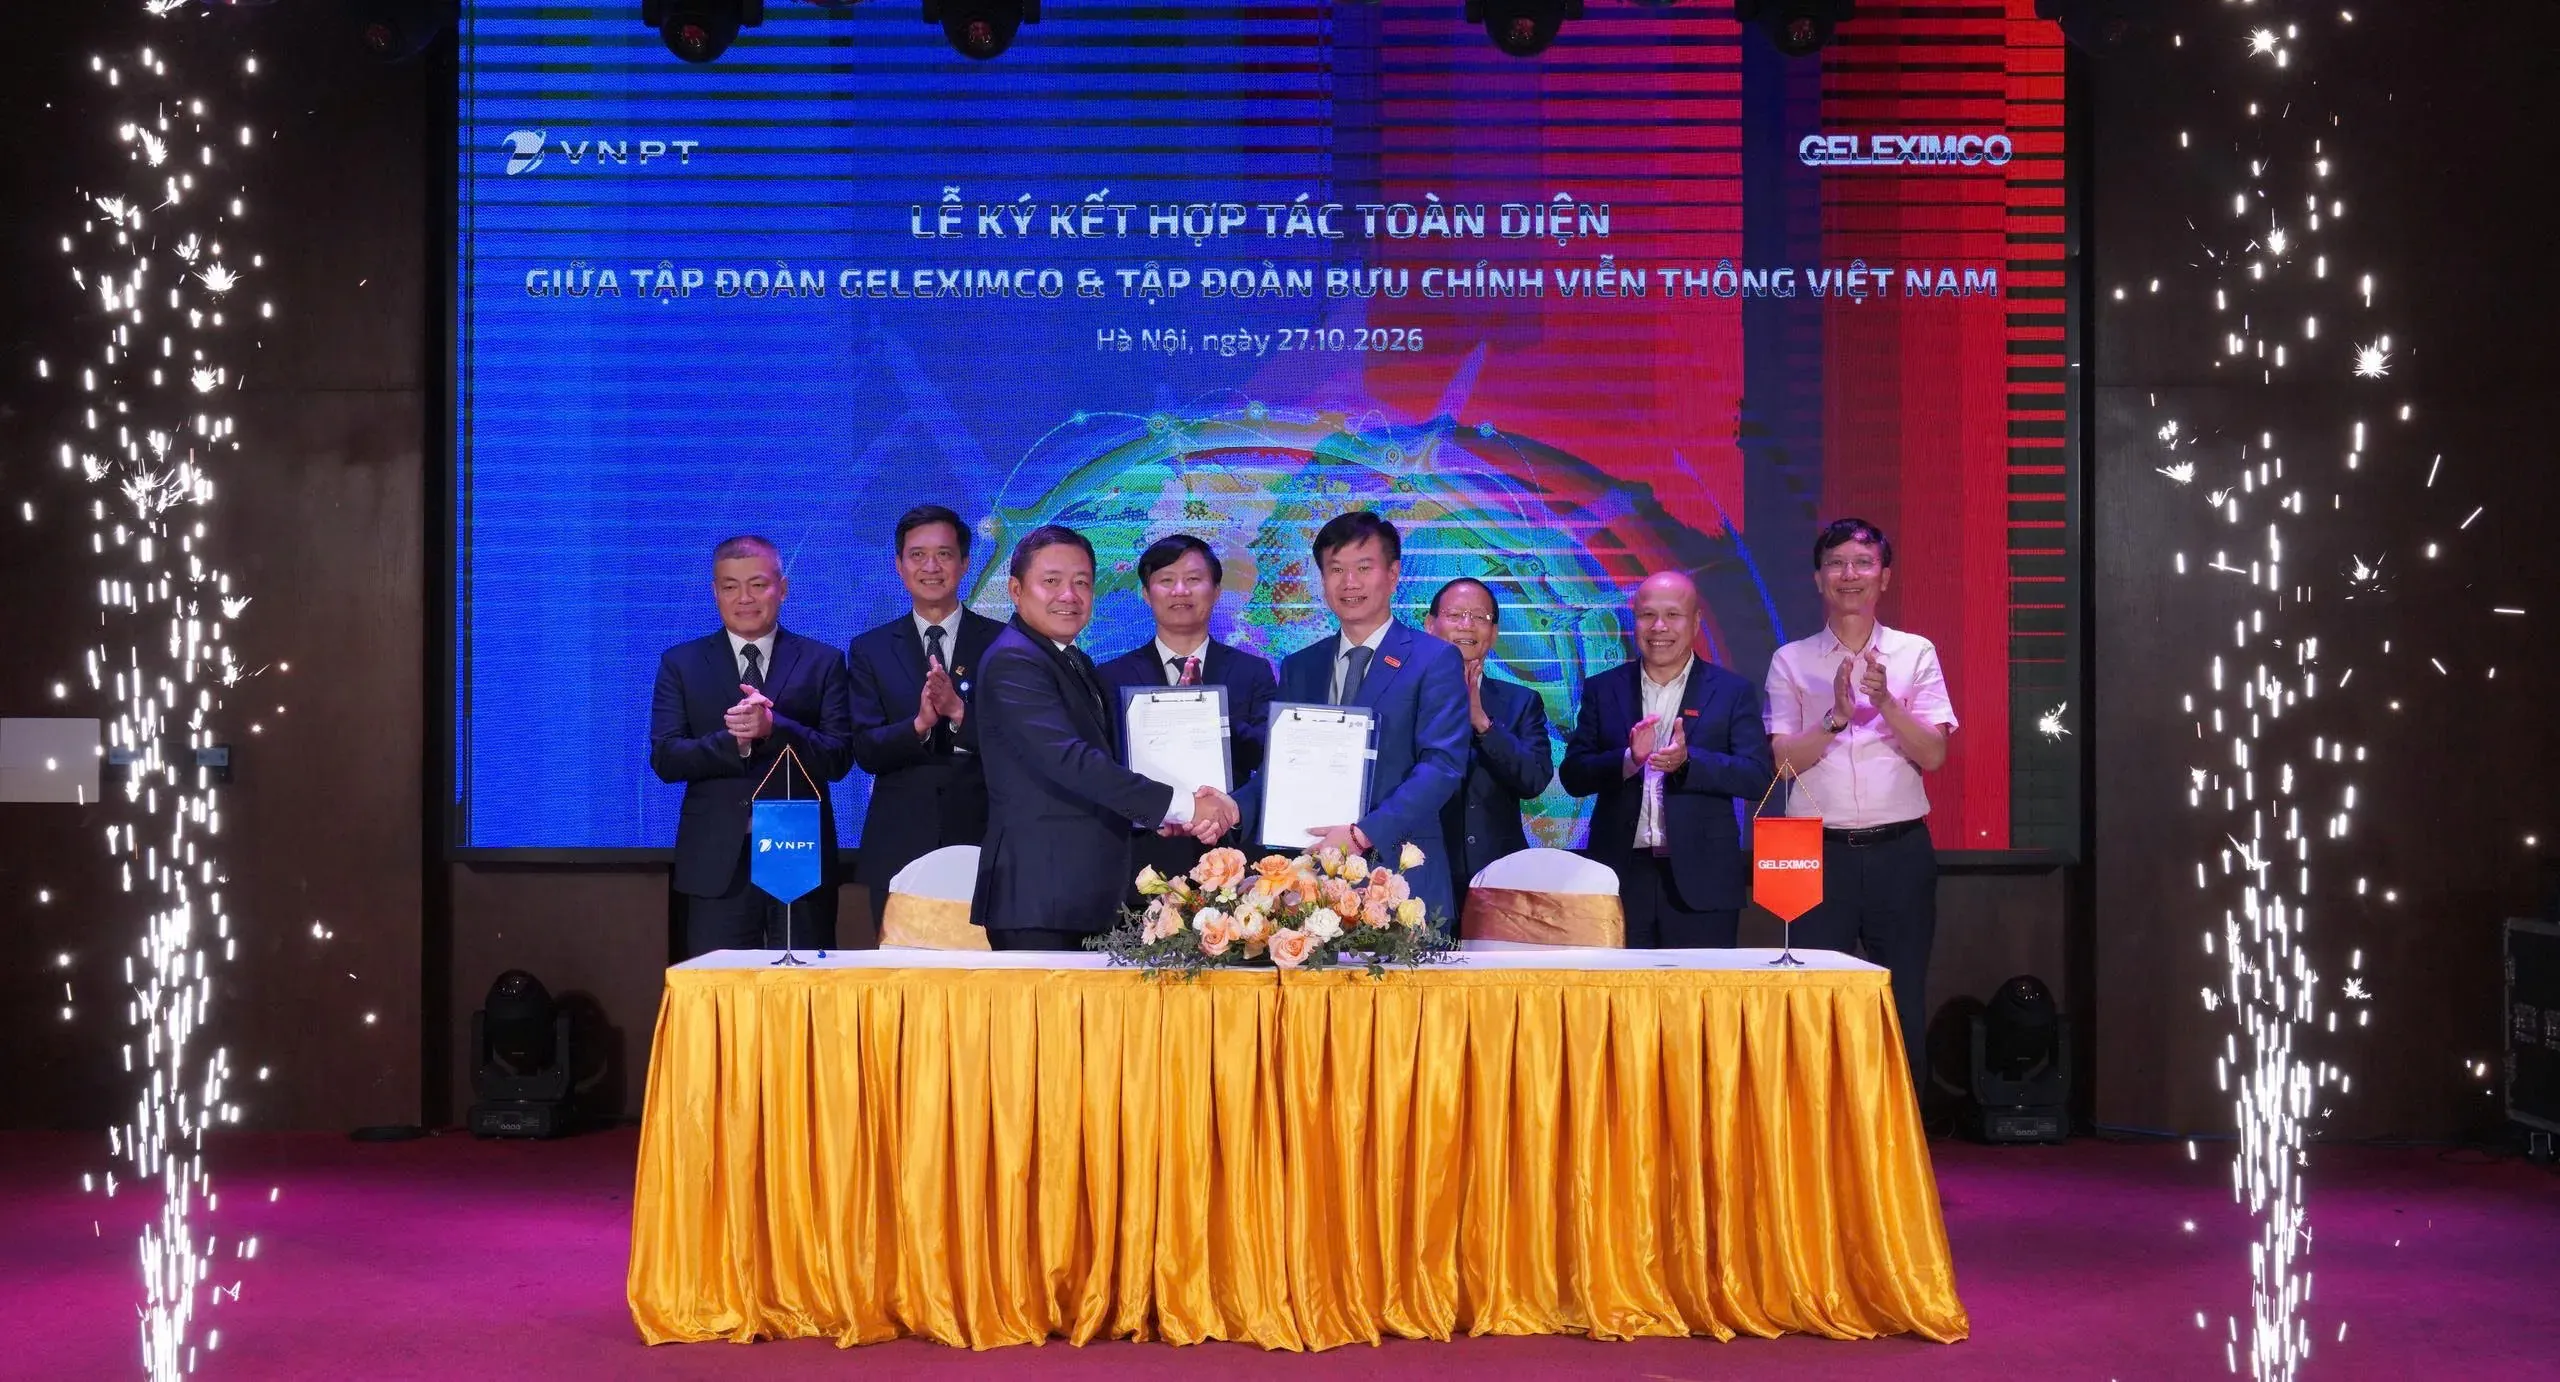
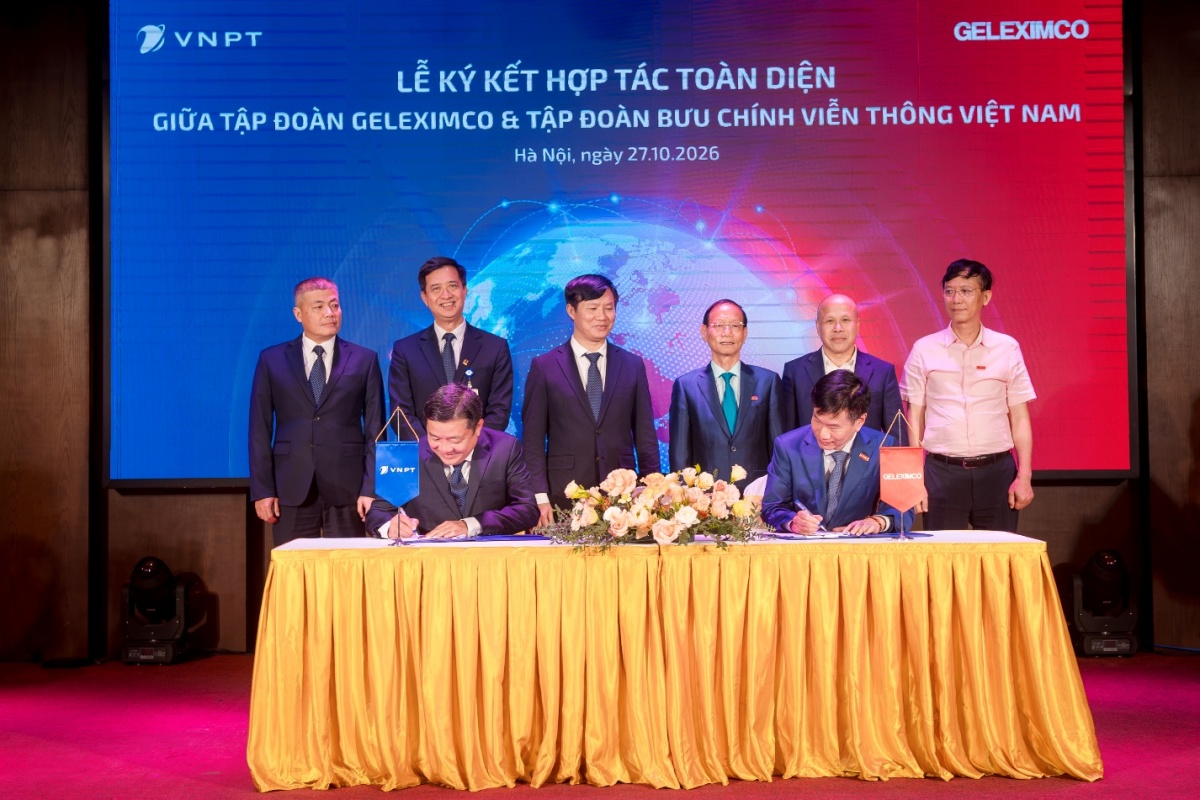
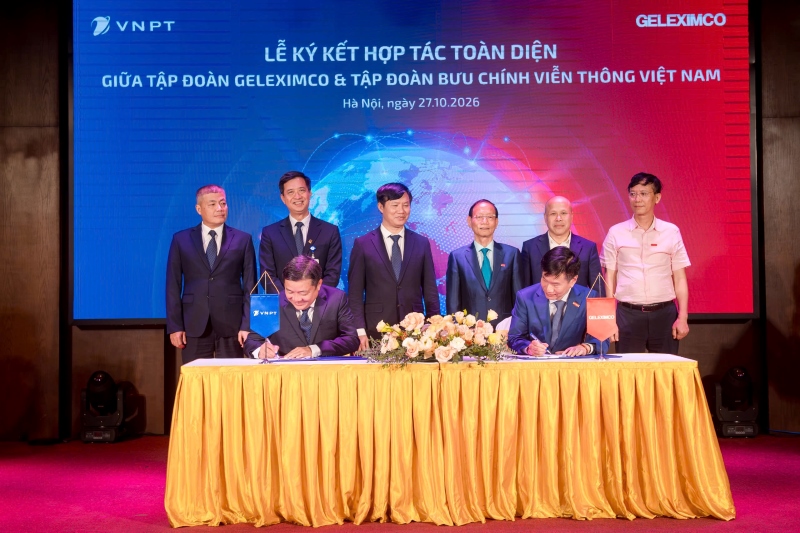
Hợp tác giữa VNPT, Geleximco và ABBank là thỏa thuận kết nối hạ tầng số và giải pháp công nghệ của VNPT với hệ sinh thái đa ngành của Geleximco cùng năng lực tài chính, ngân hàng của ABBank, nhằm phục vụ hoạt động doanh nghiệp và nhu cầu khách hàng. Ba bên ký các thỏa thuận hợp tác toàn diện trong cùng một dịp: lãnh đạo VNPT và Geleximco ký thỏa thuận giữa hai tập đoàn, còn đại diện VNPT và ABBank ký thỏa thuận riêng giữa hai đơn vị. Các thỏa thuận tạo nền tảng để đưa công nghệ vào công nghiệp, thương mại và dịch vụ tài chính, thay vì để từng lĩnh vực vận hành tách rời. Đây là hướng hợp tác có cơ sở: Geleximco có hoạt động từ sản xuất đến đô thị và dịch vụ, còn VNPT đang đẩy mạnh chuyển đổi từ doanh nghiệp viễn thông truyền thống sang doanh nghiệp công nghệ số. Giá trị của bắt tay này sẽ được đo bằng ứng dụng cụ thể, không phải số lượng lĩnh vực được nêu trong cam kết.
Công nghệ số đi vào nhà máy và hoạt động đa ngành
Trọng tâm giữa VNPT và Geleximco là nghiên cứu, triển khai cơ hội hợp tác trong đầu tư, sản xuất, kinh doanh và sử dụng sản phẩm, dịch vụ của nhau, dựa trên nhu cầu, năng lực và quy định của mỗi bên. VNPT có thể đưa hạ tầng viễn thông, công nghệ thông tin và giải pháp số vào trụ sở, văn phòng, khu công nghiệp, nhà máy, khu đô thị, khu nghỉ dưỡng và các điểm kinh doanh của Geleximco. Ngoài nền tảng công nghệ thông tin, hai bên xem xét mạng 5G chuyên dùng, tự động hóa, camera AI và cảm biến IoT cho môi trường sản xuất. Những công cụ này được kỳ vọng tăng khả năng giám sát, tối ưu quy trình và cải thiện hiệu quả quản lý tại các đơn vị thành viên. Với Geleximco, lợi ích nằm ở khả năng hiện đại hóa vận hành; với VNPT, hệ sinh thái rộng của đối tác mở thêm cơ hội phát triển thị trường. Tuy nhiên, công nghệ chỉ tạo giá trị khi được chọn đúng theo bài toán từng cơ sở.
Ngân hàng kết nối với công nghệ tài chính và nhu cầu thường ngày
Thỏa thuận giữa ABBank và VNPT đưa dịch vụ ngân hàng đến gần hơn với các hoạt động tài chính thường nhật của doanh nghiệp: thu tiền khách hàng, thanh toán đối tác, trả lương và quản lý dòng tiền. ABBank dự kiến cung cấp dịch vụ tài khoản, thu chi, trả lương và tiền gửi cho VNPT cùng các đơn vị thành viên; đồng thời phát triển giải pháp tín dụng, bảo lãnh và thẻ doanh nghiệp phù hợp nhu cầu từng đơn vị. Ở chiều ngược lại, ABBank có thể ưu tiên sử dụng dịch vụ viễn thông, điện toán đám mây, trung tâm dữ liệu, an toàn thông tin, chữ ký số và số hóa vận hành của VNPT khi phù hợp. Hai bên còn dự kiến nghiên cứu thanh toán QR, thanh toán tự động, tích hợp VNPT Money/Mobile Money và phát triển thẻ đồng thương hiệu, gói tài chính – viễn thông. Với khách hàng cá nhân, tài khoản lương và các giải pháp thẻ, tiền gửi, tín dụng, bảo hiểm có thể giúp việc giao dịch thuận tiện hơn. Nghiên cứu Open API, định danh điện tử, AI và dữ liệu lớn cũng mở đường cho trải nghiệm kết nối và cá nhân hóa hơn.
Giá trị phải thể hiện qua trải nghiệm và hiệu quả
Điểm đáng chú ý của hợp tác doanh nghiệp này là khả năng nối hoạt động sản xuất với thanh toán và dịch vụ số trong một hệ sinh thái công nghệ. Nếu triển khai liền mạch, doanh nghiệp có thể cải thiện giám sát, quy trình và quản lý nguồn lực, còn khách hàng có thêm cách giao dịch, thanh toán dịch vụ và tiếp cận sản phẩm phù hợp. Việc quảng bá, phân phối chéo sản phẩm trong hệ sinh thái cũng có thể mở rộng cơ hội kinh doanh cho cả ba bên, nhưng chỉ hữu ích khi dịch vụ thực sự dễ dùng và đáp ứng đúng nhu cầu. Các kế hoạch như thanh toán tự động, QR và tích hợp nền tảng cần được cụ thể hóa thành tiện ích vận hành ổn định; dữ liệu và định danh cũng cần được xử lý có trách nhiệm. Vì vậy, đây là một hướng đi hợp lý chứ chưa phải kết quả đã được chứng minh. Thước đo cuối cùng không phải lời hứa về cộng hưởng, mà là thời gian và công sức khách hàng tiết kiệm được cùng hiệu quả vận hành mà doanh nghiệp đạt được.