
Chỉ đạo giảm lãi vay cần đi đến khoản nợ thực tế
Giảm lãi suất vay là việc hạ chi phí vốn mà người dân và doanh nghiệp phải trả cho khoản tín dụng, nhưng mức hưởng cụ thể còn tùy chính sách ngân hàng và điều kiện từng hợp đồng. Nghị quyết 353/NQ-CP ngày 06/11/2026 yêu cầu Ngân hàng Nhà nước tiếp tục chỉ đạo các tổ chức tín dụng giảm mặt bằng lãi suất cho vay, bảo đảm doanh nghiệp và người dân được thụ hưởng chính sách. Đây là tín hiệu cần thiết, nhưng hiệu quả không thể chỉ đo bằng thông báo của ngân hàng: điều quan trọng là lãi vay ngân hàng thực tế giảm cho ai, từ thời điểm nào và trên dư nợ nào. Chính phủ ưu tiên lĩnh vực sản xuất, kinh doanh, xuất khẩu, các lĩnh vực ưu tiên và doanh nghiệp nhỏ và vừa; đồng thời yêu cầu theo dõi kết quả, chấn chỉnh vi phạm. Vì vậy, người vay nên xem chính sách như cơ hội cần xác minh, không phải cam kết mọi khoản nợ sẽ tự động giảm.
Mức giảm công bố không phải mức giảm áp dụng cho tất cả
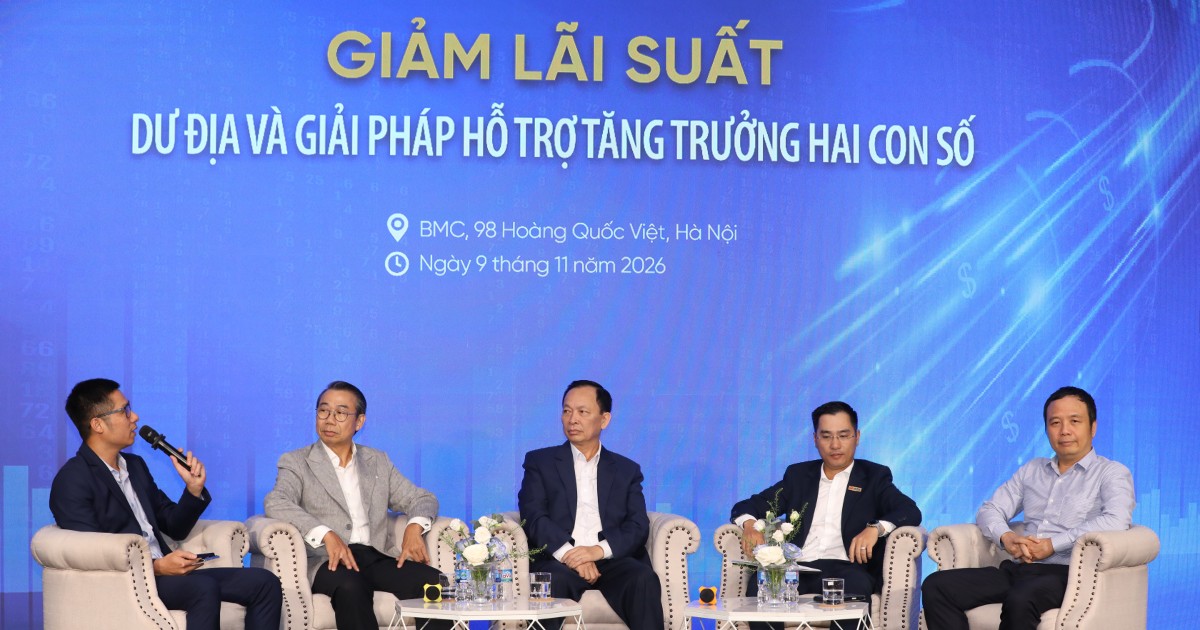
Các con số cho thấy xu hướng hạ lãi đã xuất hiện, nhưng cũng nhắc rằng mức giảm tùy nhóm khoản vay. Theo Phó Thống đốc Phạm Thanh Hà, cuối tháng 10/2026, lãi suất tiền gửi phát sinh mới bình quân giảm khoảng 0,4 điểm phần trăm so với giữa tháng; lãi suất cho vay phát sinh mới bình quân giảm 0,2–0,5 điểm phần trăm. Mức giảm lãi suất cho vay theo chỉ đạo là 1,5–2 điểm phần trăm, tập trung vào sản xuất, kinh doanh và lĩnh vực ưu tiên. Đây không phải bằng chứng rằng mọi khách hàng đều được giảm đúng mức đó. Chẳng hạn, có ngân hàng thông báo giảm tới 2,5 điểm phần trăm trên dư nợ hiện hữu, tùy đối tượng và lãi suất đang áp dụng. Với lãi suất doanh nghiệp, cần xem cả mức thực trả, khả năng tiếp cận vốn và thời gian xử lý hồ sơ, thay vì chỉ nhìn tỷ lệ quảng bá.
Áp lực thị trường cũng giải thích vì sao mức giảm chưa thể đồng đều. Ngân hàng Nhà nước đã yêu cầu giảm 0,5 điểm phần trăm đối với lãi suất tiền gửi niêm yết và tiền gửi phát sinh mới kỳ hạn từ sáu tháng trở lên, trong bối cảnh mặt bằng lãi suất chịu áp lực. Lãi suất là giá của vốn, chịu tác động từ cung cầu, tình hình kinh tế và chính sách vĩ mô. Khi nguồn vốn thiếu hoặc thanh khoản căng, ngân hàng có thể phải tăng lãi huy động; chi phí đầu vào cao gây sức ép lên lãi cho vay. Nợ xấu còn làm vốn bị mắc kẹt, khiến ngân hàng vừa khó thu lãi vừa phải gánh chi phí huy động và xử lý nợ. Vì vậy, chủ trương giảm lãi cần được kiểm chứng qua khoản vay cụ thể, không chỉ qua mức lãi suất mới công bố.
Khoản vay đang trả: kiểm tra hợp đồng, kỳ điều chỉnh và điều kiện
Với khoản vay đang trả, câu hỏi đầu tiên không phải ngân hàng đã thông báo giảm hay chưa, mà là thông báo áp dụng cho dư nợ hiện hữu, khoản giải ngân mới hay cả hai. Điều kiện về nhóm khách hàng, mục đích sử dụng vốn và thời điểm áp dụng quyết định khoản vay đã giải ngân có được điều chỉnh không. Người vay nên đọc hợp đồng cùng phụ lục gần nhất, tìm công thức tính lãi, các yếu tố xác định lãi suất và ngày điều chỉnh. Quy định về cho vay yêu cầu ngân hàng và khách hàng thỏa thuận nguyên tắc, căn cứ xác định lãi suất và thời điểm điều chỉnh. Do đó, lãi suất có thể chưa đổi ngay sau thông báo: một số khoản vay cũ đủ điều kiện chỉ được giảm khi đến kỳ điều chỉnh.
- Dùng số hợp đồng hoặc mã khoản vay để đề nghị ngân hàng xác nhận khoản vay có thuộc diện điều chỉnh không.
- Hỏi rõ mức lãi mới, ngày bắt đầu áp dụng và thời hạn ưu đãi; đối chiếu câu trả lời với hợp đồng và phụ lục.
- Nếu đổi lãi giữa kỳ, yêu cầu giải thích số ngày tính theo từng mức và tách riêng tiền gốc, tiền lãi cùng các khoản phí của kỳ tới.
Cách hỏi này giúp người vay biết chính xác khoản phải trả tiếp theo, thay vì dựa vào con số giảm chung. Vietcombank, chẳng hạn, công bố chương trình cho sản xuất, kinh doanh và lĩnh vực ưu tiên kéo dài từ ngày 19/10 đến hết 31/12/2026. Mốc áp dụng của một chương trình cụ thể càng cho thấy ngày hiệu lực và điều kiện tham gia cần được xác nhận.
Theo dõi cả mức lãi thực trả lẫn khả năng tiếp cận vốn
Chính sách chỉ có ý nghĩa khi người vay đủ điều kiện tiếp cận và khoản phải trả thực sự giảm. Ngân hàng Nhà nước được giao thường xuyên theo dõi, đánh giá việc triển khai để bảo đảm người dân và doanh nghiệp thụ hưởng; Chính phủ cũng yêu cầu tăng cường thanh tra, giám sát việc chấp hành quy định về lãi suất. Đây là phần giám sát cần được duy trì, bởi thông báo hạ lãi tự nó chưa cho biết khách hàng nào được hưởng, phí và điều kiện đi kèm ra sao. Doanh nghiệp nên đánh giá lãi suất thực trả cùng thời gian xử lý hồ sơ và khả năng giải ngân, còn cá nhân cần căn cứ vào lịch điều chỉnh trong hợp đồng. Kết luận thực tế rất rõ: đừng mặc định khoản nợ tự giảm; hãy yêu cầu ngân hàng xác nhận bằng thông tin cụ thể, rồi kiểm tra số tiền phải trả ở kỳ kế tiếp.