
Vốn ngoại ngân hàng Việt: từ hiện tượng thành xu hướng chiến lược
Vốn ngoại ngân hàng Việt là dòng tiền do các định chế tài chính, quỹ đầu tư và nhà cho vay quốc tế cung cấp cho ngân hàng trong nước thông qua vay vốn quốc tế, khoản vay hợp vốn, tín dụng xanh và trái phiếu quốc tế, nhằm bổ sung nguồn lực trung dài hạn cho hệ thống tài chính Việt Nam và hỗ trợ tăng trưởng kinh tế. Điểm mấu chốt hiện nay là: các thương vụ huy động vốn ngoại đã vượt khỏi phạm vi thử nghiệm nhỏ lẻ, trở thành một trụ cột chiến lược cho nhiều ngân hàng thương mại. Tổng giá trị những giao dịch được công bố gần đây đã lên tới gần 7 tỷ USD, phản ánh sự dịch chuyển rõ rệt trong cách hệ thống tài chính Việt Nam tìm kiếm nguồn lực bên ngoài để bù đắp khoảng trống tiết kiệm trong nước. Quan điểm cần nhấn mạnh: nếu biết dùng đúng cách, vốn quốc tế sẽ là chất xúc tác quan trọng giúp ngân hàng Việt bước vào “sân chơi” cạnh tranh khu vực, thay vì chỉ là nguồn vay để giải khát thanh khoản nhất thời.
Những thương vụ tỷ USD và cuộc đua vay vốn quốc tế
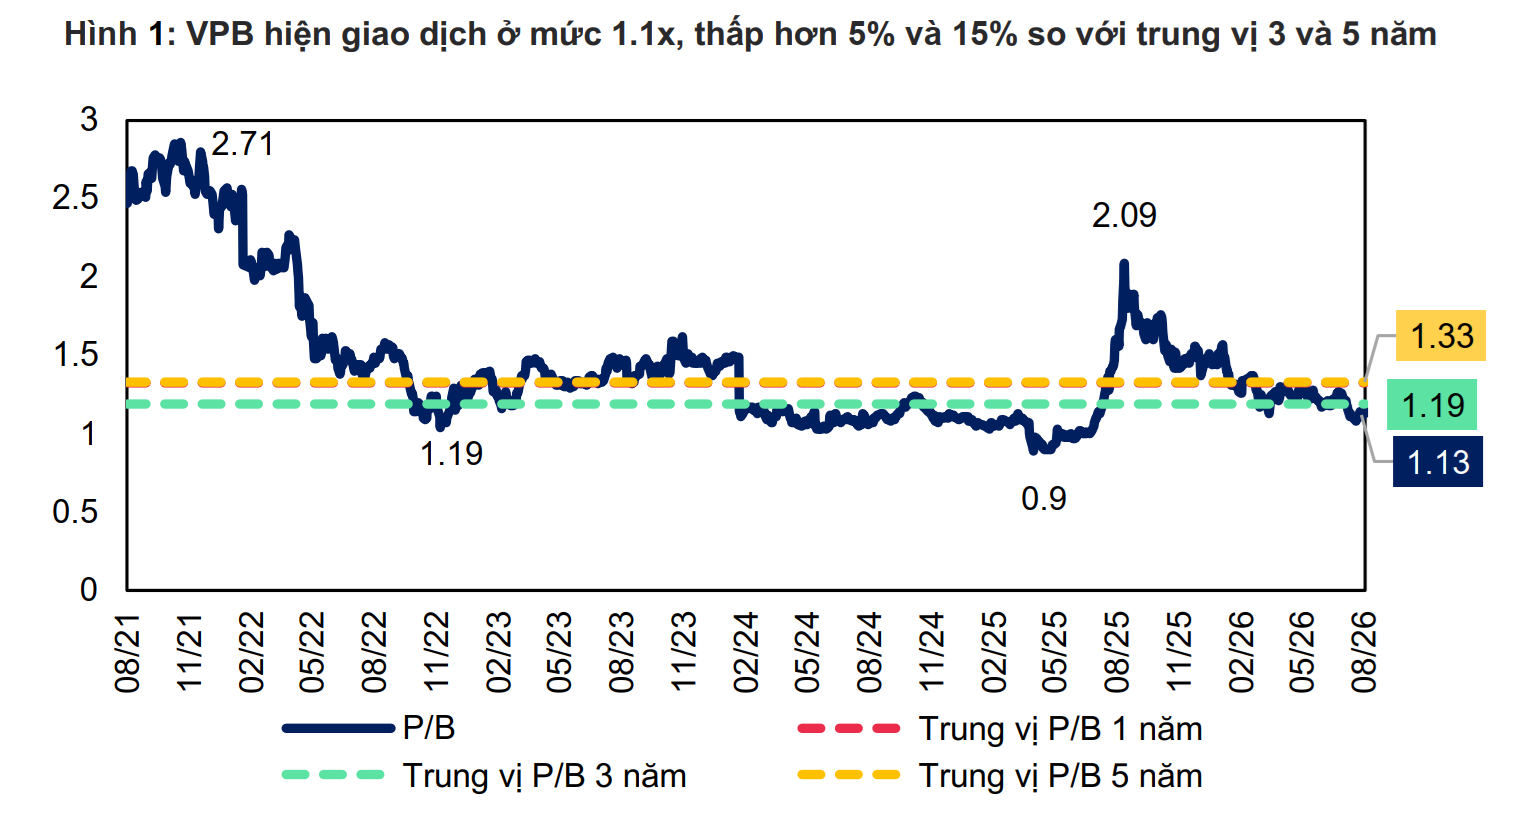
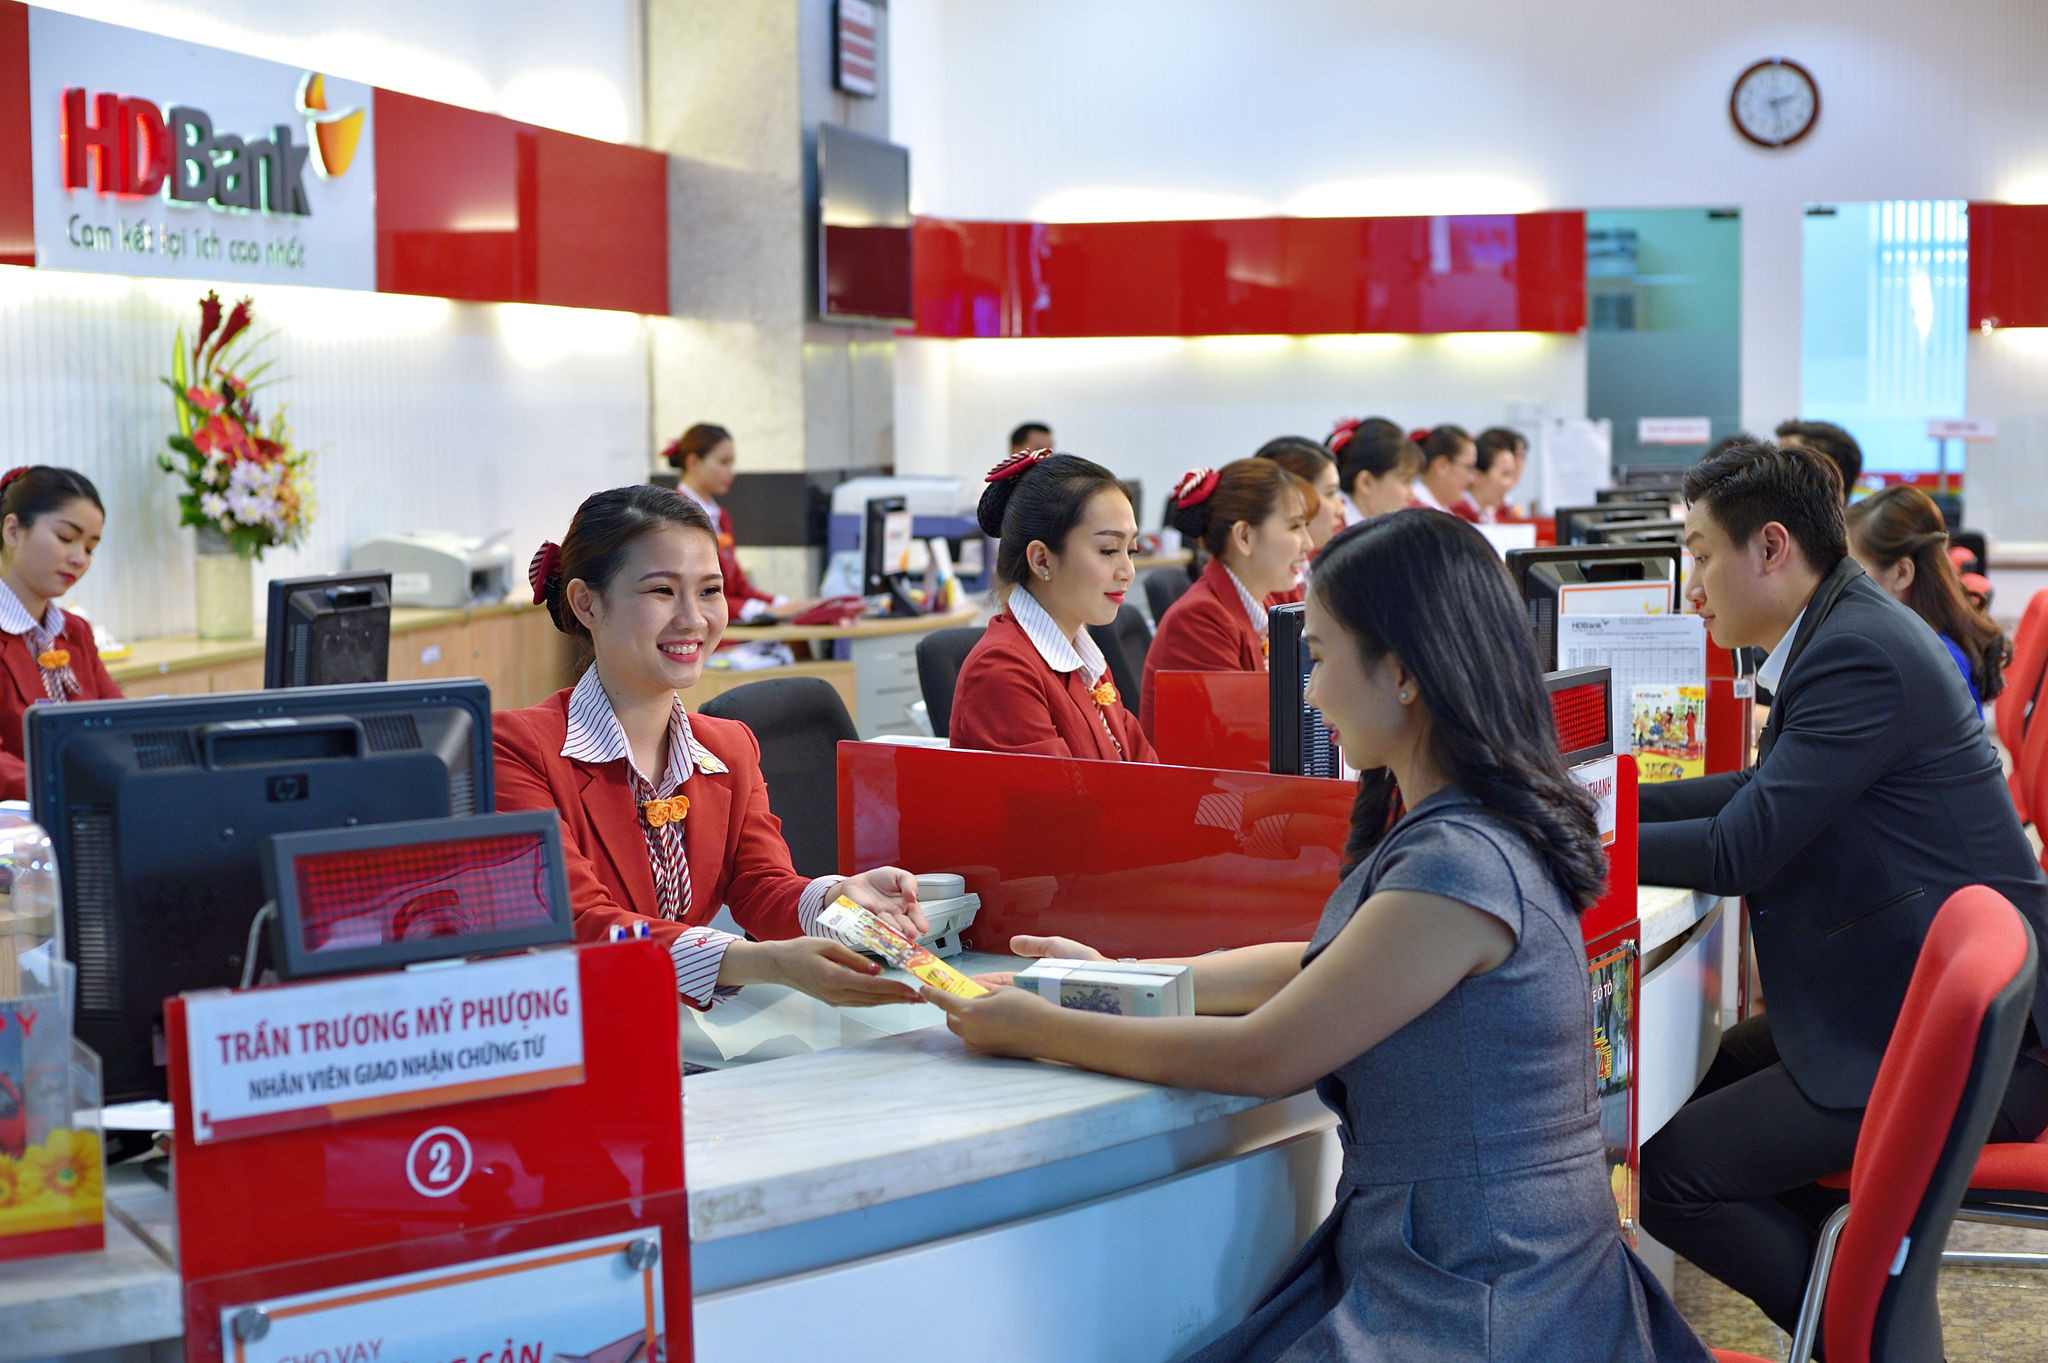
Làn sóng vay vốn quốc tế đang lan rộng, với sự tham gia của cả khối ngân hàng tư nhân và ngân hàng có vốn Nhà nước. VPBank nổi lên như cái tên dẫn đầu khi hoàn tất khoản vay hợp vốn liên kết bền vững với sự tham gia của 15 định chế tài chính quốc tế và tổng cộng đã huy động khoảng 3,65 tỷ USD trên thị trường nước ngoài trong hai năm gần đây. HDBank cũng gây chú ý với khoản vay xã hội hợp vốn được đánh giá là lớn nhất từng triển khai tại Việt Nam, bên cạnh việc phát hành trái phiếu quốc tế theo tiêu chí xanh. Cuộc đua không dừng ở đó: BIDV, MB, SHB, TPBank, Nam A Bank đều đã ký các khoản vay hợp vốn xanh, vay bền vững hoặc tín dụng từ các tổ chức phát triển đa phương. BAC A BANK bước đầu mở rộng hợp tác với đối tác Đài Loan thông qua thỏa thuận tài trợ mới. Chính những thương vụ này đang từng bước đưa vay vốn quốc tế và trái phiếu quốc tế trở thành kênh huy động quen thuộc, chứ không còn là lựa chọn hiếm hoi của một vài ngân hàng tiên phong.
Tín dụng xanh, trái phiếu quốc tế và bước chuyển trong quản trị rủi ro
Điểm khác biệt của làn sóng vốn ngoại ngân hàng Việt hiện nay nằm ở chất lượng hơn là số lượng: phần lớn dòng vốn gắn với chuẩn mực tín dụng xanh, xã hội và ESG. Các khoản vay hợp vốn xanh, vay bền vững và trái phiếu xanh quốc tế buộc ngân hàng phải cải thiện quản trị rủi ro, minh bạch thông tin và xây dựng danh mục cho vay phù hợp tiêu chí môi trường, xã hội và quản trị. Theo đánh giá của một số nhà tài trợ, việc huy động thành công nguồn lực quốc tế đang mở rộng cơ hội tiếp cận tài chính cho doanh nghiệp nhỏ và vừa, trong đó có doanh nghiệp do phụ nữ làm chủ. Đây không chỉ là câu chuyện thương hiệu, mà là sức ép tích cực: ngân hàng nào không nhanh chóng cập nhật khung quản trị và sản phẩm tín dụng xanh sẽ bị bỏ lại phía sau trong cuộc cạnh tranh vốn ngoại. Về lâu dài, chuẩn mực mới này sẽ tái định hình cách hệ thống tài chính Việt Nam đánh giá rủi ro và phân bổ vốn.
Nhu cầu vốn khổng lồ và tác động tới người dân, doanh nghiệp
Bối cảnh khiến vốn ngoại trở nên cấp thiết là khoảng cách lớn giữa nhu cầu đầu tư và khả năng tích lũy trong nước. Mục tiêu tăng trưởng kinh tế hai con số trong giai đoạn 2026–2030 kéo theo nhu cầu vốn ước tính khoảng 38,5 triệu tỷ đồng, gấp đôi giai đoạn trước đó. Trong khi tỷ lệ tiết kiệm nội địa chỉ quanh 36,5% GDP, phần thiếu hụt buộc phải bổ sung bằng nguồn lực bên ngoài. Với người dân và doanh nghiệp, điều này không phải câu chuyện xa vời. Vốn ngoại, khi được bơm vào tín dụng, có thể giúp hạ nhiệt áp lực vốn vay trung dài hạn, tạo thêm lựa chọn cho các dự án hạ tầng, sản xuất, năng lượng và đô thị. Nhiều gói tín dụng xanh, xã hội hướng tới doanh nghiệp nhỏ và vừa, nhóm thường khó tiếp cận vốn ngân hàng truyền thống. Dòng tiền này cũng tạo nền tảng cho tăng trưởng dài hạn và hỗ trợ các cam kết phát thải ròng bằng 0, đồng nghĩa với hệ sinh thái kinh doanh bền vững hơn về lâu dài.
Cơ hội nâng tầm hệ thống tài chính Việt Nam đi kèm áp lực chi phí, tỷ giá
Ở góc độ hệ thống, vốn ngoại ngân hàng Việt đang làm được ba việc cùng lúc: hỗ trợ thanh khoản, mở rộng dư địa tín dụng và buộc nhà băng nâng chuẩn quản trị theo tiêu chí môi trường, xã hội và quản trị. Nếu được kiểm soát tốt, nguồn vốn này không chỉ giúp từng ngân hàng nâng sức cạnh tranh mà còn góp phần đáp ứng nhu cầu đầu tư rất lớn của nền kinh tế trong những năm tới. Tuy vậy, không thể lãng quên mặt trái: các khoản vay và trái phiếu quốc tế đi kèm áp lực chi phí và rủi ro tỷ giá. Nếu chạy theo quy mô mà bỏ qua chiến lược phòng ngừa biến động lãi suất, tỷ giá, ngân hàng có thể tự đẩy mình vào thế bị động. Thông điệp cần rõ ràng: vốn ngoại là động lực quan trọng cho hệ thống tài chính Việt Nam, nhưng phải gắn với kỷ luật quản trị rủi ro nghiêm ngặt. Chỉ khi đó, gần 7 tỷ USD đã vào hệ thống mới thực sự trở thành bệ phóng cho tăng trưởng, chứ không biến thành gánh nặng trên bảng cân đối.