
Cho vay dựa trên dòng tiền: bước ngoặt từ Quyết định 1809
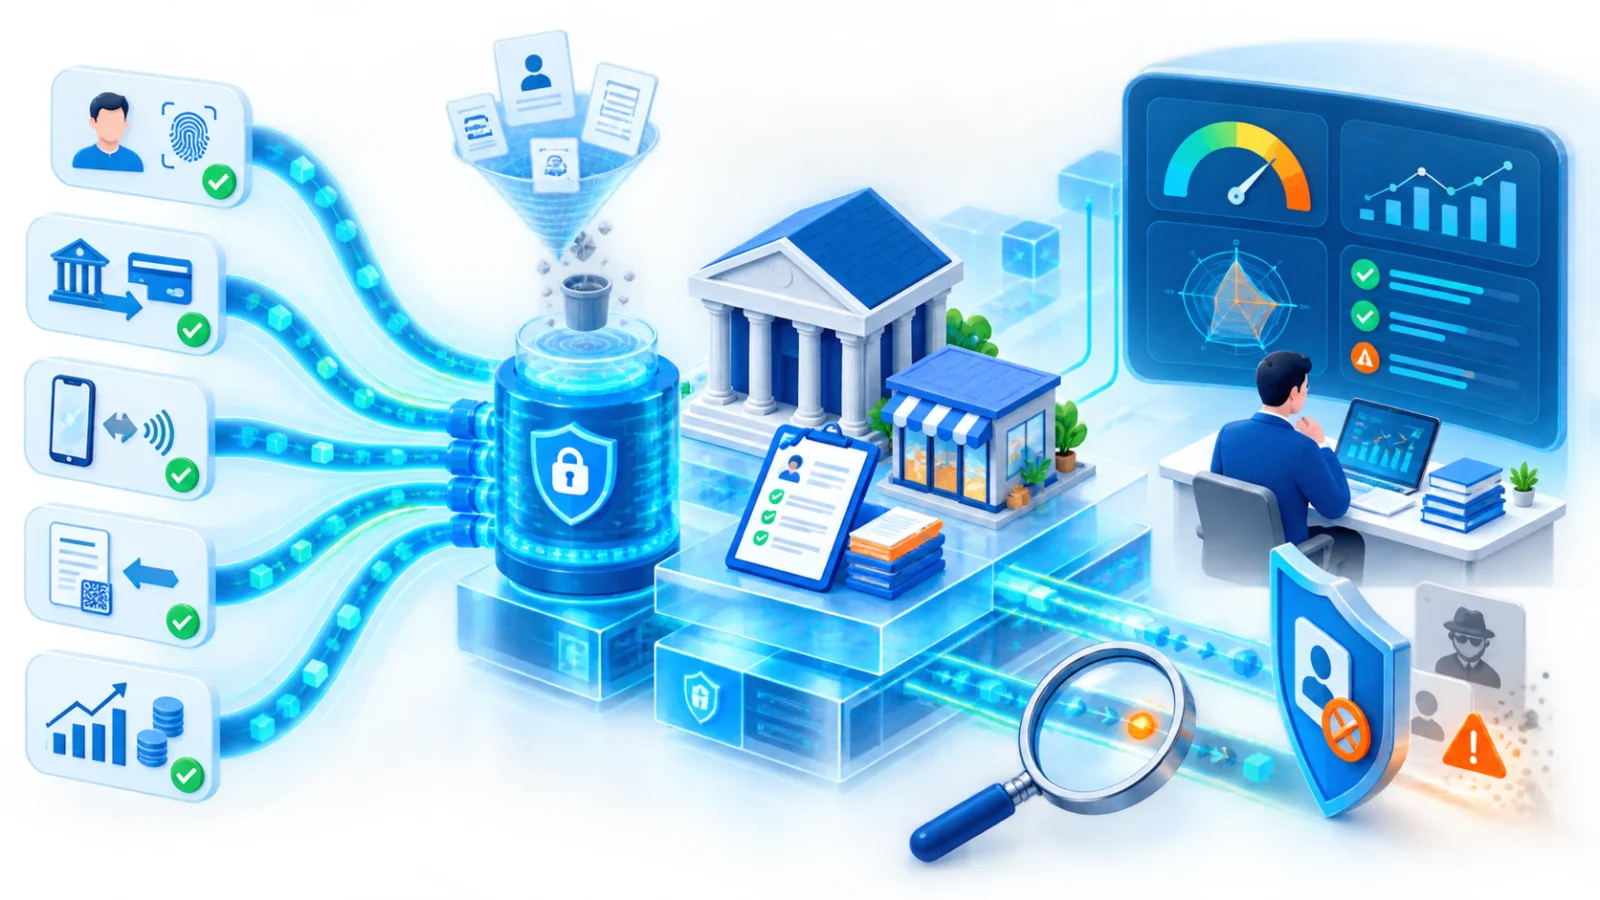
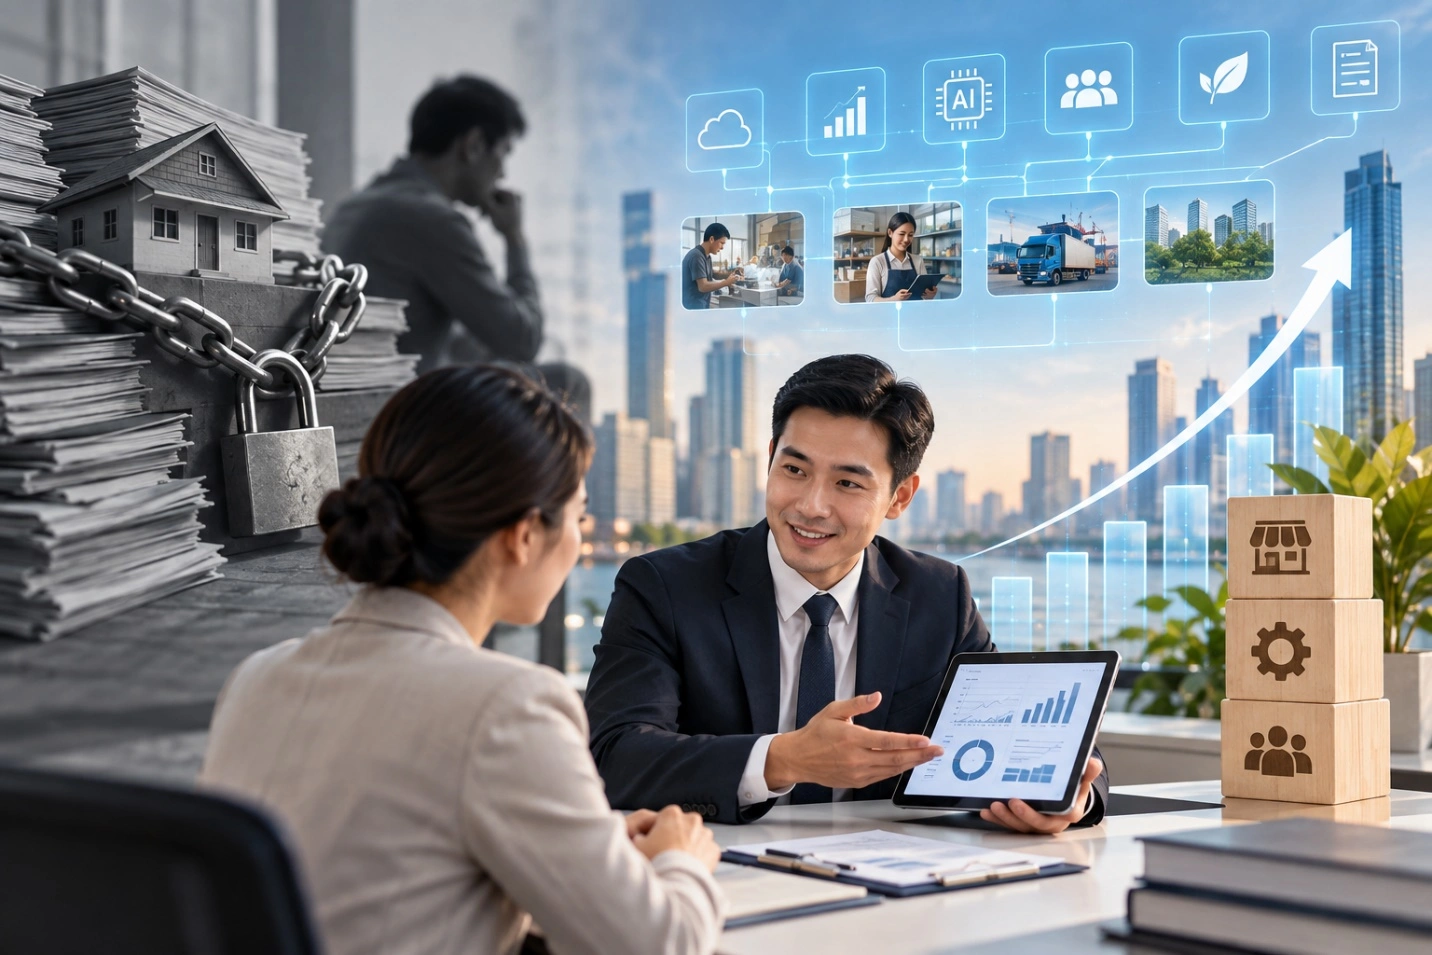
Cho vay dựa trên dòng tiền là phương thức cấp tín dụng trong đó ngân hàng đánh giá và ra quyết định cho vay dựa chủ yếu vào dữ liệu thanh toán ngân hàng, doanh thu, hợp đồng kinh doanh, chuỗi cung ứng và kế hoạch sản xuất kinh doanh, thay vì yêu cầu doanh nghiệp phải có nhiều tài sản bảo đảm truyền thống. Với Quyết định 1809/QĐ-TTg do Phó Thủ tướng Nguyễn Văn Thắng ký ngày 18/9/2026, định hướng chính sách đã nói rất rõ: tín dụng doanh nghiệp nhỏ phải chuyển từ “thế chấp tài sản” sang “chứng minh năng lực tạo dòng tiền”. Mục tiêu đến năm 2030, doanh nghiệp, đặc biệt là SME, có thể tiếp cận vốn thuận lợi, kịp thời và phù hợp với nhu cầu phát triển, đặc thù ngành nghề và quy mô từng doanh nghiệp. Đây không chỉ là điều chỉnh kỹ thuật trong ngân hàng, mà là bước ngoặt về tư duy: hệ thống tín dụng phải học cách đọc dữ liệu kinh doanh thay vì chỉ nhìn sổ đỏ.
Điểm nghẽn tín dụng SME: khi tài sản bảo đảm lấn át dòng tiền
Nếu muốn hiểu vì sao cho vay dựa trên dòng tiền trở thành ưu tiên, hãy nhìn vào khoảng cách giữa vai trò của SME và khả năng tiếp cận vốn của họ. Tính đến tháng 7/2026, Việt Nam có khoảng 914.000 doanh nghiệp SME, chiếm 94% tổng số doanh nghiệp, nhưng chỉ khoảng 187.000 doanh nghiệp có dư nợ tại ngân hàng, tương đương 20,5%. Ở nhóm doanh nghiệp siêu nhỏ, tỷ lệ tiếp cận vốn chỉ 8,8%; nhóm nhỏ và vừa là khoảng 30,9%. Con số này không phản ánh thiếu nhu cầu vay, mà phản ánh cách đánh giá rủi ro đang lệch. Khi tài sản bảo đảm vẫn là “cửa chính” để ngân hàng kiểm soát rủi ro, những doanh nghiệp có hoạt động thực tế, dòng tiền tốt nhưng ít tài sản thế chấp bị đứng ngoài. Báo cáo tài chính không chuẩn, dữ liệu doanh thu, thuế, bảo hiểm xã hội và dòng tiền không kết nối thành một hệ thống càng làm ngân hàng chọn giải pháp an toàn: từ chối. Nếu phương thức thẩm định không thay đổi, tăng hạn mức vốn chỉ là bài toán trên giấy.
Tín dụng đa phương thức: từ chuỗi giá trị đến bao thanh toán
Điểm tích cực của Quyết định 1809 là không chỉ nói chung chung về hỗ trợ tiếp cận vốn SME, mà đặt ra các phương thức cho vay cụ thể tách khỏi tư duy tài sản bảo đảm. Ngân hàng Nhà nước được giao tiếp tục hoàn thiện khung pháp lý về hoạt động tín dụng, tạo điều kiện để các tổ chức tín dụng cải tiến quy định nội bộ, tăng cho vay dựa trên phương án sản xuất kinh doanh và phương án mở rộng thị trường đầu ra. Bên cạnh cho vay truyền thống, đề án định hướng đẩy mạnh cho vay theo chuỗi giá trị, chuỗi cung ứng; cho vay dựa trên dữ liệu thanh toán và dòng tiền, đồng thời áp dụng linh hoạt các loại tài sản bảo đảm hợp pháp. Cùng với đó, cơ chế bao thanh toán được yêu cầu hoàn thiện để giúp doanh nghiệp cải thiện dòng tiền, giảm phụ thuộc vào tài sản bảo đảm và nâng năng lực cạnh tranh. Nói cách khác, cho vay dựa trên dòng tiền và dữ liệu chuỗi cung ứng đang trở thành “làn đường ưu tiên” mới cho tiếp cận vốn SME, thay vì chỉ có một lối duy nhất là thế chấp.
Dùng dữ liệu để mở rộng cửa tín dụng: mục tiêu 300.000 SME có dư nợ
Không thể cho vay dựa trên dòng tiền nếu hệ thống ngân hàng thiếu dữ liệu tin cậy. Đó là lý do đề án hiện đại hóa ngân hàng đặt nhiệm vụ xây dựng Cơ sở dữ liệu doanh nghiệp nhỏ và vừa trong Hệ thống thông tin doanh nghiệp quốc gia, với các cấu phần như doanh thu, lợi nhuận, nghĩa vụ thuế, bảo hiểm xã hội, tiền lương, hóa đơn và các thông tin liên quan. Nguồn dữ liệu phi truyền thống như viễn thông, điện, nước, bảo hiểm xã hội, ESG và cơ sở dữ liệu quốc gia về dân cư cũng được định hướng khai thác bằng Big Data và AI để chấm điểm khả tín. Một câu nói có tính tuyên ngôn là: “Mục tiêu 300.000 DNNVV có dư nợ vào năm 2030 đòi hỏi thay đổi cách ngân hàng đánh giá rủi ro và cách doanh nghiệp chứng minh năng lực tài chính”. Đáng chú ý, khoảng 162.000 SME đã hoạt động trên 5 năm nhưng chưa có dư nợ; trong nhóm này, 49,7% có dòng tiền kinh doanh dương và 58% tăng trưởng doanh thu. Nếu dữ liệu được mở và chuẩn hóa, đây chính là nhóm có thể được “mở khóa” tín dụng nhanh nhất.
Từ chính sách đến thực tiễn: SME phải chủ động minh bạch dữ liệu
Chính sách đã đi một bước quan trọng khi thừa nhận dữ liệu, dòng tiền và chuỗi giá trị là nền tảng mới của tín dụng, nhưng phần khó nằm ở thực thi. Hệ thống ngân hàng được yêu cầu phát triển đa dạng sản phẩm tín dụng phù hợp từng loại hình doanh nghiệp, tăng ứng dụng công nghệ và chuyển đổi số để đơn giản hóa thủ tục, rút ngắn thời gian xử lý. Chương trình kết nối ngân hàng – doanh nghiệp phải được triển khai với nhiều hình thức, quy mô để lắng nghe vướng mắc thực tế. Song, bản thân SME cũng không thể tiếp tục “kế toán hai sổ” hay coi dữ liệu tài chính là chuyện nội bộ. Muốn tiếp cận vốn SME hiệu quả hơn, doanh nghiệp phải đầu tư chuẩn hóa báo cáo, kết nối dòng tiền qua hệ thống thanh toán chính thức, chấp nhận để ngân hàng nhìn vào số liệu thật. Quyết định 1809 mở cánh cửa mới cho tín dụng doanh nghiệp nhỏ, nhưng bước qua cửa hay không lại là lựa chọn của chính từng SME.