
Từ số hóa giao dịch đến tham vọng ngân hàng cá nhân hóa
Ngân hàng cá nhân hóa là mô hình trong đó mỗi khách hàng được thiết kế một hành trình tài chính riêng, dựa trên dữ liệu và AI để hiểu nhu cầu, bối cảnh và thói quen, từ đó tối ưu sản phẩm, kênh tương tác và dịch vụ hỗ trợ theo ngữ cảnh thay vì cung cấp một bộ sản phẩm giống nhau cho số đông. Hành trình của VIB là ví dụ rõ ràng cho sự dịch chuyển này. Khởi đầu ngày 18/9/1996 với định hướng xây dựng ngân hàng hiện đại, chuyên nghiệp và lấy khách hàng làm trọng tâm, VIB không dừng lại ở việc đưa giao dịch lên môi trường số. Ngân hàng coi số hóa ngân hàng Việt là bước đệm để phục vụ lượng khách hàng lớn hơn, rồi từng bước chuyển trọng tâm sang chất lượng trải nghiệm ở cấp độ cá nhân. Đây là lựa chọn mang tính chiến lược: chấp nhận đầu tư dài hạn cho nền tảng dữ liệu tài chính và AI phục vụ khách hàng, thay vì đuổi theo con số giao dịch thuần túy.

Bùng nổ giao dịch số: nền móng cho VIB 2.0
Nếu chỉ nhìn vào tốc độ tăng giao dịch, có thể nghĩ VIB là câu chuyện quen thuộc của số hóa ngân hàng Việt. Từ 2017 đến 2023, số lượng giao dịch qua kênh số tăng 60 lần; hai năm tiếp theo gần như tiếp tục nhân đôi, và đến 2025, 97% giao dịch của khách hàng cá nhân được thực hiện trên kênh số. Một câu nói đáng chú ý là: "Giai đoạn 2017–2025, tổng tài sản VIB tăng bình quân 21% mỗi năm, tín dụng bán lẻ tăng 23% mỗi năm, trong khi lợi nhuận tăng bình quân 26% mỗi năm". Đây không chỉ là tăng trưởng đẹp trên báo cáo; nó tạo nguồn lực để ngân hàng đầu tư mạnh cho hạ tầng đa đám mây từ 2021, và sau đó là MyVIB 2.0 với kiến trúc cloud-native, đạt một triệu người dùng sau sáu tháng. Quan trọng hơn, VIB dùng công nghệ để rút ngắn thao tác, giảm thời gian chờ, mở rộng quyền lựa chọn cho khách hàng, chứ không phải chỉ để khoe những đường biểu đồ đi lên.
Nền tảng dữ liệu tài chính: chuyển từ sản phẩm cho số đông sang hành trình từng người
Cá nhân hóa không xảy ra nếu dữ liệu bị chia cắt theo từng hệ thống. VIB đã nhìn trúng điểm nghẽn này: công nghệ được dịch chuyển từ những hệ thống tách rời sang kết nối dữ liệu quanh một khách hàng duy nhất. Ngân hàng tiếp tục đầu tư vào dữ liệu khách hàng hợp nhất và khả năng kết nối hệ thống lõi, sản phẩm, giao dịch cùng các điểm chạm. Khi một người bắt đầu nhu cầu trên ứng dụng, trao đổi qua tổng đài rồi hoàn tất tại quầy, trải nghiệm chỉ liền mạch nếu mọi dữ liệu đều bám theo cùng một hành trình. Nền tảng dữ liệu tài chính này cho phép VIB chuyển từ phản hồi từng yêu cầu rời rạc sang hỗ trợ cả vòng đời tài chính, nhận diện nhu cầu sớm hơn và duy trì trải nghiệm nhất quán giữa các kênh. Nói cách khác, trọng tâm công nghệ đã dịch chuyển từ tối đa hóa khối lượng giao dịch sang tối ưu hóa chất lượng dịch vụ ở cấp độ từng cá nhân.
AI phục vụ khách hàng: từ trợ lý GenAI đến ngân hàng trong từng ngữ cảnh sống
Điểm khác biệt của VIB so với nhiều dự án số hóa ngân hàng Việt là cách họ nhìn AI phục vụ khách hàng. Không phải chạy theo thuật ngữ, VIB tập trung đưa AI vào những điểm chạm cụ thể: MyVIB Social Keyboard xuất hiện ngay trong khung chat, cho phép chuyển tiền và thao tác ngân hàng trong lúc trò chuyện trên mạng xã hội; trợ lý GenAI ViePro mở thêm cách tương tác bằng ngôn ngữ tự nhiên giữa người dùng và ngân hàng. MyVIB được ghi nhận là "Ứng dụng AI đột phá nhất trong ngân hàng số" vào năm 2025, nhưng điều đáng nói hơn là triết lý phía sau: AI phải minh bạch, bảo vệ quyền riêng tư và được đặt dưới cơ chế quản trị rủi ro của con người. Ở bước sâu hơn, AI Agent được thiết kế để hỗ trợ chuỗi tác vụ xuyên suốt – một tham vọng lớn nếu muốn ngân hàng cá nhân hóa thực sự đi vào từng nhịp tài chính nhỏ trong đời sống.
VIB 3.0 và câu hỏi: ngân hàng sẽ đồng hành với ai trong 10 năm tới?
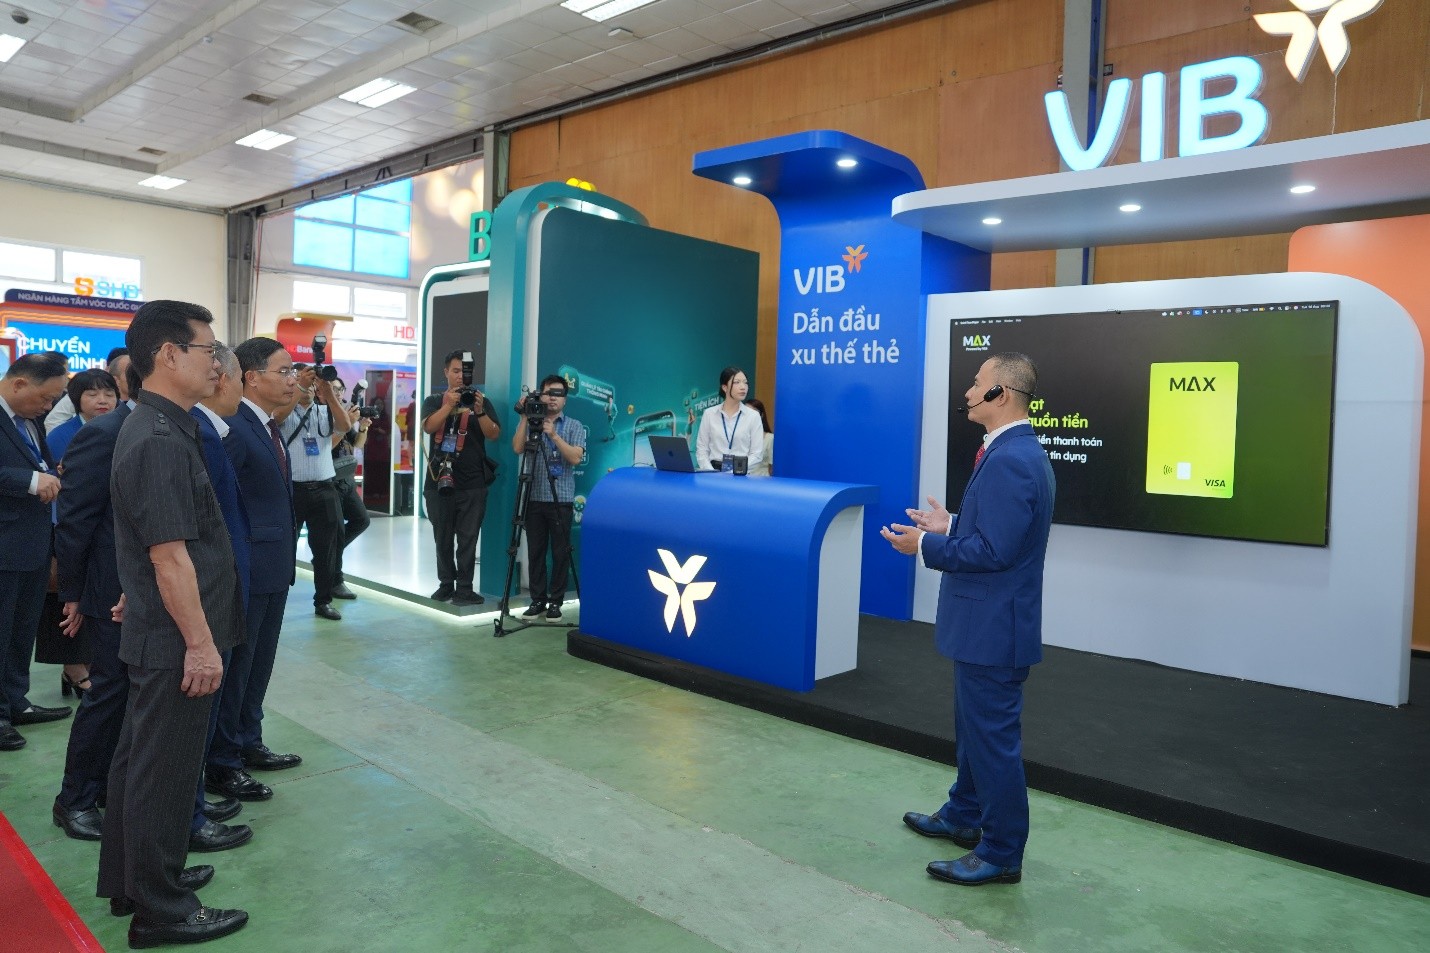
Sau khi hoàn thiện hệ sinh thái ứng dụng số với MyVIB cho khách hàng hiện hữu, Max cho người trẻ, VIB Business cho doanh nghiệp nhỏ và vừa, VIB Corp cho khách hàng doanh nghiệp chuyên sâu, ngân hàng đang bước vào giai đoạn chuyển tiếp. Năm 2026 được xem là cầu nối trước chu kỳ tăng trưởng mới. Từ 2027, VIB 3.0 dự kiến được triển khai trên nền tảng đã tích lũy: năng lực phục vụ hàng triệu khách hàng, dữ liệu ngày càng kết nối và AI được ứng dụng có trách nhiệm sâu hơn vào vận hành. Câu hỏi không còn là "làm sao tăng thêm giao dịch số", mà là "ngân hàng sẽ thiết kế hành trình nào cho từng người dùng". Nếu giữ vững nguyên tắc minh bạch dữ liệu, quản trị AI chặt chẽ và tiếp tục đặt trải nghiệm cá nhân lên trên con số thống kê, VIB có cơ hội biến khẩu hiệu ngân hàng cá nhân hóa thành thực tế hàng ngày. Ngược lại, bất kỳ sự thỏa hiệp nào với sự dễ dãi trong thiết kế cũng có thể khiến AI và dữ liệu quay trở lại vai trò cũ: chỉ là công cụ để đẩy số liệu.