
Khi phân tích dữ liệu ngân hàng trở thành nền tảng đánh giá khách hàng
Phân tích dữ liệu ngân hàng là việc thu thập, chuẩn hóa và xử lý toàn bộ thông tin giao dịch, dòng tiền và hành vi sử dụng dịch vụ tài chính của khách hàng để tạo thành hồ sơ số, qua đó giúp ngân hàng đánh giá sức khỏe tài chính, năng lực vận hành và mức độ rủi ro tín dụng, đồng thời thiết kế sản phẩm phù hợp hơn với từng nhóm đối tượng. Điều đang diễn ra tại Việt Nam cho thấy ngân hàng không còn chỉ số hóa giao dịch, mà đang bước sang giai đoạn khai thác dữ liệu và ứng dụng AI đánh giá tín dụng như một lợi thế cạnh tranh mới. Đây là bước chuyển có tính quyết định đối với cách cho vay, quản trị rủi ro tín dụng và phát triển hệ sinh thái tài chính số trong những năm tới.
Techcombank: biến giao dịch thành "hồ sơ năng lực số" cho hộ kinh doanh
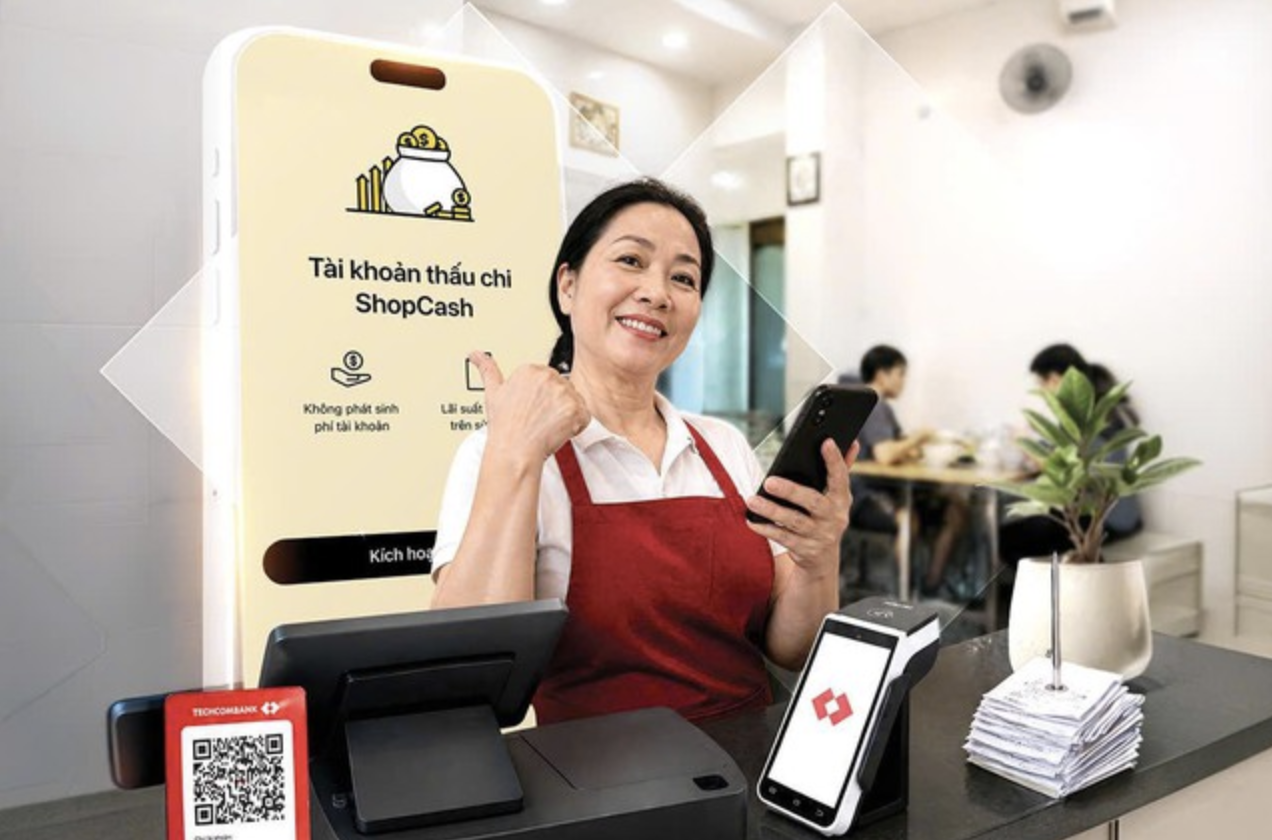
Điểm đáng chú ý nhất trong câu chuyện dữ liệu là cách Techcombank nhìn hộ kinh doanh như những "doanh nghiệp nhỏ" có thể được đánh giá bằng dữ liệu giao dịch chứ không chỉ bằng sổ sách giấy tờ. Khi các quy định thuế, hóa đơn điện tử và thanh toán số buộc hộ kinh doanh minh bạch hơn, mỗi lần quét QR, thanh toán POS hay chuyển khoản trở thành một dòng dữ liệu thể hiện quy mô, tần suất và tính ổn định của dòng tiền. Chính những mảnh ghép này tạo nên "hồ sơ năng lực số" giúp ngân hàng nhìn rõ sức khỏe tài chính, thay vì phải đoán qua báo cáo thiếu chuẩn hóa. Việc Techcombank phục vụ hơn 2,5 triệu trên khoảng 6,5 triệu hộ kinh doanh cho thấy một thực tế: ai chấp nhận giao dịch số sớm sẽ có lợi thế tiếp cận vốn lưu động và tín dụng mở rộng hơn.
Từ góc nhìn hộ kinh doanh, dữ liệu không còn là gánh nặng tuân thủ mà trở thành tài sản. Tham gia các giải pháp như ShopCash với hạn mức giải ngân trực tuyến lên tới 400 triệu đồng, đăng ký và nhận tiền trong khoảng hai phút, không cần tài sản bảo đảm cho thấy dữ liệu giao dịch đã dần thay thế một phần vai trò thế chấp truyền thống. Khách hàng duy trì giao dịch đều đặn được xem xét tăng hạn mức đến 1 tỷ đồng, còn với nhu cầu lớn hơn có thể tiếp cận ShopCredit với khoản vay thế chấp lên tới 30 tỷ đồng. Đây không chỉ là tự động hóa cấp tín dụng ở tầng giao diện, mà là thay đổi căn bản tiêu chí đánh giá năng lực kinh doanh: dòng tiền thật, dữ liệu thật, quyết định nhanh.

Từ thiết bị thanh toán đến nền tảng dữ liệu và sản phẩm tài chính mới
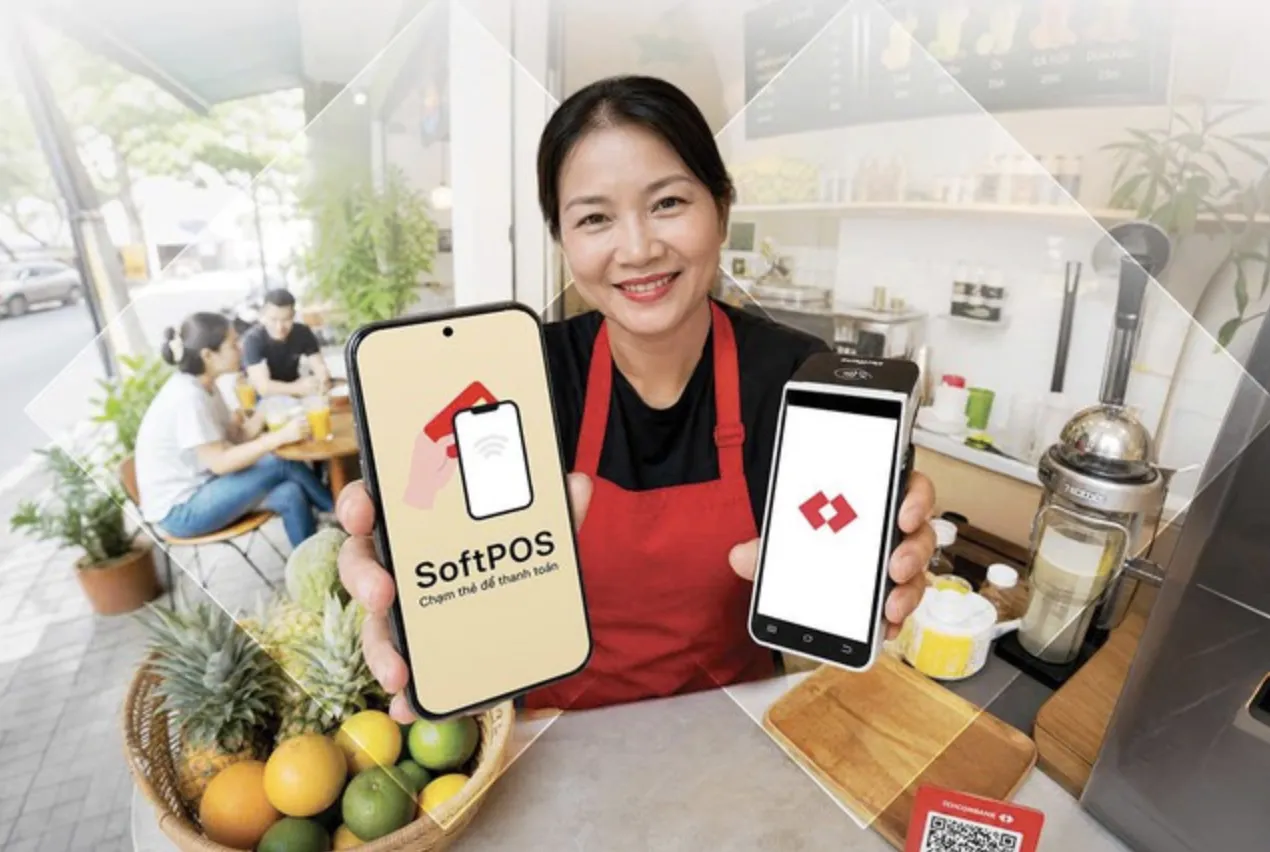
Nếu trước đây máy POS hay mã QR chỉ được nhìn như công cụ nhận tiền, thì nay chúng chính là "cảm biến" dữ liệu đặt tại điểm bán. Techcombank cung cấp nhiều phương thức nhận thanh toán như QR Hộ kinh doanh, POS, SoftPOS và SmartPOS, kết hợp loa thông báo biến động số dư để chủ hộ vừa giảm phụ thuộc ghi chép thủ công, vừa tạo ra dòng dữ liệu giao dịch liên tục. Khi được đưa vào các hệ thống phân tích dữ liệu ngân hàng, những con số nhỏ lẻ đó trở thành nền tảng cho thiết kế sản phẩm tài chính bám sát nhu cầu thực tế theo mùa vụ, dòng tiền và khả năng trả nợ. Đây là câu trả lời rõ ràng cho câu hỏi vì sao chuyển đổi số ngân hàng phải gắn với đời sống tài chính hàng ngày của người kinh doanh, thay vì chỉ là ứng dụng di động đẹp mắt.
Ở tầng vận hành, việc hỗ trợ hộ kinh doanh dùng ứng dụng quản lý bán hàng T-Shop cho thấy ngân hàng đang bước vào lãnh địa vốn thuộc các phần mềm kế toán hay quản lý cửa hàng. Khi doanh thu, hóa đơn và dòng tiền được số hóa ngay từ khâu bán hàng, dữ liệu trở nên liền mạch, giảm sai lệch giữa "sổ sách" và "thực tế". Kết quả là ngân hàng có thể xây dựng mô hình AI đánh giá tín dụng sát với vòng đời kinh doanh, còn chủ hộ thì có công cụ quản trị dựa trên dữ liệu thay vì cảm tính. Giá trị lớn nhất không nằm ở việc thay tiền mặt bằng thanh toán điện tử, mà ở việc biến từng giao dịch thành dữ liệu, biến dữ liệu thành năng lực quản trị và cơ hội tiếp cận các nguồn lực tăng trưởng.
MB và bước tiến số hóa quy trình tín dụng doanh nghiệp
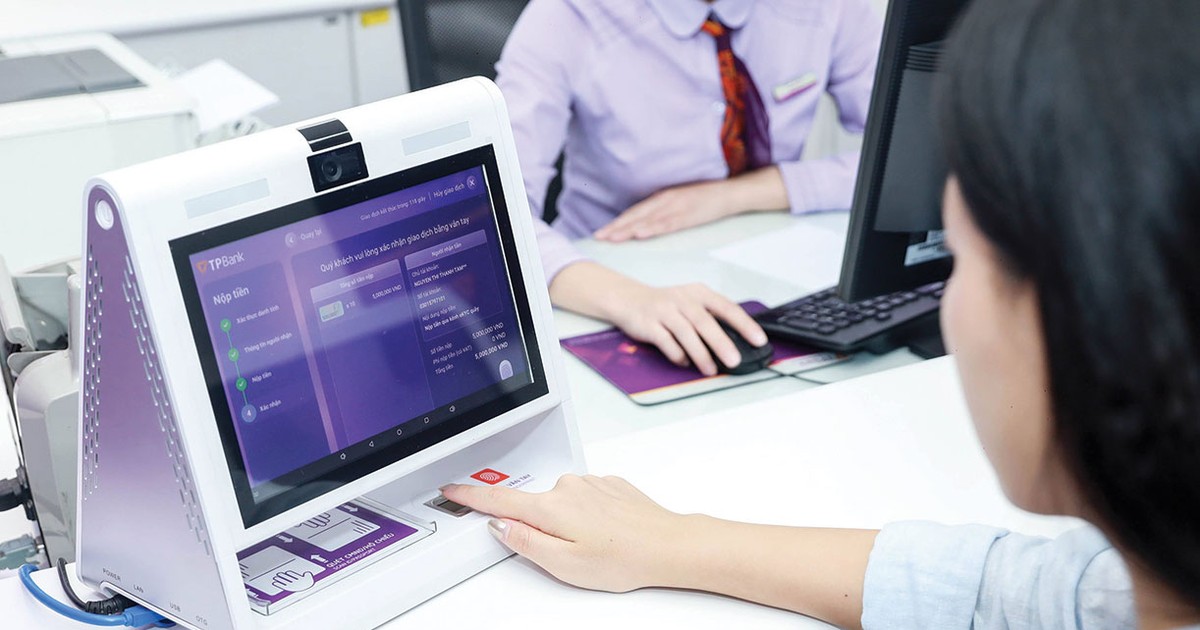
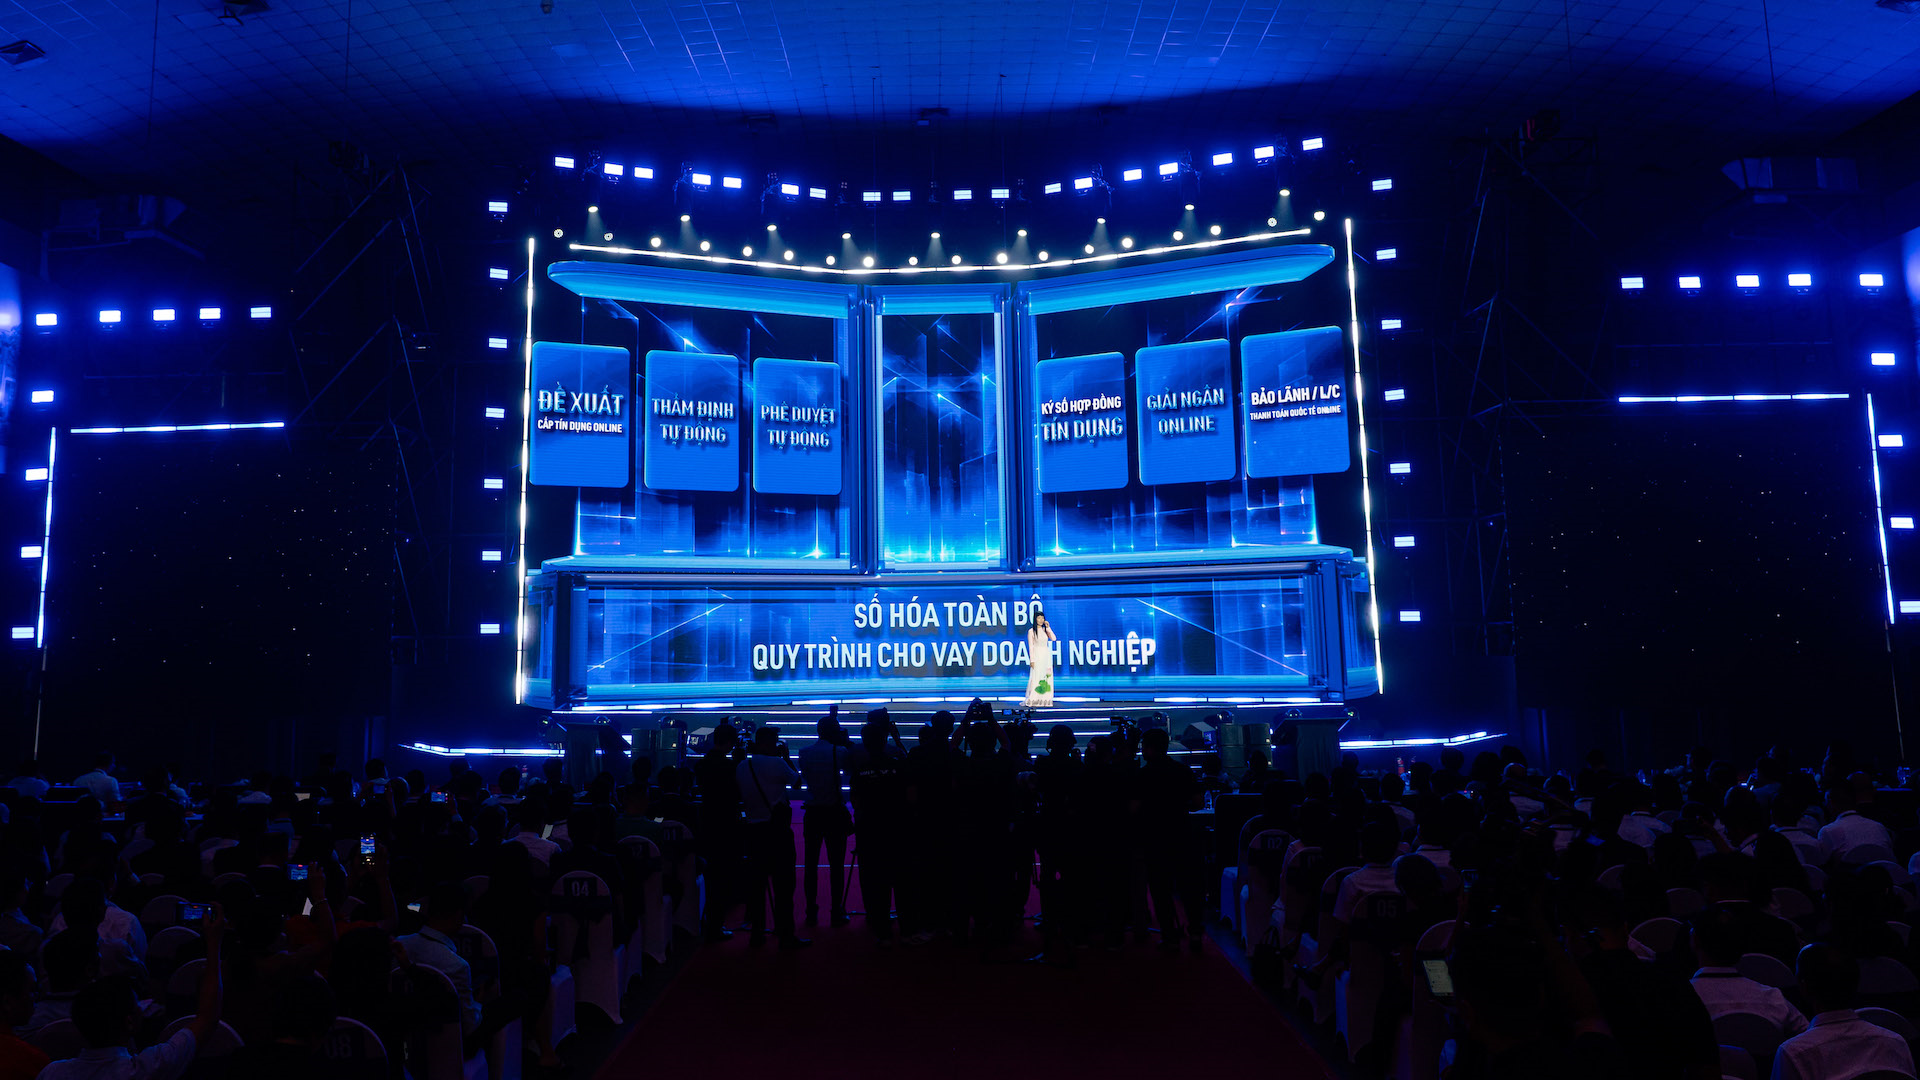
Trong khi Techcombank đi sâu vào thế giới hộ kinh doanh, một ngân hàng khác lại chọn điểm rơi dữ liệu ở doanh nghiệp. Tại nền tảng BIZ MBBank, mục tiêu không chỉ là cho doanh nghiệp giao dịch trực tuyến, mà là kết nối các dịch vụ ngân hàng với hệ sinh thái vận hành gồm hóa đơn, kế toán, bán hàng, dòng tiền và các hoạt động quản trị khác. Điều này tạo ra một dòng dữ liệu liền mạch, giảm nhập liệu thủ công và hạn chế sai sót – những yếu tố từng khiến hồ sơ tín dụng doanh nghiệp mất thời gian kiểm tra và đối chiếu. Khi dữ liệu vận hành và dữ liệu tài chính gặp nhau, bức tranh rủi ro tín dụng trở nên rõ nét hơn, thay vì chỉ dựa vào báo cáo tài chính đã "đóng sổ".
Điểm đáng chú ý là BIZ MBBank ứng dụng AI để tối ưu hành trình vay vốn doanh nghiệp, từ khâu chuẩn bị hồ sơ đến đánh giá và quản trị hạn mức. Ở đây, AI đánh giá tín dụng không phải là "hộp đen" ra quyết định thay con người, mà là công cụ phân tích dữ liệu nhằm nhận diện mẫu hình rủi ro, phát hiện gian lận và gợi ý phương án cấp tín dụng phù hợp. Theo định hướng được nêu tại sự kiện chuyển đổi số ngành ngân hàng, các ngân hàng được yêu cầu phát triển ứng dụng AI trong phân tích dữ liệu, quản trị rủi ro, tối ưu quy trình và phát triển sản phẩm, đồng thời hình thành nguyên tắc quản trị AI bảo đảm khả năng kiểm soát, trách nhiệm giải trình và bảo vệ dữ liệu khách hàng. Nếu làm đúng, AI sẽ là "bộ não phụ" giúp bộ phận tín dụng ra quyết định nhanh hơn nhưng vẫn an toàn hơn.
Từ số hóa sang quản trị rủi ro tín dụng dựa trên dữ liệu lớn
Một trong những thay đổi quan trọng là ngành ngân hàng đang chuyển từ giai đoạn số hóa sang giai đoạn khai thác dữ liệu và ứng dụng AI, trong khi vẫn phải giữ vững an ninh, an toàn hệ thống. Với nền tảng như Data Brain xử lý khoảng 8 tỷ điểm dữ liệu mỗi ngày, xây dựng hồ sơ khách hàng với hơn 12.500 thuộc tính và vận hành hơn 55 mô hình trí tuệ nhân tạo, Techcombank cho thấy dữ liệu lớn không còn là khẩu hiệu mà là hạ tầng ra quyết định hàng ngày. Ở cấp độ toàn ngành, việc gần 89% người dân từ 15 tuổi trở lên có tài khoản thanh toán, nhiều ngân hàng ghi nhận hơn 95% giao dịch qua kênh số và giá trị thanh toán không tiền mặt gấp hơn 28 lần GDP là nền đất để dữ liệu trở thành tài sản, không chỉ là log hệ thống.
Tuy nhiên, dữ liệu lớn và AI cũng đặt ra bài toán mới cho quản trị rủi ro tín dụng: ngân hàng phải chuyển mạnh từ ứng phó sự cố sang phòng ngừa từ sớm, từ xa, đầu tư tương xứng cho an ninh mạng, an ninh dữ liệu và phòng, chống gian lận. Ngân hàng trung ương đã yêu cầu sớm hình thành các nguyên tắc quản trị AI phù hợp, bảo đảm quyền lợi hợp pháp của khách hàng, thay vì để thuật toán chạy không kiểm soát. Nếu chỉ chạy theo tốc độ phê duyệt khoản vay mà bỏ qua câu hỏi "AI đang quyết định dựa trên dữ liệu gì, với định kiến nào", ngành ngân hàng có thể tạo ra rủi ro hệ thống mới. Ngược lại, nếu coi dữ liệu là nguồn lực và AI là công cụ, chứ không phải người phán xử, thì tự động hóa cấp tín dụng sẽ trở thành động lực mở rộng tiếp cận vốn an toàn và minh bạch hơn, thay vì mối đe dọa.