
Quy mô lớn, vận hành qua hai nhánh
Hóa đơn khống là hóa đơn ghi nhận giao dịch hàng hóa hoặc dịch vụ không phát sinh thực tế, nhưng được dùng như chứng từ hợp lệ trong hoạt động doanh nghiệp. Vụ án tại TP.HCM cho thấy loại chứng từ này có thể được phát hành có hệ thống qua nhiều pháp nhân, thay vì chỉ là hành vi riêng lẻ.
Theo cáo buộc, Đào Minh Thọ và Trịnh Trác Nhiên lập khoảng 100 công ty ma, bán hơn 56.000 hóa đơn với tổng giá trị ghi trên hóa đơn hơn 6.000 tỷ đồng cho gần 1.000 doanh nghiệp và tổ chức. Con số ấy cho thấy đây không đơn thuần là một thủ đoạn trốn thuế, mà là một đường dây hóa đơn có phạm vi rộng, dựa vào các doanh nghiệp không hoạt động thật để tạo vẻ ngoài hợp pháp cho chứng từ.
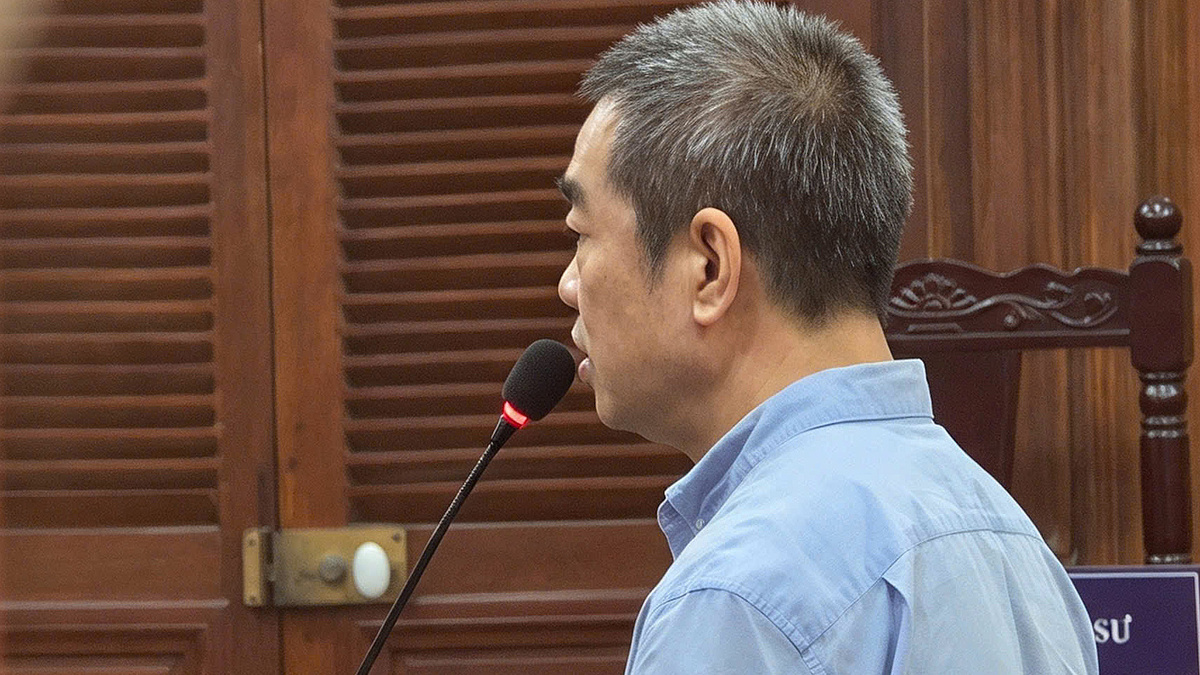
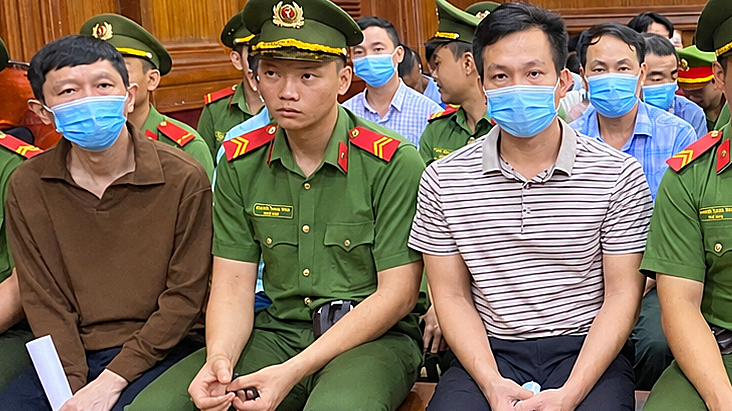
Ngày 16/11, TAND TP.HCM mở phiên xét xử Thọ, Nhiên và các đồng phạm về hành vi mua bán trái phép hóa đơn, chứng từ và trốn thuế; phiên xử dự kiến kéo dài đến ngày 20/11. Những gì được nêu tại tòa phơi bày cách các nhánh hoạt động song song, nhưng cũng nhắc rằng số liệu trong cáo buộc không đồng nghĩa mọi hóa đơn đã được xét xử trong cùng vụ án.
Công ty ma được dựng bằng giấy tờ mượn hoặc mua
Mấu chốt của mô hình là tạo pháp nhân không có hoạt động sản xuất, kinh doanh rồi dùng chúng để phát hành hóa đơn giá trị gia tăng. Theo cáo buộc, từ năm 2020 đến 2023, Thọ sử dụng căn cước của người khác để lập 57 công ty ma; qua đó, nhánh này xuất bán hơn 9.000 hóa đơn, tổng giá trị trước thuế hơn 1.770 tỷ đồng cho 532 doanh nghiệp, cơ quan và tổ chức.
Nhánh của Nhiên lớn hơn: từ năm 2020 đến 2023, bị cáo bị cáo buộc dùng giấy tờ tùy thân mượn của người khác hoặc mua trên mạng để thành lập 51 công ty ma. Các pháp nhân này được dùng để phát hành hơn 47.000 hóa đơn cho 431 doanh nghiệp, tổng giá trị ghi trên hóa đơn hơn 4.180 tỷ đồng.
Cách làm này cho thấy mua bán hóa đơn không chỉ dựa vào người mua và người bán: nó cần danh tính, thủ tục đăng ký doanh nghiệp và công cụ phát hành hóa đơn điện tử. Cơ quan tố tụng xác định Thọ tham gia mua bán tổng cộng hơn 9.600 hóa đơn, giá trị trước thuế hơn 1.929 tỷ đồng; Nhiên bị xác định chịu trách nhiệm trong phạm vi vụ án về hơn 3.900 hóa đơn. Phần lớn số hóa đơn được nêu vẫn được tách để tiếp tục điều tra ở giai đoạn sau.
Cáo buộc cán bộ thuế tiếp tay làm vụ án nghiêm trọng hơn
Điều khiến vụ việc vượt khỏi khuôn khổ một mạng lưới doanh nghiệp bình phong là cáo buộc có cán bộ thuế tiếp tay. Nguyễn Thành Nghĩa, cựu công chức thuế tại Cơ sở 3, TP.HCM, bị truy tố về tội nhận hối lộ; Nhiên bị cáo buộc đưa hối lộ để che giấu hoạt động xuất bán hóa đơn. Đây vẫn là cáo buộc trong vụ án, không phải kết luận thay cho phán quyết của tòa.
Theo nội dung tranh luận được nêu tại tòa, Nghĩa bị cáo buộc hướng dẫn Nhiên vận hành 24 công ty ma để tránh bị phát hiện và giới thiệu khách mua hóa đơn. Cơ quan công tố cho rằng Nghĩa nhận hơn 3,8 tỷ đồng; mức tiền này cũng được xác định trong cáo buộc về hành vi nhận hối lộ. Nếu được tòa xác nhận, sự tiếp tay từ người có nhiệm vụ quản lý doanh nghiệp sẽ cho thấy lỗ hổng không chỉ nằm ở việc lập pháp nhân giả, mà còn ở khả năng giám sát.
Ngày 19/11, phiên tòa bước sang phần tranh luận. Viện kiểm sát đề nghị Trịnh Trác Nhiên mức án tổng hợp 19–21 năm tù về ba tội danh, trong vụ án có nhánh bị cáo buộc phát hành hơn 47.000 hóa đơn. Đây là mức án đề nghị, chưa phải phán quyết cuối cùng.
Quy mô cáo buộc đòi hỏi làm rõ trách nhiệm đến cùng
Vụ án cho thấy một cơ chế có thể được nhân rộng: dùng giấy tờ của người khác lập công ty, phát hành hóa đơn cho doanh nghiệp cần chứng từ, rồi tìm cách né kiểm tra. Hơn 56.000 hóa đơn và gần 1.000 đơn vị mua là quy mô khiến việc điều tra từng giao dịch, xác định người hưởng lợi và phân định trách nhiệm trở nên thiết yếu.
Không nên coi tổng giá trị hóa đơn là khoản thiệt hại đã được tòa kết luận. Các tài liệu nêu giá trị ghi trên hóa đơn, đồng thời cho biết một phần đáng kể đã được tách để tiếp tục điều tra. Phân biệt rõ cáo buộc, phạm vi xét xử và kết quả cuối cùng là cần thiết, nhưng điều đó không làm nhẹ đi dấu hiệu của một mạng lưới mua bán hóa đơn có tổ chức.
Kết luận đáng chú ý không chỉ nằm ở số lượng công ty ma, mà ở cách đường dây kết nối danh tính giả, công cụ xuất hóa đơn, khách mua và cáo buộc hối lộ. Muốn ngăn những vụ việc tương tự, việc xử lý người điều hành phải đi cùng việc làm rõ trách nhiệm của mọi mắt xích; phán quyết cuối cùng của tòa sẽ xác định giới hạn trách nhiệm ấy.