
Nâng hạng FTSE Russell: Từ cột mốc phân loại đến bước ngoặt chiến lược
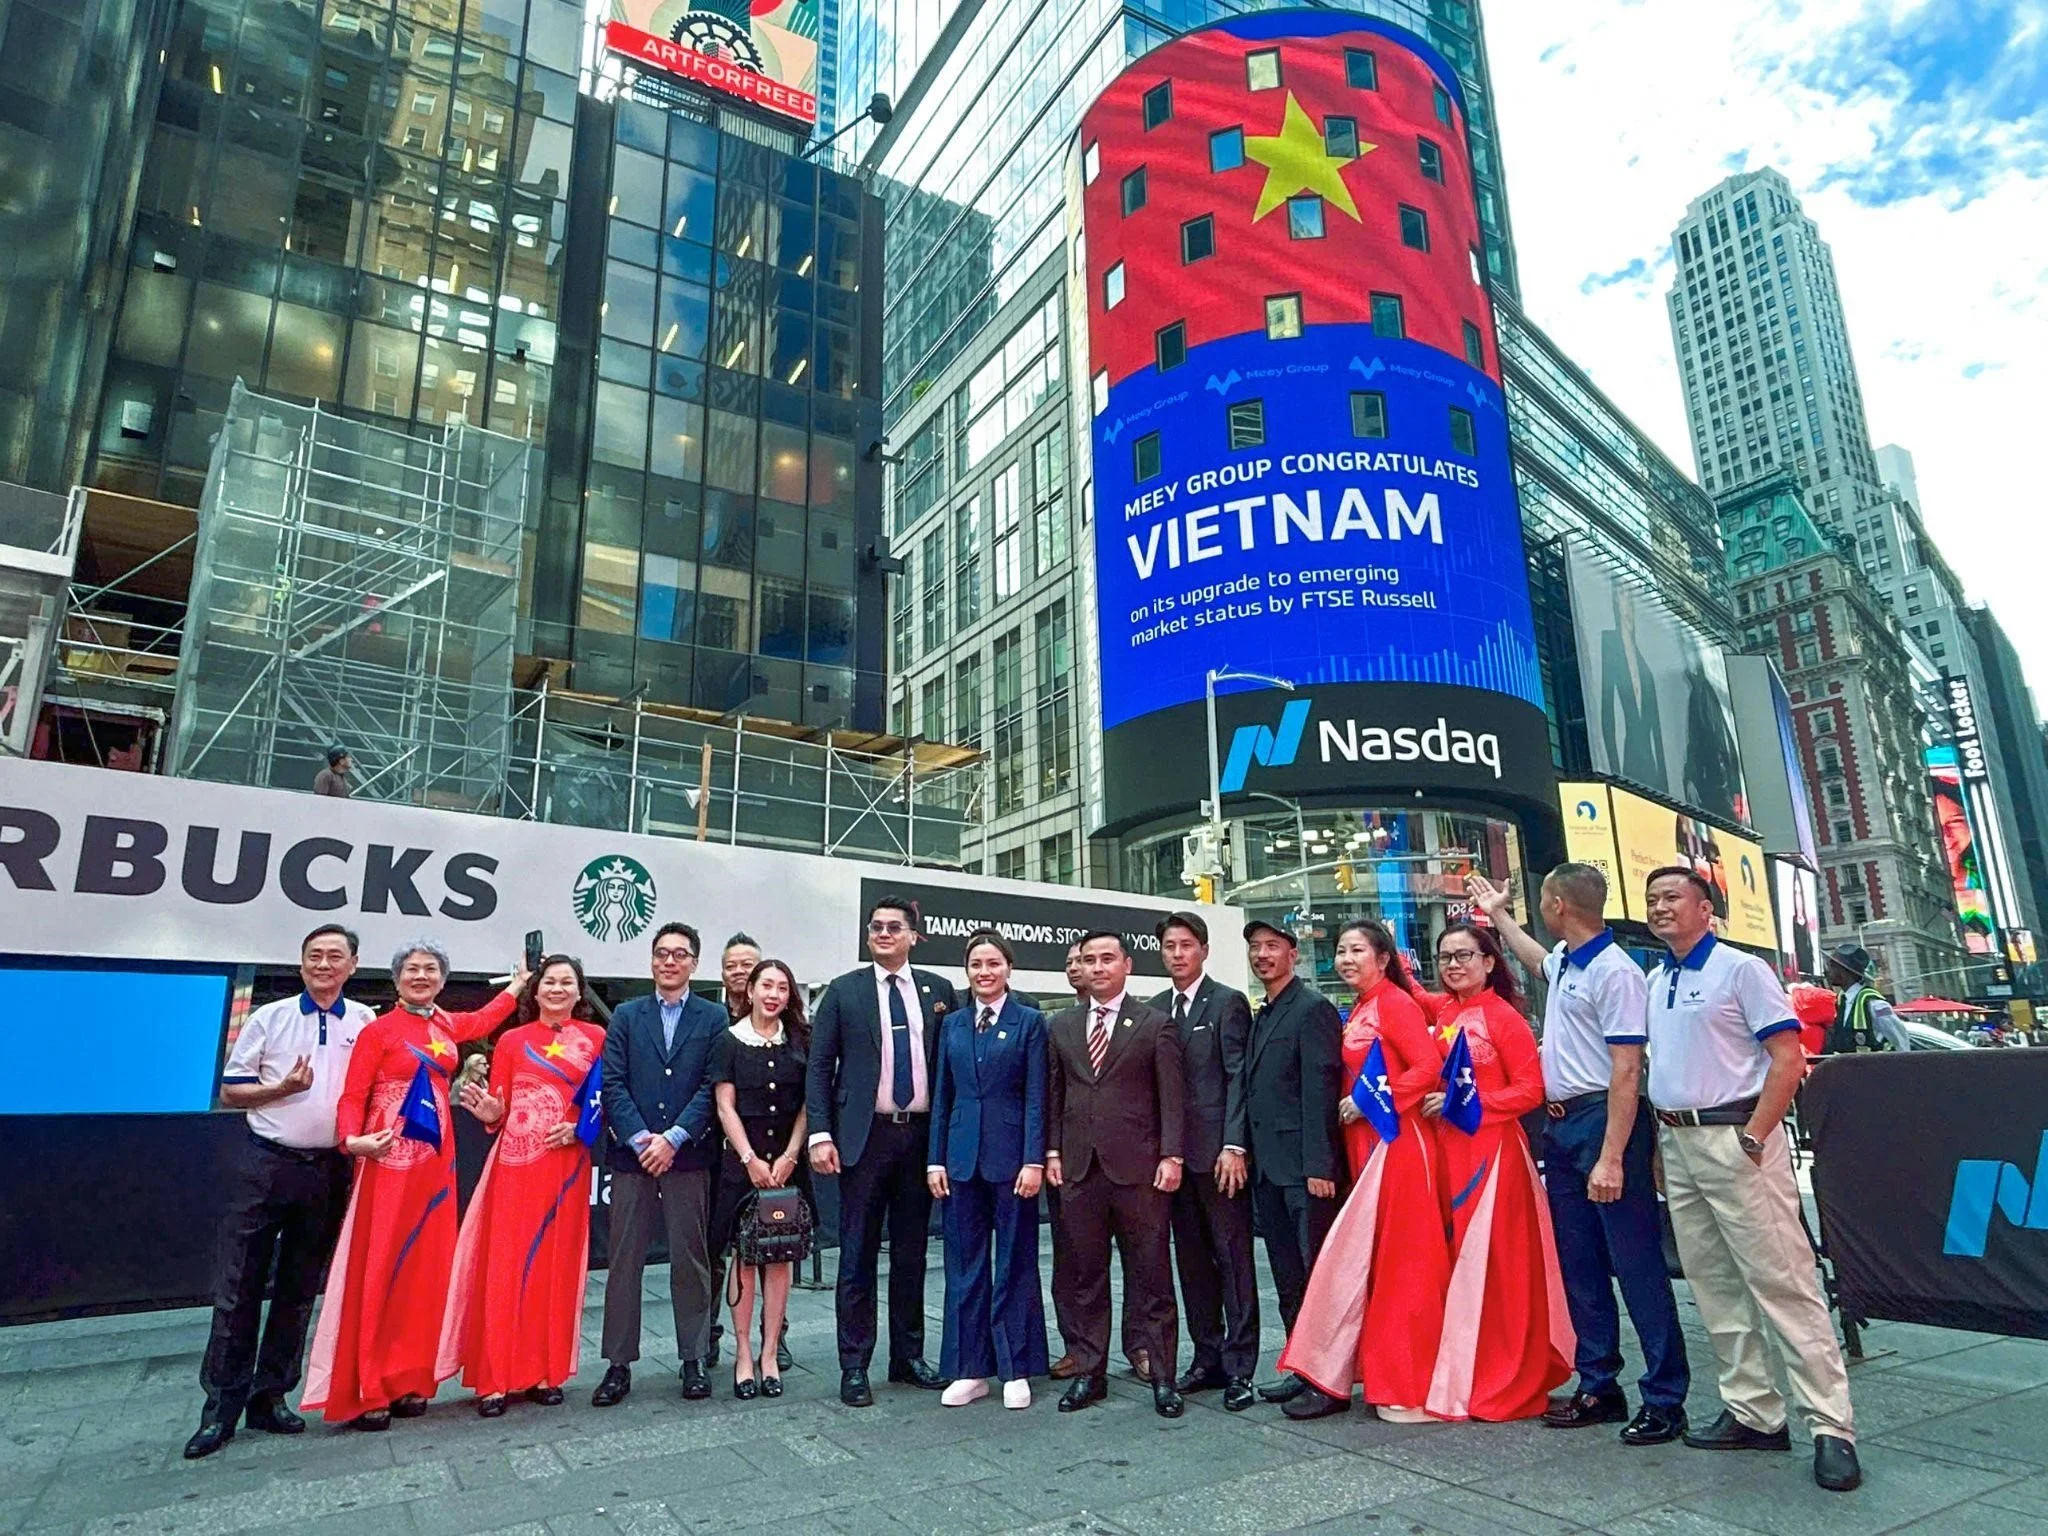
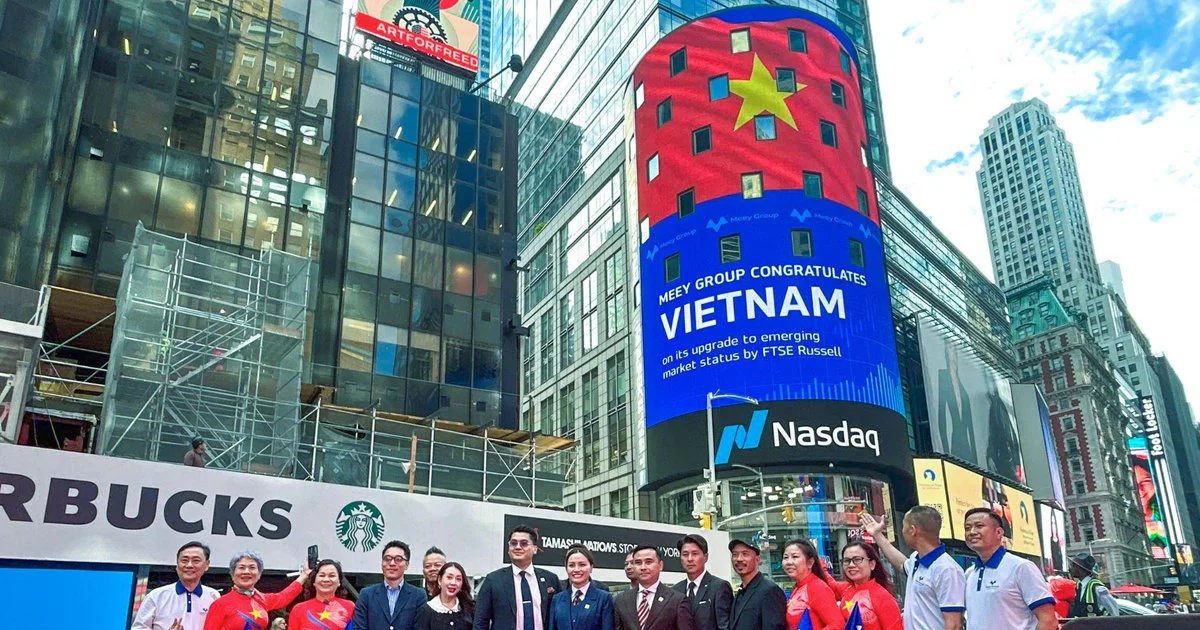
Việc FTSE Russell nâng hạng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp là quá trình đánh giá lại vị thế, mức độ mở cửa, khả năng tiếp cận của nhà đầu tư nước ngoài và chất lượng hạ tầng giao dịch, qua đó đưa thị trường chứng khoán Việt Nam bước vào nhóm thị trường mới nổi với tiêu chuẩn vận hành và yêu cầu minh bạch cao hơn, gắn với các dòng vốn thụ động và chủ động quy mô toàn cầu.
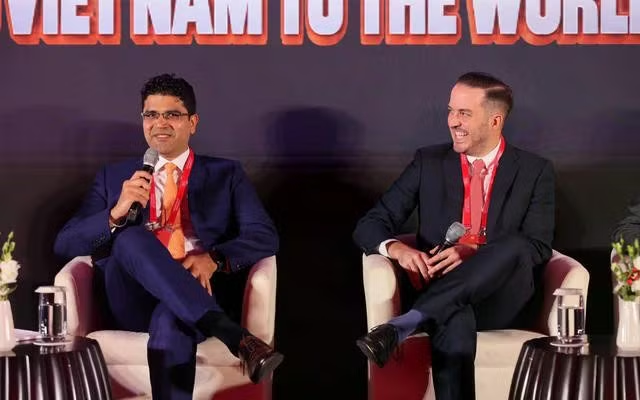
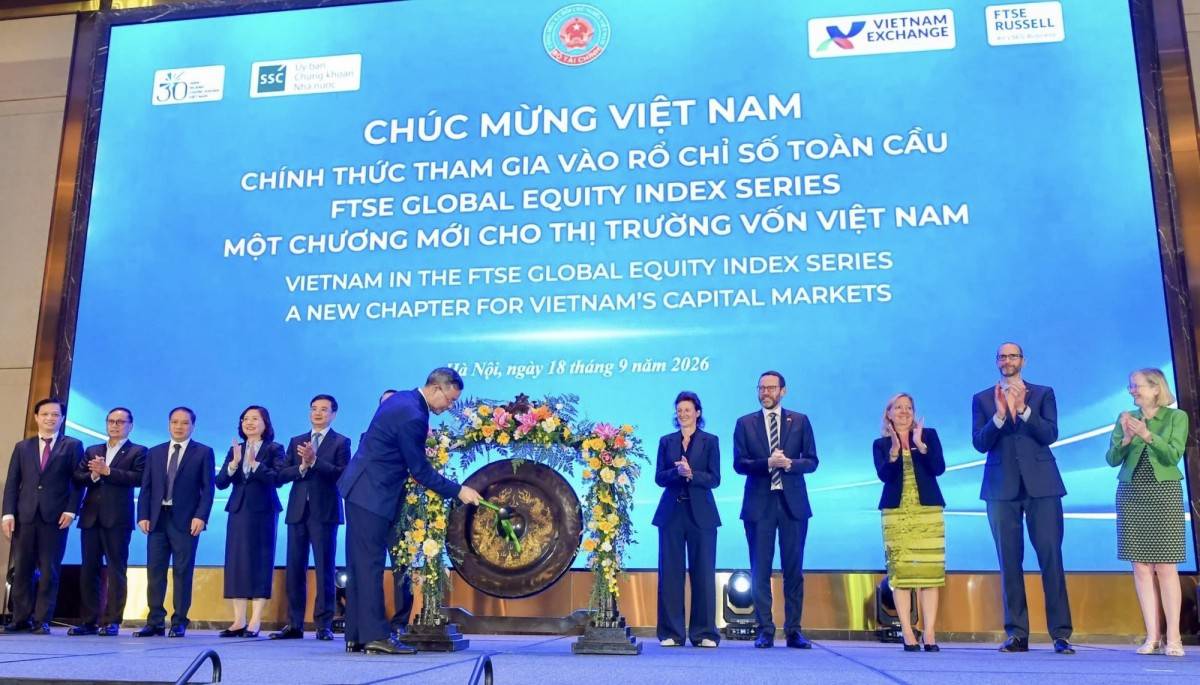
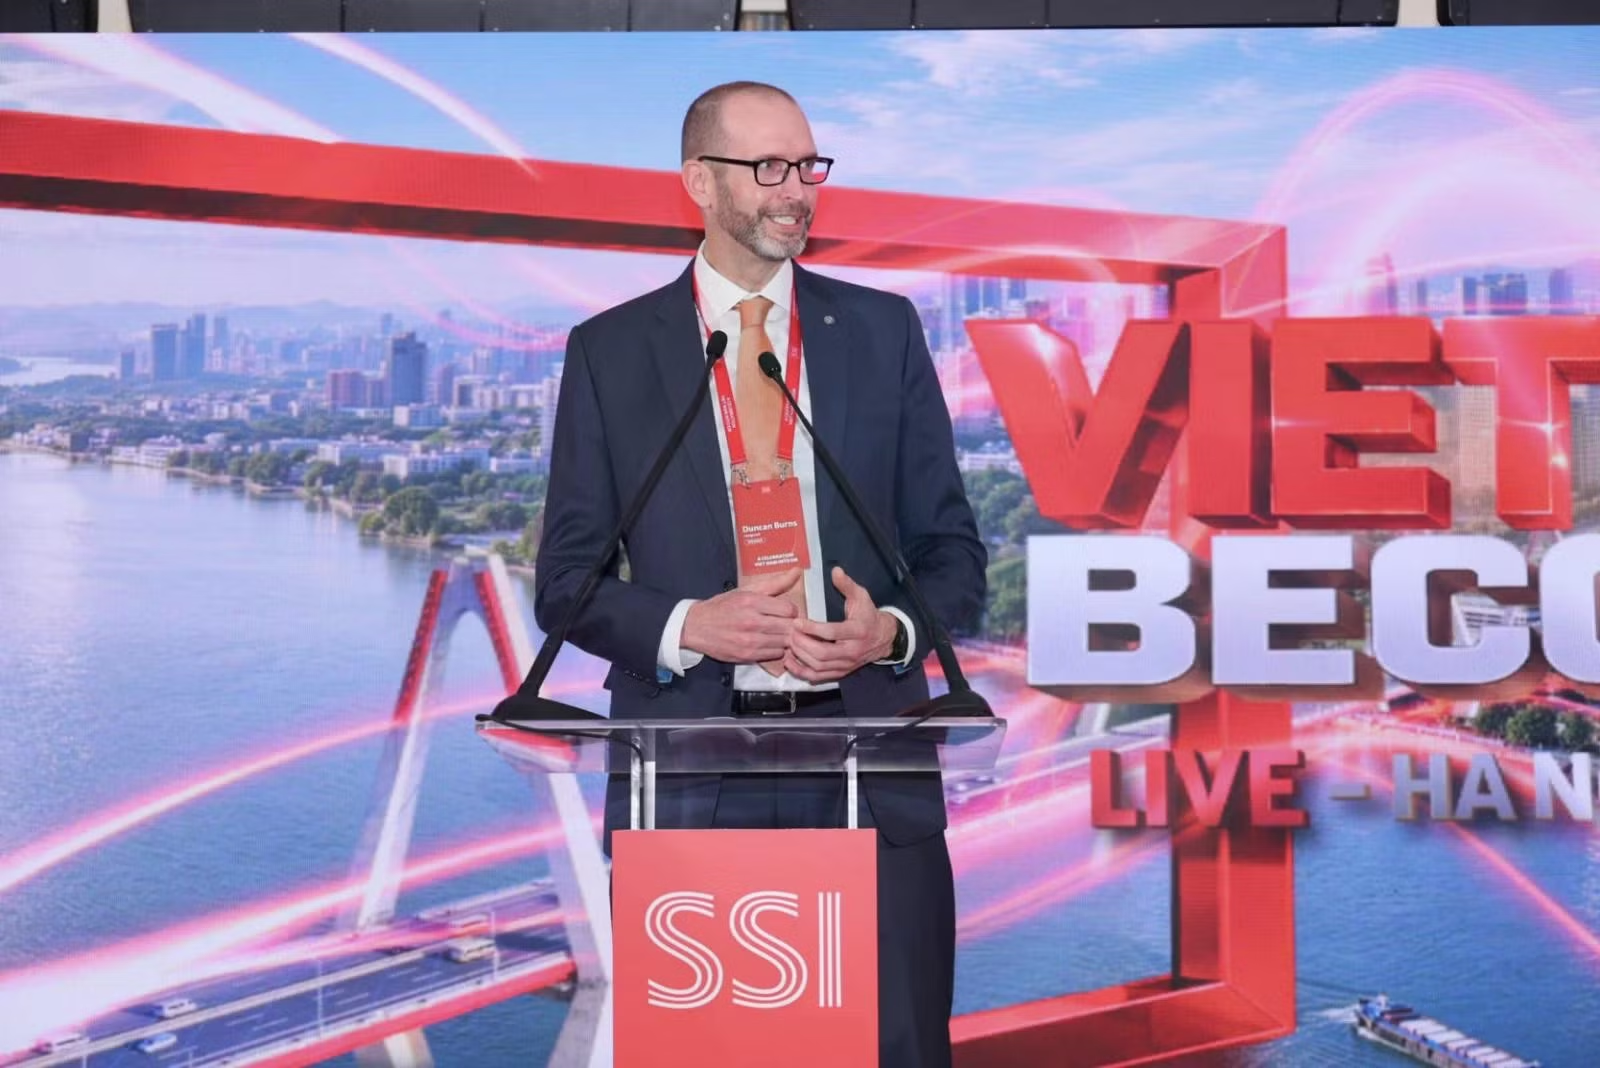
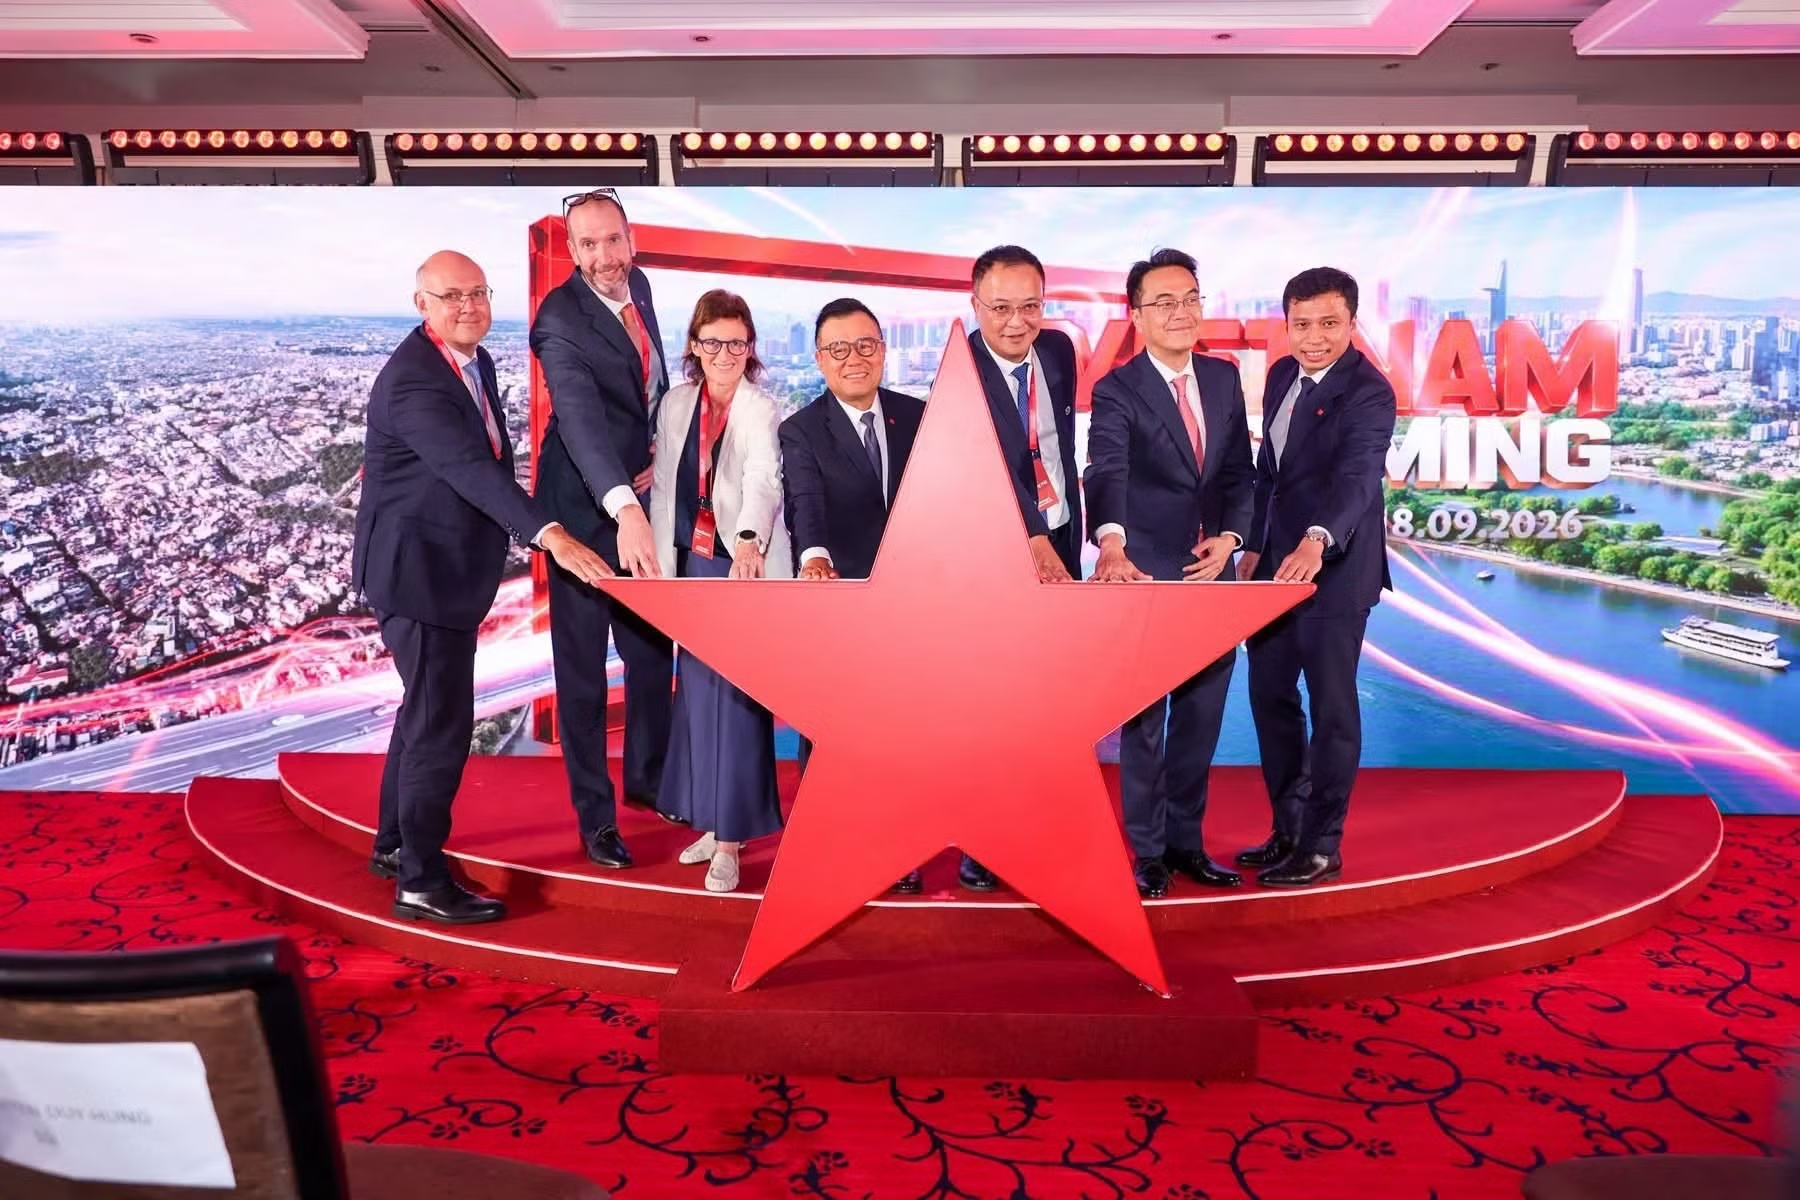
Ngày 21/9/2026 là thời điểm việc FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp chính thức có hiệu lực. Trước đó, tối 18/9/2026 tại Hà Nội, Bộ Tài chính, Ủy ban Chứng khoán Nhà nước và FTSE Russell đã cùng tổ chức hội nghị đánh dấu bước chuyển này. Về bản chất, đây không chỉ là chuyện đổi “nhãn” phân loại, mà là sự ghi nhận cho nhiều năm cải cách khung pháp lý, hạ tầng giao dịch, thanh toán, tăng minh bạch và cải thiện khả năng tiếp cận của nhà đầu tư quốc tế.
Điểm đáng chú ý là FTSE Russell đã đánh giá cao việc Việt Nam bỏ yêu cầu ký quỹ trước giao dịch đối với nhà đầu tư tổ chức nước ngoài và thiết lập cơ chế xử lý giao dịch không thành công. Đây là những thay đổi kỹ thuật nhưng có ý nghĩa lớn với các quỹ toàn cầu, bởi chúng giảm bớt rào cản tham gia và giúp thị trường mới nổi Việt Nam tiến gần hơn các chuẩn mực vận hành quốc tế.
22 nghìn tỷ USD tài sản tham chiếu: Cánh cửa rộng nhưng không tự mở
Khi Việt Nam bước vào hệ thống FTSE Global Equity Index Series, câu chuyện không còn là “có trong rổ hay không”, mà là “chúng ta tận dụng được bao nhiêu trong 22 nghìn tỷ USD tài sản tham chiếu”. Thị trường mới nổi Việt Nam giờ đây xuất hiện trong tầm quan sát mặc định của hàng loạt quỹ chỉ số và quỹ chủ động, biến chứng khoán Việt Nam toàn cầu thành một khái niệm thực tế thay vì tham vọng xa vời.
Theo FTSE Russell, hơn 22.000 tỷ USD tài sản trên toàn cầu đang tham chiếu các bộ chỉ số của tổ chức này. Câu nói “hơn 22.000 tỷ USD tài sản toàn cầu tham chiếu các bộ chỉ số FTSE Russell” phản ánh quy mô khổng lồ của sân chơi mới mà Việt Nam vừa bước vào. Ở phía nhà đầu tư, một tổ chức quản lý tài sản lớn đã cho biết có thể phân bổ khoảng 65.000 tỷ đồng vào Việt Nam thay mặt cho hàng chục triệu nhà đầu tư toàn cầu trong những năm tới.
Tuy nhiên, những con số này không phải cam kết dòng tiền chắc chắn. Như một đại diện Morgan Stanley phân tích, tỷ trọng hiện tại của Việt Nam trong chỉ số thị trường mới nổi chỉ quanh 0,5% và có thể thay đổi khi số doanh nghiệp, vốn hóa và chất lượng thị trường tăng lên. Nói cách khác, nâng hạng mở cánh cửa dòng vốn quốc tế, nhưng việc cánh cửa đó mở rộng đến đâu phụ thuộc vào cách Việt Nam tiếp tục nâng chuẩn thị trường.
Tác động với doanh nghiệp, nhà đầu tư và nền kinh tế
Nâng hạng FTSE Russell không chỉ là tin vui cho giới môi giới hay quỹ ngoại; nó chạm trực tiếp đến doanh nghiệp niêm yết, nhà đầu tư cá nhân và cả nền kinh tế. Khi mức độ kết nối với dòng vốn quốc tế tăng, doanh nghiệp Việt Nam có thêm cơ hội tiếp cận nguồn vốn dài hạn, đa dạng kênh huy động ngoài tín dụng ngân hàng, thay vì chỉ dựa vào một kênh truyền thống.
Ở tầm vĩ mô, một thị trường chứng khoán phát triển sâu rộng giúp giảm bớt sự phụ thuộc quá lớn vào tín dụng ngân hàng, tạo thêm kênh vốn trung và dài hạn cho các lĩnh vực đòi hỏi vốn lớn như hạ tầng, công nghệ, năng lượng và chuyển đổi xanh. Với quy mô vốn hóa cổ phiếu trên 410 tỷ USD, tương đương khoảng 83% GDP và hơn 1.600 mã niêm yết, khả năng hấp thụ vốn mới của thị trường là không nhỏ.
Với nhà đầu tư cá nhân, câu chuyện thiết thực hơn là thanh khoản, chi phí giao dịch và chất lượng lệnh. Khi dòng vốn quốc tế gia tăng, thanh khoản có thể dày hơn, chi phí thấp hơn và khả năng thực hiện lệnh tốt hơn, tạo vòng lặp tích cực: dòng vốn tăng kéo thanh khoản tăng, thanh khoản tăng lại làm thị trường dễ tiếp cận hơn với dòng vốn mới. Nhưng mặt trái là độ biến động cũng có thể lớn hơn, đòi hỏi nhà đầu tư trong nước phải thay đổi tư duy từ “đánh sóng ngắn” sang chiến lược dài hơi hơn.
Nâng chuẩn thị trường: Điều kiện để giữ chân dòng vốn toàn cầu
Nâng hạng là phần thưởng cho cải cách, nhưng đồng thời là lời nhắc rằng thị trường Việt Nam chưa thể dừng lại ở những gì đã đạt được. Theo định hướng được nêu tại hội nghị, nâng hạng không phải đích đến cuối cùng mà chỉ là một cột mốc trên hành trình xây dựng một thị trường mới nổi bền vững. Việc tham gia sâu hơn vào hệ thống chỉ số toàn cầu đi cùng yêu cầu cao hơn về công bố thông tin, quản trị công ty, minh bạch tài chính và quan hệ nhà đầu tư.
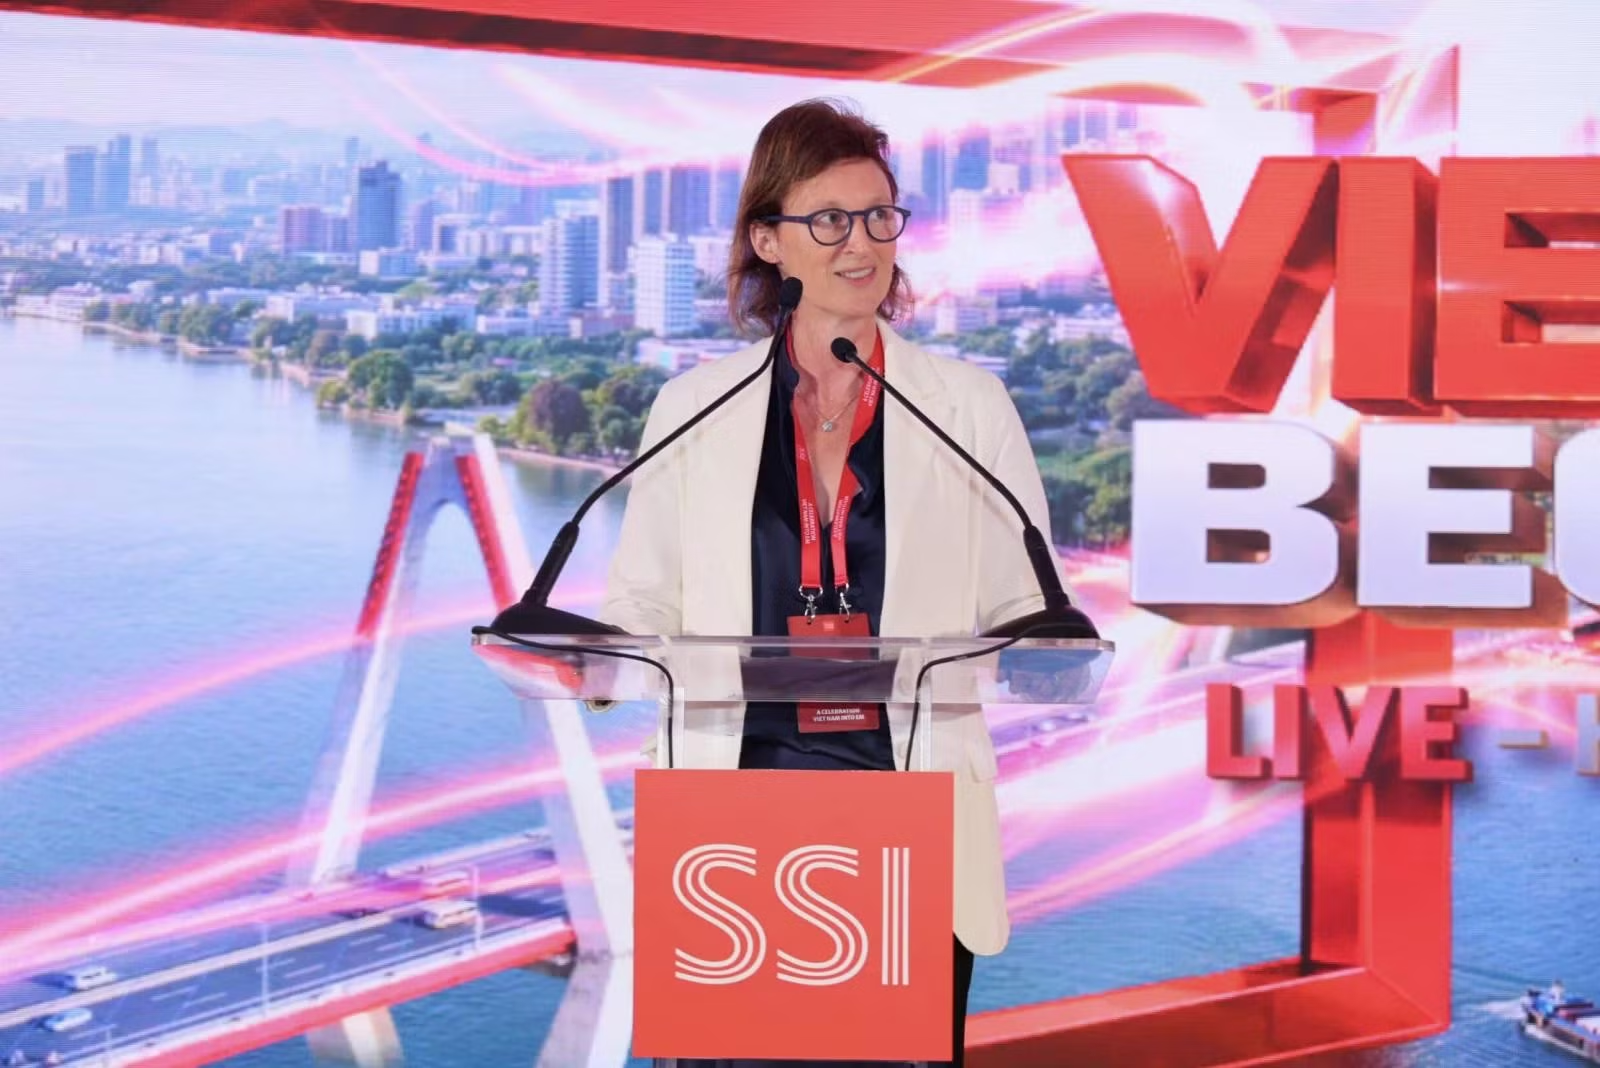
Một lãnh đạo FTSE Russell nhận định việc thay đổi phân loại thị trường là kết quả của nhiều năm cam kết, hợp tác và nỗ lực bền bỉ giữa các cơ quan quản lý, sở giao dịch, công ty chứng khoán, tổ chức lưu ký và nhà đầu tư. “Việt Nam là một mô hình kiểu mẫu để các thị trường khác có thể tham khảo”, bà Fiona Bassett nhấn mạnh. Nhưng để giữ vững hình ảnh đó, Việt Nam phải tiếp tục hoàn thiện cơ chế bù trừ, thanh toán tập trung, nâng cấp hạ tầng và tăng khả năng chống chịu trước biến động quốc tế.
Về dài hạn, nâng chuẩn thị trường đồng nghĩa chấp nhận áp lực cạnh tranh gay gắt hơn ngay trên sân nhà. Các doanh nghiệp niêm yết không còn có thể “sống chung” với tiêu chuẩn báo cáo thấp, còn cơ quan quản lý phải kiên định với kỷ luật thị trường. Nếu làm được, chứng khoán Việt Nam toàn cầu không chỉ là khẩu hiệu, mà là vị thế thực sự của một thị trường mới nổi có khả năng thu hút và giữ chân dòng vốn quốc tế bền vững.
Nâng hạng không phải vạch đích: Bước mở đầu cho một cuộc chơi mới
Thông điệp nhất quán từ các tổ chức quốc tế là: nâng hạng không phải điểm kết thúc. Từ thời điểm Việt Nam chính thức vào nhóm thị trường mới nổi thứ cấp, cuộc chơi mới chỉ bắt đầu: từ mục tiêu “được nâng hạng” chuyển sang bài toán duy trì, củng cố và tiếp tục nâng chuẩn một thị trường mới nổi có trách nhiệm.
Về phía cơ quan quản lý, áp lực nằm ở chỗ phải song song thúc đẩy phát triển và bảo đảm an toàn hệ thống: nâng chất lượng giám sát, xử lý kịp thời hành vi thao túng, gian lận, đồng thời giữ môi trường pháp lý ổn định, dễ dự đoán. Về phía doanh nghiệp, áp lực đến từ việc phải đáp ứng kỳ vọng của nhà đầu tư toàn cầu về tăng trưởng, minh bạch và quản trị hiện đại.
Ở góc nhìn nhà đầu tư cá nhân, đây cũng là thời điểm nên tự nâng chuẩn: từ cách chọn cổ phiếu, đánh giá rủi ro đến kỷ luật đầu tư. Một thị trường hội nhập sâu với dòng vốn quốc tế sẽ ít chỗ cho những hành vi đầu cơ cực đoan, nhưng lại thưởng xứng đáng cho chiến lược dài hạn dựa trên giá trị. Nếu tận dụng tốt giai đoạn mới này, thị trường mới nổi Việt Nam có thể chuyển từ vị thế “người đến sau” thành một điểm đến quan trọng trong bản đồ dòng vốn toàn cầu.