
Nâng hạng FTSE Russell: cú hích mở khóa dòng vốn ngoại thụ động
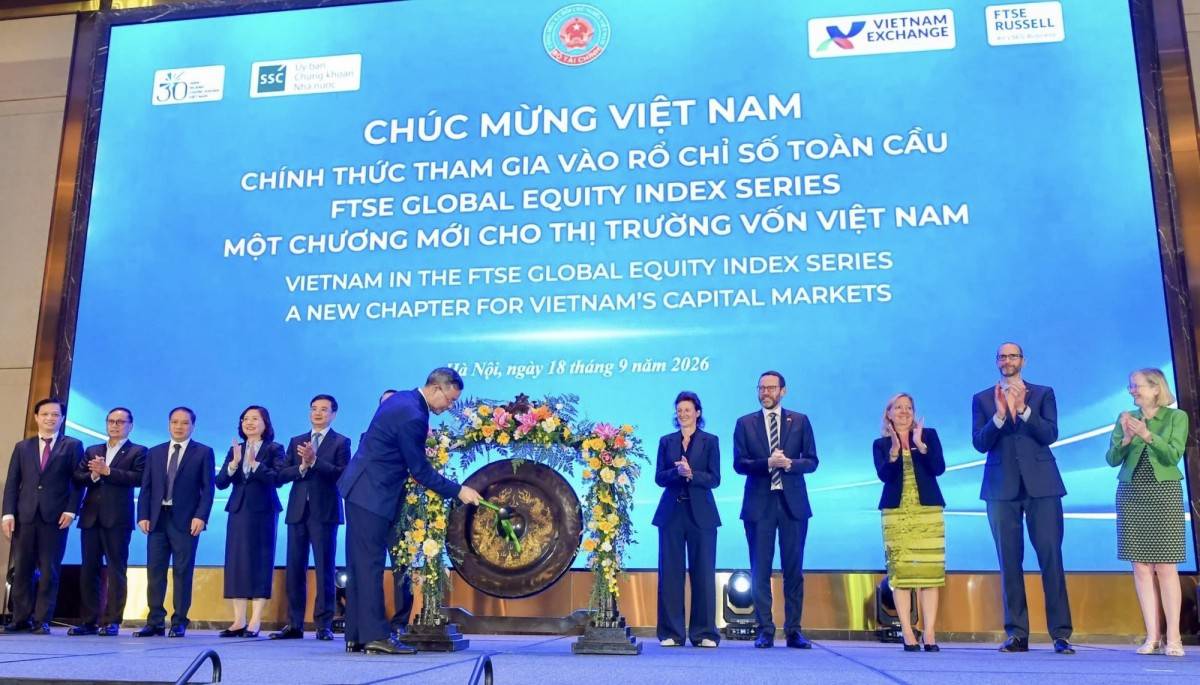
Nâng hạng FTSE Russell Việt Nam và triển vọng nâng hạng MSCI Việt Nam là quá trình thị trường cổ phiếu chuyển từ nhóm biên sang nhóm mới nổi, qua đó đủ điều kiện tham gia sâu hơn vào các bộ chỉ số toàn cầu và thu hút mạnh hơn các dòng vốn ngoại chứng khoán, đặc biệt là vốn thụ động từ các quỹ ETF và quỹ mô phỏng chỉ số. Việc FTSE Russell công bố kết quả rà soát bán niên FTSE Global Equity Index Series (GEIS) khu vực châu Á – Thái Bình Dương không bao gồm Nhật Bản và Trung Quốc vào ngày 21/8/2026 đã đưa 27 cổ phiếu Việt Nam vào các bộ chỉ số FTSE Emerging. Đồng thời, FTSE Russell vừa công bố danh mục cổ phiếu Việt Nam thuộc các nhóm Large-cap, Mid-cap, Small-cap, Micro-cap trong FTSE GEIS Equity Index. Đây không chỉ là tin tốt đơn thuần, mà là bước ngoặt định vị lại vai trò của đầu tư ngoại thị trường Việt trên bản đồ vốn toàn cầu.
Hơn 2 tỷ USD vốn thụ động: sẽ vào nhưng không ồ ạt
Điểm đáng chú ý của lần nâng hạng này không phải là con số ước tính hơn 2,2 tỷ USD vốn thụ động có thể phân bổ vào cổ phiếu Việt Nam trong quá trình nâng hạng, mà là cách dòng tiền đó được giải ngân theo thời gian. Theo lộ trình chuyển Việt Nam từ Frontier Market lên Secondary Emerging Market, tỷ trọng Việt Nam trong FTSE Emerging sẽ đạt 10% mục tiêu ở đợt đầu ngày 21/9/2026, tăng lên 30% sau đợt 2 ngày 19/3/2027, 65% sau đợt 3 ngày 18/6/2027 và đạt 100% ở đợt cuối ngày 17/9/2027. Do đó, phần lớn dòng vốn ngoại chứng khoán từ quá trình nâng hạng được kỳ vọng sẽ giải ngân trong năm 2027, trong khi đợt phân bổ đầu tiên có quy mô tương đối nhỏ so với giá trị bán ròng mà khối ngoại đã thực hiện từ đầu năm. Một câu nói đáng ghi nhớ ở đây là: "Đợt phân bổ đầu tiên nhiều khả năng chủ yếu hỗ trợ tâm lý thị trường trong ngắn hạn".
Cổ phiếu Large-cap Việt Nam: tâm điểm hút vốn, VCB chưa chắc đã là ngôi sao sáng nhất
FTSE Russell Việt Nam đã phân loại rõ ràng các cổ phiếu trong FTSE GEIS: 3 Large-cap gồm VCB, VIC, VHM; 3 Mid-cap gồm BID, HPG, VPB; và 21 Small-cap. Ba nhóm này không hưởng lợi như nhau khi dòng vốn thụ động tìm đến. 6 cổ phiếu thuộc nhóm vốn hóa lớn và vừa sẽ được đưa vào cả FTSE All-World và FTSE All-Cap, trong khi 21 cổ phiếu vốn hóa nhỏ chỉ xuất hiện ở FTSE All-Cap. Điều đó đồng nghĩa cổ phiếu Large-cap Việt Nam và Mid-cap mới là tâm điểm khi các quỹ ETF và quỹ mô phỏng chỉ số tiến hành phân bổ vốn. Theo ước tính của một đơn vị phân tích, riêng VIC, VHM, VCB, HPG, VPB có thể đón dòng vốn tiềm năng rất lớn trong cả kịch bản cơ sở lẫn tích cực. Thực tế dự báo cho thấy VIC là mã được kỳ vọng hút vốn mạnh nhất, bỏ xa các cổ phiếu còn lại.
Từ FTSE tới MSCI: câu chuyện cải cách và khả năng tiếp cận
Việc FTSE Russell nâng Việt Nam lên Thị trường Mới nổi thứ cấp chỉ là bước đầu của một hành trình cải cách dài hơi. VNDIRECT kỳ vọng cơ quan quản lý tiếp tục hoàn thiện cơ sở hạ tầng, nâng cao khả năng tiếp cận cho nhà đầu tư nước ngoài, hướng tới mục tiêu được MSCI nâng hạng lên Thị trường Mới nổi và FTSE Russell nâng hạng lên Thị trường Mới nổi cao cấp. Công ty chứng khoán này dự báo Việt Nam có nhiều khả năng được MSCI đưa vào danh sách theo dõi nâng hạng lên Thị trường Mới nổi tại kỳ rà soát tháng 6/2027, khi hệ thống CCP dự kiến đi vào vận hành từ đầu năm 2027. Trong kịch bản tích cực, Việt Nam có thể được MSCI nâng hạng tại kỳ đánh giá tháng 6/2028, còn kịch bản cơ sở là tháng 6/2029. Với FTSE, mục tiêu thị trường Mới nổi cao cấp được đặt ra cho giai đoạn 2029–2030. Câu nói có tính định hướng ở đây là: "Nâng hạng lên Thị trường Mới nổi thứ cấp mới là bước tiến đầu tiên".
Nhà đầu tư nên nhìn dòng vốn thụ động như một cuộc thi tuyển khắt khe
Điều quan trọng nhất trong câu chuyện dòng vốn thụ động không phải là con số hơn 2 tỷ USD, mà là tiêu chuẩn mà thị trường và doanh nghiệp phải đáp ứng để được chọn. FTSE Russell đã nâng tỷ trọng ước tính cổ phiếu Việt Nam trong FTSE Emerging All Cap Index lên 0,488% từ mức 0,33% trước đó, nhưng tỷ trọng này còn có thể thay đổi qua các kỳ rà soát tháng 3 và tháng 9 mỗi năm tùy vào biến động vốn hóa, thanh khoản và chất lượng cổ phiếu. Các quỹ ETF đang mô phỏng FTSE Frontier không nhất thiết phải bán hết khi Việt Nam rời nhóm Frontier, cho thấy dòng vốn ngoại chứng khoán không đơn giản là đến hay đi theo nhãn thị trường. Trong bức tranh đó, cổ phiếu Large-cap Việt Nam có lợi thế xuất phát, song chỉ doanh nghiệp duy trì được quản trị minh bạch, thanh khoản tốt và khả năng tiếp cận nhà đầu tư ngoại mới giữ được vị trí trong rổ chỉ số và dòng vốn. Nâng hạng MSCI Việt Nam, nếu diễn ra, sẽ càng làm cuộc thi tuyển này khắt khe hơn và phân hóa rõ hơn người thắng – kẻ thua.