
Cloud tăng tốc, nhưng hóa đơn AI lấn át
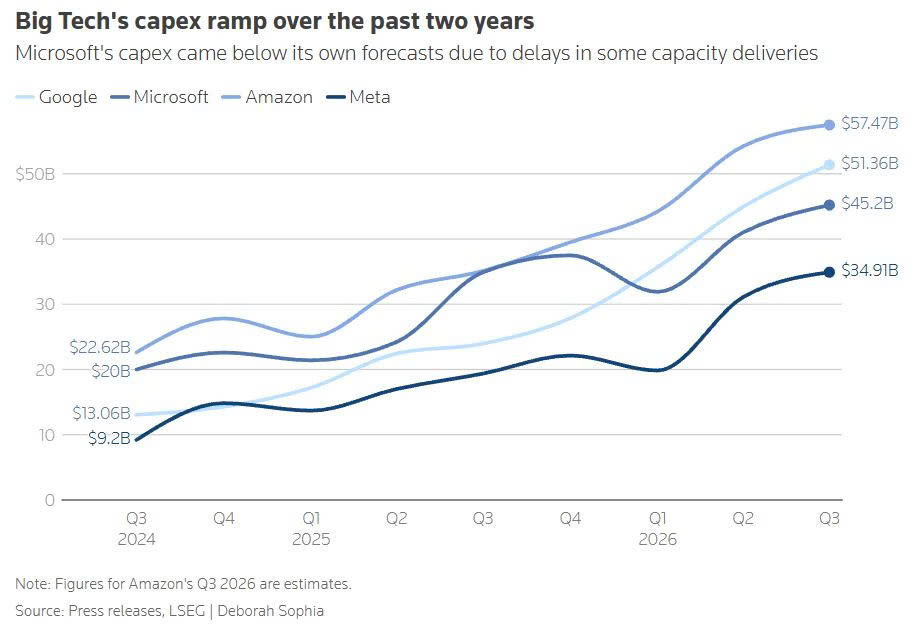
Chi tiêu AI Alphabet là khoản đầu tư vào trung tâm dữ liệu, máy chủ và hạ tầng tính toán nhằm đáp ứng nhu cầu trí tuệ nhân tạo, nhưng quy mô của nó đang vượt khả năng tạo tiền mặt trong ngắn hạn. Trong quý được báo cáo, Alphabet chi 51,4 tỷ USD cho đầu tư vốn, còn dòng tiền tự do âm 9,1 tỷ USD; cổ phiếu giảm 7,79% sau giờ giao dịch dù Google Cloud tăng trưởng mạnh. Đây không phải phản ứng khó hiểu: nhà đầu tư đang định giá khoảng cách giữa lời hứa tăng trưởng và tiền mặt thực sự còn lại sau xây dựng hạ tầng. Doanh thu toàn công ty tăng 25% lên 127,6 tỷ USD, song vẫn thấp hơn dự báo; lợi nhuận hoạt động cũng hụt kỳ vọng. Vì vậy, câu hỏi không còn là liệu Alphabet có thể mở rộng AI hay không, mà là khi nào mức đầu tư này tạo ra dòng tiền bền vững.
Doanh thu Cloud chưa giải tỏa lo ngại dòng tiền
Doanh thu Google Cloud tăng 103% lên 30,7 tỷ USD, trong khi biên lợi nhuận mở rộng từ 23,7% lên 36,2%. Đây là bằng chứng thuyết phục rằng nhu cầu điện toán đám mây và AI đang chuyển thành hoạt động kinh doanh có lãi tốt hơn. Nhưng kết quả ấy chưa đủ để xóa nỗi lo về dòng tiền Alphabet: chi tiêu vốn tăng 114%, còn dòng tiền từ hoạt động kinh doanh không bù nổi khoản đầu tư trong quý. Sức ép càng đáng kể khi kế hoạch vốn năm 2026 được nâng lên khoảng 195–205 tỷ USD, dành cho trung tâm dữ liệu, máy chủ, thiết bị mạng và hạ tầng điện lực. Theo tôi, thị trường không đòi Alphabet ngừng đầu tư; họ muốn thấy doanh thu Cloud và AI bắt kịp hóa đơn hạ tầng trước khi dòng tiền tự do bị thu hẹp kéo dài.
Kế hoạch TPU mở thêm cơ hội, chưa phải lời giải
Trước báo cáo quý, cổ phiếu Alphabet tăng hơn 1% trong phiên tiền thị trường khi sự chú ý dồn vào khả năng OpenAI mua chip AI của Google. Theo các nguồn tin thân cận với vụ việc, OpenAI đang cân nhắc mua chip TPU Google, nhưng giá trị và điều khoản của thỏa thuận tiềm năng chưa được tiết lộ. Nếu thành hiện thực, thương vụ có thể đưa TPU sâu hơn vào chuỗi cung ứng của các nhà phát triển mô hình lớn, đồng thời cho thấy OpenAI muốn đa dạng hóa năng lực tính toán ngoài Nvidia. Đây là tín hiệu đáng chú ý cho kế hoạch thương mại hóa chip của Google, nhưng chưa thể xem như doanh thu chắc chắn hay bằng chứng rằng chi phí AI đã được kiểm soát. Cạnh tranh chip tùy chỉnh vẫn nóng lên, trong khi OpenAI cũng phát triển chip riêng cùng Broadcom. Cơ hội mở rộng khách hàng vì thế có thật, song kết quả tài chính mới là thước đo.
Thị trường chờ bằng chứng về hiệu quả đầu tư
Alphabet dự kiến công bố kết quả quý 3 sau khi thị trường Mỹ đóng cửa vào thứ Tư. Nhà đầu tư sẽ theo dõi tăng trưởng của Tìm kiếm, YouTube và Google Cloud, đồng thời xem đầu tư vào hạ tầng AI có tiếp tục tăng hay không. Bối cảnh thị trường khiến phép thử này khắt khe hơn: lãi suất cao có thể làm khoản vay đắt đỏ, còn các công ty công nghệ chi mạnh cho AI đang bị soi xét về khả năng chuyển vốn đầu tư thành lợi nhuận. Alphabet vẫn có nền tảng kinh doanh Cloud đang cải thiện, nhưng một quý tăng trưởng nhanh không thể tự nó biện minh cho chi tiêu kéo dài. Kết luận hợp lý lúc này không phải phủ nhận tiềm năng AI, mà là đòi hỏi kỷ luật vốn: Alphabet cần chứng minh rằng Cloud và TPU tạo thêm nguồn thu đủ sức nuôi hạ tầng. Cho đến khi dòng tiền xác nhận điều đó, đà tăng trưởng vẫn đi kèm rủi ro định giá.