
Từ ví điện tử đến ứng dụng tài chính AI-first
MoMo AI Moni là lớp trợ thủ tài chính ứng dụng trí tuệ nhân tạo tiếng Việt xuyên suốt hành trình sử dụng, từ lúc người dùng đăng ký, thực hiện giao dịch cho đến quản lý chi tiêu, với mục tiêu biến MoMo thành một ứng dụng tài chính AI thân thiện giúp người Việt quản lý tiền bạc khoa học và an toàn hơn. Điểm quan trọng ở đây không phải là MoMo thêm một tính năng AI để "cho có", mà là tái định vị toàn bộ sản phẩm quanh cách người dùng quản lý tài chính hàng ngày. Khi Phó Tổng Giám đốc cấp cao kiêm Giám đốc Công nghệ MoMo khẳng định AI đã hiện diện ngay khi người dùng bật ứng dụng, thông điệp rất rõ: MoMo muốn trở thành nền tảng tài chính AI-first, chứ không còn là một ví điện tử truyền thống. Việc đổi định vị thương hiệu thành "trợ thủ tài chính với AI" cho thấy công ty sẵn sàng đặt trải nghiệm tài chính thông minh lên hàng đầu thay vì chỉ tập trung vào chức năng thanh toán.
AI xuyên suốt hành trình người dùng: khác biệt nằm ở cách tích hợp
MoMo lựa chọn đưa AI vào mọi bước trên ứng dụng, thay vì đặt một nút "Hỏi AI" rồi để người dùng tự tìm đến. Cách làm này mang tính quan điểm rõ rệt: AI không phải công cụ phụ trợ, mà là nền tảng vận hành giúp mỗi thao tác tài chính trở nên dễ hiểu, liên kết và có ngữ cảnh. Theo chia sẻ, ngay khi người dùng đăng ký tài khoản và bật ứng dụng, AI đã xuất hiện để định hướng, gợi ý và hỗ trợ hành động, kể cả trong trường hợp họ chưa hình dung rõ mình cần gì. Về bản chất, đây là một thiết kế hành trình người dùng xoay quanh trí tuệ nhân tạo: AI quan sát lịch sử giao dịch, thói quen chi tiêu, từ đó đề xuất lối đi hợp lý thay vì bắt người dùng tự "mò" menu. Chính cách tích hợp âm thầm mà liên tục này biến MoMo thành một ứng dụng tài chính AI thân thiện, gần với cảm giác có một người trợ lý bên cạnh hơn là dùng một công cụ số vô cảm.
Chatbot tiếng Việt giao dịch 24/7 và lớp bảo mật 99,999%
Nếu phải chọn một tính năng điển hình cho tầm nhìn AI-first, chatbot tiếng Việt của MoMo là minh chứng dễ thấy nhất. Chatbot này hỗ trợ người dùng giao dịch 24/7, từ việc hỏi cách nạp tiền, tra cứu khuyến mãi đến xử lý sự cố giao dịch, mà không cần chờ nhân viên hỗ trợ. Điều này biến ứng dụng thành một kênh dịch vụ tài chính luôn mở, phù hợp thói quen sử dụng smartphone liên tục của người Việt. Đáng chú ý hơn, phía sau chatbot là một lớp bảo mật AI gồm hơn 100 thuật toán chạy song song để phát hiện và chặn giao dịch bất thường với độ chính xác được công bố là 99,999%. Đây là con số cho thấy MoMo không chỉ dùng AI để trả lời câu hỏi, mà còn để bảo vệ tiền của người dùng ở cấp độ hạ tầng. Với tài chính cá nhân, cảm giác an toàn đôi khi quan trọng không kém sự tiện lợi; việc đưa ra thông tin định lượng rõ ràng là cách MoMo củng cố niềm tin cho người dùng phổ thông vốn còn dè dặt với công nghệ tài chính.
Trợ lý chi tiêu AI Moni: quản lý chi tiêu thông minh cho người dùng phổ thông
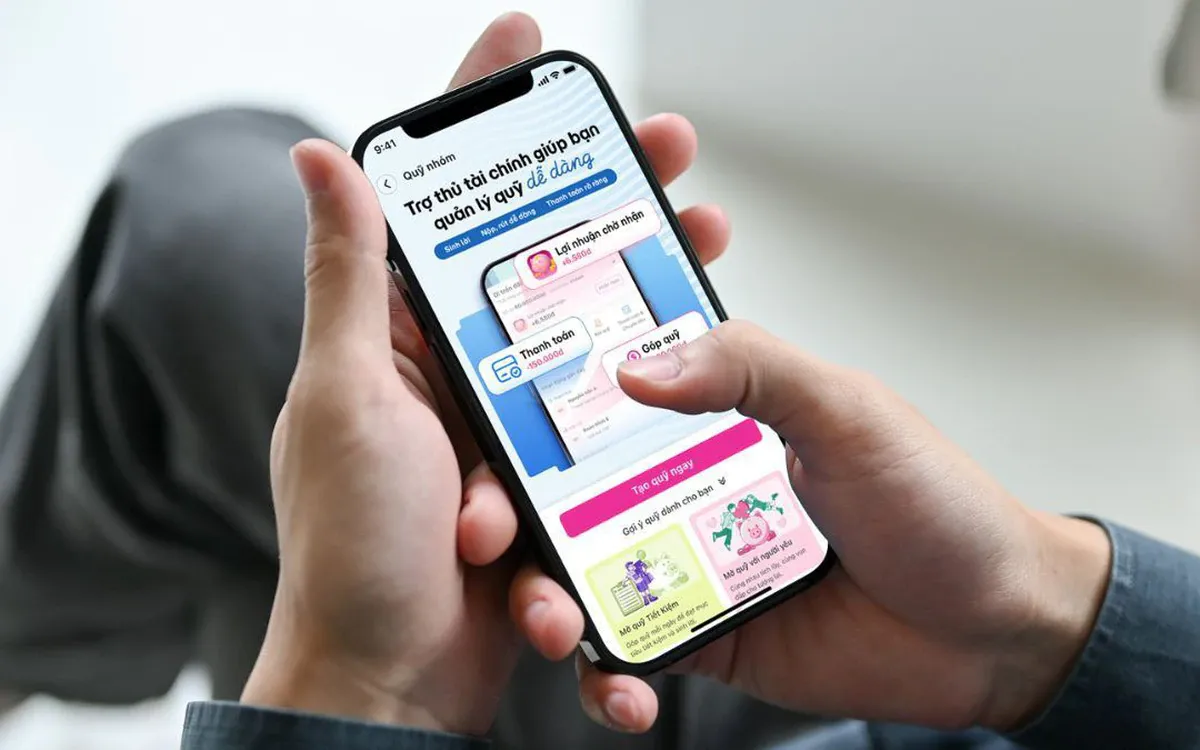
Trong chiến lược biến MoMo thành trợ thủ tài chính với AI, tính năng có sức ảnh hưởng lớn nhất lên đời sống người dùng là trợ lý chi tiêu AI Moni. Đây là tính năng được tương tác nhiều nhất, với khả năng tự động phân loại chi tiêu theo danh mục, theo dõi tiến độ ngân sách hàng tháng, cảnh báo chi tiêu bất thường và đề xuất điều chỉnh. Nói cách khác, MoMo đang đặt một lớp phân tích dữ liệu lên toàn bộ giao dịch của người dùng để biến dữ liệu khô khan thành lời khuyên dễ hiểu. Đây chính là quản lý chi tiêu ở cấp độ mà trước đây chỉ những ai chịu khó dùng bảng tính hoặc các ứng dụng chuyên biệt mới có được. Khi mọi thứ được tự động hóa và trình bày bằng tiếng Việt, người dùng phổ thông có thể nhìn rõ mình đang tiêu tiền vào đâu, vượt ngân sách chỗ nào, cần cắt giảm hay điều chỉnh ra sao. Việc MoMo cam kết trở thành trợ thủ giúp mọi người Việt quản lý tiền bạc hiệu quả cho thấy họ đặt bài toán giáo dục tài chính và kỷ luật chi tiêu lên cùng hàng với chức năng thanh toán.
Tái định vị thương hiệu: MoMo muốn đứng ở đâu trong tài chính toàn diện?
Khi công bố đổi tên định vị từ ví điện tử sang "trợ thủ tài chính với AI", MoMo gửi đi một tín hiệu chiến lược: họ không muốn chỉ là nơi để nạp tiền và chuyển khoản, mà là một đối tác đồng hành dài hạn trong hành trình tài chính cá nhân. Tầm nhìn này gắn với mục tiêu bình dân hóa dịch vụ tài chính, giảm phụ thuộc vào tín dụng đen và đóng góp vào tài chính toàn diện. Về góc độ thị trường, đây là một bước đi táo bạo. Thay vì cạnh tranh bằng khuyến mãi, MoMo chọn cạnh tranh bằng năng lực AI, bằng khả năng phục vụ giao dịch 24/7 và bằng các công cụ quản lý chi tiêu dễ dùng. Nếu chiến lược này thành công, khái niệm ứng dụng tài chính AI ở Việt Nam sẽ gắn liền với hình ảnh một trợ thủ tiếng Việt luôn sẵn sàng hỗ trợ, cảnh báo rủi ro và nhắc nhở kỷ luật chi tiêu. Kết luận hợp lý là: trong cuộc đua tài chính số, ai giúp người dùng hiểu và kiểm soát tiền tốt hơn, người đó sẽ có lợi thế dài hạn.