
Tín dụng đầu tư bán lẻ: Một định nghĩa mới cho chiến lược thị trường
Tín dụng đầu tư bán lẻ trong bối cảnh Chiến lược phát triển thị trường bán lẻ đến năm 2030 là chính sách hỗ trợ vốn trung và dài hạn của Nhà nước, được triển khai qua Ngân hàng Phát triển Việt Nam, nhằm giúp doanh nghiệp nhỏ và vừa đầu tư xây dựng, mở rộng và hiện đại hóa hạ tầng thương mại bán lẻ, gắn với các hoạt động xúc tiến thương mại, bình ổn giá và kết nối cung cầu trên phạm vi địa phương và cả nước. Điểm đáng chú ý là cách Chính phủ “điều chỉnh tay lái” chiến lược không bằng một văn bản mới hoàn toàn, mà bằng Quyết định số 1922/QĐ-TTg ngày 04/10/2026 sửa đổi, bổ sung Quyết định số 2326/QĐ-TTg ngày 21/10/2025 đã phê duyệt Chiến lược phát triển thị trường bán lẻ đến năm 2030, tầm nhìn 2050. Việc sửa đổi này cho thấy quan điểm rõ ràng: thị trường bán lẻ sẽ không thể văn minh, hiện đại và bền vững nếu thiếu một trụ cột tài chính đủ mạnh cho doanh nghiệp nhỏ và vừa – nhóm vẫn bị “khát vốn” lâu nay.
Bộ Tài chính và Ngân hàng Phát triển Việt Nam: Trục chính của kênh vốn mới
Quyết định 1922/QĐ-TTg đã chính thức “kéo” Bộ Tài chính vào vai trung tâm của chính sách hỗ trợ tín dụng bán lẻ khi bổ sung nhiệm vụ chủ trì, phối hợp với các bộ, ngành và cơ quan liên quan triển khai chính sách hỗ trợ tín dụng đầu tư qua Ngân hàng Phát triển Việt Nam đối với các doanh nghiệp vừa và nhỏ. Đây không chỉ là điều chỉnh kỹ thuật mà là thay đổi tư duy: tài chính công phải bám sát chính sách phát triển bán lẻ, thay vì đứng ngoài quan sát. Ngân hàng Phát triển Việt Nam trở thành kênh vốn chuyên biệt cho hạ tầng thương mại, bên cạnh hệ thống ngân hàng thương mại vốn ưu tiên lợi nhuận và an toàn tín dụng. Cùng lúc, nhiệm vụ của Ngân hàng Nhà nước được sửa theo hướng nghiên cứu, rà soát, hoàn thiện cơ chế cấp tín dụng, tạo điều kiện thuận lợi hơn cho doanh nghiệp tiếp cận vốn ngân hàng. Nói cách khác, chiến lược mới không chỉ mở thêm một “van vốn” mà còn yêu cầu điều chỉnh tổng thể dòng chảy tín dụng liên quan đến bán lẻ.
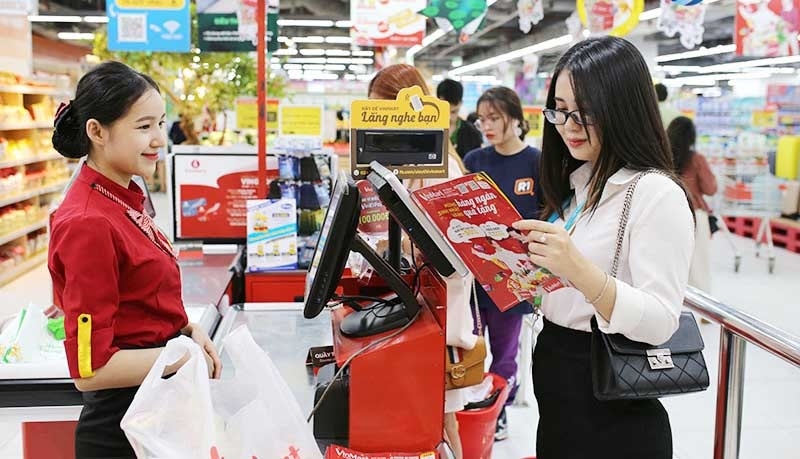
Cơ hội tài chính cho doanh nghiệp nhỏ và vừa đầu tư hạ tầng thương mại
Đối với doanh nghiệp nhỏ và vừa, quyết định mới là một thông điệp tích cực: Nhà nước sẵn sàng chia sẻ rủi ro đầu tư vào hạ tầng thương mại bán lẻ. Chính sách hỗ trợ tín dụng bán lẻ qua Ngân hàng Phát triển Việt Nam nhắm trực diện tới nhóm doanh nghiệp vừa và nhỏ, tạo điều kiện thuận lợi để họ tham gia đầu tư phát triển hạ tầng thương mại, xúc tiến thương mại, tham gia chương trình bình ổn giá, kết nối cung – cầu và phát triển chuỗi liên kết từ sản xuất đến lưu thông, phân phối sản phẩm ra thị trường. Một câu có thể trích nguyên văn là: “Chính sách nhằm tạo điều kiện để doanh nghiệp tham gia đầu tư phát triển hạ tầng thương mại bán lẻ, tăng cường xúc tiến thương mại, tham gia các chương trình bình ổn giá, kết nối cung – cầu và phát triển chuỗi liên kết từ sản xuất đến lưu thông, phân phối sản phẩm ra thị trường.” Chính sách phát triển bán lẻ nhờ đó không dừng ở mục tiêu vĩ mô, mà đi kèm công cụ tài chính cụ thể cho người chơi nhỏ vốn đang bị bỏ lại phía sau.
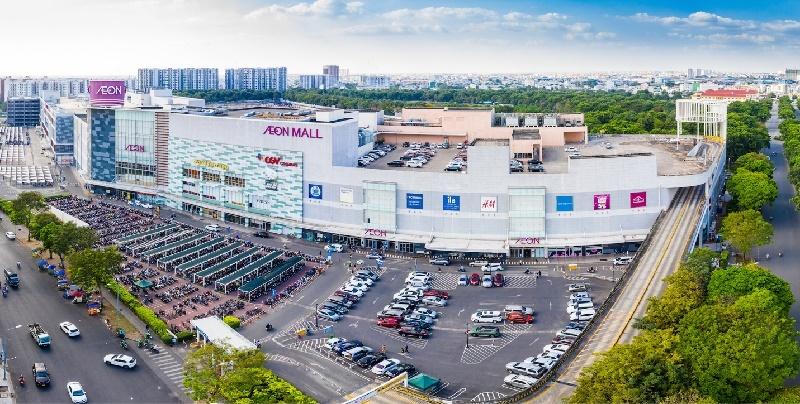
Mở thêm kênh vốn cho địa phương: Cơ hội và giới hạn
Ở góc độ địa phương, việc mở thêm kênh vốn qua Ngân hàng Phát triển Việt Nam cho hạ tầng thương mại bán lẻ có thể trở thành đòn bẩy đáng kể. Các chợ đầu mối, siêu thị vùng, trung tâm logistics nhỏ, kho lạnh, điểm bán bình ổn giá… đều là hạ tầng đòi hỏi vốn lớn và thời gian thu hồi dài – loại dự án mà doanh nghiệp nhỏ và vừa khó vay thương mại thuần túy. Kênh tín dụng đầu tư của Nhà nước, nếu vận hành trơn tru, sẽ giúp nhiều địa phương thoát khỏi “nghẽn” về cơ sở bán lẻ. Tuy vậy, cần nhìn thẳng vào giới hạn: Quyết định không quy định mọi doanh nghiệp nhỏ và vừa đầu tư trong lĩnh vực bán lẻ đều được vay vốn ưu đãi; việc tiếp cận tín dụng đầu tư phải tuân thủ đối tượng, điều kiện và các quy định của pháp luật về tín dụng đầu tư của Nhà nước. Nghĩa là cơ hội mở ra, nhưng không phải một “bữa tiệc vốn miễn phí”; địa phương và doanh nghiệp vẫn phải chuẩn bị năng lực dự án, hồ sơ pháp lý và khả năng đáp ứng các chuẩn mực quản trị.
Từ chiến lược đến thực thi: Điều gì quyết định thành công?
Chiến lược phát triển thị trường bán lẻ đã được xác định theo hướng văn minh, hiện đại, bền vững, gắn với thương mại điện tử, kinh tế số, kinh tế xanh và kinh tế chia sẻ. Việc bổ sung kênh hỗ trợ tín dụng bán lẻ là bước đi hợp lý để biến tầm nhìn đó thành các dự án cụ thể trên mặt đất, chứ không chỉ trên giấy. Nhưng để cơ hội tài chính thực sự đến với doanh nghiệp nhỏ và vừa, có ít nhất ba điều cần được làm đến nơi đến chốn. Thứ nhất, Bộ Tài chính phải biến nhiệm vụ mới thành quy trình, tiêu chí rõ ràng, tránh để chính sách tốt bị “tắc” ở tầng hướng dẫn. Thứ hai, Ngân hàng Phát triển Việt Nam cần xây năng lực thẩm định các mô hình hạ tầng thương mại đa dạng – từ chợ truyền thống nâng cấp đến trung tâm bán lẻ hiện đại. Thứ ba, doanh nghiệp nhỏ và vừa phải chủ động nâng cấp quản trị, minh bạch tài chính để đáp ứng yêu cầu của các Nghị định 32/2017/NĐ-CP và 78/2023/NĐ-CP về tín dụng đầu tư của Nhà nước. Nếu ba mắt xích này ăn khớp, kênh vốn mới có thể trở thành nền móng cho một thị trường bán lẻ khỏe hơn, cân bằng hơn giữa các vùng và giữa các loại hình doanh nghiệp.