
AI ngân hàng Việt: bùng nổ ứng dụng nhưng điểm yếu nằm ở dữ liệu
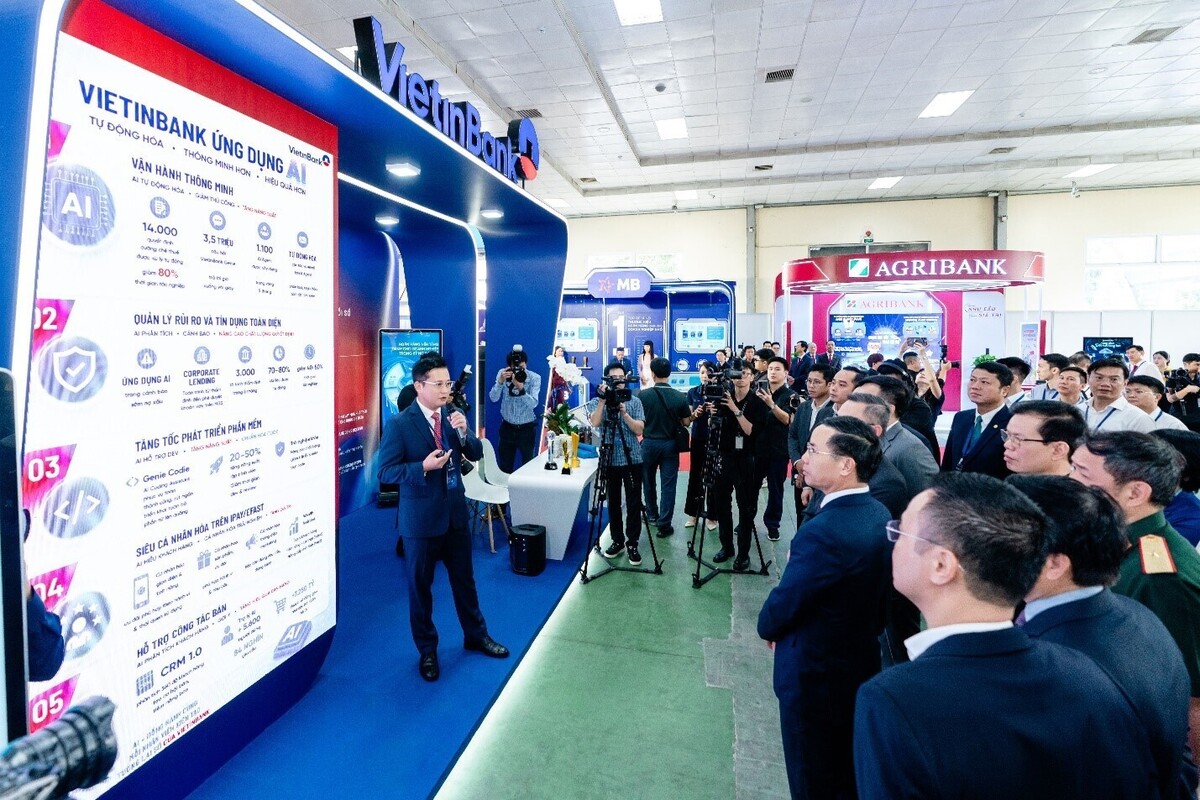
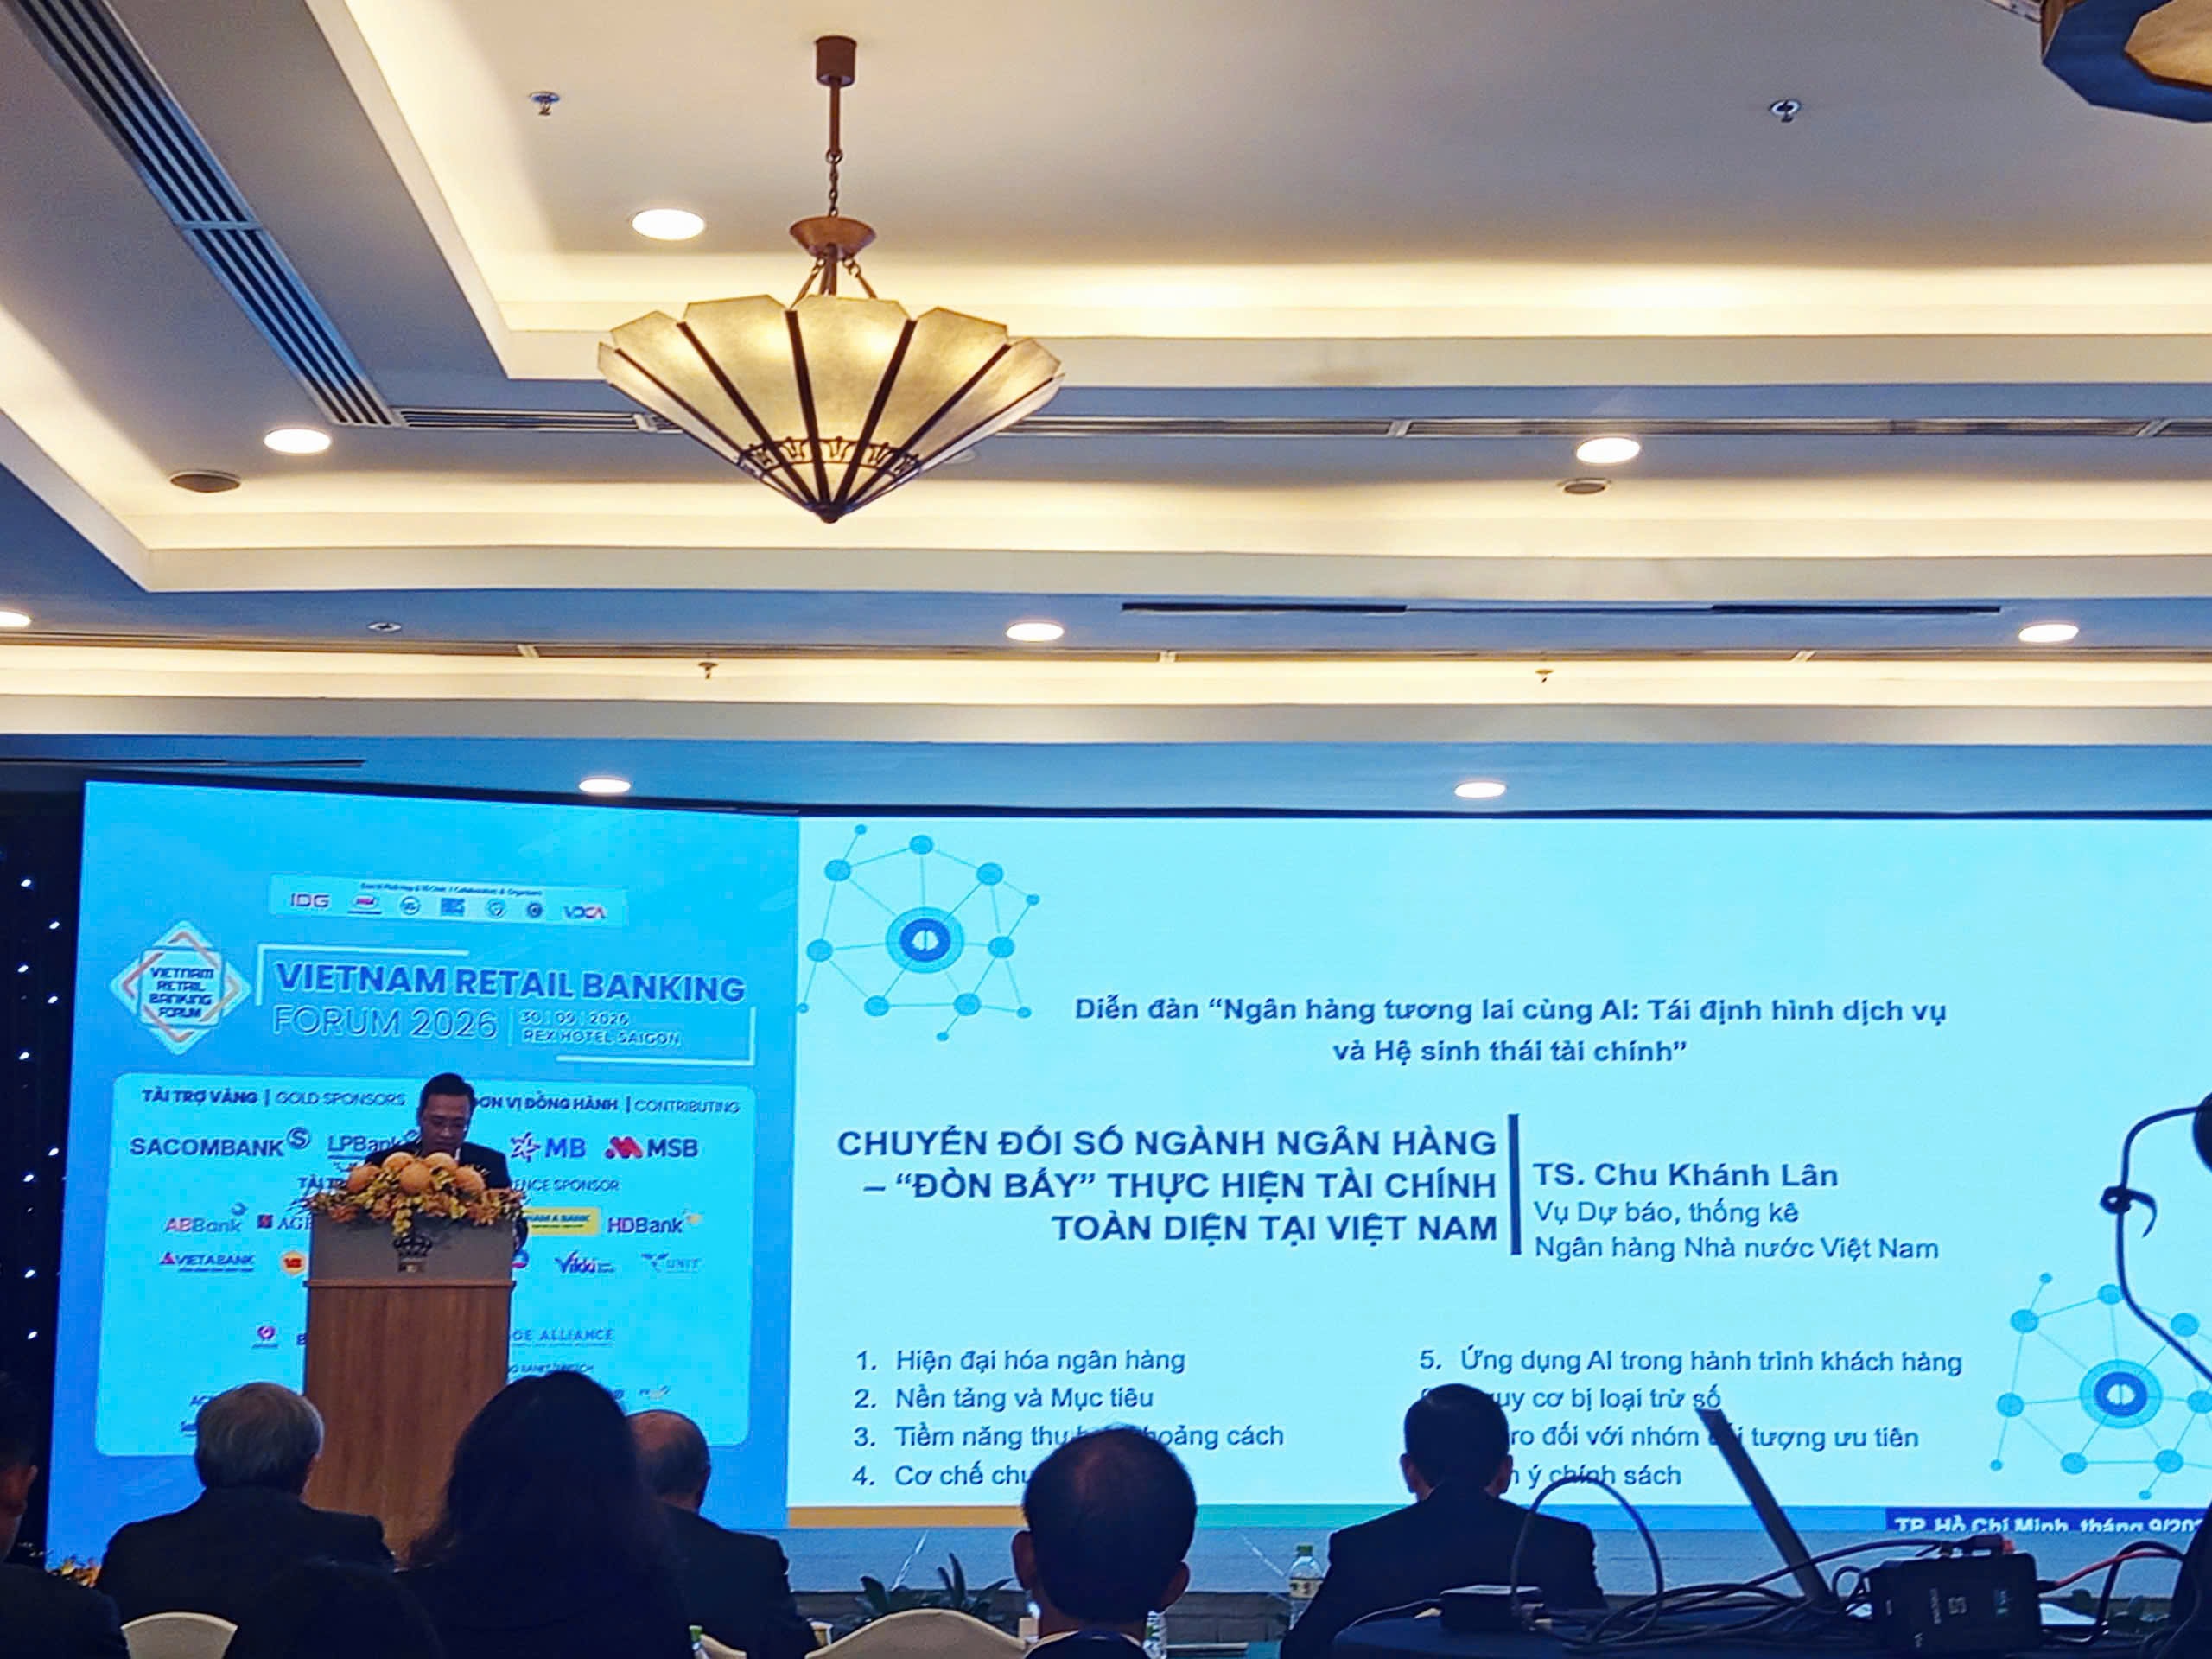
AI ngân hàng Việt là việc các tổ chức tín dụng áp dụng trí tuệ nhân tạo vào chấm điểm tín dụng, thẩm định khoản vay, eKYC, phát hiện gian lận, chăm sóc khách hàng và cá nhân hóa dịch vụ, nhưng hiệu quả của các ứng dụng này phụ thuộc chặt chẽ vào khả năng quản lý, kết nối và bảo vệ dữ liệu khách hàng lẫn dữ liệu vĩ mô của toàn bộ hệ thống tài chính. Sáng 30/9, Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 tại TP.HCM đã cho thấy bức tranh trái chiều: một bên là tốc độ số hóa chóng mặt, bên kia là những khoảng trống đáng lo về dữ liệu và pháp lý. Nhiều ngân hàng đã đưa tới 95% giao dịch lên kênh số, với tổng giá trị thanh toán khoảng 81,1 triệu tỷ đồng và 14 tỷ giao dịch qua điện thoại di động trị giá 58,4 triệu tỷ đồng. Nhưng khi hệ thống giao dịch đã "siêu số", câu hỏi lớn hơn lại là: dữ liệu vận hành phía sau những con số này đang được quản lý theo chuẩn nào, và có đủ sạch để nuôi các mô hình AI hay không?
Chuyển đổi số ngân hàng: khi dữ liệu trở thành điều kiện tiên quyết của AI
Giai đoạn 2026-2030, chuyển đổi số ngân hàng không còn là chuyện đưa quy trình giấy lên màn hình, mà là thiết kế lại dịch vụ tài chính trên nền dữ liệu và thuật toán. Việt Nam đã đạt khoảng 89% người từ 15 tuổi trở lên sở hữu tài khoản thanh toán, hơn 90% giao dịch ngân hàng thực hiện trên kênh số, trong khi giao dịch qua mã QR tăng trưởng bình quân 100% mỗi năm trong 5 năm. Đây là cơ sở vàng cho AI. Nhưng dữ liệu cao không đồng nghĩa với dữ liệu tốt. Khi ngân hàng dùng AI để chấm điểm tín dụng cho khách hàng chưa có lịch sử tài chính, chất lượng dữ liệu đầu vào quyết định việc họ được mở ra cơ hội tiếp cận vốn hay bị khóa chặt thêm bởi sai lệch thuật toán. Nếu dữ liệu thiếu, sai hoặc phân mảnh giữa các hệ thống thuế, hải quan, viễn thông, ngân hàng, AI sẽ khuếch đại sự bất cân xứng thông tin thay vì giảm nó.
Khoảng cách giữa công nghệ AI và thực tế quản lý dữ liệu ngân hàng
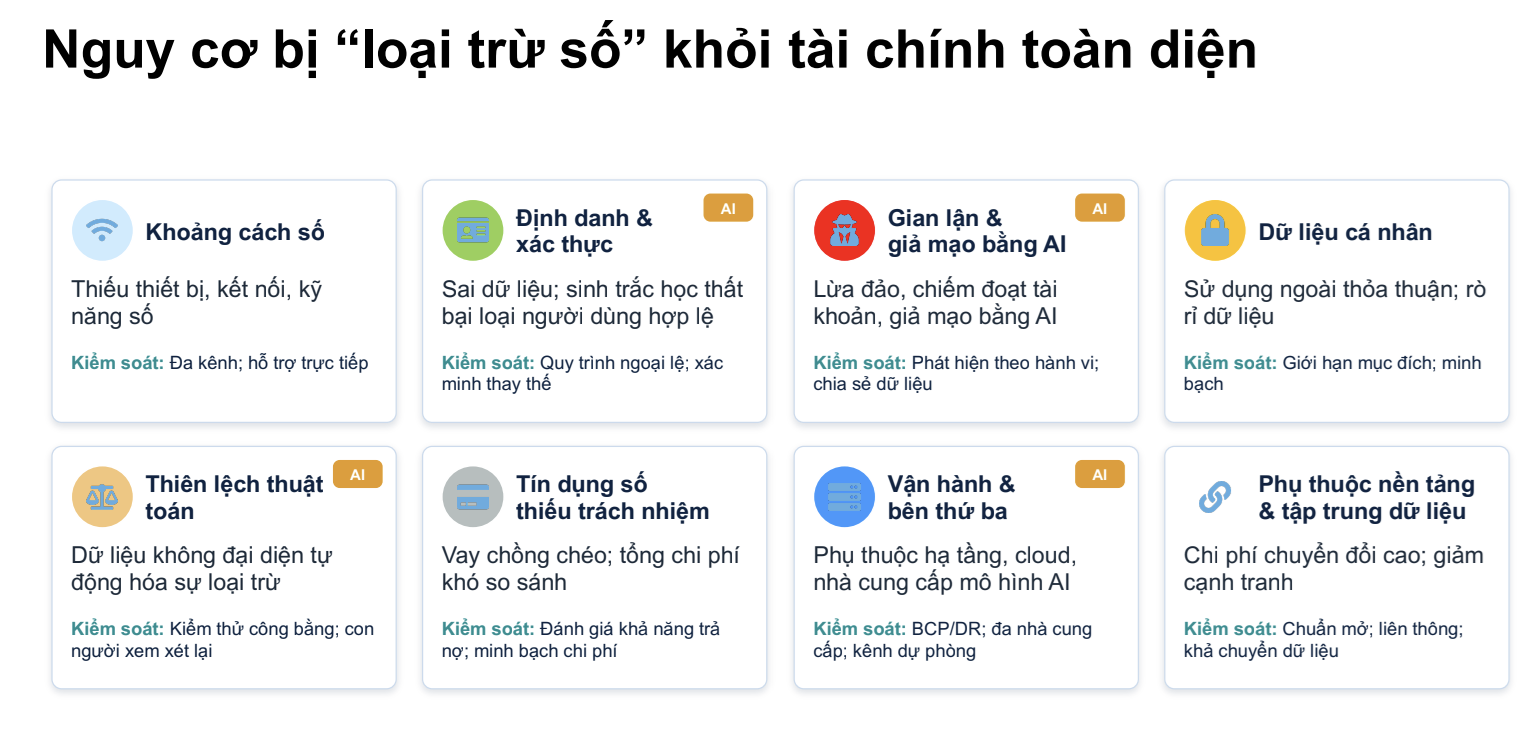
Tại diễn đàn, giới chuyên môn gần như thống nhất: điểm nghẽn của AI ngân hàng Việt không nằm ở hạ tầng kết nối, mà nằm ở dữ liệu và hành lang pháp lý. Hệ thống cáp quang, 5G, nền tảng giao dịch số đã đi khá nhanh, trong khi năng lực quản lý dữ liệu ngân hàng vẫn chắp vá. Nhiều nhà băng nói về AI trong tín dụng xanh, tài trợ chuỗi cung ứng, cá nhân hóa bán lẻ, nhưng ít nơi công khai chiến lược quản lý dữ liệu ngân hàng đi kèm: ai chịu trách nhiệm chuẩn hóa dữ liệu, ai kiểm soát truy cập, ai đánh giá sai lệch mô hình? Bà Võ Thị Trung Trinh nhấn mạnh: muốn AI hoạt động hiệu quả phải có dữ liệu đúng, đủ, sạch, được cập nhật và có khả năng kết nối giữa các hệ thống. Đây không phải câu khẩu hiệu, mà là điều kiện tiên quyết. Khi dữ liệu không chuẩn, ngân hàng có thể dùng AI để tăng tốc phê duyệt, nhưng sẽ tăng tốc cả việc cấp tín dụng sai đối tượng hoặc loại bỏ nhầm khách hàng hợp lệ. Nguy cơ "loại trừ số" vì dữ liệu sinh trắc học sai lệch hay thông tin tín dụng thiếu chính xác đã được cảnh báo rất rõ.

Hạ tầng dữ liệu đô thị và khung 4 tầng: nền móng cho AI có trách nhiệm
Điểm tích cực là một số địa phương bắt đầu coi dữ liệu là hạ tầng, chứ không chỉ là tài sản phụ. TP.HCM đang xây dựng hạ tầng dữ liệu theo 5 lớp, từ nguồn dữ liệu, kết nối tích hợp, quản trị lưu trữ đến phân tích bằng AI và cung cấp dịch vụ dữ liệu, đồng thời chuẩn bị triển khai sàn giao dịch dữ liệu có kiểm soát. Nếu làm tốt, dữ liệu đô thị sẽ giúp ngân hàng xác minh thông tin khách hàng nhanh hơn, chính xác hơn, giảm chi phí và rủi ro. Tuy nhiên, việc truy cập phải được kiểm soát, có mục đích rõ ràng và khả năng truy vết, dữ liệu cần được quản trị trước khi đưa vào AI. Ở cấp hệ thống, khung phân tích 4 tầng mà cơ quan quản lý đưa ra cho thấy cách tiếp cận hợp lý: hạ tầng số và dữ liệu dùng chung là tầng nền, AI là tầng truyền dẫn, trên đó mới xây lợi ích người dùng và cuối cùng là khả năng chống chịu tài chính của người dân. Nếu bỏ qua hai tầng nền này, mọi tuyên bố "AI ngân hàng Việt" chỉ còn là chiến dịch tiếp thị.
Kết luận: muốn AI thông minh, ngân hàng phải trung thực với dữ liệu
AI và dữ liệu đang được gọi là "chìa khóa" định hình dịch vụ tài chính mới, giúp phục vụ khách hàng chưa có lịch sử tài chính, giao dịch giá trị nhỏ của doanh nghiệp siêu nhỏ với chi phí vận hành tối ưu. Nhưng chìa khóa chỉ mở được cửa khi bản thân nó không méo mó. Chất lượng dữ liệu AI, khả năng quản trị, bảo vệ và chia sẻ có trách nhiệm mới là yếu tố quyết định chuyển đổi số ngân hàng đi đến cải thiện tiếp cận tài chính, giảm chi phí xã hội và nâng cao khả năng chống chịu của người dân. Nếu ngân hàng tiếp tục chạy theo các dự án AI hào nhoáng mà không dám đối diện tồn tại dữ liệu nội bộ – từ hồ sơ tín dụng thiếu chuẩn hóa, hệ thống eKYC chưa đồng bộ tới quy trình kiểm soát gian lận rời rạc – thì khoảng cách giữa công nghệ tiên tiến và thực tế xử lý dữ liệu sẽ ngày càng rộng. Con đường hợp lý là xây hạ tầng dữ liệu đô thị, thực thi chuẩn chất lượng dữ liệu và áp dụng khái niệm "AI có trách nhiệm": dữ liệu chuẩn xác, thuật toán minh bạch, cho phép người dùng khiếu nại kết quả. Khi đó, hệ thống thông minh mới có thể đứng vững trên nền tảng dữ liệu đáng tin.