
Hợp nhất sàn chứng khoán: Một thị trường cổ phiếu, nhiều hệ quả
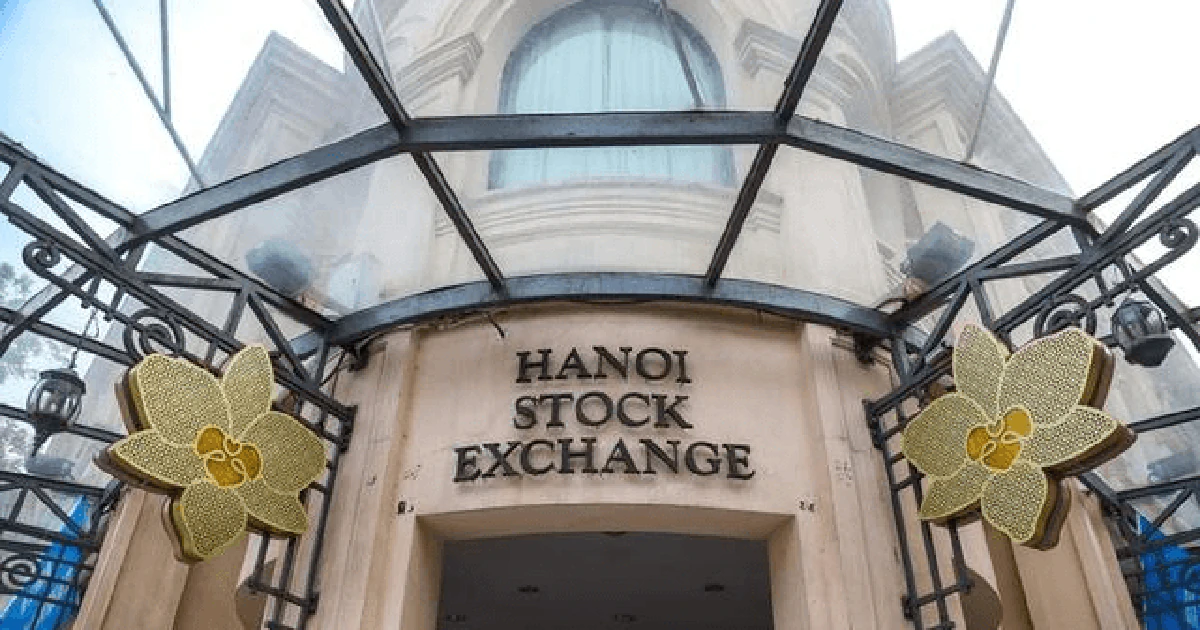
Việc toàn bộ cổ phiếu niêm yết trên Sở Giao dịch Chứng khoán Hà Nội (HNX) được chuyển sang giao dịch tại Sở Giao dịch Chứng khoán TP.HCM (HOSE) là bước hợp nhất sàn chứng khoán nhằm tổ chức lại thị trường cổ phiếu thành một đầu mối tập trung, qua đó đơn giản hóa cấu trúc thị trường, nâng chuẩn quản trị và tiệm cận thông lệ quốc tế về niêm yết, giao dịch và giám sát. Thông báo mới nhất từ Sở Giao dịch Chứng khoán Việt Nam (VNX) không chỉ là điều chỉnh kỹ thuật mà là tín hiệu rõ ràng cho thấy giai đoạn “hai sàn cổ phiếu” đang đi đến hồi kết. Cổ phiếu sẽ về một chỗ, nhưng quyền lợi và cách hành xử của nhà đầu tư sẽ bị thử thách. Người nào coi đây chỉ là động thái hành chính sẽ bỏ lỡ ý nghĩa chiến lược: Việt Nam đang dọn sân cho một thị trường nâng hạng, cạnh tranh hơn.
Mốc thời gian chuyển sàn: Không chỉ là vài ngày tạm ngừng giao dịch
Theo kế hoạch của VNX, ngày 23/12/2026 là phiên giao dịch cuối cùng của toàn bộ cổ phiếu niêm yết tại HNX. Sau đó, các mã thuộc diện chuyển giao sẽ tạm ngừng giao dịch trong hai ngày 24 và 25/12, rồi có phiên đầu tiên trên HOSE vào ngày 28/12. Câu chuyện không nằm ở hai ngày gián đoạn, mà ở việc từ thời điểm đó, mọi cổ phiếu niêm yết sẽ tập trung trên một sàn duy nhất. Theo phương án sắp xếp lại thị trường giao dịch cổ phiếu tại Thông tư 139/2025/TT-BTC, HNX sẽ chuyển trọng tâm sang trái phiếu, phái sinh, UPCoM và các sản phẩm mới như tín chỉ carbon. "Từ thời điểm này, toàn bộ cổ phiếu niêm yết sẽ được tổ chức giao dịch tại HOSE". Nhà đầu tư phải hiểu đây là tái thiết cấu trúc, không phải sự cố hệ thống. Hệ quả là thói quen “so sánh hai sàn” sẽ thuộc về quá khứ, thay bằng việc đánh giá phân khúc sản phẩm theo từng sở giao dịch.
Luật chứng khoán sửa đổi và mục tiêu nâng hạng thị trường
Việc sàn HNX chuyển HOSE không diễn ra trong khoảng trống pháp lý; nó bám sát chiến lược nâng hạng thị trường chứng khoán đã được đặt ra. Tháng 9 vừa qua, thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên nhóm "thị trường mới nổi thứ cấp", một bước tiến được các tổ chức tài chính quốc tế công nhận. Để không thụt lùi sau khi nâng hạng, Bộ Tài chính sẽ trình Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán ngay tại kỳ họp tháng 10/2026. Mục tiêu là hoàn thiện thể chế, giảm điều kiện kinh doanh và thủ tục hành chính, tạo môi trường thuận lợi hơn cho các chủ thể tham gia thị trường. "Việc sửa đổi này sẽ đáp ứng yêu cầu thực tiễn khi thị trường chứng khoán Việt Nam vừa được nâng hạng". Hợp nhất sàn chứng khoán, nâng chuẩn niêm yết, mở rộng không gian cho nhà đầu tư nước ngoài và đa dạng hóa sản phẩm không phải các chiến dịch riêng lẻ; chúng là những mảnh ghép của cùng một bức tranh: cạnh tranh để giữ vị thế trong dòng vốn toàn cầu.
Tác động thực tế: Nhà đầu tư cá nhân và tổ chức cần nhìn khác đi
VNX đã đề nghị doanh nghiệp niêm yết, thành viên thị trường và nhà đầu tư chủ động chuẩn bị, phối hợp với các sở giao dịch trong quá trình chuyển giao. Dù hoạt động giao dịch tại HOSE và các thị trường khác của HNX vẫn diễn ra bình thường trong hai ngày cổ phiếu tạm ngừng, tâm lý chờ đợi và biến động thanh khoản là điều khó tránh. Với nhà đầu tư cá nhân quen với cổ phiếu HNX, việc hợp nhất sàn chứng khoán có thể xóa bỏ phần nào cảm giác "sân nhỏ – dễ thở" và buộc họ làm quen với chuẩn giao dịch, khối lượng và nhịp biến động của HOSE. Nhà đầu tư tổ chức, ngược lại, được hưởng lợi từ cấu trúc thị trường rõ ràng hơn: một sàn cổ phiếu, một sàn trái phiếu – phái sinh, cùng định hướng tăng tỷ trọng nhà đầu tư tổ chức và cắt giảm thủ tục cho nhà đầu tư nước ngoài. Hợp nhất sàn không tự động tạo ra kỷ luật thị trường, nhưng nó loại bỏ nhiều điểm mù cấu trúc vốn khiến việc phân tích và quản trị rủi ro trở nên rối rắm.
Kết luận: Cơ hội từ tái cấu trúc, không chỉ là rủi ro chuyển đổi
Nhìn ở bề nổi, việc sàn HNX chuyển HOSE chủ yếu là thay đổi địa điểm giao dịch của cổ phiếu; nhưng ở tầng sâu, đây là bước chỉnh sửa cấu trúc phục vụ chiến lược nâng hạng thị trường chứng khoán và tăng sức cạnh tranh với chuẩn quốc tế. HOSE trở thành tâm điểm giao dịch cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm, còn HNX tập trung vào trái phiếu, phái sinh, UPCoM và các sản phẩm tài chính mới. Nhà đầu tư nào coi đây là tín hiệu nhiễu sẽ tự thu hẹp cơ hội, trong khi người chuẩn bị sớm về thông tin, quy định và định vị lại danh mục sẽ hưởng lợi từ một thị trường rõ ràng hơn về cấu trúc và kỳ vọng. Hợp nhất sàn chứng khoán và luật chứng khoán sửa đổi không phải cú nhảy vọt hoàn hảo, nhưng là bước đi cần thiết để biến thị trường chứng khoán thành kênh huy động vốn trung – dài hạn đáng tin cậy cho doanh nghiệp và cho cả nền kinh tế.