
Mức vay mới mở rộng hỗ trợ, nhưng không phải khoản cấp tự động
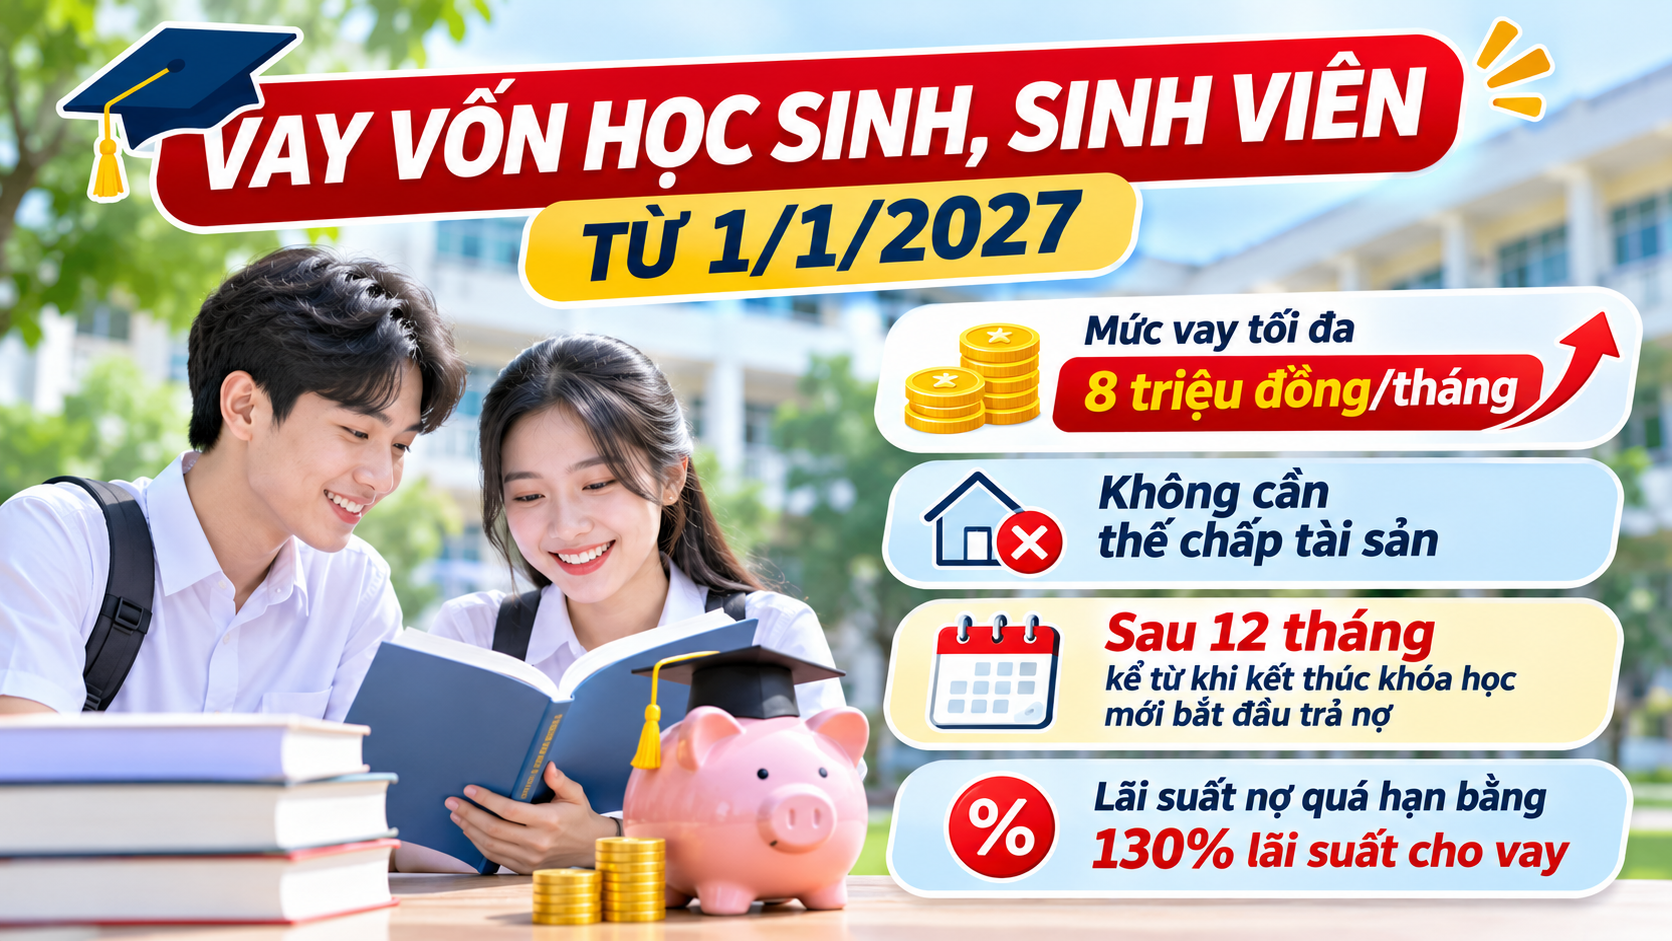
Tín dụng học sinh, sinh viên là chính sách cho vay dành cho người học có hoàn cảnh khó khăn, nhằm hỗ trợ học phí và các chi phí học tập, sinh hoạt trong thời gian theo học tại cơ sở đào tạo đủ điều kiện. Quyết định 50/2026/QĐ-TTg được Thủ tướng Chính phủ ban hành ngày 2/11/2026, cho phép vay tối đa 8 triệu đồng mỗi tháng và có hiệu lực từ ngày 1/1/2027. Đây là thay đổi đáng chú ý với gia đình đang phải cân đối chi phí học hành, nhưng mức tối đa không đồng nghĩa mọi người vay đều nhận đủ. Ngân hàng Chính sách xã hội quyết định khoản vay cụ thể dựa trên nhu cầu của người vay và mức thu học phí. Vì vậy, gia đình nên xem đây là trần hỗ trợ, không phải khoản tiền được bảo đảm giải ngân nguyên mức.
Khoản vay có thể dùng cho học phí, sách vở, phương tiện học tập, ăn ở, đi lại cùng các chi phí học tập và sinh hoạt khác. Ngân hàng Chính sách xã hội có thể báo cáo Bộ Tài chính để trình Thủ tướng xem xét điều chỉnh trần vay trong từng thời kỳ, căn cứ biến động giá cả và mức học phí. Điều đó khiến việc theo dõi thông tin chính thức quan trọng không kém việc tính toán nhu cầu hiện tại.
Ai có thể vay và gia đình cần chuẩn bị gì?
Chính sách áp dụng cho công dân Việt Nam đang theo học tại cơ sở giáo dục đại học, cơ sở khác có hoạt động giáo dục đại học hoặc cơ sở giáo dục nghề nghiệp thuộc hệ thống giáo dục quốc dân. Nhóm đủ điều kiện gồm người học mồ côi theo các trường hợp được quy định; thành viên hộ nghèo, hộ cận nghèo hoặc hộ có mức sống trung bình; và người có gia đình gặp khó khăn tài chính do tai nạn, bệnh tật, thiên tai, hỏa hoạn hoặc dịch bệnh trong thời gian học, có xác nhận hằng năm của Ủy ban nhân dân cấp xã nơi cư trú. Do tiêu chí không chỉ xét tình trạng học tập, gia đình nên kiểm tra kỹ căn cứ chứng minh hoàn cảnh trước khi nộp hồ sơ.
Vay học sinh sinh viên được thực hiện thông qua hộ gia đình; đại diện hộ đứng tên vay và giao dịch với Ngân hàng Chính sách xã hội. Nếu hộ không còn thành viên từ đủ 18 tuổi có khả năng đứng tên theo quy định, học sinh, sinh viên có thể trực tiếp vay. Người học năm thứ nhất cần giấy báo trúng tuyển hoặc xác nhận của cơ sở đào tạo; từ năm thứ hai trở đi phải có xác nhận hằng năm về việc đang theo học để ngân hàng làm căn cứ giải ngân. Nắm rõ ai là người vay trên hợp đồng và hồ sơ cần bổ sung theo từng năm sẽ giúp tránh nhầm lẫn về trách nhiệm trả nợ.
Lãi quá hạn là rủi ro cần tính trước
Lãi suất khoản vay được áp dụng theo lãi suất cho vay hộ nghèo trong từng thời kỳ do Thủ tướng quy định. Khi phát sinh nợ quá hạn, lãi suất bằng 130% lãi suất cho vay. Đây là điểm người vay và gia đình không nên để đến lúc chậm trả mới tìm hiểu: mức lãi cao hơn áp dụng trên phần dư nợ gốc bị chuyển quá hạn, theo quy định về chuyển nợ. Nếu dùng vốn sai mục đích hoặc không trả đúng hạn mà không được ngân hàng chấp thuận điều chỉnh kỳ hạn hay gia hạn, ngân hàng thực hiện chuyển phần dư nợ gốc liên quan sang nợ quá hạn.
Khi gặp khó khăn trong việc trả theo kỳ, khách hàng có thể gửi đề nghị để ngân hàng xem xét điều chỉnh kỳ hạn. Nếu không trả được vào kỳ cuối cùng, ngân hàng có thể xem xét gia hạn; thời gian gia hạn tối đa bằng một nửa thời hạn trả nợ. Đây không phải quyền gia hạn tự động, nên liên hệ ngân hàng sớm và lưu hồ sơ trao đổi là lựa chọn thận trọng hơn việc chờ khoản vay quá hạn.
Thời gian trả nợ và những điểm cần rà soát
Trong thời gian được giải ngân, người vay chưa phải trả gốc và lãi, nhưng lãi được tính từ ngày nhận khoản vay đầu tiên đến khi trả hết nợ gốc. Sau khi kết thúc khóa học 12 tháng, khách hàng phải bắt đầu trả gốc và lãi; người vay được trả trước hạn mà không chịu lãi phạt. Thời hạn và kỳ trả nợ do Ngân hàng Chính sách xã hội quyết định, với nguyên tắc hạn chế dồn áp lực tài chính vào một thời điểm. Vì thế, gia đình nên đọc kỹ hợp đồng để biết lịch giải ngân, thời điểm bắt đầu trả và từng kỳ hạn cụ thể thay vì chỉ chú ý đến mức vay sinh viên tối đa.
Quy định mới có hiệu lực từ ngày 1/1/2027; mức vay tối đa áp dụng cho các khoản giải ngân mới từ thời điểm đó. Hợp đồng ký trước ngày hiệu lực tiếp tục thực hiện theo cam kết đã ký, trừ trường hợp điều chỉnh kỳ hạn trả nợ được áp dụng cho các kỳ tiếp theo theo quy định mới. Kết luận thực tế rất rõ: khoản vay có thể giúp người học duy trì việc học, nhưng chỉ phát huy tác dụng khi gia đình xác minh đủ điều kiện, dùng vốn đúng mục đích và chủ động xử lý nguy cơ chậm trả trước khi phát sinh nợ quá hạn.