
Kế hoạch sức khỏe tuổi 40 là gì và vì sao gắn chặt với tiền của gia đình?
Kế hoạch sức khỏe tuổi 40 là việc chủ động đánh giá nguy cơ bệnh tật, tầm soát định kỳ, điều chỉnh lối sống và chuẩn bị nguồn lực chăm sóc y tế, nhằm bảo vệ khả năng lao động cũng như sự ổn định tài chính của gia đình trong trung và dài hạn. Ở tuổi 40+, phần lớn chúng ta không chỉ lo cho bản thân mà còn gánh trên vai học phí của con, khoản vay mua nhà, và cả chi phí chăm sóc cha mẹ già. Với người sau tuổi 40 đang đóng góp phần thu nhập quan trọng, tác động của bệnh tật vượt ra ngoài chi phí điều trị. Một nghiên cứu tại Việt Nam cho thấy bệnh không lây nhiễm làm tăng số ngày lao động bị mất và kéo thu nhập giảm xuống. Bỏ qua sức khỏe lúc này đồng nghĩa đặt cả kế hoạch tài chính gia đình lên bàn cược.
Biến cố sức khỏe: Khi một cơn bệnh kéo sụp cả kế hoạch tài chính
Người trên 40 thường là nguồn thu nhập chính, cùng lúc hỗ trợ con cái và cha mẹ lớn tuổi. Khi biến cố sức khỏe xảy ra, cái giá phải trả không chỉ là vài tháng điều trị mà là chuỗi gián đoạn công việc, giảm thu nhập và áp lực nợ nần kéo dài. Nghiên cứu sử dụng dữ liệu hộ gia đình tại Việt Nam cho thấy bệnh không lây nhiễm có liên quan đến số ngày lao động bị mất nhiều hơn và thu nhập từ tiền lương, tự kinh doanh phi nông nghiệp thấp hơn; các hộ bị ảnh hưởng phải nhận hỗ trợ từ người thân, vay nợ hoặc bán tài sản để ứng phó. Khi khả năng làm việc giảm nhưng các khoản chi vẫn tiếp diễn, kế hoạch đóng học phí cho con, trả nợ hay tích lũy đều phải điều chỉnh. Nói cách khác, muốn bảo vệ tài chính gia đình thì phải xem sức khỏe trụ cột là một hạng mục rủi ro bắt buộc trong mọi kế hoạch.
Một trường hợp cụ thể cho thấy hết sự mong manh đó: người đàn ông 41 tuổi, trụ cột kinh tế, phát hiện ung thư vòm họng giai đoạn I, đang gánh khoản vay mua nhà trong khi con vẫn độ tuổi đi học. May mắn, bệnh được phát hiện sớm, chưa di căn, chi phí điều trị không làm đảo lộn hoàn toàn khoản tích lũy. Theo Hiệp hội Ung thư Hoa Kỳ, tỷ lệ sống tương đối sau 5 năm của ung thư vòm họng còn khu trú khoảng 86%. Đây là minh chứng rõ ràng cho giá trị của tầm soát sớm: phát hiện kịp thời thì cơ hội sống cao hơn, thời gian gián đoạn công việc ngắn hơn và gánh nặng tài chính cũng nhẹ hơn. Nếu phát hiện muộn, cùng một căn bệnh có thể đẩy cả gia đình vào vòng xoáy nợ nần khó thoát.
Những “quả bom chậm” sau tuổi 40: bệnh âm thầm nhưng đánh thẳng vào ví tiền
Điều nguy hiểm ở tuổi 40+ là cảm giác “mình vẫn khỏe” trong khi bên trong cơ thể, nhiều quá trình bệnh lý đã khởi động âm thầm. Một phân tích tại Việt Nam ghi nhận khoảng một phần ba người trong nhóm 45–54 tuổi bị tăng huyết áp; tỷ lệ này là khoảng 24% ở nhóm 35–44 tuổi và tăng lên 55% ở nhóm 55–64 tuổi. Hướng dẫn y tế mới cũng nêu rõ nguy cơ mắc bệnh không lây nhiễm tăng theo tuổi, đặc biệt từ 40 trở lên. Nhiều bệnh lý thường gặp ở tuổi cao như tăng huyết áp, xơ vữa động mạch, đái tháo đường, tai biến mạch máu não đều là những quá trình âm thầm, tích lũy trong hàng chục năm. Ở tuổi 60–70, rất nhiều người chỉ còn là đang “trả nợ” cho những gì đã diễn ra từ tuổi 40–50. Đó không chỉ là vấn đề sức khỏe mà là chi phí y tế, thuốc men, chăm sóc dài hạn làm bào mòn mọi khoản tiết kiệm.
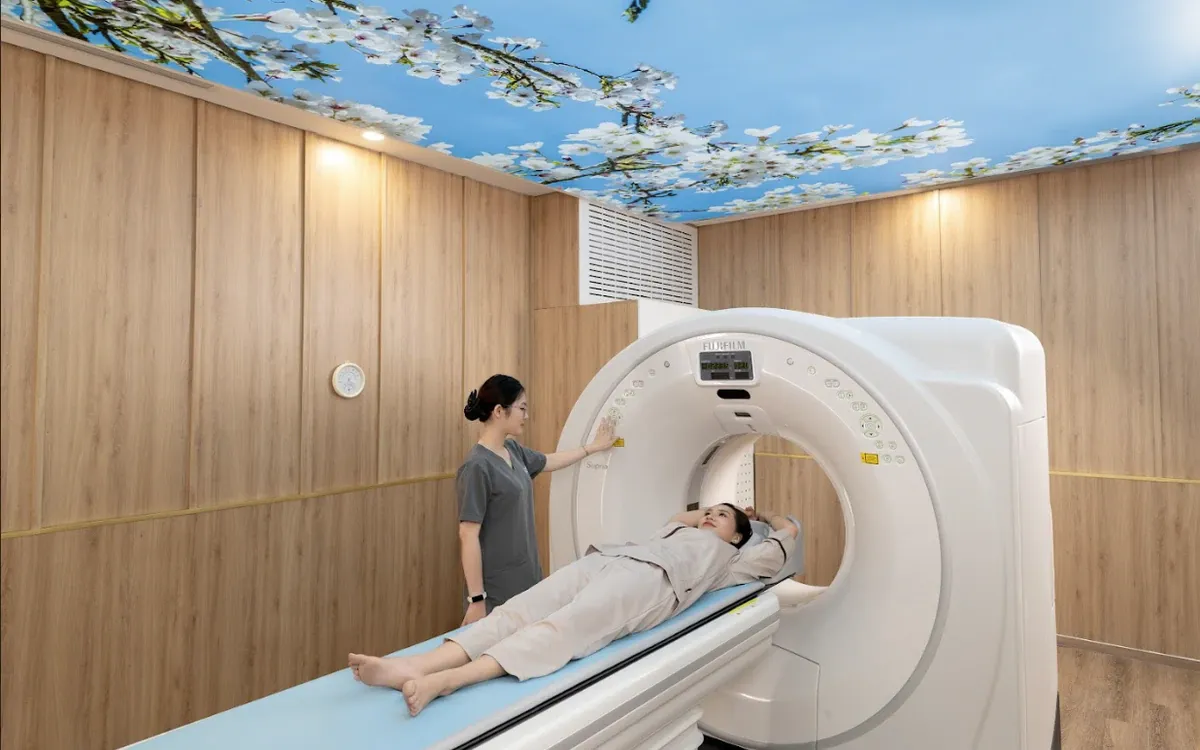
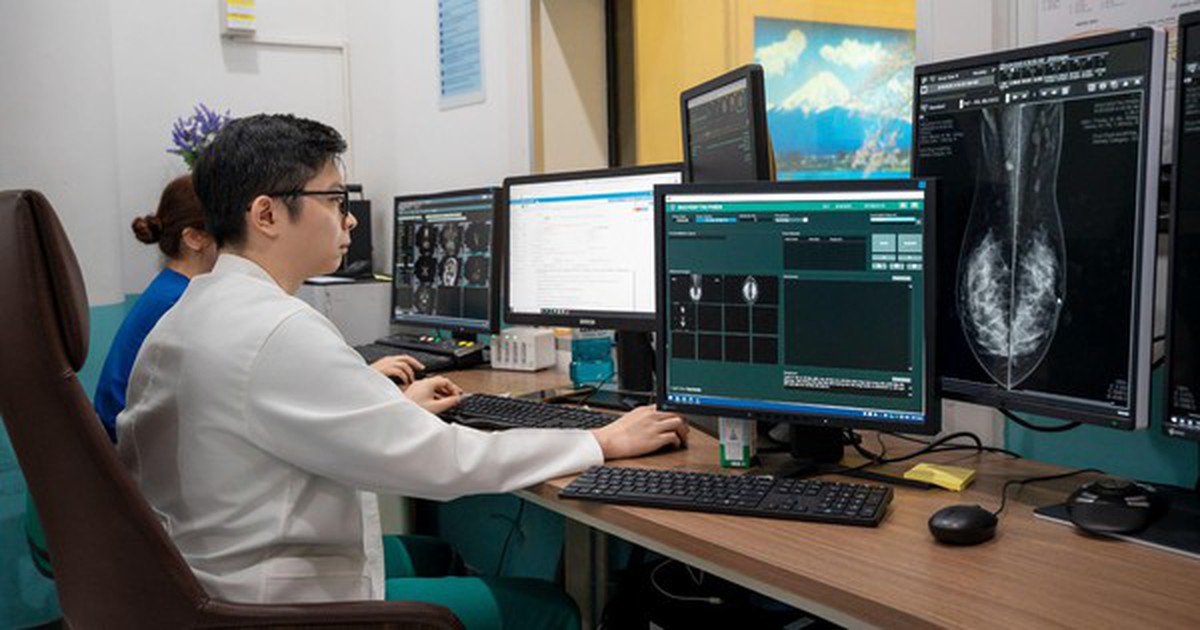
Trong bối cảnh đó, các chương trình tầm soát sớm đóng vai trò như hệ thống cảnh báo tài chính cho gia đình. Một hệ thống ứng dụng trí tuệ nhân tạo đã tầm soát cho hơn 42.000 khách hàng, ghi nhận 71.633 vấn đề sức khỏe cần lưu ý và phát hiện gần 200 trường hợp ung thư giai đoạn sớm. Những trường hợp nghi ngờ ung thư được bác sĩ tư vấn hướng xử trí hoặc chuyển đến chuyên khoa phù hợp để tiếp tục đánh giá. Con số khô khan này là lời nhắc rõ ràng: nếu không chủ động tầm soát, rất nhiều “quả bom chậm” sẽ nổ đúng lúc ta đang ở đỉnh trách nhiệm tài chính. Kế hoạch sức khỏe tuổi 40 vì thế không phải trò xa xỉ, mà là một dạng bảo hiểm cho tương lai thu nhập của cả nhà.
Vì sao tuổi 40 là “thời điểm vàng” để phòng ngừa bệnh tim mạch và chuẩn bị sống khỏe tự chủ?
Các chuyên gia cho rằng việc chuẩn bị kiến thức và sức khỏe cho tuổi già từ tuổi 40 là phù hợp cả về mặt sinh học lẫn thực tiễn. Tuổi 40 là ngưỡng đặc biệt: các yếu tố nguy cơ bắt đầu lộ diện nhưng cơ thể vẫn còn khả năng đảo ngược. Ở tuổi này, thành mạch máu kém đàn hồi hơn, huyết áp có xu hướng nhích lên, chuyển hóa mỡ và đường chậm lại, cân nặng tăng trong khi vận động giảm. Nghịch lý là nhiều người vẫn thấy mình khỏe nên chủ quan, trong khi xơ vữa đã âm thầm khởi phát. Trong chuyên ngành tim mạch, bệnh mạch máu được gọi là “kẻ giết người thầm lặng”: đến khi có biểu hiện thì thường đã là nhồi máu cơ tim hoặc đột quỵ. Một ca đột quỵ không chỉ đe dọa tính mạng mà còn có thể để lại di chứng liệt, mất khả năng tự chăm sóc, biến người bệnh và cả gia đình thành gánh nặng kéo dài. Muốn sống khỏe tự chủ về già, tuổi 40 là lúc khó nhưng còn kịp để thay đổi.
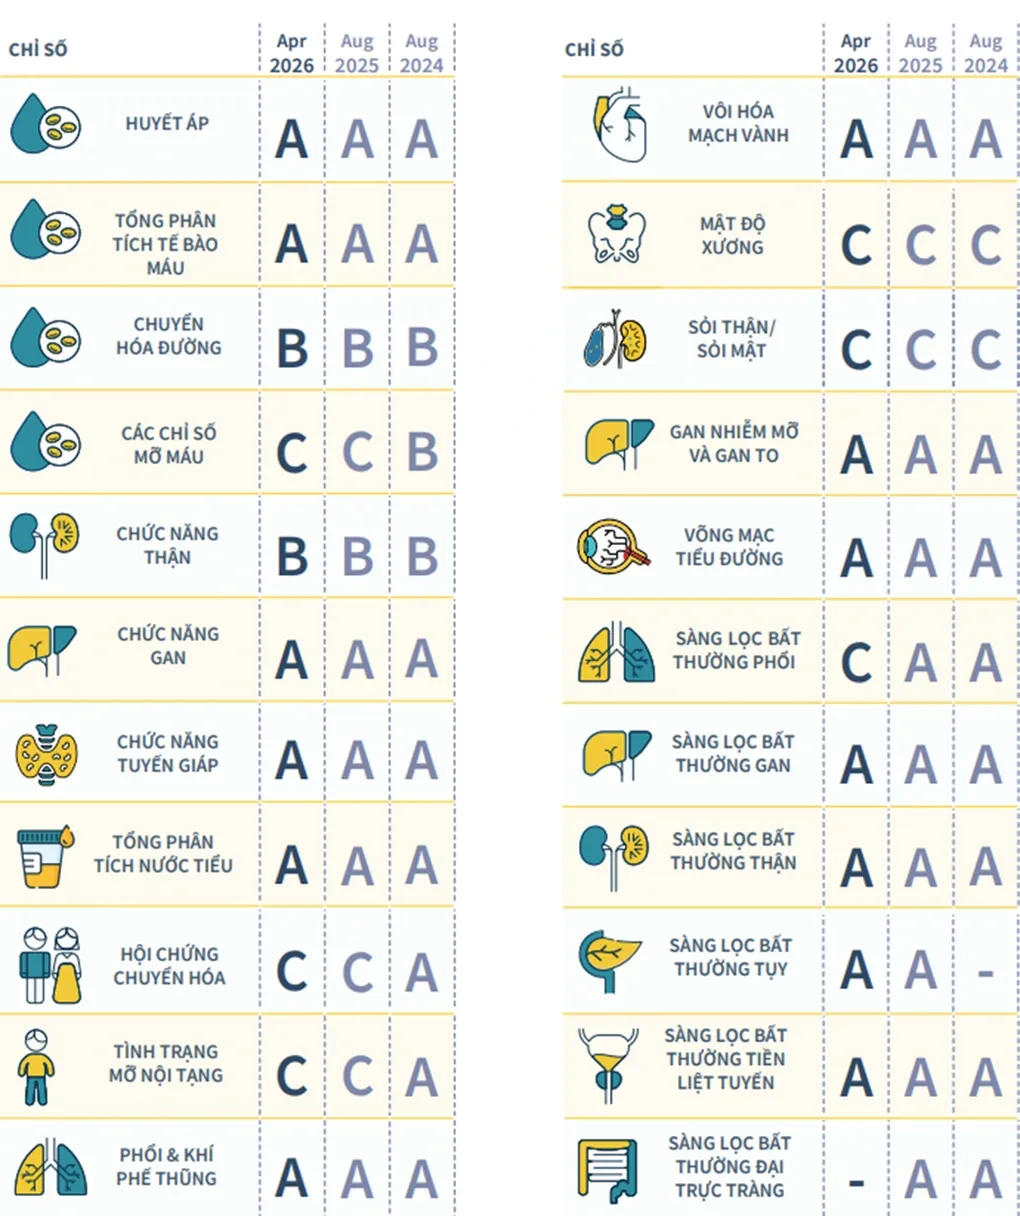
Kế hoạch sức khỏe tuổi 40 vì thế phải đặt trọng tâm vào phòng ngừa bệnh tim mạch. Theo các bác sĩ, mỗi người nên biết rõ huyết áp, đường huyết, mỡ máu, cân nặng, vòng eo của mình. Đó là những con số rẻ hơn bất kỳ hóa đơn viện phí nào. Về lối sống, chỉ cần đi bộ nhanh, đạp xe, vận động vừa sức mỗi ngày cũng đủ giúp mạch máu dẻo dai hơn, huyết áp ổn định hơn. Song song là giảm muối, giảm mỡ động vật, đồ ngọt, rượu bia, tăng rau xanh và đặc biệt bỏ thuốc lá – yếu tố nguy cơ tim mạch mà mỗi người hoàn toàn có thể loại bỏ. “Nghe qua thì đây đều là những lời khuyên quen thuộc. Nhưng chính sự bền bỉ với những điều quen thuộc ấy, duy trì trong mười, hai mươi năm, mới là thứ tạo ra khác biệt cho tuổi già”. Đầu tư cho sức khỏe ở tuổi 40 là khoản đầu tư sinh lời chắc chắn: không phải để sống càng lâu càng tốt
Sức khỏe là hạng mục bắt buộc trong mọi kế hoạch bảo vệ tài chính gia đình
Những động thái chính sách mới càng củng cố luận điểm rằng sức khỏe trung niên phải được đưa vào kế hoạch gia đình dài hạn. Hướng dẫn của ngành y nêu rõ nguy cơ bệnh không lây nhiễm tăng mạnh từ 40 tuổi trở lên. Thông tư về Chương trình mục tiêu quốc gia chăm sóc sức khỏe, dân số và phát triển giai đoạn 2026–2035 quy định sẽ tổ chức hướng dẫn, cung cấp kiến thức và kỹ năng chuẩn bị cho tuổi già từ 40 tuổi trở lên cho cán bộ y tế – dân số các cấp. Các địa phương được yêu cầu lồng ghép nội dung chuẩn bị cho tuổi già vào hoạt động câu lạc bộ chăm sóc người cao tuổi và sinh hoạt văn hóa cộng đồng. Nói cách khác, Nhà nước đã coi việc chuẩn bị sức khỏe sau 40 là chiến lược thích ứng với già hóa dân số, còn với mỗi gia đình, đó là chiến lược bảo vệ tài chính không thể thiếu.
Thực tế, chúng ta đã kéo dài được tuổi thọ nhưng chưa kéo dài tương xứng số năm sống khỏe. Sống lâu mà phần lớn quãng đời sau phải gắn với thuốc men, bệnh viện, và phụ thuộc vào người khác không phải là điều đa số mong muốn. Đầu tư cho sức khỏe ở tuổi 40 vì vậy cần được xem là một dạng “bảo hiểm nội tại”: giảm rủi ro mất thu nhập vì bệnh, giảm chi phí y tế dài hạn, tăng khả năng sống khỏe tự chủ. Chuẩn bị cho tuổi già, suy cho cùng, chính là món quà chúng ta dành cho chính mình của 20–30 năm sau. Nhưng món quà đó không chỉ dành cho bản thân, mà còn cho cả vợ/chồng, con cái và cha mẹ – những người sẽ chịu ảnh hưởng trực tiếp nếu trụ cột gia đình ngã bệnh. Bài toán tài chính gia đình sau tuổi 40 vì thế không thể tách rời bài toán sức khỏe.