
Sau 40 tuổi: sức khỏe không chỉ là chuyện cá nhân
Kế hoạch sức khỏe tuổi 40 là cách mỗi người sau trung niên chủ động kiểm tra, theo dõi và phòng ngừa bệnh mãn tính, coi sức khỏe như một phần của chiến lược bảo vệ thu nhập, tài chính gia đình và tương lai con cái, thay vì chỉ chữa cháy khi biến cố xảy ra bất ngờ.Ở tuổi ngoài 40, đa số chúng ta vẫn là trụ cột: duy trì thu nhập, chăm sóc con cái và hỗ trợ cha mẹ lớn tuổi. Khi đó, một chẩn đoán tăng huyết áp, tiểu đường hay ung thư không chỉ làm thay đổi cuộc sống cá nhân mà còn làm gián đoạn công việc, thu nhập và toàn bộ kế hoạch của gia đình. Vì vậy, sức khỏe không thể tiếp tục đứng ngoài sổ tay kế hoạch dài hạn – nó là nền móng cho mọi quyết định tài chính sau này.
Biến cố sức khỏe: cú sốc tài chính ít người tính trước
Một biến cố sức khỏe ở tuổi 40+ là cú sốc kép: vừa làm suy giảm khả năng lao động, vừa kéo theo chi phí điều trị và chăm sóc dài hạn. Nghiên cứu trên các hộ gia đình Việt Nam cho thấy, khi người trưởng thành mắc bệnh không lây nhiễm, số ngày lao động bị mất tăng lên, thu nhập từ tiền lương và hoạt động tự kinh doanh giảm, nhiều gia đình phải vay nợ, bán tài sản hoặc nhờ hỗ trợ từ người thân để ứng phó. Trong bối cảnh bạn đang gánh học phí cho con, khoản vay mua nhà và trách nhiệm với cha mẹ, việc thu nhập giảm đột ngột khiến những mục tiêu như trả nợ hay tích lũy phải điều chỉnh. Nói thẳng: nếu sức khỏe gục ngã, mọi kế hoạch tài chính gia đình có thể đổ domino.
Vì sao kiểm tra sức khỏe định kỳ là “bảo hiểm” cho túi tiền?
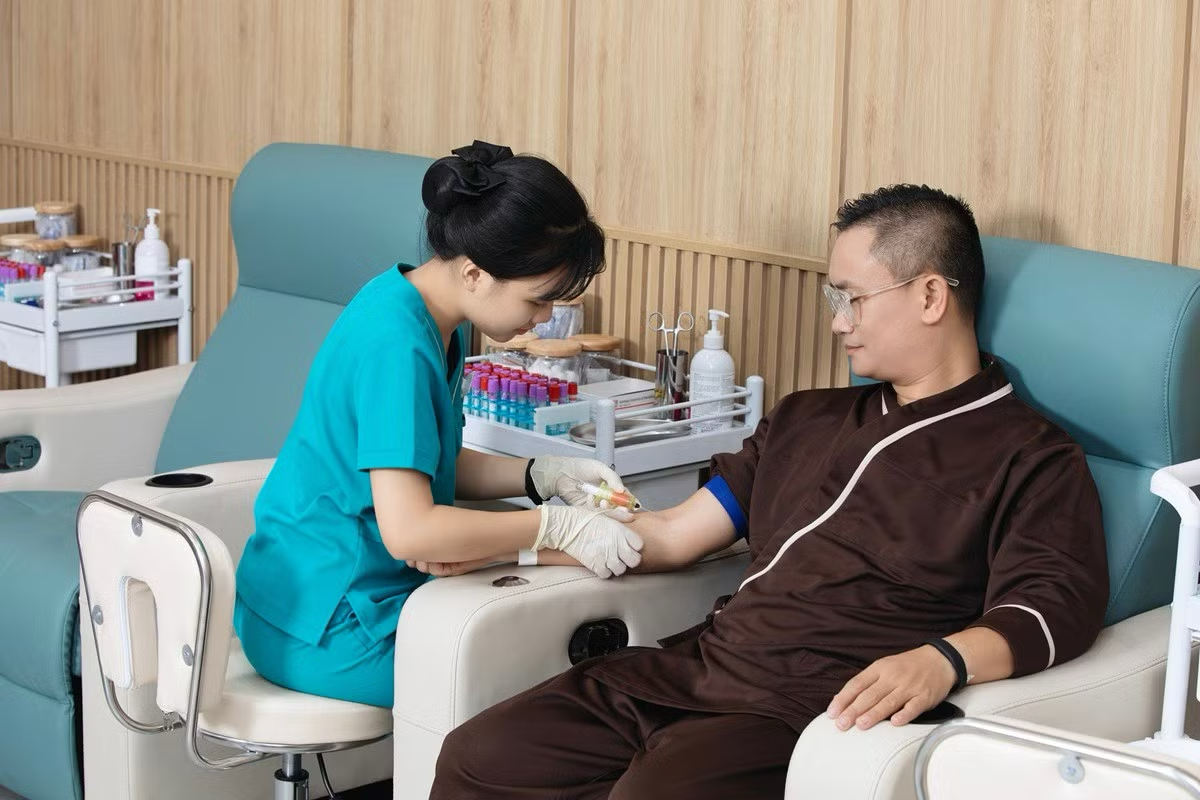
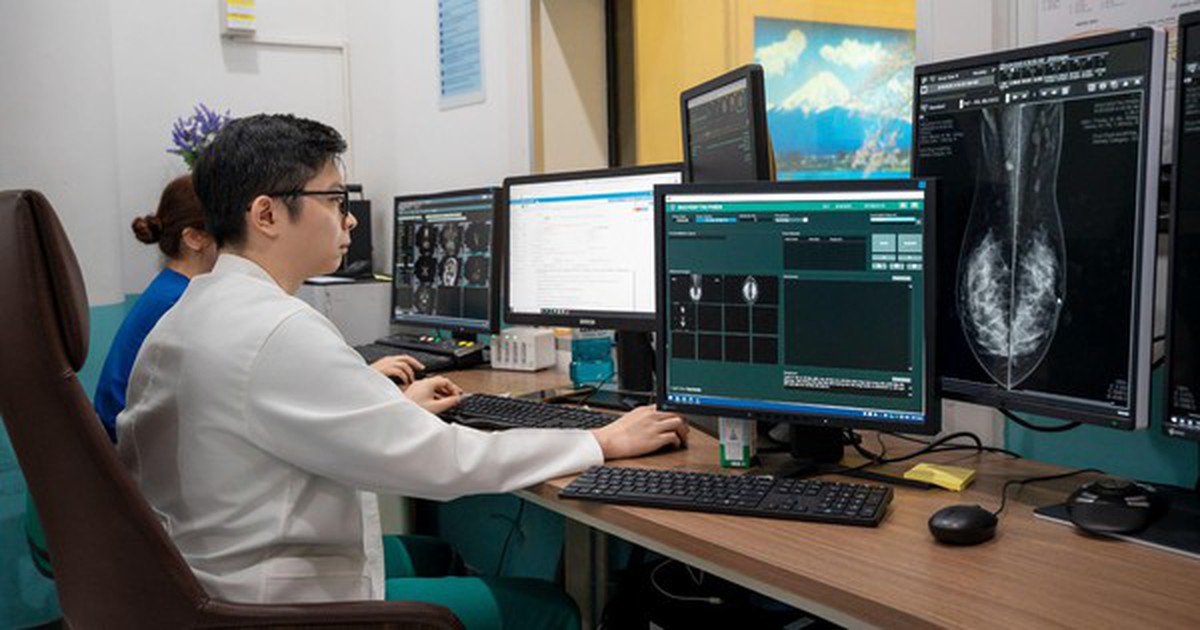
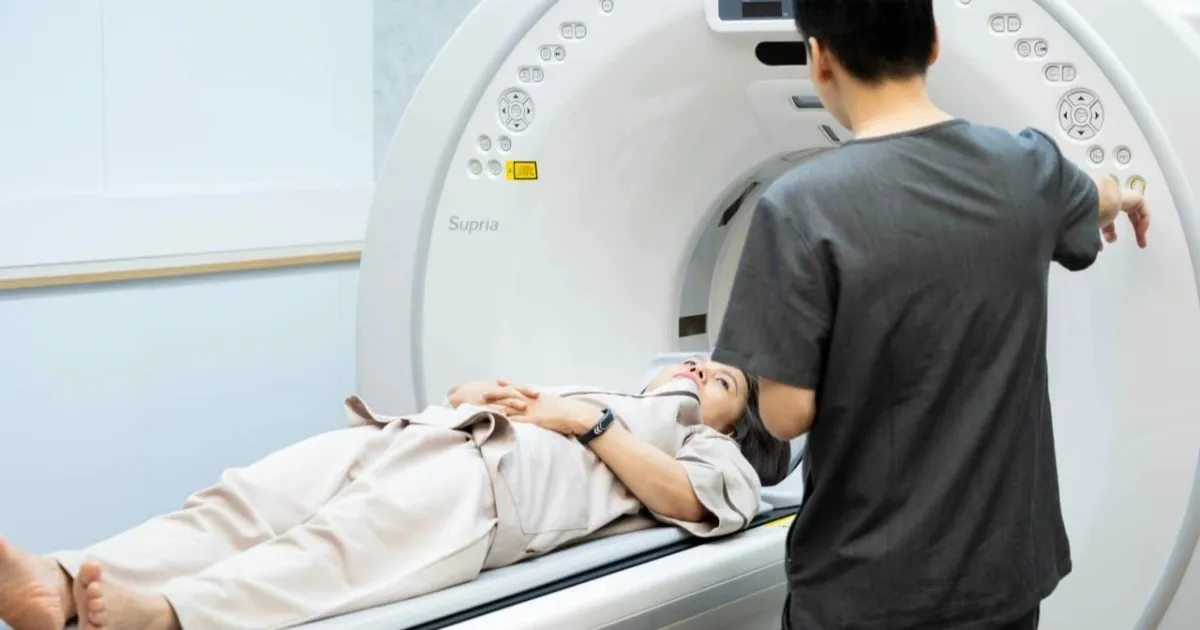
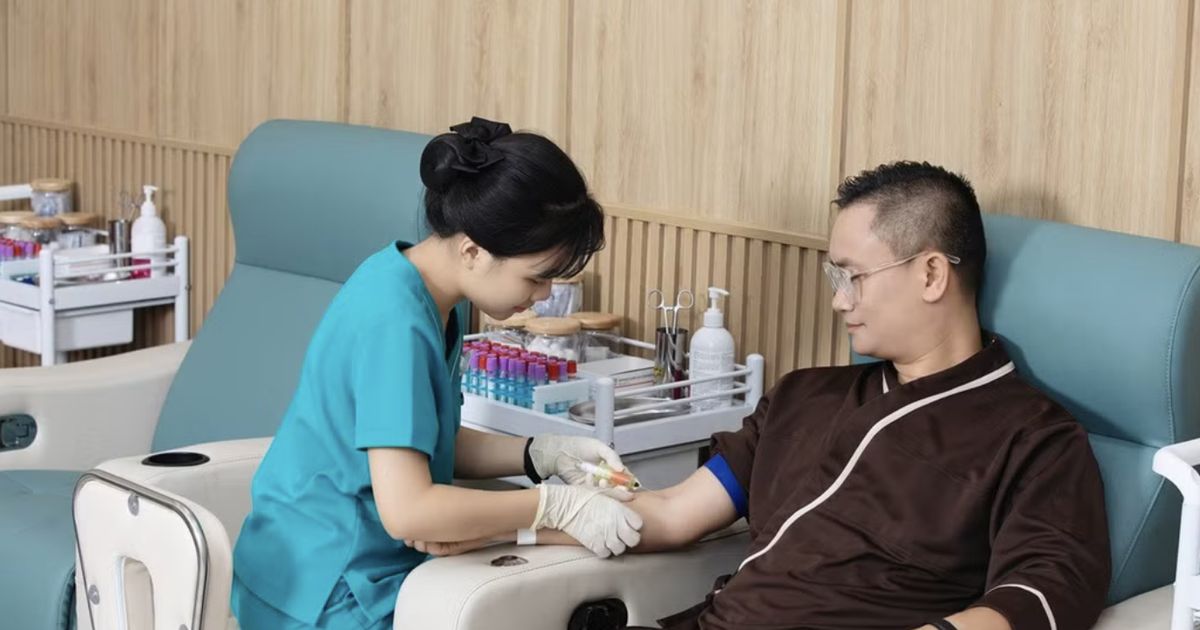
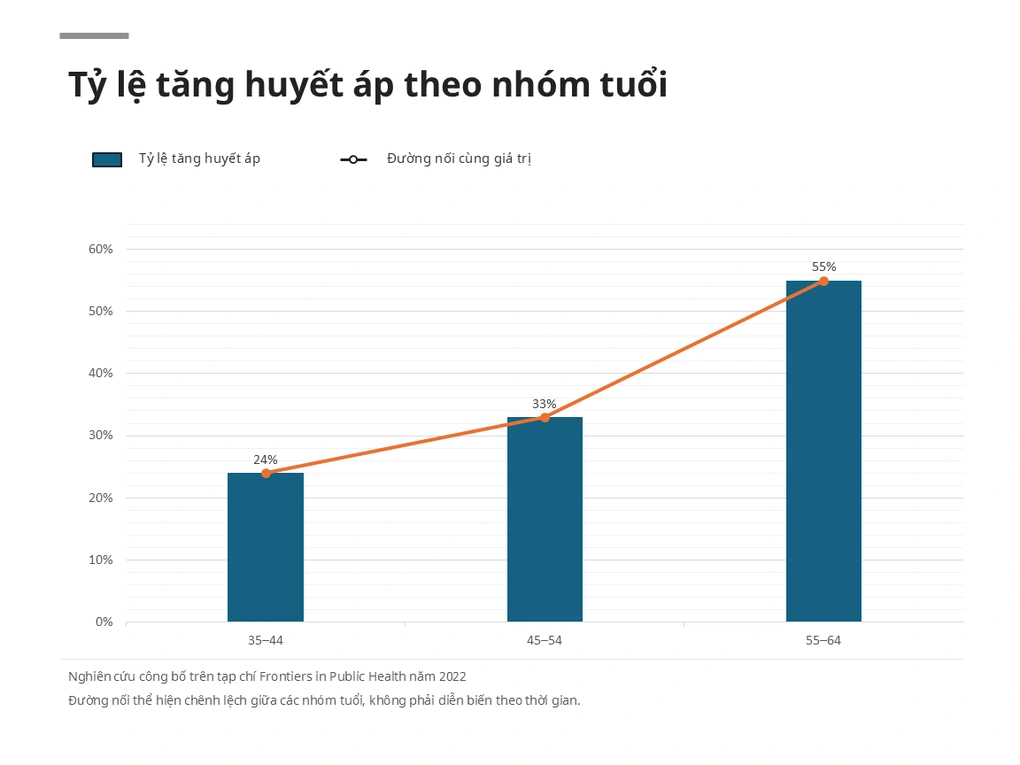
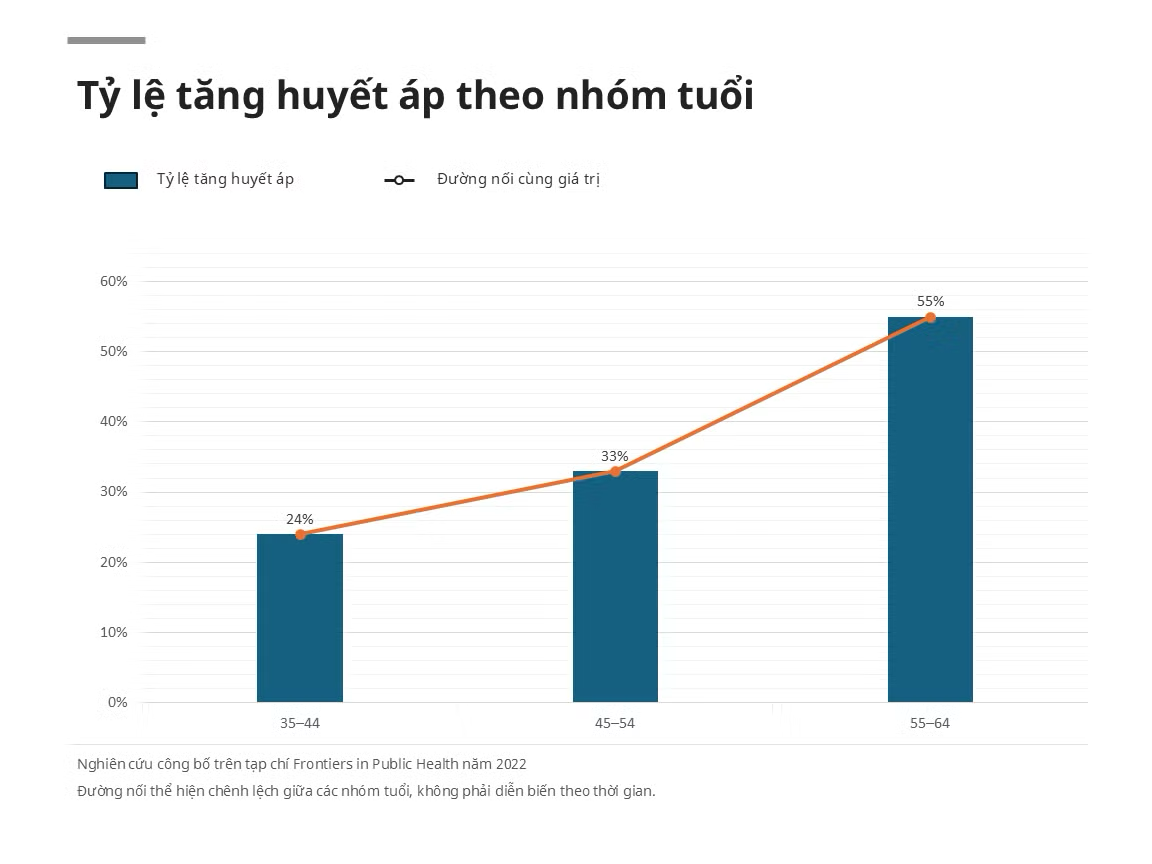
Tuổi 40 không phải mốc cơ thể bỗng dưng suy sụp, nhưng là giai đoạn các yếu tố nguy cơ tim mạch, chuyển hóa và bệnh mạn tính xuất hiện phổ biến hơn. Phân tích STEPS năm 2020 ghi nhận khoảng một phần ba người 45–54 tuổi bị tăng huyết áp, 24% ở nhóm 35–44 và 55% ở nhóm 55–64. Những con số này nói lên một điều: nếu không kiểm tra sức khỏe định kỳ, bạn đang phó mặc tài chính gia đình cho may rủi. Chủ động đánh giá nguy cơ và tầm soát phù hợp giúp người sau 40 bớt bị động trước biến cố sức khỏe. Tầm soát không loại bỏ hoàn toàn nguy cơ mắc bệnh, nhưng giúp nhận diện sớm bất thường hoặc yếu tố nguy cơ, để theo dõi và xử lý phù hợp. Phát hiện sớm thường đồng nghĩa chi phí điều trị hợp lý hơn và ít ảnh hưởng tới thu nhập.
Kế hoạch sức khỏe tuổi 40: đặt lịch tầm soát như đặt lịch tài chính
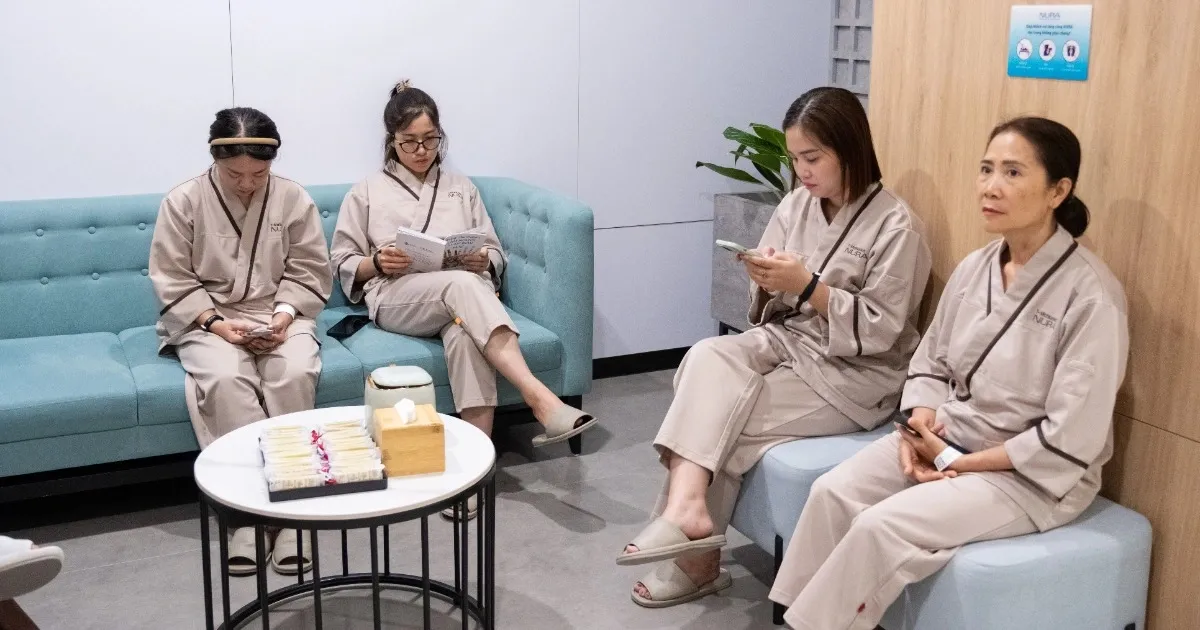
Nếu bạn đã quen với việc lập kế hoạch trả nợ, gửi tiết kiệm, thì hãy thêm một mục bắt buộc: kế hoạch sức khỏe tuổi 40. Theo bác sĩ, tuổi 40 là mốc để mỗi người cùng bác sĩ rà soát sức khỏe, xác định các chỉ số cần theo dõi và thói quen cần điều chỉnh, qua đó chủ động hơn trong quản lý nguy cơ. Kiểm tra sức khỏe định kỳ không phải đi khám cho có, mà cần gói khám phù hợp độ tuổi, tiền sử cá nhân; được bác sĩ tư vấn, giải thích rõ kết quả; và có hướng dẫn cụ thể khi phát hiện bất thường. Khoảng cách giữa các lần khám nên tuân thủ khuyến nghị bác sĩ. Về bản chất, mỗi lần tầm soát là một lần bạn “audit” lại rủi ro sức khỏe, từ đó điều chỉnh cả kế hoạch chi tiêu, làm việc và chăm sóc người thân cho phù hợp.
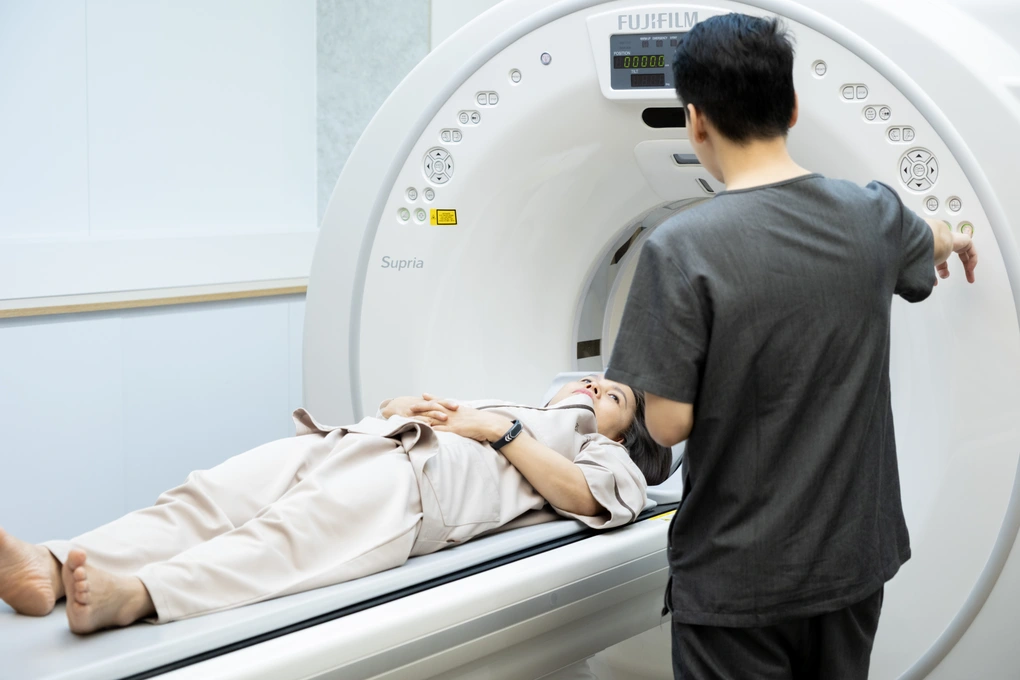
Không bỏ qua tuổi 40: giảm gánh nặng khi về già, giữ vững tài chính gia đình
Các hướng dẫn chuyên môn cho thấy nguy cơ mắc bệnh không lây nhiễm tăng theo tuổi, đặc biệt từ 40 trở lên. Nếu bị tăng huyết áp, tiểu đường hay bệnh mạn tính ở tuổi này mà không được phát hiện và kiểm soát, chúng sẽ tiến triển âm thầm, trở thành gánh nặng sức khỏe và tài chính khi bạn về già. Tuổi 40 không phải thời điểm phải lo sợ bệnh tật, mà là đoạn đường bạn còn nhiều năm làm việc và chăm lo gia đình; hiểu nguy cơ cá nhân, kiểm tra phù hợp và theo dõi sức khỏe định kỳ giúp bạn chủ động hơn trước biến cố khó dự báo. Về mặt tài chính, đó là cách phòng ngừa bệnh mãn tính trước khi chúng kịp ăn mòn thu nhập, quỹ dự phòng và tương lai con cái. Kết luận rõ ràng: muốn bảo vệ tài chính gia đình, hãy bắt đầu bằng việc bảo vệ sức khỏe sau tuổi 40.