
AI agents ngân hàng là gì và vì sao 50% giao dịch có thể được tự động hóa?
AI agents ngân hàng là các chương trình phần mềm có khả năng tự phân tích dữ liệu, lập kế hoạch và thực hiện thay khách hàng những giao dịch tài chính lặp lại hoặc phức tạp trong phạm vi được ngân hàng cho phép, giúp tự động hóa giao dịch ở quy mô lớn mà vẫn duy trì kiểm soát và tuân thủ. AI agents ngân hàng không chỉ là chatbot trả lời câu hỏi, mà là “trợ lý tài chính” có thể chủ động đề xuất, đặt lịch, thậm chí tự thực hiện chuyển tiền, thanh toán hóa đơn, đầu tư định kỳ dựa trên thói quen và mục tiêu tài chính của từng người dùng. Theo dự báo của Phó Tổng Giám đốc VietinBank, trong 3 năm tới khoảng 50% giao dịch ngân hàng có thể đi qua AI agent. Đây không phải viễn cảnh xa vời, mà là bước tiếp theo của làn sóng số hóa đã đưa 99% giao dịch lên kênh số hiện nay.
Smart Banking 2026: Vì sao thời điểm của AI agents đã đến?
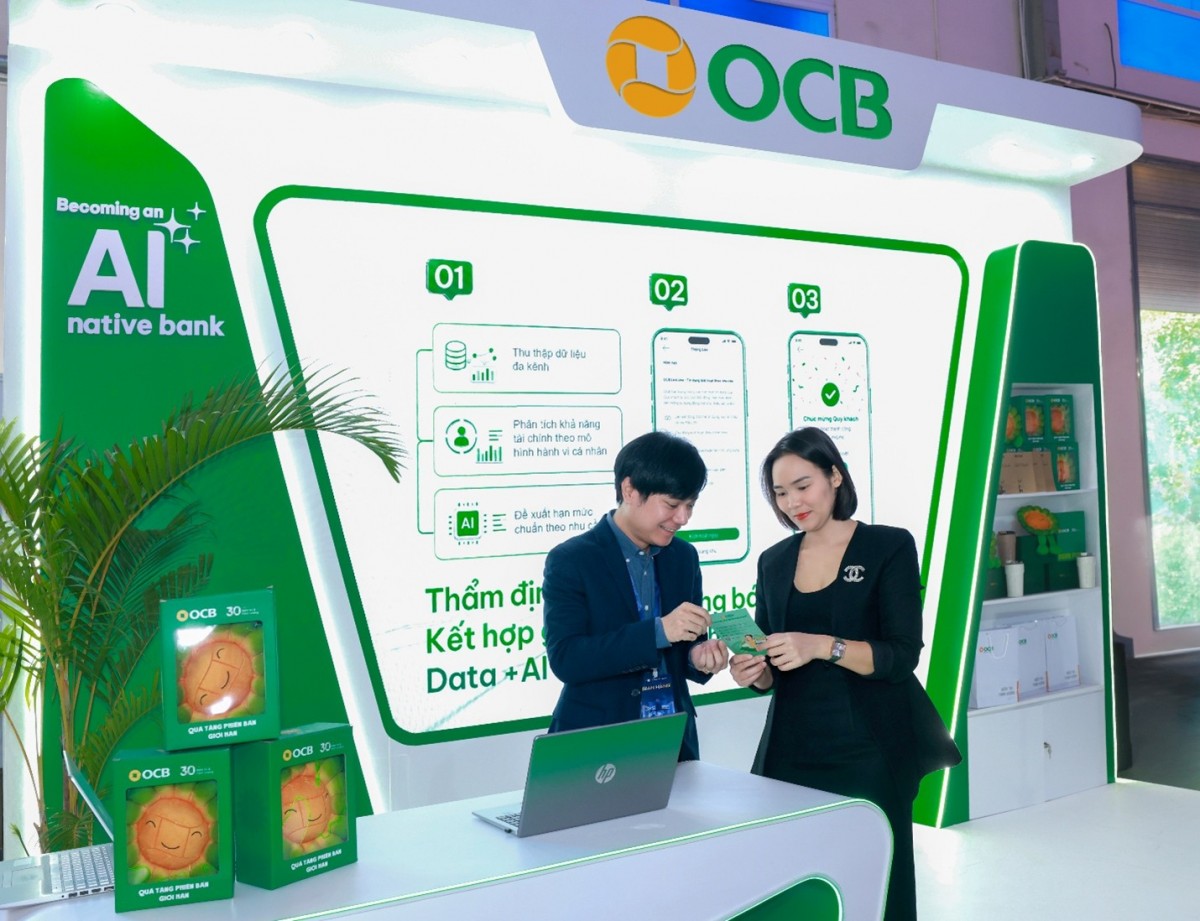
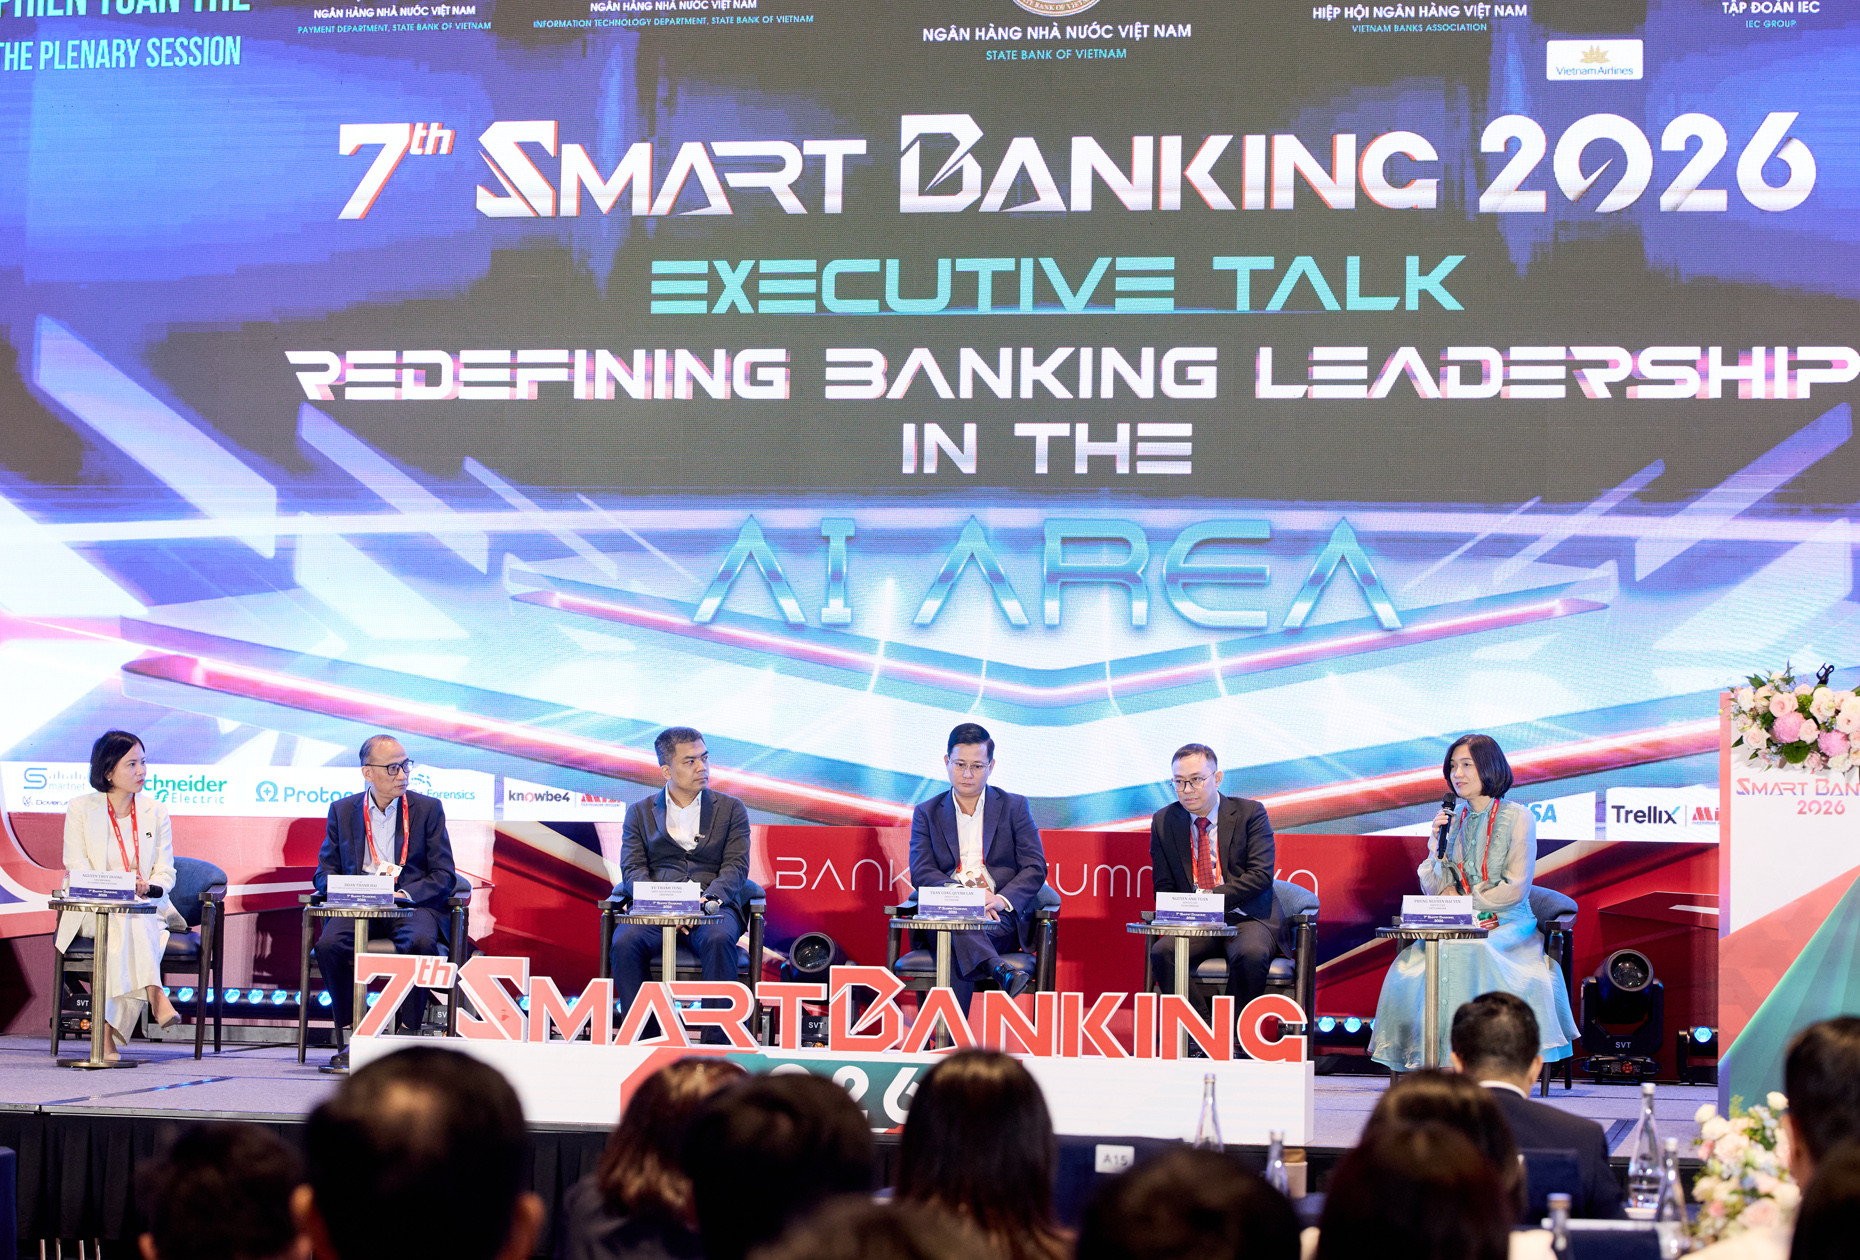
Hội thảo Smart Banking 2026 tại Hà Nội quy tụ hơn 1.000 đại biểu ngành ngân hàng và công nghệ, tập trung vào chiến lược AI, đổi mới thanh toán, phòng chống gian lận và an ninh mạng. Đây không chỉ là diễn đàn lý thuyết; đội ngũ kỹ thuật và nghiệp vụ các ngân hàng trực tiếp rèn luyện khả năng phòng thủ trước các mối đe dọa an ninh mạng và đưa AI vào xử lý bài toán vận hành thực tế. Dòng tiền trên kênh số đã đạt quy mô khổng lồ: mỗi ngày hệ thống xử lý khoảng 100 triệu giao dịch thanh toán với tổng giá trị xấp xỉ 1,2 triệu tỷ đồng, trong đó tỷ lệ giao dịch số ở nhiều ngân hàng vượt 95%. Một số liệu đáng trích dẫn là: “Hiện 99% giao dịch của ngân hàng đã diễn ra trên kênh số”. Khi nền tảng số đã gần như hoàn thiện, bước tiếp theo gần như tất yếu là đẩy mạnh tự động hóa giao dịch bằng AI agents để tăng năng suất và giảm chi phí vận hành.
Khách hàng Việt sẽ sống chung với trợ lý tài chính AI như thế nào?
Dự báo 50% giao dịch đi qua AI agents không chỉ là câu chuyện kỹ thuật, mà là cú xoay trục trong trải nghiệm của khách hàng Việt. Theo Phó Tổng Giám đốc VietinBank, khi đó người trực tiếp dùng dịch vụ ngân hàng không còn là khách hàng tự mở ứng dụng, mà có thể là trợ lý tài chính trên điện thoại của từng người. Nói cách khác, bạn sẽ giao cho AI quyền “bấm nút” thay mình: từ thanh toán hóa đơn điện nước, trả nợ thẻ tín dụng, đến góp vốn đầu tư định kỳ. Thậm chí, phía cung cấp dịch vụ cũng có thể chính là AI agent của ngân hàng, nghĩa là một AI nói chuyện với một AI để hoàn tất giao dịch. Với người dùng, đây là bước nhảy lớn về tiện lợi: ít thao tác, ít quên hạn thanh toán, dịch vụ cá nhân hóa hơn. Nhưng nó cũng đòi hỏi mức độ tin tưởng rất khác: bạn phải chấp nhận để một hệ thống tự động chạm vào tài khoản của mình mỗi ngày.
Mặt tối của tự động hóa giao dịch: hạ tầng đắt đỏ và rủi ro bảo mật dữ liệu ngân hàng
Đằng sau viễn cảnh AI agents ngân hàng là những rào cản không thể xem nhẹ. Về hạ tầng, các ngân hàng đang đối mặt ba bài toán: chi phí đầu tư lớn, thời gian tiếp cận thiết bị kéo dài trong khi công nghệ AI thay đổi liên tục, và thiếu đội ngũ có năng lực vận hành hệ thống AI quy mô lớn. Một máy chủ 8 GPU có giá khoảng 20 tỷ đồng, nghĩa là tự xây hạ tầng AI là cuộc chơi tốn kém. Nhiều tổ chức chọn hợp tác với đối tác chuyên sâu, đặt phân vùng hạ tầng AI gần trung tâm dữ liệu để vẫn bảo đảm an toàn, bảo mật và chủ quyền dữ liệu. Nhưng tự động hóa giao dịch cũng mở rộng bề mặt tấn công: thực tế nhiều hệ thống ngân hàng vẫn bị vượt qua khi đối tượng chèn ảnh hoặc video ngắn thay cho sinh trắc học. Khi AI agents được trao quyền tự động thực hiện giao dịch, mọi lỗ hổng bảo mật dữ liệu ngân hàng sẽ nhân lên theo cấp số nhân.
Ngân hàng sẽ vận hành ra sao khi mỗi nhóm 3 người có 10 AI agents?
Sự trỗi dậy của AI agents không chỉ thay đổi mặt trước (ứng dụng khách hàng), mà còn tái cấu trúc hoàn toàn bên trong ngân hàng. Phó Tổng Giám đốc VietinBank dự báo trong ba năm tới, khoảng 50% giao dịch ngân hàng có thể được thực hiện qua AI agent, trong khi các đội nhóm sẽ “chia nhỏ”, theo hướng 3 nhân sự làm chính và khoảng 10 AI agent hỗ trợ. Hiện mỗi squad của ông có khoảng 10 người; sắp tới, nhiều khả năng mỗi squad chỉ còn 3 người đi kèm khoảng một chục AI agent. Đây là dự báo xu hướng fintech rất rõ: ranh giới giữa người làm nghiệp vụ và người làm công nghệ bị xóa nhòa, khi bộ phận nghiệp vụ có thể tự cấu hình AI agent và viết phần mềm bằng AI. Một lãnh đạo khác cho biết, nhờ AI và công cụ hỗ trợ, năng suất lập trình đã tăng 25–30%, trong khi doanh thu tăng 20–25% mà nhân sự gần như không đổi. Ngân hàng dẫn đầu sẽ là tổ chức thích ứng với AI nhanh nhất, chứ không phải tổ chức tuyển nhiều người nhất.
Kết luận: AI agents là tương lai, nhưng niềm tin khách hàng mới là “lằn ranh đỏ”
Nếu 99% giao dịch đã lên kênh số, thì để 50% giao dịch do AI agents xử lý trong 3 năm tới không phải là lời nói quá. Đây là bước tiến hợp lý trong dự báo xu hướng fintech: tự động hóa giao dịch để tăng năng suất, giảm chi phí, cá nhân hóa dịch vụ. Nhưng tương lai này chỉ bền vững nếu ba điều kiện được đáp ứng. Thứ nhất, hạ tầng phải đủ mạnh mà không đẩy chi phí lên mức khiến ngân hàng mất khả năng cạnh tranh. Thứ hai, bảo mật dữ liệu ngân hàng phải được xem là ưu tiên ngang với phát triển sản phẩm, từ sinh trắc học đến an ninh mạng. Thứ ba, khách hàng phải được thông tin rõ ràng, có quyền kiểm soát và thu hồi quyền của AI agents đối với tài khoản của mình. AI giúp ngân hàng thông minh hơn, nhưng chính niềm tin của khách hàng và khả năng chống chịu số mới quyết định ngân hàng nào sẽ thắng trong kỷ nguyên AI.