
Khi tài sản trú ẩn cũng bị bán
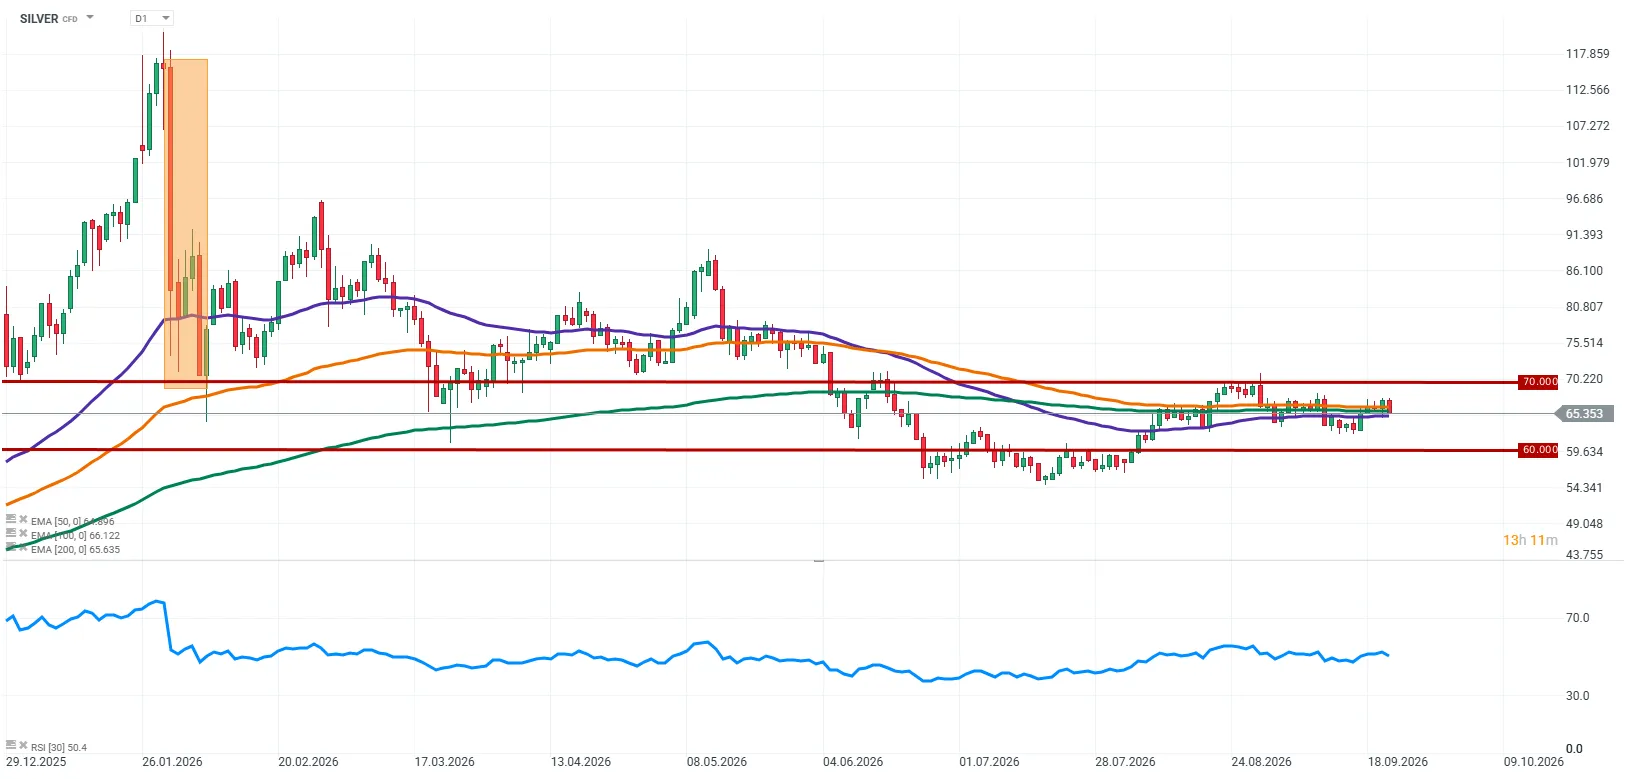
Bán tháo kim loại quý là làn sóng nhà đầu tư đồng loạt rút vốn khỏi vàng và bạc, thường vì kỳ vọng lãi suất, rủi ro thị trường hoặc nhu cầu tiền mặt lấn át vai trò trú ẩn của chúng. Đợt giảm vừa qua cho thấy danh tiếng an toàn không thể miễn nhiễm với những áp lực đó: vàng xuyên thủng ngưỡng 3.900 USD/ounce, còn bạc mất giá mạnh hơn nhiều. Diễn biến này đi ngược phản ứng thường thấy khi bất ổn địa chính trị gia tăng, nhưng không khó hiểu nếu nhìn vào nỗi lo lạm phát và cách nhà đầu tư xử lý thua lỗ ở những tài sản khác. Giá vàng giảm không chỉ vì một tín hiệu đơn lẻ; thị trường đang định giá lại khả năng lãi suất duy trì cao và ưu tiên thanh khoản trước mắt. Với người tích trữ, cú giảm là lời nhắc rằng “trú ẩn” không đồng nghĩa với ổn định giá trong ngắn hạn.
Dầu đắt lên, kỳ vọng hạ lãi suất suy yếu
Mồi lửa trực tiếp là căng thẳng tại eo biển Hormuz đẩy giá dầu tăng, làm dấy lên lo ngại lạm phát kéo dài. Khi áp lực giá cả có nguy cơ dai dẳng, nhà đầu tư giảm kỳ vọng Fed sớm nới lỏng chính sách; đây là môi trường bất lợi cho vàng và bạc, vốn không tạo ra dòng tiền. Thị trường vì thế tập trung vào lộ trình lãi suất sắp tới hơn là việc đồng USD hạ nhiệt hay lợi suất trái phiếu giảm trong phiên. Kinh tế Mỹ vẫn tăng trưởng mạnh trong khi lạm phát còn cao, khiến khả năng Fed chuyển sang chính sách mềm hơn trở nên kém chắc chắn. Giá dầu tăng không tự động khiến kim loại quý đi lên để chống lạm phát: nếu hệ quả là lãi suất cao kéo dài, chi phí cơ hội của việc nắm giữ vàng lại tăng. Đó là nghịch lý cốt lõi của đợt giảm lần này.
Bán cổ phiếu kéo vàng vào vòng xoáy tiền mặt
Một lực bán khác đến từ Phố Wall. Khi cổ phiếu Mỹ đồng loạt suy yếu, nhà đầu tư có thể bán vàng để bù lỗ hoặc đáp ứng nhu cầu thanh khoản, thay vì giữ kim loại quý như lá chắn. Theo Dana Samuelson, Chủ tịch American Gold Exchange, đợt bán tháo cổ phiếu đã gây tổn thất liên đới lên kim loại quý. Michael Armbruster, đồng sáng lập Altavest, cũng giải thích rằng khi thị trường cổ phiếu lao dốc mạnh, nhà đầu tư buộc phải tìm kiếm thanh khoản. Đây là điểm thường bị bỏ qua khi gọi vàng là tài sản trú ẩn: trong một cú sốc cùng lúc nhiều thị trường, nhà đầu tư bán thứ có thể bán để lấy tiền mặt, kể cả tài sản vốn được xem là nơi phòng thủ. Bạc còn dễ biến động hơn vàng do vừa chịu tác động của lãi suất, vừa nhạy cảm với triển vọng nhu cầu công nghiệp; vì vậy giá bạc lao dốc sâu hơn.
Người tích trữ nên tránh phản ứng theo hoảng loạn
Với người mua vàng vật chất, biến động trên thị trường quốc tế không phải yếu tố duy nhất quyết định kết quả tích lũy. Chênh lệch giữa giá mua và bán cùng chi phí bảo quản tạo ra những khoản hao hụt khó thấy; mua đuổi ở vùng đỉnh có thể khiến người nắm giữ chịu thiệt trước khi giá kịp hồi phục. Vì vậy, một đợt giảm sâu không tự động là tín hiệu mua, cũng không phải lý do để bán tháo trong hoảng loạn. Altavest khuyến nghị giữ tiền mặt phòng thủ đến cuối năm và chưa vội bắt đáy, trong khi chuyên gia của công ty này cho rằng vàng có thể hưởng lợi dài hạn nếu Fed bắt đầu hạ lãi suất vào năm 2027. Người tích lũy lâu năm có thể xem các nhịp điều chỉnh là dịp cân nhắc bổ sung với giá vốn hợp lý hơn, nhưng nên dựa vào kế hoạch và khả năng chịu rủi ro, không chạy theo biến động từng phiên.
Kết luận: vàng và bạc giảm không phải vì rủi ro biến mất, mà vì lo ngại lạm phát, triển vọng lãi suất cao và nhu cầu tiền mặt đang lấn át nhu cầu trú ẩn. Cho tới khi kỳ vọng chính sách thay đổi và áp lực thanh khoản dịu đi, nhà đầu tư nên nhìn cú bán tháo như lời cảnh báo về biến động, không phải lời hứa chắc chắn về một nhịp hồi.