
Từ thị trường cận biên tới thị trường mới nổi: bước ngoặt nhưng không phải vạch đích
Nâng hạng FTSE Russell của chứng khoán Việt Nam là việc thị trường được chính thức chuyển từ nhóm “thị trường cận biên” sang trạng thái “thị trường mới nổi thứ cấp”, qua đó được thừa nhận đáp ứng các tiêu chí về quy mô, thanh khoản, khả năng tiếp cận và mức độ minh bạch theo chuẩn đánh giá toàn cầu của FTSE Russell, mở thêm cơ hội thu hút vốn quốc tế và tham gia sâu hơn vào hệ thống phân bổ vốn của các quỹ chỉ số toàn cầu. Ngày 21/9, quyết định của FTSE Russell nâng hạng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp chính thức có hiệu lực, đánh dấu bước ngoặt sau hơn hai thập kỷ vận hành của chứng khoán Việt Nam. Đây là tín hiệu mạnh mẽ: thị trường đã đi qua giai đoạn thử nghiệm, bước sang một “đẳng cấp” mới. Nhưng coi đây là vạch đích là cách nhìn nguy hiểm. Ngay chính Bộ Tài chính cũng nhấn mạnh, “nâng hạng không phải là đích đến cuối cùng, mà là một bước tiến mới, đồng thời đặt ra những yêu cầu cao hơn đối với thị trường và cơ quan quản lý”. Thực tế, nâng hạng là kết quả của quá trình cải cách thể chế, cải thiện môi trường đầu tư, tăng tính minh bạch, tăng thanh khoản và mở cửa cho nhà đầu tư nước ngoài trong bối cảnh dòng vốn quốc tế đang dịch chuyển mạnh. Điều đó cho thấy nhà đầu tư quốc tế không chỉ nhìn vào con số tăng trưởng, mà đánh giá cao nỗ lực chính sách dài hạn. Vấn đề đặt ra sau cột mốc này là: liệu thị trường có tiếp tục duy trì được nhịp cải cách, hay sẽ thỏa mãn với danh hiệu “thị trường mới nổi” vừa đạt được?
Cam kết đồng hành từ FTSE Russell, NYSE và các định chế toàn cầu: cơ hội hút dòng vốn dài hạn
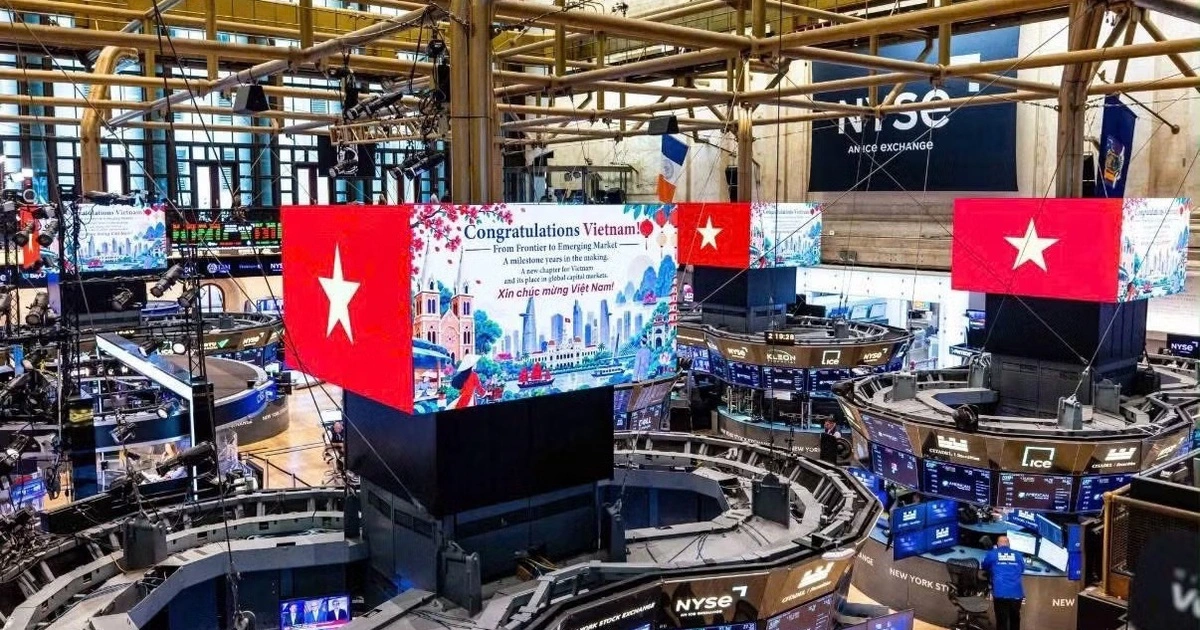
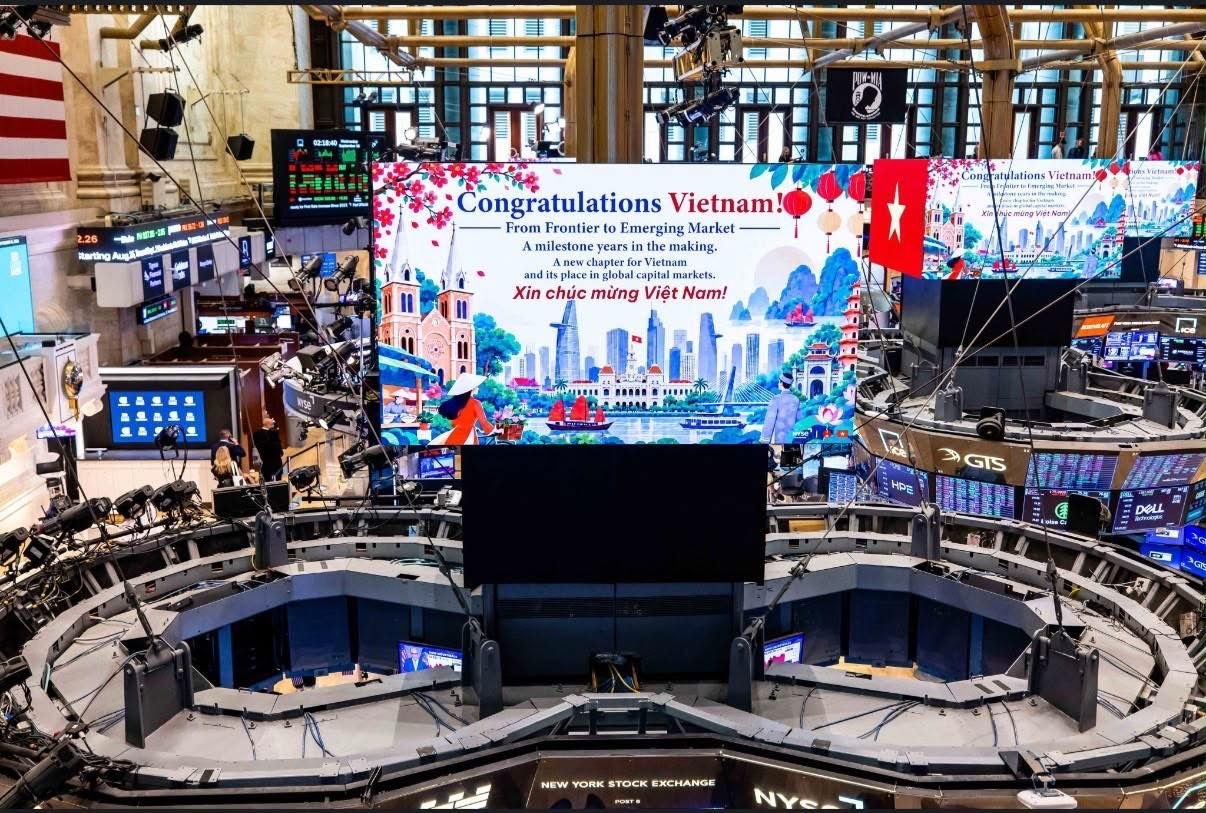
Việc chứng khoán Việt Nam bước vào nhóm thị trường mới nổi dưới chuẩn FTSE Russell lập tức nhận được phản hồi tích cực từ các định chế tài chính hàng đầu thế giới. Sàn giao dịch lớn nhất thế giới NYSE gửi thông điệp chúc mừng, gọi đây là “một cột mốc được tạo dựng qua nhiều năm, mở ra một chương mới cho vị thế của Việt Nam trên bản đồ thị trường vốn toàn cầu”. Lời chúc mừng này có ý nghĩa hơn một nghi thức ngoại giao: nó cho thấy những người nắm vai trò trung tâm trong phân bổ vốn quốc tế đã bắt đầu coi Việt Nam là một mắt xích đáng kể. Ở chiều chính sách, FTSE Russell khẳng định cam kết hỗ trợ toàn diện cho thị trường vốn Việt Nam phát triển, hội nhập sâu hơn vào thị trường quốc tế và thu hút luồng vốn đầu tư nước ngoài. Đáng chú ý, các quỹ chỉ số thị trường mới nổi của Vanguard đã cam kết giải ngân và bổ sung cổ phiếu Việt Nam vào danh mục kể từ ngày 21/9. Khi thị trường mới nổi trở thành “địa chỉ” trong các bộ chỉ số toàn cầu, Việt Nam không chỉ trông chờ vào dòng vốn nóng, mà có cơ hội đón vốn quốc tế dài hạn, gắn với kỷ luật quản trị và chuẩn mực báo cáo cao hơn. Tuy vậy, cam kết đồng hành không phải là tấm “giấy bảo lãnh” vĩnh viễn. Các tổ chức như FTSE Russell hay những nhà quản lý tài sản lớn sẽ tiếp tục đánh giá định kỳ và có thể điều chỉnh quan điểm nếu chất lượng thị trường suy giảm. Nói cách khác, thị trường chỉ giữ được lợi thế trong cuộc cạnh tranh hút vốn quốc tế khi liên tục chứng minh rằng nâng hạng không phải là sự ưu ái nhất thời, mà là phản ánh đúng mức độ cải cách và vận hành bền vững.
Chiến lược thị trường vốn: nâng hạng là “bài kiểm tra” cho cải cách dài hạn
Nâng hạng FTSE Russell diễn ra đúng thời điểm Việt Nam đặt tham vọng tăng trưởng kinh tế cao và chuyển dịch mô hình dựa trên khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và tăng trưởng xanh. Theo phát biểu của người đứng đầu Chính phủ, tăng trưởng GDP 6 tháng đầu năm đạt 8,18%, là mức cao nhất trong 15 năm, và mục tiêu giai đoạn tới là tăng trưởng hai con số trên nền tảng ổn định vĩ mô, kiểm soát lạm phát. Trong cấu trúc đó, thị trường vốn được coi là kênh huy động trọng yếu bên cạnh tín dụng ngân hàng và đầu tư công. Việt Nam đã ban hành chiến lược phát triển thị trường chứng khoán đến năm 2030, và đề án cải cách tổng thể thị trường tài chính đến năm 2045, hướng tới cân bằng hơn giữa thị trường vốn và hệ thống tín dụng. Bộ trưởng Tài chính cho biết các cải cách về khuôn khổ pháp lý tập trung vào ba trụ cột: nâng cao chất lượng quản trị và kỷ luật thị trường, tạo thuận lợi cho nhà đầu tư – đặc biệt nhà đầu tư nước ngoài – và đặt nền tảng pháp lý cho mô hình, sản phẩm mới phù hợp xu hướng hiện đại. Quyết định nâng hạng, theo đánh giá của lãnh đạo Chính phủ, là sự ghi nhận khách quan đối với tầm nhìn và quyết tâm chính trị trong cải cách thị trường chứng khoán và cải thiện môi trường đầu tư minh bạch. Nhưng xét ở góc độ chiến lược, nó giống một bài kiểm tra giữa kỳ hơn là phần thưởng cuối cùng: nếu thị trường không triển khai tiếp các định hướng về hoàn thiện thể chế, phát triển nhà đầu tư tổ chức dài hạn, đa dạng hóa sản phẩm và hiện đại hóa hạ tầng giao dịch, vị thế mới nổi sẽ khó chuyển thành lợi thế cạnh tranh bền vững.
Yêu cầu mới cho cơ quan quản lý và thị trường: duy trì chuẩn quốc tế, tránh “tụt hạng ngược”
Vị thế thị trường mới nổi thứ cấp kéo theo áp lực duy trì chuẩn quốc tế, chứ không chỉ dừng ở việc được FTSE Russell ghi nhận trong một kỳ đánh giá. Theo định hướng được cơ quan quản lý nêu ra, Việt Nam sẽ tiếp tục chủ động và linh hoạt hoàn thiện cơ chế, chính sách, cũng như thiết chế quản lý và giám sát thị trường. Điều này bao gồm duy trì đối thoại thường xuyên với các thành viên thị trường, tạo kênh trao đổi định kỳ, minh bạch với FTSE Russell để nắm bắt các tiêu chuẩn mới và khắc phục điểm yếu nếu xuất hiện trong các kỳ rà soát. Một trong các nhiệm vụ cụ thể là sớm triển khai cơ chế đối tác bù trừ trung tâm (CCP) trên thị trường chứng khoán, xử lý hiệu quả vướng mắc từ phía công ty chứng khoán toàn cầu và tổ chức lưu ký toàn cầu. Đây không phải chi tiết kỹ thuật thuần túy, mà là điều kiện để nhà đầu tư nước ngoài cảm thấy an toàn hơn với rủi ro thanh toán và đối tác. Thách thức đặt ra cho cơ quan quản lý là cân bằng giữa kỷ luật thị trường và không làm triệt tiêu động lực phát triển sản phẩm mới, trong khi vẫn bảo vệ quyền lợi nhà đầu tư. Việc tiếp tục cải cách cũng là cách duy nhất để tránh nguy cơ “tụt hạng ngược”. Nếu thanh khoản suy giảm, kỷ luật thị trường lỏng lẻo, khả năng tiếp cận vốn quốc tế bị hạn chế bởi quy định không thân thiện, các nhà cung cấp chỉ số có thể xem xét lại phân loại. Vị thế mới nổi thứ cấp vì thế phải được coi là một trạng thái cần liên tục bảo vệ, bằng hành động chính sách rõ ràng và sự phối hợp trách nhiệm giữa các cơ quan quản lý, sở giao dịch, doanh nghiệp niêm yết và cộng đồng nhà đầu tư.
Kết luận: Cột mốc FTSE Russell là lời nhắc phải bước nhanh hơn
Nâng hạng FTSE Russell đưa chứng khoán Việt Nam vào bản đồ thị trường mới nổi, mở thêm dư địa thu hút dòng vốn quốc tế và tăng vị thế trong mắt các nhà đầu tư tổ chức toàn cầu. Nhưng thay vì nhìn nhận đây là thắng lợi trọn vẹn, cách tiếp cận tỉnh táo hơn là coi đó như lời nhắc: thị trường đã đủ tốt để được ghi nhận, nhưng để xứng đáng với vị thế mới, nhịp cải cách phải bước nhanh hơn. Chiến lược phát triển thị trường vốn đến 2030, tầm nhìn 2045, chỉ có ý nghĩa khi đi kèm những cải cách cụ thể về pháp lý, hạ tầng, kỷ luật thị trường và cơ cấu nhà đầu tư. Cam kết đồng hành từ FTSE Russell, cùng sự quan tâm của NYSE và các tập đoàn quản lý tài sản lớn, là cơ hội hiếm có để đón vốn quốc tế dài hạn. Trách nhiệm của Việt Nam là biến cơ hội đó thành kết quả thực, bằng một thị trường hiện đại, minh bạch, cân bằng rủi ro – lợi ích, đủ sức cạnh tranh trong cuộc chơi toàn cầu. Nhìn về phía trước, câu hỏi không còn là “khi nào được nâng hạng”, mà là “làm sao giữ vững và tiến thêm một nấc nữa trên thang xếp hạng”. Câu trả lời sẽ nằm ở chất lượng cải cách, chứ không phải ở những khẩu hiệu hay kỳ vọng ngắn hạn.