
Từ thị trường cận biên đến thị trường mới nổi: nâng hạng là nâng chuẩn cuộc chơi
Nâng hạng FTSE Russell của thị trường chứng khoán Việt Nam là việc FTSE Russell chính thức tái phân loại Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp, đưa cổ phiếu Việt Nam vào hệ thống FTSE Global Equity Index Series và đặt toàn bộ thị trường vốn Việt Nam dưới bộ tiêu chuẩn cao hơn về minh bạch, quản trị rủi ro, khả năng tiếp cận và bảo vệ nhà đầu tư. Tôi cho rằng đây không chỉ là tin vui của giới tài chính mà là bước ngoặt nâng chuẩn của cả nền kinh tế. Từ ngày 21/9/2026, Việt Nam được FTSE Russell tái phân loại từ thị trường cận biên lên thị trường mới nổi thứ cấp. Điều này đồng nghĩa cổ phiếu Việt Nam sẽ lần lượt được đưa vào FTSE Global Equity Index Series đến năm 2027, tạo cơ chế gắn thị trường trong nước với dòng vốn toàn cầu. Nếu trước đây nhà đầu tư ngoại nhìn Việt Nam như một thị trường nhỏ, khó tiếp cận, thì nay chúng ta bước vào cùng "sân chơi" với các thị trường mới nổi thứ cấp khác, với tiêu chuẩn khắt khe hơn về hạ tầng giao dịch, thanh toán và công bố thông tin. Nhưng ý nghĩa quan trọng nhất không nằm ở danh hiệu thị trường mới nổi Việt Nam, mà ở việc chúng ta buộc phải chấp nhận luật chơi mới. Nâng hạng chỉ thực sự có giá trị khi kéo theo nâng chuẩn chính sách pháp luật, nâng chất lượng doanh nghiệp niêm yết và nâng năng lực phân bổ vốn của toàn bộ nền kinh tế. Nếu các bên vẫn tư duy theo cách cũ, tấm "hộ chiếu" mới sẽ bị lãng phí, còn lợi ích dài hạn cho người dân và doanh nghiệp sẽ rất hạn chế.
Hệ quả của tám năm cải cách: dòng vốn ngoại không tự nhiên mà đến
Việc nâng hạng FTSE Russell không phải là phần thưởng cho vài động tác kỹ thuật mà là kết quả của gần tám năm cải cách liên tục kể từ khi Việt Nam được đưa vào danh sách theo dõi nâng hạng năm 2018. Nhà quản lý đã gỡ bỏ yêu cầu ký quỹ trước đối với nhà đầu tư nước ngoài – điểm nghẽn từng khiến nhiều quỹ toàn cầu ngần ngại vì chi phí cao và thiếu linh hoạt. Song song là vận hành hệ thống KRX, mở rộng công bố thông tin bằng tiếng Anh và cải thiện mô hình tiếp cận của các tổ chức môi giới quốc tế. Theo đánh giá của các tổ chức chỉ số, họ không xếp hạng dựa trên cảm tính mà trên những điều kiện vận hành cụ thể: khả năng mở tài khoản và chuyển vốn, an toàn thanh toán, mức độ minh bạch thông tin, chiều sâu thị trường và chất lượng bảo vệ nhà đầu tư. Nói thẳng, Việt Nam chỉ được nâng lên thị trường mới nổi thứ cấp khi hệ thống đã đủ đáng tin với chuẩn toàn cầu, chứ không phải vì tốc độ tăng trưởng GDP ấn tượng. Một số dự báo cho rằng quá trình chuyển hạng có thể giúp Việt Nam thu hút thêm lượng vốn đáng kể vào thị trường chứng khoán. Tuy nhiên, tôi không tin vào kịch bản "tiền đổ ồ ạt". Dòng vốn thụ động sẽ phân bổ theo tỷ trọng chỉ số, còn vốn chủ động vẫn cân nhắc định giá, tỷ lệ sở hữu nước ngoài, thanh khoản từng cổ phiếu và bối cảnh tài chính toàn cầu. Nâng hạng mở cửa nhưng không đảm bảo khách sẽ tự động xếp hàng.
Tác động thực tế tới người dân và doanh nghiệp: lợi ích nằm ở chi phí vốn
Nếu chỉ nhìn nâng hạng qua lăng kính "vốn đầu tư nước ngoài sẽ tăng bao nhiêu", chúng ta mới thấy phần nổi của tảng băng. Lợi ích sâu hơn nằm ở chi phí vốn của toàn nền kinh tế. Khi thị trường có thêm nhà đầu tư, thanh khoản và năng lực huy động vốn của doanh nghiệp có thể được cải thiện; một thị trường vốn phát triển sẽ giúp giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng, tạo cấu trúc tài chính cân bằng và bền vững hơn. Đối với người dân, điều này có nghĩa là danh mục đầu tư cá nhân sẽ có thêm lựa chọn: thay vì chỉ gửi tiền ngân hàng hoặc mua vài mã cổ phiếu trong nước, họ có thể tham gia vào các quỹ mô phỏng chỉ số có cổ phiếu Việt Nam hoặc đầu tư vào doanh nghiệp nội đang thu hút vốn ngoại, mở ra cơ hội hưởng lợi từ sự gắn kết với thị trường toàn cầu. Theo phân tích từ các tổ chức tư vấn, với doanh nghiệp bất động sản Việt Nam nói riêng, một thị trường vốn có khả năng tiếp cận rộng hơn có thể bổ sung lựa chọn huy động vốn chủ sở hữu và các giao dịch liên quan đến cổ phần, đồng thời tạo thêm phương án thoái vốn cho nhà đầu tư thay vì chỉ trông vào bán tài sản. Nói cách khác, thị trường mới nổi Việt Nam tốt hơn không phải vì có thêm tiền ngắn hạn, mà vì doanh nghiệp có thêm lựa chọn vốn dài hạn và nhà đầu tư có thêm cách tham gia bất động sản mà không phải sở hữu trực tiếp từng căn hộ hay khu đất.

Bất động sản Việt Nam: thêm “cửa” vốn nhưng không phải chiếc đũa thần
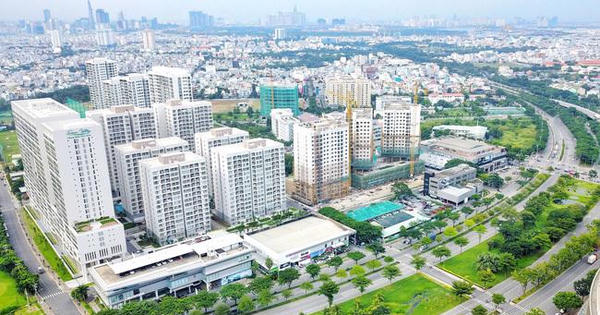
Thị trường bất động sản Việt Nam đang ở thời điểm bản lề: chính sách mới, đầu tư công và hạ tầng được thúc đẩy mạnh. Trong bối cảnh đó, nâng hạng FTSE Russell mở ra một hệ sinh thái vốn rộng hơn, nhưng tác động không phải là tiền trực tiếp chảy vào từng dự án đất nền hay căn hộ. Nhà đầu tư quốc tế có thể phân bổ vốn vào cổ phiếu của doanh nghiệp bất động sản niêm yết; tuy nhiên, dòng tiền này trước hết cải thiện khả năng tiếp cận vốn và thanh khoản khoản đầu tư, chứ không tự động biến thành vốn triển khai dự án. Các tổ chức tư vấn nhấn mạnh cần phân biệt rõ giữa thanh khoản trên thị trường vốn và thanh khoản của chính tài sản bất động sản. Khả năng chuyển nhượng và thu hồi vốn ở cấp tài sản vẫn phụ thuộc vào chất lượng dự án, nhu cầu nhà đầu tư và điều kiện thị trường. Do đó, việc nâng hạng không nên được kỳ vọng như một cơ chế "bơm vốn" từ chứng khoán sang đất đai. Về dài hạn, giá trị nằm ở việc các doanh nghiệp bất động sản xây được cấu trúc vốn lành mạnh hơn, đa dạng hơn, và nhà đầu tư có thêm kênh thoái vốn thông qua thị trường chứng khoán. Tôi cho rằng các doanh nghiệp địa ốc nếu không cải thiện năng lực hấp thụ vốn, minh bạch thông tin và quản trị rủi ro thì cơ hội từ thị trường mới nổi Việt Nam sẽ trôi qua. Nâng hạng tạo sân chơi, nhưng điểm số vẫn thuộc về những doanh nghiệp biết chuyển vốn thành dòng tiền và giá trị thực trên sản phẩm.
Sau nâng hạng: giữ chuẩn, mở sản phẩm và buộc bất động sản phải chuyên nghiệp
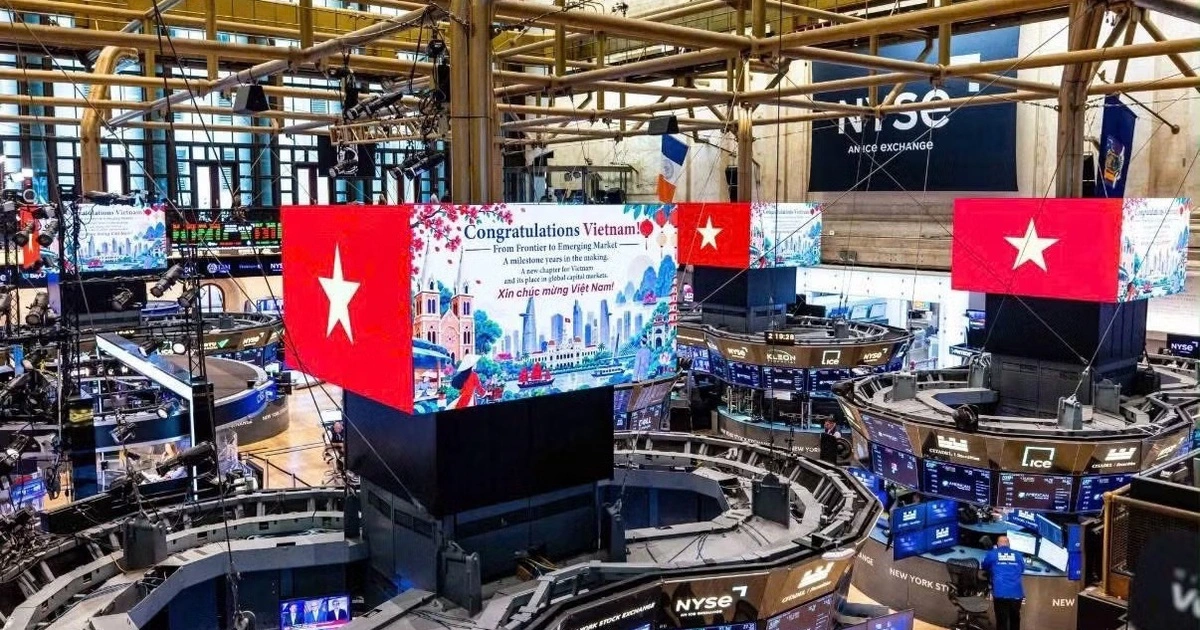
Thủ tướng khẳng định việc được nâng hạng là bước khởi điểm cho một chu kỳ phát triển mới, chất lượng hơn, quy mô và chuyên nghiệp hơn của thị trường chứng khoán Việt Nam; chúng ta sẽ tập trung triển khai các công việc tiếp theo để duy trì mức xếp hạng đạt được và phát triển hơn nữa, thực sự vươn tầm khu vực. Nói cách khác, thử thách bắt đầu từ sau thời điểm nâng hạng. Về phía thị trường vốn, điều quan trọng là tiếp tục mở rộng sản phẩm, cải thiện quản trị rủi ro và giữ vững chuẩn minh bạch. Việc đưa cổ phiếu Việt Nam vào FTSE Global Equity Index Series theo từng giai đoạn đến năm 2027 đặt thị trường dưới giám sát liên tục của nhà đầu tư toàn cầu. Bất kỳ bước lùi nào về chất lượng quản trị cũng có thể khiến chi phí vốn tăng trở lại. Đối với bất động sản Việt Nam, áp lực chuyên nghiệp hóa là rất rõ. Giá trị của bước tiến này sẽ phụ thuộc vào khả năng chuyển sự cải thiện về tiếp cận vốn thành các cấu trúc đầu tư và giao dịch thực tế, thay vì chỉ thể hiện qua sự gia tăng dòng vốn trên thị trường cổ phiếu. Nếu doanh nghiệp địa ốc biết dùng nâng hạng FTSE Russell như một "tấm hộ chiếu" để tham gia sâu hơn vào hệ sinh thái vốn quốc tế, xây sản phẩm và dòng tiền bền vững, thì cả thị trường sẽ bước sang một chu kỳ tăng trưởng mới. Ngược lại, nếu vẫn chạy theo vốn ngắn hạn và dự án kém chất lượng, cơ hội thị trường mới nổi Việt Nam sẽ chỉ dừng ở những màn hình chúc mừng tại các sở giao dịch quốc tế.