
Cú hạ nhiệt CPI có ý nghĩa, nhưng chưa phải lời hứa giảm giá
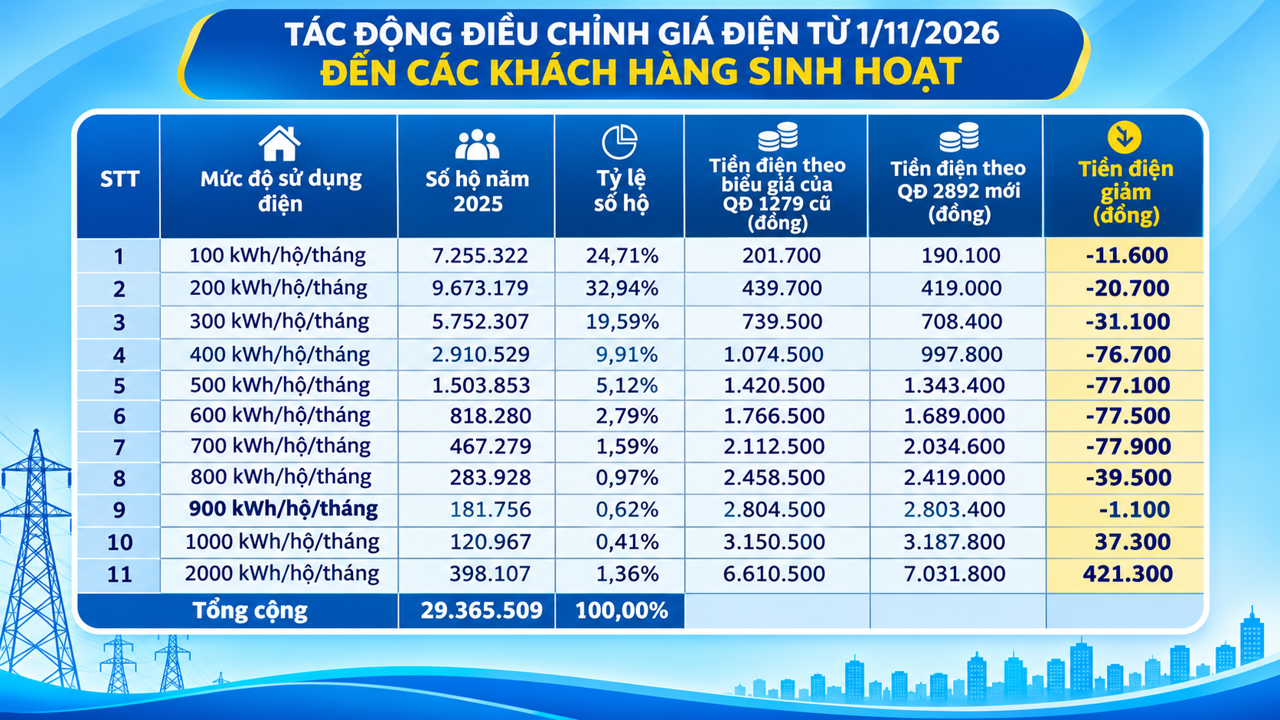
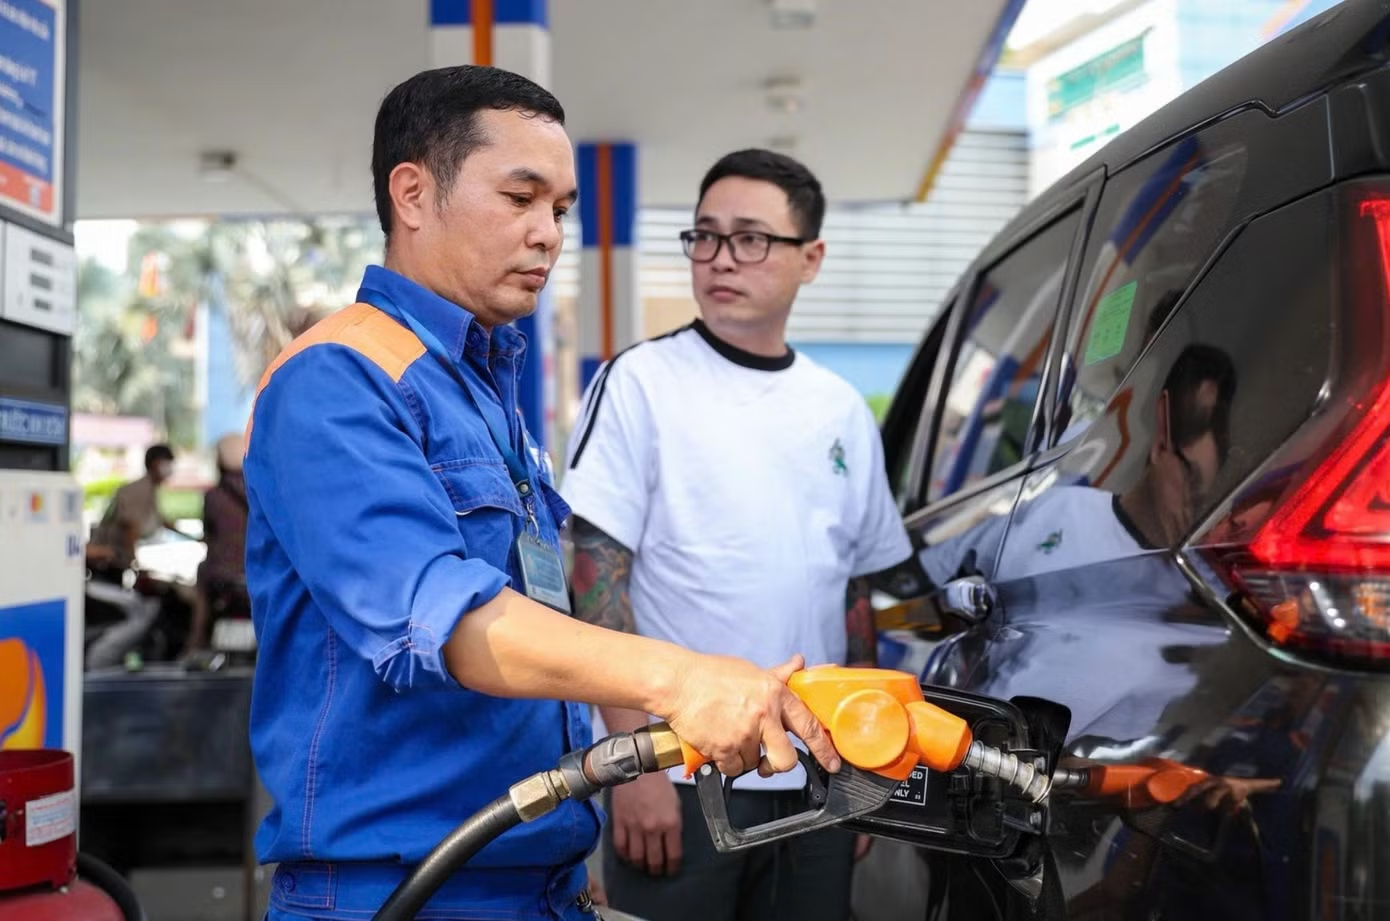
Giảm thuế xăng và giá điện là biện pháp điều chỉnh chính sách nhằm hạ chi phí năng lượng, qua đó tác động trực tiếp đến chỉ số CPI và gián tiếp đến giá hàng hóa, dịch vụ. Từ ngày 1/11/2026, thuế tiêu thụ đặc biệt với các loại xăng được đưa về 0% đến hết ngày 31/3/2027; giá bán lẻ điện bình quân giảm 2%. Bộ Tài chính ước tính hai biện pháp có thể khiến CPI tháng 11 giảm khoảng 0,5 điểm phần trăm so với tháng trước và kéo CPI bình quân năm thấp hơn khoảng 0,08 điểm phần trăm. Đây là hỗ trợ đáng kể cho mục tiêu kiềm chế lạm phát, nhưng không đồng nghĩa mọi mặt hàng sẽ lập tức rẻ đi. Chỉ số CPI đo biến động của một rổ hàng hóa, còn mức giảm ở từng sản phẩm phụ thuộc vào chi phí thực tế và cách doanh nghiệp điều chỉnh giá.
Bối cảnh khiến chính sách cần thiết khá rõ: CPI bình quân 10 tháng tăng 4,57% so với cùng kỳ, còn giá nhiên liệu tăng 13,09%, góp phần tạo sức ép lớn lên mặt bằng giá. Khi nhu cầu tiêu dùng và hoạt động sản xuất thường tăng vào cuối năm, giảm áp lực năng lượng có thể giúp hạn chế đà tăng tiếp theo. Nhưng kỳ vọng hợp lý là lạm phát được ghìm bớt, không phải giá cả đồng loạt đảo chiều.
Chi phí đầu vào giảm chưa chắc chuyển nguyên vẹn sang giá bán
Giá điện giảm có thể giúp hộ gia đình bớt áp lực chi tiêu và hỗ trợ doanh nghiệp, nhất là các ngành dùng nhiều năng lượng. Tuy nhiên, mức lợi ích không đồng đều: điện chỉ là một phần trong tổng chi phí, bên cạnh nguyên liệu, tiền lương, vận chuyển và lãi vay. Với xăng, tác động còn tùy lượng nhiên liệu doanh nghiệp tiêu thụ, thời điểm mua và việc đơn vị vận tải có hạ cước hay không. Vì thế, chính sách làm giảm chi phí đầu vào nhưng không tự động buộc giá bán hàng hóa giảm cùng tỷ lệ. Doanh nghiệp có thể dùng phần tiết kiệm để giữ giá ổn định, bù đắp các khoản chi khác hoặc cải thiện khả năng duy trì sản xuất. Người tiêu dùng chỉ cảm nhận lợi ích rõ khi phần giảm chi phí được phản ánh vào giá bán hoặc giúp ngăn một đợt tăng giá.
Đây là lý do yêu cầu của Phó Thủ tướng về đánh giá tác động chính sách lên chi phí đầu vào và giá bán hàng hóa, dịch vụ cần được xem là trọng tâm, không phải thủ tục theo dõi. Nếu chỉ đo mức giảm giá điện, thuế xăng mà không kiểm tra giá thành và giá bán thực tế, cơ quan điều hành sẽ khó biết hỗ trợ đã đến được doanh nghiệp và người mua đến đâu. Đánh giá theo ngành, theo mức độ phụ thuộc năng lượng sẽ giúp phân biệt doanh nghiệp thực sự chịu giảm chi phí với những nơi tác động chỉ nhỏ.
Theo dõi thị trường để biến hỗ trợ thành lợi ích thực
Hai chính sách tạo dư địa để doanh nghiệp duy trì giá và hoạt động, nhưng hiệu quả kiểm soát lạm phát còn tùy diễn biến năng lượng, nguyên liệu và cung cầu. Dự báo CPI bình quân năm 2026 của Bộ Tài chính nằm trong khoảng 4,5–4,7%, cho thấy áp lực giá chưa biến mất dù các biện pháp hỗ trợ đã có hiệu lực. Vì vậy, không nên lấy mức CPI dự kiến giảm làm bằng chứng rằng giá hàng hóa đã giảm tương ứng. Cần đối chiếu biến động chi phí với giá bán ở từng nhóm hàng, đồng thời theo dõi tác động của các chính sách thuế và phí khác.
Phó Thủ tướng cũng yêu cầu các địa phương xây dựng phương án cân đối cung cầu, dự trữ và cung ứng hàng thiết yếu, triển khai bình ổn thị trường, kết nối cung cầu phục vụ dịp cuối năm và Tết Nguyên đán 2027. Đây là phần không thể thiếu: giảm chi phí năng lượng sẽ khó giữ giá nếu nguồn cung gián đoạn hoặc nhu cầu tăng đột biến. Kết luận, giảm thuế xăng và giá điện là bước đi đúng để ghìm CPI, nhưng thước đo thuyết phục nhất vẫn là chi phí đầu vào có giảm thực chất và người mua có được hưởng lợi qua giá bán ổn định hay không.