
Khi thị trường lao dốc, Samsung lại đi ngược chiều
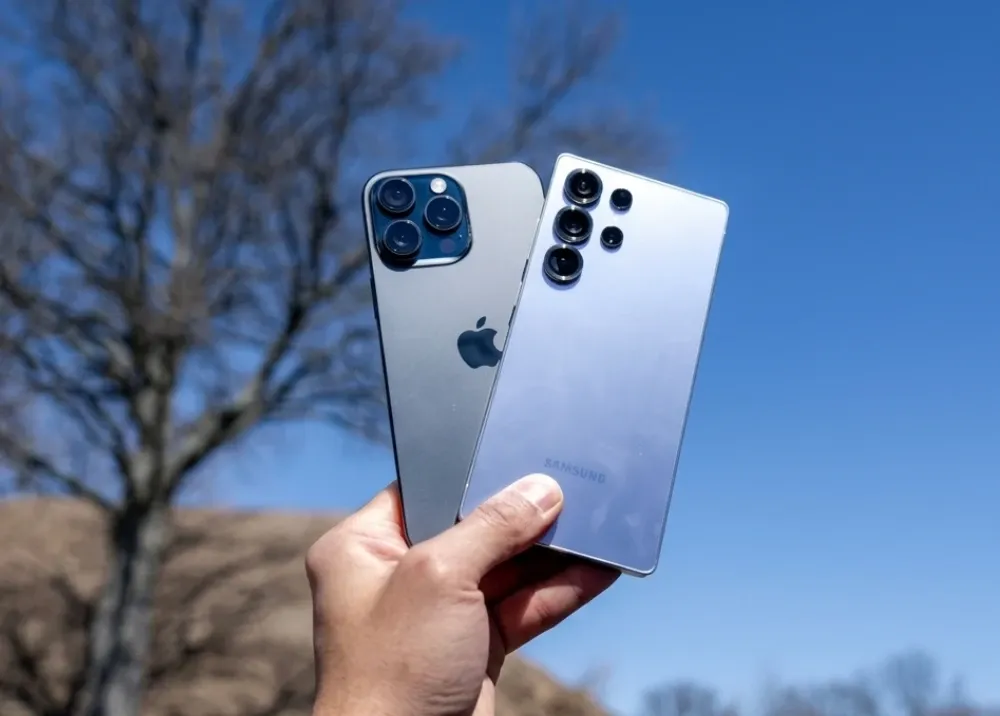
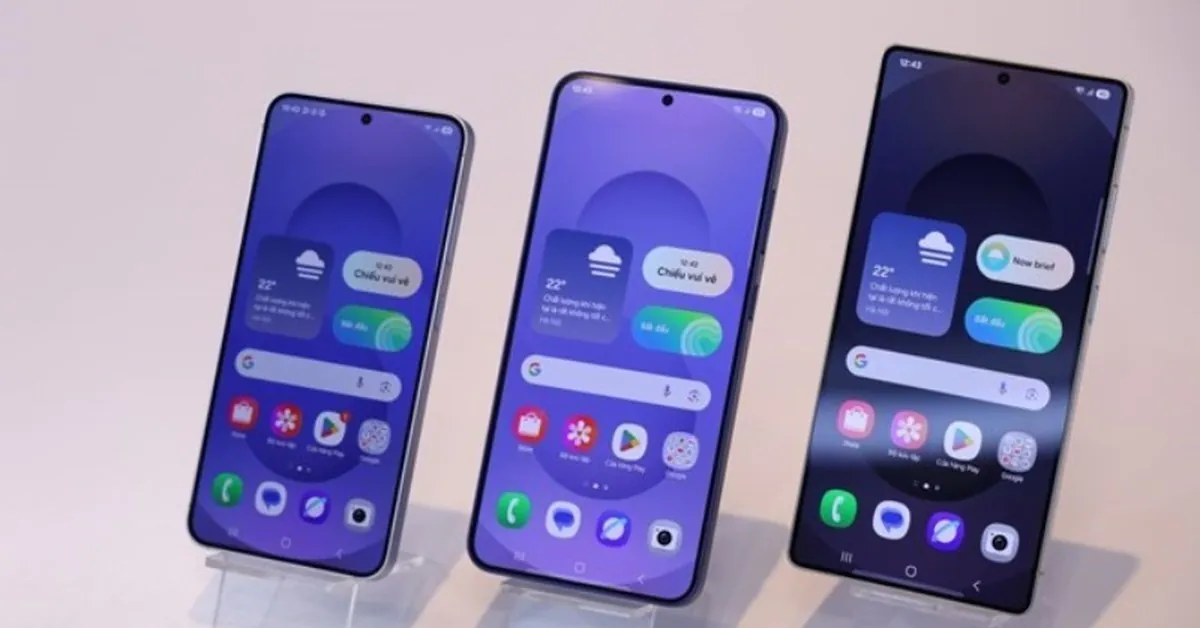
Samsung vượt Apple trong bối cảnh thị trường smartphone 2026 lao dốc là câu chuyện cho thấy sức mạnh của chuỗi cung ứng Samsung, khi hãng được dự báo tăng trưởng 0,8% trong khi tổng sản lượng toàn cầu giảm 14,3%, nhờ khả năng tự sản xuất chip nhớ, kiểm soát chi phí linh kiện và duy trì quan hệ chặt chẽ với nhà mạng lẫn hệ thống phân phối. Đây không chỉ là cuộc đổi ngôi trên bảng xếp hạng, mà là minh chứng cho một chiến lược dài hạn: đầu tư sâu vào hạ tầng sản xuất, tự chủ linh kiện quan trọng và đa dạng danh mục sản phẩm để không bị cuốn theo chu kỳ suy thoái. Điểm mấu chốt là Samsung không thắng vì bán được nhiều máy giá rẻ hơn, mà vì hãng chịu tác động ít hơn từ khủng hoảng chip nhớ tăng giá và thiếu hụt nguồn cung. Các nhà sản xuất Trung Quốc, vốn phụ thuộc mạnh vào linh kiện bên ngoài, đang gánh chịu phần lớn cú sốc chi phí và suy giảm nhu cầu. Trong khi nhiều thương hiệu buộc phải co hẹp danh mục, nâng giá hoặc chấp nhận biên lợi nhuận mỏng, Samsung vẫn giữ được thế chủ động.
Chip nhớ tăng giá: gánh nặng của ngành, lợi thế của Samsung
Chi phí chip nhớ tăng vọt đang là nguyên nhân trực tiếp khiến thị trường smartphone 2026 suy giảm mạnh. Các hãng sản xuất chip ưu tiên nguồn cho trung tâm dữ liệu AI, đặc biệt là HBM và DRAM máy chủ, làm nguồn dành cho thiết bị tiêu dùng càng thu hẹp. Khi linh kiện chiếm tỷ trọng lớn trong giá thành, cú sốc này đánh thẳng vào các phân khúc giá rẻ và tầm trung, nơi biên lợi nhuận vốn đã mỏng. Samsung lại đứng ở vị thế khác: hãng tự sản xuất phần lớn linh kiện quan trọng từ chip nhớ, chip xử lý đến tấm nền màn hình, giúp chi phí đầu vào ổn định hơn và giảm phụ thuộc đối tác bên ngoài. Một câu nói có thể trích dẫn là: "Samsung, với chuỗi cung ứng tích hợp sâu và mạng lưới phân phối trưởng thành, là một ngoại lệ với mức tăng trưởng dự kiến 0,8%, giúp hãng vượt qua Apple." Khi cả ngành bị siết nguồn cung, ai nắm được nhà máy chip sẽ nắm được nhịp thở của thị trường – và hiện tại, đó là lợi thế chiến lược rõ rệt của Samsung.
Đông Nam Á: phòng thí nghiệm cho chiến lược chuỗi cung ứng
Nếu muốn thấy rõ sức nặng của chuỗi cung ứng Samsung, hãy nhìn vào Đông Nam Á. Trong quý 2, thị trường smartphone tại đây giảm tới 15% sản lượng, mức thấp nhất hơn ba năm vì chip nhớ tăng giá và chi phí linh kiện đội lên. Thế nhưng giữa bức tranh ảm đạm, Samsung dẫn đầu với 24% thị phần, tăng 6% sản lượng YoY và là thương hiệu duy nhất trong top 5 tăng trưởng. Các đối thủ như Xiaomi, OPPO, Transsion và Apple đều giảm sản lượng, dù một số hãng vẫn nhích nhẹ thị phần do mặt bằng chung sụt giảm. Điều này cho thấy Samsung không chỉ giữ được nguồn hàng mà còn điều chỉnh danh mục hợp lý, tránh phụ thuộc vào phân khúc siêu rẻ – nơi số lượng máy dưới 150 USD giảm đến 38%, trong khi phân khúc 500–699 USD tăng 74% và nhóm trên 700 USD tăng 18%. Chiến lược dịch chuyển trọng tâm sang tầm trung–cận cao cấp giúp hãng hưởng lợi từ xu hướng người dùng mua ít hơn nhưng sẵn sàng chi cho máy tốt hơn.
Vì sao Apple chống chịu tốt nhưng vẫn dễ bị Samsung vượt mặt
Apple không phải nạn nhân yếu thế trong cuộc khủng hoảng lần này. Với định vị cao cấp và khả năng đẩy một phần chi phí linh kiện sang giá bán, hãng vẫn được dự báo chống chịu tương đối tốt trước áp lực giá và thiếu hụt chip nhớ. Tuy nhiên, khác với Samsung, Apple không sở hữu chuỗi cung ứng tích hợp theo chiều sâu trong lĩnh vực chip nhớ và một số linh kiện trọng yếu. Khi nguồn DRAM bị thắt chặt, Apple buộc phải đàm phán với các nhà cung cấp trong một mặt bằng giá mới, trong khi Samsung vừa là nhà sản xuất linh kiện vừa là thương hiệu smartphone. Điểm yếu thứ hai của Apple nằm ở dải sản phẩm: hãng tập trung gần như hoàn toàn vào phân khúc trung–cao cấp và cao cấp, ít lựa chọn linh hoạt cho thị trường đang thắt chặt chi tiêu. Trong khi đó, danh mục rộng từ dòng Galaxy A đến các flagship gập và S-series cho phép Samsung giữ sản lượng ở nhiều phân khúc khác nhau. Thị trường suy thoái không xóa bỏ nhu cầu với sản phẩm cao cấp, nhưng nó trừng phạt những thương hiệu thiếu độ phủ và thiếu tự chủ về nguồn cung.
Ngôi vương smartphone sẽ thuộc về ai khi suy thoái kết thúc?
Dự báo cho thấy thị trường smartphone toàn cầu sẽ còn tiếp tục suy giảm trong năm 2027 trước khi có khả năng phục hồi vào năm 2028. Nửa cuối năm nay, dư địa điều chỉnh giá của các thương hiệu vẫn hẹp, người dùng tiếp tục chi tiêu thận trọng nên sản lượng nhiều khả năng còn giảm. Trong kịch bản đó, ưu thế sẽ nghiêng mạnh về những hãng có chuỗi cung ứng tự chủ, quy mô phân phối lớn và khả năng đa dạng hóa phân khúc – tức nhóm Samsung, Apple và phần nào là Huawei, hãng đã xây dựng chuỗi phần cứng riêng để giảm phụ thuộc vào bên ngoài. Quan điểm cá nhân: nếu không có cú sốc chính sách hay công nghệ quá bất ngờ, Samsung có cửa rất rộng để giành lại ngôi vương smartphone và giữ nó trong cả chu kỳ suy thoái này. Thị trường smartphone 2026 đang gửi một thông điệp rõ ràng: kỷ nguyên chỉ "thiết kế đẹp, giá rẻ" đã qua, và lợi thế dài hạn thuộc về những tập đoàn dám đầu tư hàng thập kỷ vào nhà máy, chip nhớ và chuỗi cung ứng tích hợp. Ai kiểm soát được nguồn lực vật chất của ngành sẽ kiểm soát bảng xếp hạng.