
Từ ngân hàng số đến ngân hàng thông minh: cuộc chơi không còn là đếm giao dịch
Thông minh hóa vận hành ngân hàng là bước chuyển từ việc chỉ số hóa giao dịch lên môi trường số sang sử dụng trí tuệ nhân tạo và phân tích dữ liệu để ra quyết định nhanh hơn, cá nhân hóa dịch vụ và quản trị rủi ro chủ động trên nền tảng dữ liệu được quản trị chặt chẽ. Trong nhiều năm, chuyển đổi số ngân hàng chủ yếu đo bằng tỷ lệ thanh toán số, mở tài khoản trực tuyến, eKYC, ngân hàng di động và giao dịch mọi lúc mọi nơi. Nhưng khi dữ liệu phình to, hành vi khách hàng đa dạng, rủi ro phức tạp, việc đếm số lượng giao dịch không còn nói lên sức cạnh tranh. Bước đột phá là ngân hàng thông minh, nơi AI tham gia sâu vào phân tích, dự báo, khuyến nghị và hỗ trợ ra quyết định, đưa hệ tiêu chí từ “bao nhiêu giao dịch” sang “ra quyết định nhanh và chính xác đến mức nào”. Đây là cuộc chơi mà năng lực làm chủ dữ liệu và tốc độ ra quyết định sẽ phân định kẻ thắng thua.
AI đã vào thực tế: tốc độ, trải nghiệm và năng lực phân tích dữ liệu ngân hàng
Điểm khác biệt rõ nhất của ngân hàng AI Việt Nam là tốc độ xử lý nghiệp vụ và chiều sâu hiểu khách hàng. Trong khảo sát 20 ngân hàng có bằng chứng triển khai năm 2025, AI đã hiện diện từ chăm sóc khách hàng, vận hành và số hóa tài liệu đến tín dụng, chống gian lận và rửa tiền. Tại VietinBank, AI được ưu tiên ở 5 mảng: vận hành thông minh, hỗ trợ tín dụng, nâng năng lực bán hàng, siêu cá nhân hóa trải nghiệm và tăng hiệu quả đội ngũ công nghệ thông tin. Một công cụ AI nội bộ tại đây trả lời tới 12.000–15.000 câu hỏi chuyên môn mỗi ngày, rút ngắn đáng kể thời gian tra cứu nghiệp vụ. TPBank thì xây cả triết lý AI-Top, coi AI như “bộ não” điều khiển khối dữ liệu khổng lồ; nhờ đó, tỷ lệ giao dịch trên kênh số luôn duy trì trên 99% và khách hàng mở tài khoản, định mức và duyệt vay tín chấp hoàn toàn không giấy tờ chỉ trong vài phút. Khi AI gắn với phân tích dữ liệu ngân hàng ở cấp 360 độ, trải nghiệm không chỉ nhanh hơn mà còn chính xác hơn với nhu cầu từng người.
Dữ liệu là tài sản sống: quản trị dữ liệu tài chính trở thành điều kiện bắt buộc
Trong kỷ nguyên ngân hàng AI Việt Nam, dữ liệu không còn là “phụ lục” mà là tài sản sống quyết định lợi thế cạnh tranh. Một ngân hàng theo chiến lược Data-first khẳng định: “Chúng tôi coi việc làm chủ dữ liệu là lợi thế cạnh tranh mang tính quyết định của một ngân hàng số”. Vấn đề là dữ liệu ngân hàng vốn rất nhiều nhưng chỉ có giá trị khi “đúng, đủ, sạch, sống, thống nhất” và có thể dùng chung trong phạm vi phù hợp. Khi dữ liệu bị phân mảnh, không chuẩn hóa hoặc sai lệch, mọi mô hình AI dù hiện đại tới đâu cũng trở thành rủi ro. Ngược lại, khi quản trị dữ liệu tài chính tốt – chuẩn hóa quy trình thu thập, quản trị (Data Governance) và bảo đảm tính toàn vẹn hồ sơ – thì AI mới có đất để phát huy, trở thành công cụ mở rộng năng lực phân tích, phục vụ khách hàng và quản trị rủi ro. Các ngân hàng tiên phong đã xây nền tảng Data Lakehouse để tích hợp dữ liệu cấu trúc và phi cấu trúc, coi đây là điều kiện nền trước khi nói đến bất kỳ mô hình Machine Learning hay AI Agent nào.
Hành lang pháp lý mới: dữ liệu tốt là “vé vào cửa” cho AI ngân hàng an toàn
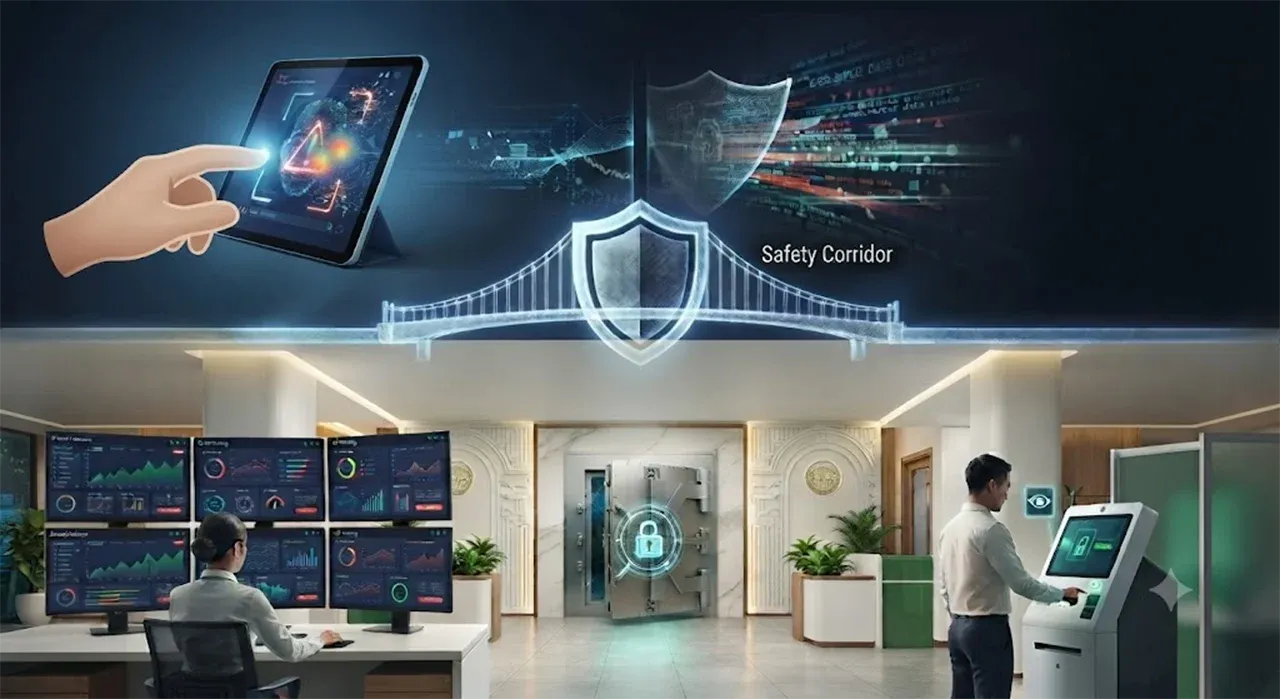
Câu chuyện rủi ro AI ngân hàng không còn là lo xa mà là sức ép hiện hữu. Làn sóng tội phạm công nghệ cao và Deepfake – giả mạo khuôn mặt, giọng nói xuyên thủng các lớp eKYC truyền thống – đang trực tiếp đe dọa tài sản người dân và uy tín hệ thống. Nguy cơ rò rỉ dữ liệu xuyên biên giới càng làm thông tin định danh, lịch sử giao dịch, hành vi tài chính của khách hàng trở nên mong manh nếu nội bộ thiếu cơ chế kiểm soát nghiêm ngặt. Đáp lại, Ngân hàng Nhà nước đang khẩn trương hoàn thiện Thông tư chuyên biệt về an toàn, quản lý rủi ro và điều kiện triển khai AI trong ngành. Dự thảo áp dụng cách tiếp cận dựa trên rủi ro, phân loại hệ thống AI theo mức cao, trung bình, thấp với quy trình thẩm định mô hình, đánh giá rủi ro và kiểm tra triển khai tương ứng. Tinh thần cốt lõi không phải kiềm chế công nghệ mà dựng “lan can an toàn” để đổi mới đi cùng trách nhiệm, bảo vệ khách hàng và ổn định hệ thống. Điều này đặt ra yêu cầu kép: muốn triển khai AI phải chứng minh dữ liệu gốc chuẩn, mô hình được quản trị toàn bộ vòng đời từ thiết kế tới ngừng sử dụng, và mọi quyết định tự động đều có khả năng kiểm soát thiên lệch, đầu độc dữ liệu hay tiêm lệnh độc hại.
Nhân lực “lai” và kết luận: thắng thế không ở số lượng người mà ở năng lực dữ liệu
AI không xóa vai trò con người trong ngân hàng, nhưng làm thay đổi cách đo hiệu quả nhân lực. Thay vì đếm đầu người, hiệu suất được đo bằng khả năng phối hợp, năng lực công nghệ và mức độ hiểu dữ liệu. Nhân sự ngân hàng giai đoạn mới phải vừa nắm sản phẩm, quy trình, khách hàng, quy định, vừa hiểu dữ liệu, biết đặt câu hỏi đúng cho mô hình, kiểm tra kết quả phân tích và nhận diện rủi ro khi dùng công cụ tự động. Thách thức không nhỏ là xây đội ngũ “lai” giữa nghiệp vụ, dữ liệu, công nghệ và quản trị rủi ro. Nhưng chính đây là điểm phân hóa: ai xây được ngân hàng dẫn dắt bởi dữ liệu, có đội ngũ biết dùng AI để tăng tốc ra quyết định và quản trị rủi ro, người đó sẽ tiến từ chuyển đổi số ngân hàng sang thông minh hóa vận hành một cách bền vững. Kết cục của cuộc chơi AI trong tài chính sẽ không được quyết định bởi ai cài đặt nhiều chatbot hơn, mà bởi ai sở hữu dữ liệu sạch, được quản trị bài bản và dám để dữ liệu trở thành trung tâm của mọi quyết định.